
El plan de cuentas para una startup tecnológica es el catálogo organizado de todas las cuentas contables que usa tu empresa para registrar cada movimiento de dinero: lo que entra, lo que sale, lo que debes y lo que posees. A diferencia de un plan genérico, este modelo incluye cuentas específicas para ingresos por suscripción, gastos en infraestructura digital e inversión en desarrollo propio, que son las partidas que definen la realidad financiera de un negocio tecnológico.
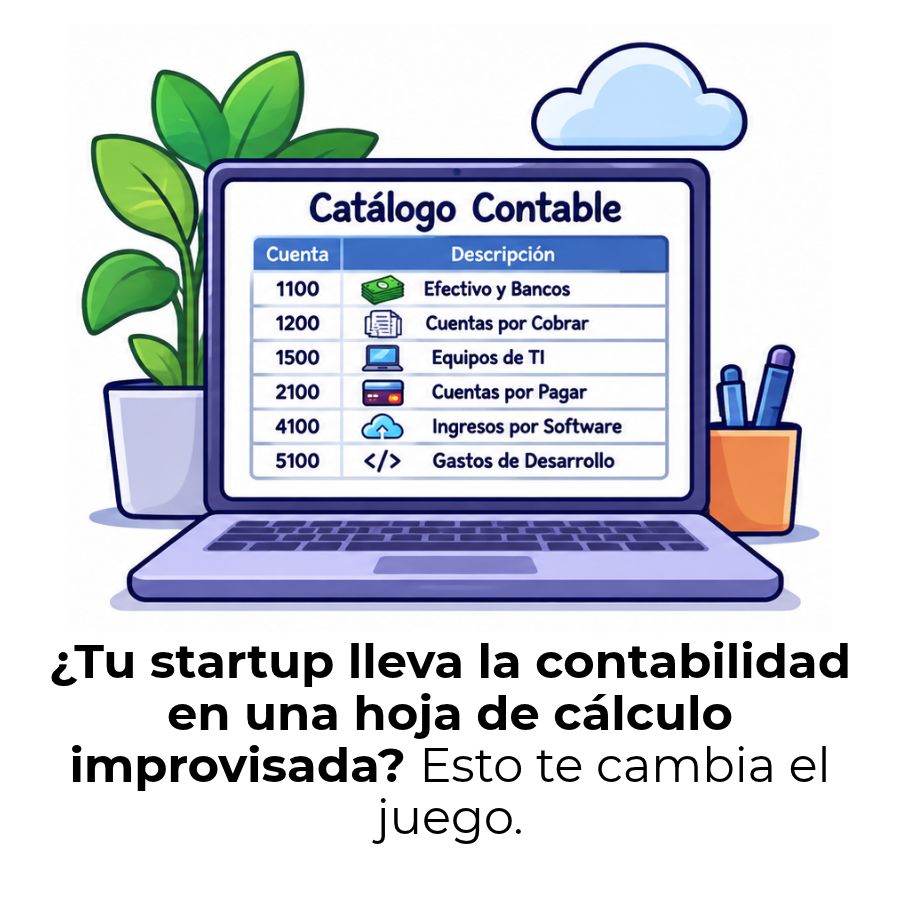
¿Qué es el plan de cuentas y por qué lo necesita tu startup?
El plan de cuentas es el catálogo estructurado que agrupa cada movimiento de dinero de tu empresa en categorías llamadas «cuentas». Cada operación —un cobro, un pago, una deuda o una inversión— queda asignada a una cuenta específica en lugar de quedarse anotada como un apunte suelto sin clasificar. Gracias a esa estructura, puedes sumar, comparar y obtener conclusiones financieras reales en cualquier momento.
Para una startup tecnológica, contar con este catálogo desde el inicio no es solo una obligación legal: es la diferencia entre tomar decisiones con datos y tomar decisiones a ciegas. Un plan bien diseñado te permite saber en tiempo real cuánto entra por suscripciones, cuánto se va en infraestructura y cuánto has invertido en desarrollar tu producto. Sin esa visibilidad, escalar el negocio se convierte en un ejercicio de intuición pura.
¿En qué se diferencia de un plan de cuentas genérico?
Un plan de cuentas genérico está pensado para empresas que venden productos físicos o prestan servicios tradicionales. Cuando una startup tecnológica intenta usarlo, aparecen problemas desde el primer mes: los gastos de servidores quedan agrupados en «otros servicios», las suscripciones anuales cobradas por adelantado no tienen un lugar claro y la inversión en desarrollar software propio termina mezclada con los gastos corrientes.
El plan adaptado a una startup tecnológica resuelve esas situaciones con cuentas específicas. Tiene grupos dedicados a ingresos por suscripción, infraestructura en la nube, investigación y desarrollo e ingresos diferidos, que son las partidas que definen realmente la salud financiera de un negocio digital. La diferencia no es cosmética: afecta directamente a cómo calculas tu margen, tu burn rate y tus métricas clave.
📋 Plan de cuentas genérico
- Ventas de productos o servicios (una sola cuenta)
- Otros gastos de explotación (todo mezclado)
- Sin distinción entre software propio y software externo
- Sin ingresos diferidos específicos
- Sin separación entre I+D activable y gasto corriente
🚀 Plan adaptado a startup tecnológica
- Ingresos por suscripción separados de servicios profesionales
- Gastos de nube e infraestructura con cuenta propia
- Software propio capitalizado como activo intangible
- Ingresos diferidos por suscripciones anuales prepagadas
- I+D desglosado según si se activa o se gasta
Estructura del plan de cuentas para una startup tecnológica
La estructura se organiza en cinco grandes grupos, igual que en cualquier sistema contable estándar. Lo que cambia es el contenido de cada grupo: las cuentas se diseñan para reflejar las operaciones reales de un negocio digital, no las de una empresa manufacturera o comercial. A continuación se detalla cómo se compone cada grupo.
Grupo 1 — Activo
El activo agrupa todo lo que la startup posee o tiene derecho a recibir. En una empresa tecnológica, el activo más valioso muchas veces no es físico: es el software propio desarrollado internamente, que se registra como activo intangible cuando cumple los requisitos de capitalización. También forman parte del activo el efectivo disponible, las cuentas por cobrar a clientes y los gastos prepagados en servicios de suscripción anual.
Grupo 2 — Pasivo
El pasivo recoge todo lo que la startup debe, ya sea a corto o largo plazo. Una cuenta que casi no aparece en empresas tradicionales, pero es central en una startup SaaS, es la de ingresos diferidos: cuando un cliente paga una suscripción anual por adelantado, ese dinero aún no es un ingreso real porque el servicio todavía no se ha prestado en su totalidad. Hasta que se devenga mes a mes, vive en el pasivo como una obligación.
Grupo 3 — Patrimonio neto
El patrimonio neto representa la parte del negocio que pertenece a los fundadores y a los inversores. En startups que han recibido rondas de financiación, este grupo debe separar claramente el capital inicial, las aportaciones de inversores y los resultados acumulados de cada ejercicio. Un patrimonio neto bien estructurado facilita enormemente la presentación de informes a inversores y la gestión del cap table.
Grupo 4 — Ingresos
Los ingresos de una startup tecnológica rara vez provienen de una sola fuente. Separar los ingresos recurrentes por suscripción de los ingresos por servicios profesionales puntuales es una de las decisiones más importantes al diseñar este grupo, porque cada tipo de ingreso tiene un comportamiento financiero distinto y afecta métricas clave como el MRR (Monthly Recurring Revenue) o el ARR (Annual Recurring Revenue).
Grupo 5 — Gastos operativos y tecnológicos
Este es el grupo donde el plan de una startup tecnológica más se aleja del estándar genérico. Los gastos de servidores, bases de datos, CDN, herramientas SaaS de terceros y licencias de software deben tener cuentas propias, no quedar agrupados en un cajón de «otros gastos». Solo con ese nivel de detalle puedes calcular correctamente el coste de prestar tu servicio y, por tanto, tu margen bruto real.
Plan de cuentas completo: tabla con códigos y descripciones
A continuación encontrarás un modelo de plan de cuentas diseñado específicamente para una startup tecnológica. Los códigos siguen una numeración decimal que te permite ampliar el catálogo añadiendo subcuentas sin necesidad de reorganizar toda la estructura. Puedes adaptarlo al plan general de contabilidad de tu país, añadiendo los dígitos de grupo que correspondan.
| Código | Nombre de la cuenta | Grupo | Descripción / uso típico en una startup tech |
|---|---|---|---|
| 1.1.01 | Caja y bancos | Activo corriente | Efectivo disponible y saldos en cuentas bancarias operativas. |
| 1.1.02 | Cuentas por cobrar — clientes | Activo corriente | Facturas emitidas pendientes de cobro por suscripciones o servicios. |
| 1.1.03 | Gastos prepagados | Activo corriente | Pagos anticipados de seguros, licencias de software de terceros o alquileres. |
| 1.1.04 | Cuentas por cobrar — inversores | Activo corriente | Importes comprometidos por inversores pendientes de desembolso. |
| 1.2.01 | Equipos informáticos | Activo no corriente | Ordenadores, servidores físicos y dispositivos de la empresa. |
| 1.2.02 | Software propio — desarrollo | Activo no corriente | Costes capitalizados del desarrollo interno del producto digital. |
| 1.2.03 | Amortización acumulada — software | Activo no corriente | Depreciación acumulada del software propio activado. |
| 1.2.04 | Depósitos y fianzas | Activo no corriente | Garantías entregadas por alquiler de oficina u otros contratos. |
| 2.1.01 | Cuentas por pagar — proveedores | Pasivo corriente | Facturas recibidas de proveedores tecnológicos y servicios pendientes de pago. |
| 2.1.02 | Ingresos diferidos — suscripciones | Pasivo corriente | Cobros de planes anuales o semestrales aún no devengados. |
| 2.1.03 | Impuestos por pagar | Pasivo corriente | IVA, retenciones y otros impuestos pendientes de liquidación. |
| 2.1.04 | Nóminas por pagar | Pasivo corriente | Salarios devengados pendientes de transferir al equipo. |
| 2.2.01 | Préstamos a largo plazo | Pasivo no corriente | Financiación bancaria o de organismos públicos con vencimiento superior a un año. |
| 2.2.02 | Notas convertibles | Pasivo no corriente | Deuda con inversores que puede convertirse en capital en una futura ronda. |
| 3.1.01 | Capital social | Patrimonio neto | Aportaciones de los fundadores al constituir la sociedad. |
| 3.1.02 | Prima de emisión | Patrimonio neto | Exceso sobre el valor nominal de las participaciones en rondas de inversión. |
| 3.1.03 | Resultados acumulados | Patrimonio neto | Beneficios o pérdidas acumuladas de ejercicios anteriores. |
| 3.1.04 | Resultado del ejercicio | Patrimonio neto | Beneficio o pérdida generada en el período contable actual. |
| 4.1.01 | Ingresos por suscripción mensual | Ingresos | Cuotas mensuales recurrentes cobradas a clientes (MRR reconocido). |
| 4.1.02 | Ingresos por suscripción anual | Ingresos | Porción mensual devengada de planes anuales pagados por adelantado. |
| 4.1.03 | Ingresos por servicios profesionales | Ingresos | Implementaciones, consultoría, formación o personalizaciones facturadas al cliente. |
| 4.1.04 | Ingresos por licencias | Ingresos | Venta de licencias de uso del software, perpetuas o por período. |
| 4.1.05 | Ingresos por publicidad | Ingresos | Monetización a través de redes publicitarias en plataformas propias. |
| 4.2.01 | Otros ingresos no recurrentes | Ingresos | Subvenciones, ingresos financieros o ventas puntuales de activos. |
| 5.1.01 | Nómina — equipo de desarrollo | Gastos operativos | Salarios brutos, seguridad social y beneficios del equipo técnico. |
| 5.1.02 | Nómina — equipo de ventas y marketing | Gastos operativos | Remuneración del equipo comercial, incluyendo comisiones variables. |
| 5.1.03 | Nómina — equipo general y administración | Gastos operativos | Salarios de dirección, finanzas, operaciones y soporte. |
| 5.2.01 | Infraestructura en la nube | Gastos tecnológicos | AWS, Google Cloud, Azure u otros proveedores de cómputo y almacenamiento. |
| 5.2.02 | Herramientas y SaaS de terceros | Gastos tecnológicos | Suscripciones a herramientas de desarrollo, CRM, analítica, soporte o productividad. |
| 5.2.03 | Gastos de investigación y desarrollo | Gastos tecnológicos | Costes de I+D que no cumplen los requisitos para ser activados como intangible. |
| 5.3.01 | Marketing digital — SEM y redes sociales | Gastos de marketing | Inversión en Google Ads, Meta Ads, LinkedIn Ads y canales de pago similares. |
| 5.3.02 | Marketing de contenidos y SEO | Gastos de marketing | Producción de contenido, herramientas SEO y posicionamiento orgánico. |
| 5.3.03 | Eventos y relaciones públicas | Gastos de marketing | Participación en conferencias, ferias o acciones de visibilidad de marca. |
| 5.4.01 | Alquiler de oficina | Gastos generales | Renta mensual del espacio físico o coworking donde opera el equipo. |
| 5.4.02 | Servicios profesionales externos | Gastos generales | Asesoría legal, contable, fiscal y consultoría especializada. |
| 5.4.03 | Seguros | Gastos generales | Seguros de responsabilidad civil, ciberseguridad o de accidentes laborales. |
| 5.4.04 | Viajes y desplazamientos | Gastos generales | Viajes de trabajo, visitas a clientes y desplazamientos del equipo comercial. |
| 5.4.05 | Gastos financieros | Gastos generales | Intereses de préstamos, comisiones bancarias y costes de pasarelas de pago. |
Cuentas específicas que toda startup tecnológica debe incluir
Más allá de la estructura general, hay cuentas que casi nunca aparecen en un plan genérico, pero que en una startup tecnológica son imprescindibles desde el primer día de operación. Incluirlas desde el inicio evita tener que reorganizar toda la contabilidad más adelante, cuando el volumen de operaciones hace que cualquier cambio estructural sea costoso en tiempo y dinero.
Ingresos por suscripción y modelos SaaS
En un modelo SaaS, el ingreso no se genera en el momento en que el cliente paga, sino a medida que se presta el servicio mes a mes. Por eso necesitas al menos dos cuentas de ingreso diferenciadas: una para los ingresos mensuales ya reconocidos y otra para la porción devengada de los planes anuales. Sin esa separación, tu cuenta de resultados mezcla ingresos reales con compromisos futuros, lo que distorsiona cualquier análisis de rentabilidad.
Gastos de infraestructura en la nube
Los servicios de computación en la nube —AWS, Google Cloud, Azure— son para muchas startups tecnológicas el tercer o cuarto gasto más elevado después de la nómina. Agruparlos en «otros gastos» impide calcular el coste directo de prestar tu servicio y, por tanto, tu margen bruto real. Una cuenta dedicada a infraestructura en la nube te permite además detectar desviaciones de consumo antes de que el gasto se dispare.
Investigación, desarrollo y software propio
Cuando tu equipo desarrolla el producto, parte de esos costes pueden activarse como activo intangible en el balance si se cumplen ciertos criterios contables. La clave está en separar desde el primer momento los gastos de investigación (siempre gasto del período) de los gastos de desarrollo que cumplen los requisitos de capitalización. Si no tienes cuentas distintas para ambos conceptos, mezclarás en un mismo sitio partidas con tratamientos contables completamente diferentes.
🔍 ¿Cómo distinguir investigación de desarrollo a efectos contables?
Investigación (siempre gasto)
- Estudios de viabilidad técnica
- Prototipos iniciales sin certeza de éxito
- Exploración de nuevas tecnologías
Desarrollo (puede activarse)
- Desarrollo de funcionalidades específicas confirmadas
- Código fuente de un producto viable
- Mejoras sustanciales sobre versión existente
Ingresos diferidos y cobros anticipados
Cuando un cliente paga una suscripción anual en enero, ese dinero llega a tu caja, pero contablemente solo puedes reconocer un doceavo cada mes. El importe pendiente de devengar vive en el pasivo como «ingresos diferidos» hasta que el servicio se presta. Si no tienes esta cuenta bien configurada, tu cuenta de resultados mostrará un ingreso inflado en enero y un hueco artificial en los meses siguientes, lo que confunde a cualquier analista o inversor que revise tus estados financieros.
¿Cómo adaptar el plan de cuentas a cada etapa de tu startup?
El plan de cuentas no es un documento que se diseña una vez y nunca se toca. Las necesidades contables cambian a medida que la startup evoluciona, y un catálogo demasiado complejo para una fase temprana puede ser tan problemático como uno demasiado simple para una fase de crecimiento. La clave está en añadir cuentas cuando la operación real las justifica, no antes.
Etapa pre-revenue (idea y validación)
En esta fase, la startup aún no genera ingresos o los genera de forma muy puntual. El plan puede ser simple: caja, gastos de desarrollo, gastos generales y el capital aportado por los fundadores. No hace falta crear veinte cuentas de ingreso si todavía estás validando si alguien pagará por tu producto. Lo importante es que cada gasto quede clasificado con suficiente detalle como para que, cuando llegue el primer inversor, puedas explicar en qué se ha invertido el dinero.
Etapa de crecimiento temprano
Al comenzar a facturar de forma recurrente, el plan necesita crecer. Aquí es cuando deben separarse los ingresos por tipo de plan, añadirse la cuenta de ingresos diferidos y desglosar los gastos de infraestructura en la nube. También conviene crear cuentas separadas por área de gasto —desarrollo, marketing, ventas y administración— para poder calcular el coste de adquisición de clientes y el margen bruto con precisión.
Etapa de escala
Cuando la startup escala, el plan de cuentas debe soportar informes más sofisticados. En esta etapa se añaden subcuentas por mercado geográfico, por línea de producto o por canal de distribución, lo que permite analizar la rentabilidad de cada segmento de forma independiente. También se vuelven necesarias las cuentas relacionadas con compensación en equity para empleados y la gestión de múltiples monedas si hay operaciones internacionales.
Errores frecuentes al armar el plan de cuentas de una startup
Conocer los errores más habituales te ayuda a evitarlos desde el principio. La mayoría no son fallos técnicos graves: son decisiones de diseño que parecen razonables al principio, pero que generan problemas cuando el volumen de operaciones crece. Los siguientes son los que aparecen con más frecuencia en startups tecnológicas que llevan su contabilidad sin un plan adaptado a su modelo.
- Usar un plan genérico sin adaptar: Copiar el plan de cuentas de una empresa de servicios tradicional y aplicarlo sin cambios a una startup SaaS genera cuentas vacías que nunca se usan y ausencias que obligan a registrar partidas clave en cajones de «otros».
- Mezclar ingresos recurrentes con no recurrentes: Un ingreso puntual por una consultoría y un ingreso mensual por suscripción tienen naturalezas distintas. Mezclarlos en la misma cuenta impide calcular métricas como el MRR o el ARR con precisión.
- Registrar los gastos en la nube como «otros gastos»: La infraestructura tecnológica es un coste directo del servicio. Si no tiene cuenta propia, el margen bruto queda distorsionado y no puedes detectar cuándo el consumo de recursos crece más rápido que los ingresos.
- No crear la cuenta de ingresos diferidos: Reconocer como ingreso el importe total de una suscripción anual el día del cobro es un error contable. Sin una cuenta de ingresos diferidos, la cuenta de resultados muestra picos y valles que no reflejan la realidad del negocio.
- Olvidar separar los gastos por área: Sin cuentas diferenciadas para desarrollo, marketing y administración, es imposible calcular el CAC (coste de adquisición de clientes) ni saber en qué área se concentra el gasto. Esta información es fundamental para cualquier ronda de inversión.
- No planificar el crecimiento del catálogo: Un plan de cuentas con una numeración rígida sin espacio para subcuentas obliga a reorganizar toda la estructura cuando la operación crece. Usar una numeración decimal desde el inicio evita ese problema.
Preguntas frecuentes
¿Cuántas cuentas debe tener el plan de una startup tecnológica?
No existe un número mágico, pero como orientación práctica: una startup en fase de validación puede operar perfectamente con entre 15 y 25 cuentas, una en crecimiento temprano necesita entre 30 y 45, y una en escala puede llegar a 60 o más sin que eso sea excesivo. La regla de oro es que cada cuenta debe tener movimientos reales y frecuentes. Si hay cuentas que llevan meses vacías, probablemente se pueden eliminar o fusionar con otras. Un plan con demasiadas cuentas vacías es tan problemático como uno con demasiado pocas, porque genera ruido y confusión en los informes financieros.
¿El plan de cuentas de una startup SaaS es diferente al de una startup de hardware?
Sí, y de forma significativa. Una startup de hardware necesita cuentas de inventario, coste de materiales, almacén y logística que una SaaS nunca usará. A cambio, una SaaS requiere cuentas de ingresos diferidos, infraestructura en la nube e I+D capitalizable que no tienen relevancia en un modelo de hardware. Ambas comparten la estructura general de activo, pasivo, patrimonio, ingresos y gastos, pero el detalle de cada grupo es completamente distinto. Si tienes un modelo híbrido —hardware más suscripción de software—, el plan debe incluir elementos de ambos mundos y gestionarlos por separado para no mezclar márgenes.
¿Puedo usar el plan general de contabilidad como base para mi startup?
Sí, el Plan General de Contabilidad (PGC) es el marco de referencia obligatorio en muchos países hispanohablantes y puede usarse como base. Lo que necesitas hacer es crear subcuentas dentro de los grupos del PGC que reflejen las particularidades de tu modelo tecnológico. Por ejemplo, dentro del grupo de ingresos puedes crear subcuentas específicas para suscripciones mensuales, suscripciones anuales y servicios profesionales, todas bajo el epígrafe general del PGC que corresponda. Este enfoque te permite cumplir con los requisitos legales y, al mismo tiempo, obtener la granularidad que tu negocio necesita para tomar decisiones informadas. Si tienes dudas sobre la codificación correcta, consultar con un contador especializado en startups tecnológicas siempre es una inversión que se recupera rápido.
¿Qué es el ingreso diferido y por qué aparece en el plan de cuentas?
El ingreso diferido es el dinero que ya has cobrado, pero que todavía no puedes registrar como ingreso porque el servicio asociado aún no se ha prestado. El caso más claro en una startup SaaS: un cliente paga 1.200 euros por una suscripción anual en enero. Solo puedes reconocer 100 euros de ingreso cada mes, a medida que se devenga el servicio. Los 1.100 euros restantes viven en el pasivo como ingreso diferido hasta que llegan los meses siguientes. Esta distinción no es solo una formalidad contable: si reconocieras el año completo en enero, tu cuenta de resultados mostraría un pico artificial que distorsionaría completamente cualquier análisis de rentabilidad mensual o trimestral.
¿Dónde registro los gastos de servidores y servicios en la nube?
Los gastos de infraestructura en la nube —AWS, Google Cloud, Azure, Cloudflare u otros— deben tener una cuenta propia dentro del grupo de gastos operativos tecnológicos. Nunca los agrupes en «otros gastos de explotación», porque son un coste directo de prestar tu servicio. Dependiendo del nivel de detalle que necesites, puedes crear una única cuenta de infraestructura cloud o subcuentas por proveedor o por tipo de recurso (cómputo, almacenamiento, red). Tener este gasto bien identificado te permite calcular tu margen bruto real y detectar eficiencias cuando el consumo crece más rápido que los ingresos, que es una de las alertas más importantes en cualquier negocio SaaS.
¿Cómo registro la inversión de capital de riesgo en el plan de cuentas?
Cuando recibes una ronda de inversión de un fondo de capital de riesgo (venture capital), el dinero entra en tu cuenta bancaria y se registra en el activo. La contrapartida va al patrimonio neto, generalmente dividida entre el capital social y la prima de emisión. El capital social refleja el valor nominal de las nuevas participaciones emitidas, mientras que la prima de emisión recoge el exceso sobre ese valor nominal, que suele ser la mayor parte del importe de la ronda. Si el dinero llega a través de una nota convertible, el registro es distinto: entra como deuda en el pasivo hasta que se convierte en capital en la siguiente ronda de inversión. Para el plan de cuentas y catálogo contable de tu startup, tener estas cuentas bien diferenciadas desde el primer día facilita enormemente los procesos de auditoría y due diligence que exigen los inversores.
¿Cuándo debo activar los gastos de desarrollo de software como intangible?
La activación de gastos de desarrollo como activo intangible requiere que se cumplan varios criterios simultáneamente: que el proyecto sea técnicamente viable, que exista intención de completarlo, que haya recursos suficientes para hacerlo y que sea probable que genere beneficios económicos futuros. Cuando esos requisitos se cumplen, los costes del equipo de desarrollo asignado a ese proyecto dejan de ser un gasto del período y se acumulan en la cuenta de software propio en el activo, donde se amortizan durante su vida útil. Si los requisitos no se cumplen, los gastos van directamente a la cuenta de I+D en el área de gastos. Esta distinción tiene un impacto directo en la cuenta de resultados: activar los gastos de desarrollo mejora el resultado del ejercicio en el corto plazo, pero genera una carga de amortización futura que hay que planificar con cuidado. Al igual que ocurre con el plan de cuentas para una tienda online, la clave está en diseñar una estructura que refleje con fidelidad la naturaleza real de cada operación.
Conclusión
El plan de cuentas de una startup tecnológica no es una formalidad administrativa: es el instrumento que hace visible la realidad financiera de tu negocio. Un catálogo bien diseñado, con cuentas específicas para suscripciones, infraestructura en la nube e I+D, te da una radiografía precisa de lo que entra, lo que sale y lo que realmente vale tu empresa en cada momento.
Ahora que conoces la estructura completa, los grupos esenciales y las cuentas que no pueden faltar, puedes aplicar este modelo a tu propia operación. Empieza con un plan sencillo adaptado a tu etapa actual, añade cuentas a medida que la operación lo justifique y asegúrate de separar siempre los ingresos recurrentes de los puntuales. Ese nivel de orden es lo que convierte los datos contables en decisiones reales.
Si quieres seguir profundizando en este tema, en este sitio web encontrarás más recursos sobre contabilidad, catálogos contables y herramientas financieras pensadas para negocios digitales. Cada artículo está diseñado para que puedas avanzar paso a paso, sin importar el punto de partida.
Sigue aprendiendo:
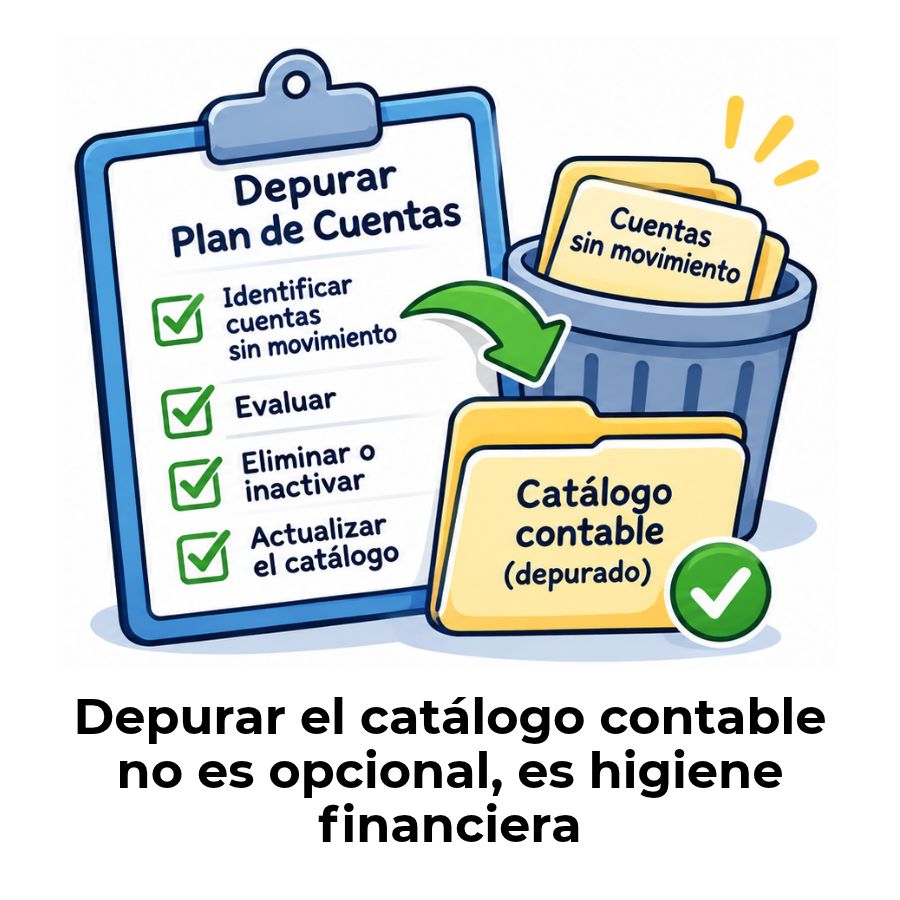
¿Cómo depurar un plan de cuentas con cuentas sin movimiento?
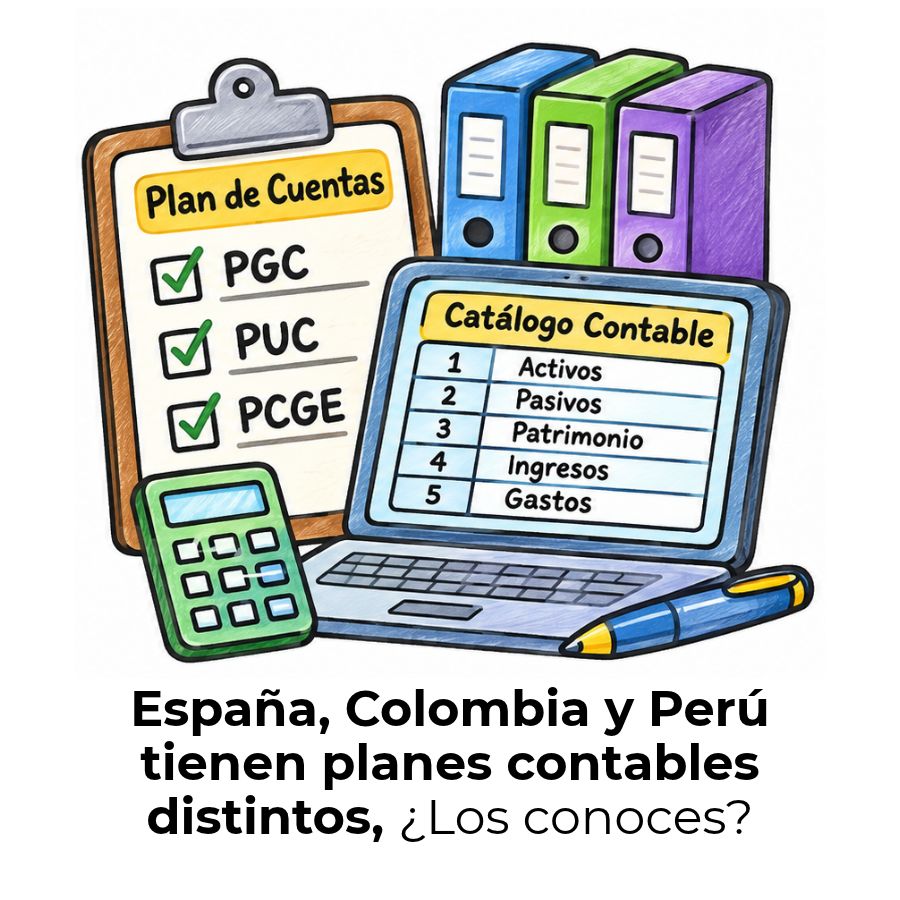
Diferencias entre el PGC, el PUC y el PCGE
¿Cómo elegir la cuenta contable correcta para un gasto?
Errores comunes al diseñar un plan de cuentas
Jerarquía contable: Ordena tus cuentas sin confusión
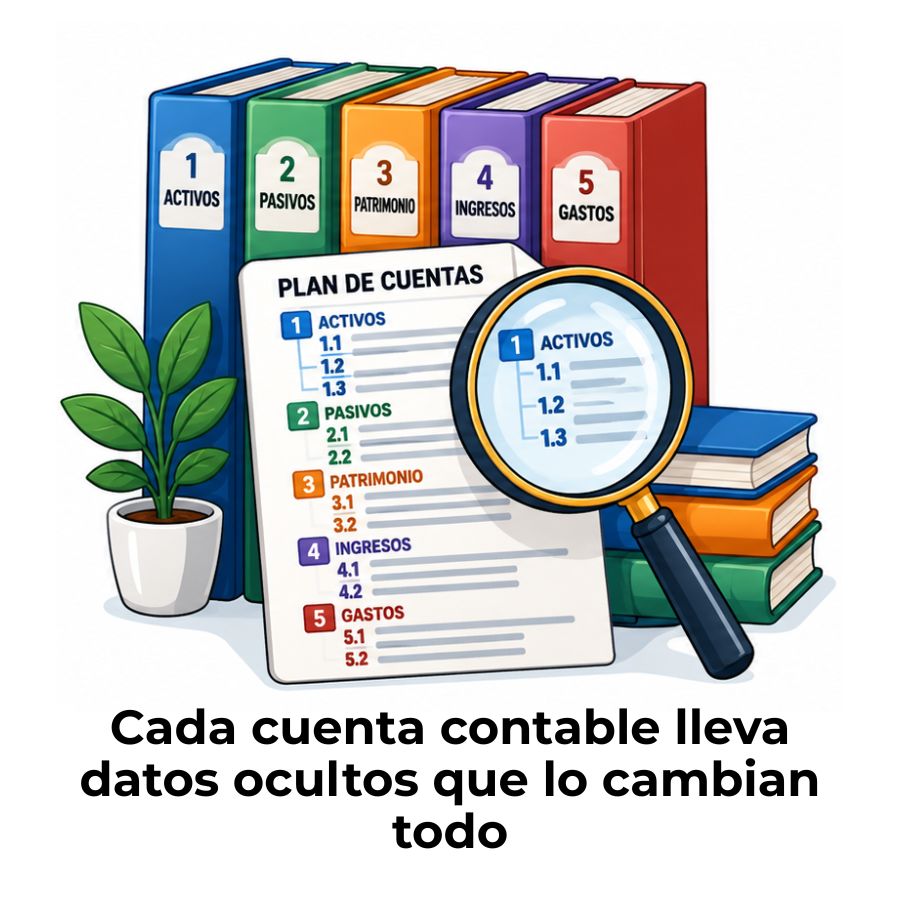
Metadatos contables: El secreto detrás de cada cuenta bien configurada
¿Cómo estandarizar el plan de cuentas de varios clientes?
Cuentas estadísticas: El secreto que pocos contadores explican
