
Abres tu panel de ventas y los números parecen buenos, pero cuando llega el momento de cuadrar cuentas, nada encaja. Eso pasa cuando no existe una estructura contable clara detrás de cada movimiento. Antes de que ese caos se instale en tu negocio, vale la pena entender qué cuentas necesitas y cómo organizarlas.
¿Qué es el plan de cuentas de una tienda online?
El plan de cuentas es el catálogo ordenado de todas las categorías contables que tu tienda online usa para registrar cada movimiento de dinero: ventas, compras, deudas, cobros, gastos de publicidad, comisiones de pasarelas de pago y cualquier otra operación que mueva dinero dentro o fuera de tu negocio.
Funciona como un sistema de carpetas: cada operación tiene su lugar específico. Sin esa organización, es imposible saber si tu negocio está ganando o perdiendo, ni preparar correctamente tus declaraciones fiscales. Un plan de cuentas bien construido es la base de toda la contabilidad de tu e-commerce.
¿Por qué toda tienda online necesita un plan de cuentas?
Una tienda online genera más tipos de movimientos que una tienda física convencional. Cobras por múltiples métodos, pagas comisiones a plataformas de pago, recibes devoluciones, inviertes en publicidad digital y, en ocasiones, vendes a clientes de distintos países. Cada uno de esos movimientos necesita una cuenta específica donde registrarse.
Sin ese catálogo previo, los apuntes contables quedan dispersos, los informes financieros pierden fiabilidad y es muy difícil preparar correctamente los impuestos. Además, si algún día decides escalar tu negocio o buscar financiación, la claridad contable será uno de los primeros requisitos que te van a exigir.
Estructura del plan de cuentas para e-commerce
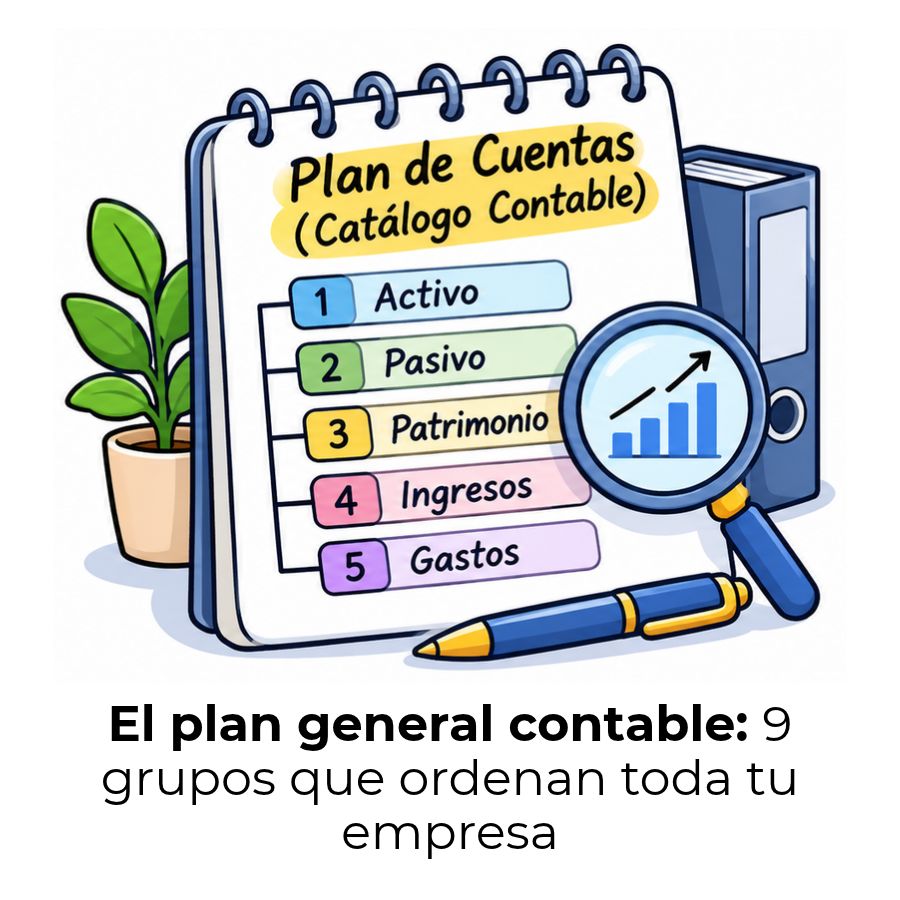
Todo plan de cuentas, independientemente del país o del sistema contable que uses, se organiza en cinco grandes grupos. Conocerlos te permite entender dónde encaja cada operación de tu tienda antes de registrarla. Estos cinco grupos son: activo, pasivo, patrimonio, ingresos y gastos.
Cuentas de activo en una tienda online
El activo agrupa todo lo que tu tienda online tiene y que le pertenece: desde el dinero en caja o en la cuenta bancaria hasta el inventario de productos en almacén. En un e-commerce, el activo también incluye el saldo disponible en las plataformas de cobro digital como PayPal, Stripe o Mercado Pago, ya que ese dinero aún no ha llegado al banco, pero es tuyo.
También forman parte del activo los equipos informáticos, el dominio web si tiene un valor reconocible, los softwares adquiridos con licencia permanente y las cuentas por cobrar —es decir, ventas que ya realizaste, pero cuyo pago todavía está pendiente de liquidar por parte del cliente o de la plataforma de cobro.
Ejemplos de cuentas de activo para un e-commerce
Activo corriente
- Caja y bancos
- Saldo en pasarelas de pago
- Inventario de mercancías
- Cuentas por cobrar a clientes
- IVA soportado / descontable
Activo no corriente
- Equipos informáticos
- Software con licencia perpetua
- Mobiliario de almacén
- Vehículos de reparto
- Dominio y marca registrada
Cuentas de pasivo en una tienda online
El pasivo recoge todo lo que tu tienda le debe a terceros: proveedores de producto, plataformas de logística, préstamos bancarios y los impuestos que ya han sido devengados pero aún no pagados. En el comercio digital, el IVA repercutido a los clientes es uno de los pasivos más habituales, porque lo cobras en nombre de la administración tributaria y debes ingresarlo periódicamente.
También forman parte del pasivo las devoluciones autorizadas que aún no has reembolsado, las comisiones pendientes de pago a marketplaces y los anticipos de clientes que ya cobraste, pero cuyo pedido todavía no has enviado. Registrar bien estos pasivos evita que sobreestimes los ingresos reales de tu negocio.
Cuentas de patrimonio y capital
El patrimonio refleja lo que realmente le pertenece al propietario una vez restadas todas las deudas. Incluye el capital aportado al iniciar el negocio, las utilidades generadas en ejercicios anteriores que no se retiraron y el resultado del ejercicio actual. En términos prácticos, el patrimonio te dice cuánto valdría tu negocio si liquidaras todo hoy.
«El patrimonio neto es el termómetro real de la salud financiera de un negocio: sube cuando generas utilidades y baja cuando las pérdidas se acumulan.»
Ingresos y gastos: las cuentas operativas del e-commerce
Las cuentas de ingresos y gastos son las que registran el resultado de la actividad diaria de tu tienda. No aparecen en el balance de situación, sino en el estado de resultados, y su diferencia determina si tu tienda está siendo rentable o no en un período concreto.
Cuentas de ingresos por ventas online
Los ingresos de una tienda online no siempre se limitan a la venta del producto. También puedes tener ingresos por costes de envío que repercutes al cliente, por servicios adicionales como envoltorios de regalo, por comisiones de afiliados o por ventas en distintos canales o plataformas. Registrar cada tipo de ingreso en su propia cuenta te permite identificar qué fuente de ingresos es más rentable.
Tipos de ingresos habituales en un e-commerce
Ventas de productos
Importe neto sin IVA por cada producto despachado.
Ingresos por envío
Gastos de envío cobrados al cliente por encima del coste real.
Otros ingresos
Afiliados, servicios adicionales, venta de embalaje premium.
Cuentas de gastos específicos del comercio digital
Los gastos de una tienda online tienen particularidades que no encontrarás en un negocio tradicional. Las comisiones de las pasarelas de pago, el coste del hosting, las suscripciones a plataformas de gestión o la inversión en publicidad en redes sociales son gastos recurrentes que necesitan su propia cuenta contable. Agrupar todos los gastos digitales en una sola cuenta es uno de los errores más comunes que confunden el análisis financiero.
- Publicidad digital: inversión en anuncios de Google Ads, Meta Ads u otras plataformas de captación de tráfico de pago.
- Comisiones de pasarelas de pago: porcentaje que cobran PayPal, Stripe, Redsys u otras plataformas por procesar cada transacción.
- Logística y envíos: coste real que pagan a las empresas de transporte por cada pedido enviado al cliente.
- Hosting, dominio y software: suscripciones al servidor web, el nombre de dominio anual y herramientas de gestión como el ERP o el CRM.
- Devoluciones y descuentos: importe de los productos devueltos o los descuentos aplicados que reducen el ingreso bruto registrado.
- Almacenamiento y logística externa: coste del almacén propio o de un operador logístico tercero que gestiona el stock.
Plan de cuentas detallado: tabla completa para e-commerce
A continuación encontrarás un plan de cuentas representativo y adaptado a las necesidades de una tienda online. Los códigos siguen una lógica decimal sencilla: el primer dígito indica el grupo principal y los siguientes añaden detalle. Puedes ajustar los nombres y los códigos al sistema contable de tu país sin cambiar la lógica de clasificación.
| Código | Nombre de la cuenta | Grupo | Descripción / Uso habitual |
|---|---|---|---|
| 1.1.1 | Caja | Activo corriente | Efectivo físico disponible en el negocio. |
| 1.1.2 | Bancos — Cuenta corriente | Activo corriente | Saldo en la cuenta bancaria principal del e-commerce. |
| 1.1.3 | Saldo en PayPal | Activo corriente | Dinero disponible en la cuenta PayPal pendiente de transferir al banco. |
| 1.1.4 | Saldo en Stripe / pasarela de pago | Activo corriente | Importes cobrados en Stripe o plataforma similar aún no transferidos. |
| 1.1.5 | Cuentas por cobrar — Clientes | Activo corriente | Ventas realizadas cuyo cobro está pendiente de recibir. |
| 1.1.6 | IVA soportado / descontable | Activo corriente | IVA pagado en compras que puedes descontar de la declaración fiscal. |
| 1.1.7 | Anticipo a proveedores | Activo corriente | Pagos adelantados a proveedores por mercancías aún no recibidas. |
| 1.2.1 | Inventario de mercancías | Activo corriente | Valor del stock de productos disponibles para la venta. |
| 1.3.1 | Equipos informáticos | Activo no corriente | Ordenadores, servidores y periféricos usados en la gestión de la tienda. |
| 1.3.2 | Software — Licencias permanentes | Activo no corriente | Programas adquiridos con licencia de uso indefinido (ERP, diseño, etc.). |
| 1.3.3 | Mobiliario de almacén | Activo no corriente | Estanterías, mesas de embalaje y mobiliario vinculado a la logística. |
| 2.1.1 | Proveedores — Cuentas por pagar | Pasivo corriente | Deudas con proveedores de producto o material pendientes de pago. |
| 2.1.2 | IVA repercutido / por pagar | Pasivo corriente | IVA cobrado a los clientes que debes ingresar a la administración fiscal. |
| 2.1.3 | Comisiones de marketplace por pagar | Pasivo corriente | Comisiones devengadas pero aún no pagadas a Amazon, Etsy u otros canales. |
| 2.1.4 | Devoluciones por reembolsar | Pasivo corriente | Importes autorizados de devolución pendientes de transferir al cliente. |
| 2.1.5 | Anticipos de clientes | Pasivo corriente | Pagos recibidos de clientes por pedidos que aún no se han despachado. |
| 2.2.1 | Préstamos bancarios a largo plazo | Pasivo no corriente | Financiación bancaria con vencimiento superior a un año. |
| 3.1.1 | Capital social | Patrimonio | Aportación inicial del propietario o los socios al constituir el negocio. |
| 3.1.2 | Utilidades retenidas | Patrimonio | Beneficios de ejercicios anteriores que no se distribuyeron. |
| 3.1.3 | Resultado del ejercicio | Patrimonio | Ganancia o pérdida generada en el período contable actual. |
| 4.1.1 | Ventas de productos — Tienda online | Ingresos | Importe neto (sin IVA) de los productos vendidos a través del canal web. |
| 4.1.2 | Ventas en marketplaces | Ingresos | Importe neto de ventas realizadas en Amazon, Etsy, Mercado Libre u otros. |
| 4.1.3 | Ingresos por gastos de envío | Ingresos | Importe cobrado al cliente por el servicio de envío del pedido. |
| 4.1.4 | Otros ingresos operativos | Ingresos | Afiliaciones, servicios adicionales, packaging premium y similares. |
| 5.1.1 | Costo de ventas — Mercancías | Gastos | Valor de coste del producto vendido que sale del inventario. |
| 5.1.2 | Logística y transporte | Gastos | Coste real pagado a las empresas de mensajería por el envío de pedidos. |
| 5.1.3 | Comisiones de pasarelas de pago | Gastos | Porcentaje cobrado por PayPal, Stripe u otras plataformas por transacción. |
| 5.1.4 | Publicidad y marketing digital | Gastos | Inversión en Google Ads, Meta Ads, influencers y otras acciones pagadas. |
| 5.1.5 | Hosting, dominio y software SaaS | Gastos | Suscripciones recurrentes al servidor web, dominio anual y aplicaciones en la nube. |
| 5.1.6 | Devoluciones y descuentos concedidos | Gastos | Importe de productos devueltos o descuentos que reducen el ingreso bruto. |
| 5.1.7 | Almacenamiento — Operador logístico | Gastos | Coste de externalizar el almacén a un operador logístico externo (3PL). |
| 5.1.8 | Sueldos y salarios | Gastos | Remuneración del personal propio vinculado a la operación de la tienda. |
| 5.1.9 | Gastos financieros | Gastos | Intereses de préstamos y comisiones bancarias asociadas al negocio. |
¿Cómo registrar las principales operaciones de una tienda online?
Conocer las cuentas es solo la mitad del trabajo. La otra mitad es saber cómo moverlas correctamente cuando ocurre una operación. En contabilidad, cada movimiento afecta al menos a dos cuentas al mismo tiempo: una se carga (débito) y otra se abona (crédito). Ese principio se llama partida doble y aplica siempre, sin excepciones.
Registro contable de una venta online
Cuando un cliente paga un pedido a través de tu tienda, ocurren dos cosas simultáneamente: registras un ingreso por la venta y un pasivo por el IVA que cobraste. Si además el producto sale del almacén, también debes reducir el inventario y registrar el costo de ventas correspondiente. Separar el ingreso neto del IVA desde el primer momento evita errores importantes en las declaraciones fiscales.
| Cuenta | Tipo | Débito | Crédito |
|---|---|---|---|
| Saldo en Stripe / pasarela de pago (1.1.4) | Activo | 121,00 | — |
| Ventas de productos — Tienda online (4.1.1) | Ingresos | — | 100,00 |
| IVA repercutido / por pagar (2.1.2) | Pasivo | — | 21,00 |
| Costo de ventas — Mercancías (5.1.1) | Gastos | 60,00 | — |
| Inventario de mercancías (1.2.1) | Activo | — | 60,00 |
Registro contable de una devolución
Las devoluciones son una realidad habitual en el comercio online. Cuando un cliente devuelve un producto, debes revertir el ingreso registrado, recuperar el IVA y, si el artículo vuelve en buen estado, reincorporarlo al inventario. Registrar las devoluciones de forma incompleta es uno de los errores que más distorsiona la cuenta de resultados de un e-commerce.
| Cuenta | Tipo | Débito | Crédito |
|---|---|---|---|
| Devoluciones y descuentos concedidos (5.1.6) | Gastos | 100,00 | — |
| IVA repercutido / por pagar (2.1.2) | Pasivo | 21,00 | — |
| Devoluciones por reembolsar (2.1.4) | Pasivo | — | 121,00 |
| Inventario de mercancías (1.2.1) | Activo | 60,00 | — |
| Costo de ventas — Mercancías (5.1.1) | Gastos | — | 60,00 |
Registro de comisiones de pasarelas de pago
Cada vez que Stripe, PayPal u otra pasarela transfiere el dinero a tu banco, descuenta automáticamente su comisión. Muchos propietarios de tiendas online no registran ese descuento como gasto y simplemente anotan el importe neto recibido, lo que provoca que el ingreso quede subvalorado. Lo correcto es registrar el ingreso bruto y la comisión como gasto separado, para que tus informes reflejen lo que realmente ocurrió.
Ejemplo: Stripe transfiere 97,00 € descontando 3,00 € de comisión de una venta de 100,00 €
Cargo (Débito)
Bancos — Cuenta corriente (1.1.2): 97,00 €
Comisiones de pasarelas de pago (5.1.3): 3,00 €
Abono (Crédito)
Saldo en Stripe / pasarela de pago (1.1.4): 100,00 €
Errores frecuentes al armar el plan de cuentas de un e-commerce
Construir el plan de cuentas por primera vez suele llevar a cometer errores que, aunque parecen pequeños al inicio, generan problemas serios cuando los datos empiezan a acumularse. Detectar y corregir estos errores desde el principio ahorra tiempo, dinero y confusión en los informes financieros.
Otro error habitual es no contar con una cuenta específica para los anticipos de clientes. Cuando alguien paga un pedido que todavía no has enviado, ese importe no es un ingreso: es un pasivo, porque todavía tienes la obligación de entregar el producto. Contabilizarlo como ingreso desde el primer momento infla artificialmente los resultados.
Si quieres entender mejor cómo se organiza la contabilidad en otros tipos de negocios con características especiales, puede resultarte útil consultar el plan de cuentas para inmobiliarias, donde la gestión de activos, ingresos por arrendamiento y pasivos tiene su propia lógica que ilustra muy bien cómo adaptar el catálogo contable a un modelo de negocio específico.
Preguntas frecuentes
¿Qué cuentas contables usa una tienda online?
Una tienda online utiliza cuentas de los cinco grupos principales: activo (caja, bancos, saldos en pasarelas de pago, inventario), pasivo (proveedores, IVA por pagar, devoluciones pendientes), patrimonio (capital y utilidades), ingresos (ventas por canal) y gastos (logística, publicidad digital, comisiones de plataformas de cobro y software). Las cuentas más específicas del e-commerce son las de pasarelas de pago y comisiones de marketplace, que no existen en la contabilidad de un negocio físico tradicional. El número exacto de cuentas dependerá de la complejidad operativa y los canales de venta que uses.
¿Cuántas cuentas necesita un e-commerce pequeño?
Un e-commerce pequeño puede funcionar correctamente con entre 20 y 35 cuentas bien elegidas. Lo prioritario no es la cantidad, sino que cada tipo de operación habitual —venta, compra de producto, pago de logística, comisión de pasarela, publicidad— tenga su cuenta asignada desde el inicio. Empezar con un catálogo pequeño pero coherente es siempre mejor que crear cuentas nuevas sin criterio cada vez que surge una operación distinta. A medida que el negocio crece, el plan de cuentas puede ampliarse sin romper la estructura base.
¿Cómo se contabiliza una venta por internet?
Al registrar una venta online, debes cargar la cuenta de la pasarela de pago o del banco por el importe total cobrado al cliente, abonar la cuenta de ingresos por ventas por el importe neto sin impuestos y abonar la cuenta de IVA repercutido por el importe del impuesto. Si el producto sale del almacén, también debes cargar el costo de ventas y abonar el inventario. El principio de partida doble obliga a que el total de débitos sea siempre igual al total de créditos en cada asiento. Separar correctamente el IVA desde el momento de la venta es lo que más errores evita.
¿El plan de cuentas de una tienda online es igual al de una tienda física?
La estructura de cinco grupos (activo, pasivo, patrimonio, ingresos y gastos) es la misma, pero las cuentas específicas difieren en aspectos relevantes. Una tienda online necesita cuentas para saldos en pasarelas de pago digitales, comisiones de marketplace, publicidad en plataformas digitales, software SaaS, logística externa y devoluciones online, que son habituales en el e-commerce pero inexistentes o poco relevantes en un comercio físico. Adaptar el plan de cuentas a las operaciones reales del canal digital es lo que hace que los informes financieros sean verdaderamente útiles para tomar decisiones sobre el negocio.
¿Cómo se registran las comisiones de PayPal o Stripe en contabilidad?
La forma correcta es registrar el importe bruto cobrado en la cuenta de la pasarela correspondiente (activo) y, en el momento en que la plataforma transfiere el dinero al banco descontando su comisión, registrar el neto recibido en bancos y la diferencia como gasto en la cuenta de comisiones de pasarelas de pago. El error más frecuente es registrar únicamente el importe neto transferido al banco, lo que hace que el ingreso quede infravalorado y el gasto de comisión quede invisible en los informes. Mantener una cuenta separada para cada plataforma facilita mucho la conciliación mensual. También puedes explorar más recursos sobre contabilidad especializada en el apartado de plan de cuentas y catálogo contable de este sitio.
¿Qué cuenta contable corresponde al inventario de una tienda online?
El inventario de una tienda online se registra dentro del activo corriente, habitualmente bajo una cuenta denominada «Inventario de mercancías» o «Existencias de productos para la venta». Su saldo representa el valor de coste de todos los productos disponibles en almacén en un momento dado. Cuando vendes un artículo, debes reducir el saldo del inventario y cargar el costo de ventas por ese mismo importe, para que la cuenta refleje siempre el stock real. Si trabajas con un operador logístico externo, el inventario sigue siendo tuyo aunque físicamente esté en sus instalaciones.
¿Cómo se contabilizan las devoluciones en un e-commerce?
Las devoluciones requieren revertir parcialmente la venta original. Debes cargar la cuenta de devoluciones y descuentos concedidos (gasto) por el importe neto del producto, cargar el IVA repercutido (reduciendo ese pasivo) y abonar la cuenta de devoluciones por reembolsar (pasivo) por el importe total que le devolverás al cliente. Si el artículo regresa en buen estado, también debes reincorporarlo al inventario y reducir el costo de ventas. Registrar las devoluciones de forma completa es indispensable para que el margen bruto de tu tienda refleje la realidad, especialmente en negocios con tasas de devolución elevadas como moda o electrónica.
Conclusión
El plan de cuentas de una tienda online no es un trámite burocrático: es la herramienta que te permite saber con precisión si tu negocio genera beneficios reales, dónde se van los recursos y qué áreas necesitan ajuste. Una estructura contable bien diseñada desde el principio transforma los datos de tu tienda en información útil para tomar decisiones.
A lo largo de este artículo viste los cinco grupos principales, las cuentas específicas que el comercio digital necesita —pasarelas de pago, comisiones de marketplace, devoluciones— y cómo registrar correctamente las operaciones más habituales. Puedes aplicar estos conceptos desde hoy mismo, ajustando los nombres y códigos al sistema contable de tu país y al tamaño actual de tu negocio.
La contabilidad se vuelve más fácil cuanto antes le das un orden claro. Si quieres seguir aprendiendo sobre catálogos contables adaptados a distintos tipos de negocios, este sitio web tiene mucho más por ofrecerte.
Sigue aprendiendo:
¿Qué es el plan general contable?
¿Cómo crear una cuenta nueva en el plan de cuentas?
Diferencias entre el PGC, el PUC y el PCGE
Plan de cuentas para una empresa comercial
Plan de cuentas para una empresa industrial
Partes de un catálogo contable: Estructura y componentes
Plan de cuentas en Bolivia: Estructura completa
Escalamiento de incidencias contables
