
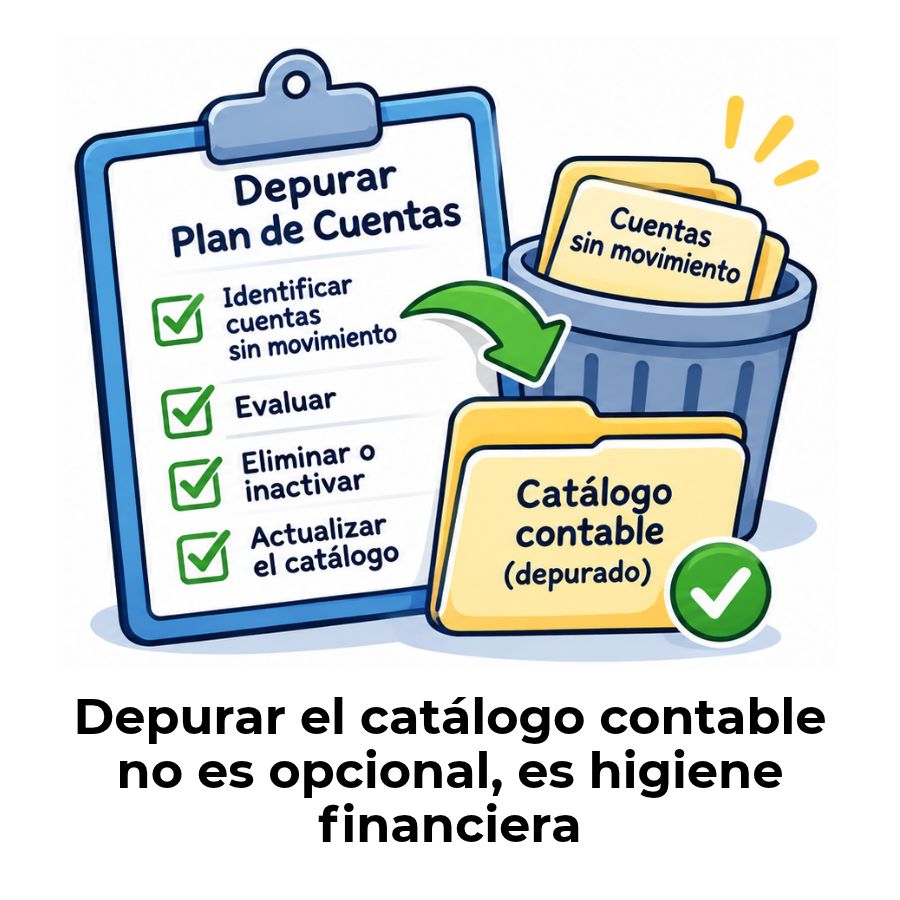
Depurar un plan de cuentas con cuentas sin movimiento consiste en identificar cuáles no han registrado actividad, verificar si pueden eliminarse o si conviene inactivarlas, y documentar cada cambio. El objetivo es mantener un catálogo limpio, coherente y libre de registros que ya no aportan nada a tu contabilidad.
¿Qué significa depurar un plan de cuentas?
Depurar un plan de cuentas es el proceso de revisar, limpiar y reorganizar el catálogo contable para eliminar o desactivar las cuentas que ya no cumplen ninguna función dentro de la empresa. No se trata de un simple borrado masivo, sino de un análisis cuidadoso que distingue qué cuentas pueden retirarse sin consecuencias y cuáles requieren un tratamiento diferente antes de tocarlas.
El resultado de una depuración bien hecha es un catálogo más compacto, fácil de navegar y libre de ruido visual. Cuando el contador abre el plan de cuentas para registrar una operación, solo ve lo que realmente existe y se usa, lo que reduce los errores de selección y hace más ágil el trabajo diario.
Diferencia entre cuenta inactiva, sin movimiento y en desuso
Aunque a veces se usan como sinónimos, estos tres conceptos no significan lo mismo. Una cuenta sin movimiento es aquella que existe en el catálogo, pero no ha registrado ningún asiento durante un período determinado, generalmente el ejercicio en curso o el anterior. Una cuenta inactiva es una que ha sido marcada deliberadamente como no disponible para registrar nuevas operaciones, aunque puede conservar su historial. Una cuenta en desuso es aquella que, por los cambios en la actividad de la empresa, dejó de ser relevante y ya no se utilizará en el futuro.
Entender esta distinción es el primer paso antes de depurar, porque cada tipo de cuenta requiere una acción diferente: algunas se pueden eliminar de inmediato, otras conviene inactivarlas para conservar el historial, y algunas simplemente necesitan ser reclasificadas dentro del mismo catálogo.
¿Cuándo es obligatorio hacer esta revisión?
No existe una fecha única obligatoria para todos los casos, pero hay momentos en los que depurar el plan de cuentas se convierte en una necesidad práctica urgente: al cierre del ejercicio contable, antes de migrar a un nuevo software de contabilidad, cuando se detectan errores sistemáticos en los reportes financieros o cuando el catálogo ha crecido tanto que resulta difícil encontrar las cuentas correctas al registrar una operación.
En empresas sujetas a contabilidad electrónica, cualquier modificación en el catálogo de cuentas debe comunicarse a la autoridad fiscal correspondiente según las disposiciones vigentes en cada país. Por eso, antes de ejecutar una depuración, conviene verificar las obligaciones de reporte que aplican en tu caso específico.
¿Por qué acumulas cuentas sin movimiento en tu catálogo?
El origen más habitual es la adopción de un catálogo estándar al inicio de la empresa. Los sistemas contables generan decenas o cientos de cuentas predefinidas que cubren toda clase de operaciones posibles, pero la mayoría de las empresas solo utiliza una fracción de ellas. Las demás quedan ahí, ocupando espacio y generando confusión desde el primer día.
Otro motivo frecuente es la creación de cuentas específicas para proyectos o períodos concretos que luego no se cerraron correctamente. También ocurre cuando hay rotación de personal contable: cada contador puede haber añadido cuentas con criterios distintos, dejando duplicados o cuentas redundantes que nadie se atrevió a eliminar después.
Causas más comunes del acúmulo de cuentas sin movimiento
Catálogo estándar no adaptado
Se usa el catálogo predefinido del sistema sin eliminar las cuentas que la empresa nunca necesitará.
Proyectos cerrados sin depurar
Se abren cuentas para proyectos temporales que, al finalizar, no se inactivan ni se eliminan.
Rotación de personal contable
Distintos contadores crean cuentas con criterios diferentes, dejando duplicados o registros redundantes.
Errores de captura no corregidos
Cuentas creadas por error durante la captura de datos y que nunca se revisaron ni eliminaron.
Condiciones que debe cumplir una cuenta para poder eliminarse
No todas las cuentas sin movimiento son candidatas directas a la eliminación. Antes de tomar esa decisión, el sistema contable y las normas aplicables imponen ciertas condiciones que debes verificar. Saltarse esta revisión puede generar inconsistencias en los reportes o incluso bloquear el proceso de eliminación a mitad del camino.
- Saldo cero en todos los períodos: La cuenta no debe tener saldo inicial ni saldo en ninguna actividad registrada. Si existe cualquier importe, aunque sea mínimo, el sistema generalmente impide la eliminación directa.
- Sin movimientos asociados: No debe haber pólizas, asientos contables, conciliaciones ni ningún otro documento vinculado a esa cuenta, ni siquiera en períodos anteriores.
- Sin cuentas hijas dependientes: Si la cuenta que deseas eliminar es una cuenta padre o título, primero debes resolver todas las subcuentas que dependen de ella. No puedes eliminar el nivel superior mientras existan niveles inferiores activos.
- Sin vínculos con otros módulos: En sistemas integrados, algunas cuentas están enlazadas con módulos de nómina, inventarios o cuentas por pagar. Antes de eliminarlas, debes desactivar esos vínculos para evitar errores en otros procesos.
- Validación fiscal previa: En países donde existe contabilidad electrónica obligatoria, eliminar una cuenta del catálogo puede requerir notificación a la autoridad fiscal. Verifica este requisito antes de proceder.
Pasos para depurar un plan de cuentas con cuentas sin movimiento
El proceso completo sigue una secuencia lógica que va desde el diagnóstico hasta la validación final. Respetar ese orden evita que tengas que deshacer cambios por haberse adelantado a pasos que aún no estaban listos. A continuación, se describen los cinco pasos que estructuran una depuración correcta.
Paso 1 — Genera el reporte de cuentas sin movimiento
El punto de partida es obtener, desde el sistema contable, un listado de todas las cuentas que no han tenido ningún asiento durante el período que defines como referencia. La mayoría de los software de contabilidad permiten filtrar por rango de cuentas y por período sin actividad, lo que te da una vista clara de cuáles están vacías y cuáles tienen historial de movimientos que podría no ser visible a primera vista.
Antes de continuar, guarda una copia de respaldo completa del catálogo actual. Este paso no es opcional: si durante la depuración eliminas algo que no debías, necesitas tener un punto de restauración. Muchos sistemas permiten exportar el catálogo en formato Excel o PDF; utiliza esa función antes de hacer cualquier cambio.
Paso 2 — Clasifica las cuentas según su situación
Una vez que tienes el listado, el siguiente paso es analizar cada cuenta para determinar en qué categoría cae. No todas las cuentas sin movimiento son iguales: algunas son candidatas directas a la eliminación, otras requieren un análisis más cuidadoso antes de decidir qué hacer con ellas.
| Situación de la cuenta | Característica principal | Acción recomendada |
|---|---|---|
| Sin movimiento y saldo cero | Nunca registró operaciones ni tiene importe pendiente | Candidata directa a eliminación |
| Sin movimiento reciente, pero con historial | Tuvo movimientos en años anteriores; saldo actual en cero | Evaluar inactivación para conservar historial |
| Sin movimiento, pero con saldo pendiente | Registra un importe que no ha sido liquidado ni ajustado | Regularizar el saldo antes de cualquier acción |
| Creada por error o duplicada | Repite funciones de otra cuenta ya activa | Eliminar tras confirmar que no tiene movimientos |
| Vinculada a otro módulo del sistema | Está enlazada con nómina, inventario u otro proceso | Desactivar el vínculo primero; luego evaluar |
Paso 3 — Decide entre eliminar, inactivar o reclasificar
Con la clasificación del paso anterior en la mano, ya puedes tomar una decisión concreta para cada cuenta. Eliminar es la opción más definitiva: la cuenta desaparece del catálogo y no se puede recuperar. Inactivar es más conservadora: la cuenta deja de estar disponible para nuevos registros, pero su historial se mantiene y puede consultarse en cualquier momento. Reclasificar se aplica cuando la cuenta tiene una función válida; sin embargo, está ubicada en el lugar equivocado dentro del catálogo.
La regla general es sencilla: si la cuenta nunca tuvo movimientos y no tiene ningún vínculo, elimínala. Si tuvo actividad en el pasado, aunque el saldo actual sea cero, inactivarla es la decisión más segura para conservar la trazabilidad histórica de las operaciones sin contaminar el catálogo activo.
Paso 4 — Ejecuta los ajustes y deja evidencia documental
Al ejecutar las eliminaciones o inactivaciones, el sistema puede generar un listado de incidencias con las cuentas que no pudo procesar, generalmente porque tienen algún vínculo que no se detectó en el análisis previo. Revisa ese listado con atención antes de darlo por cerrado. Cada cuenta que no pudo eliminarse requiere una acción adicional por tu parte.
Documenta cada cambio que realices: qué cuenta se eliminó, en qué fecha, por qué motivo y quién autorizó la decisión. Esta evidencia documental es tu respaldo ante cualquier revisión posterior, ya sea interna, de auditoría o fiscal. Guarda también el reporte de incidencias que genera el sistema, ya que forma parte del expediente de la depuración.
Paso 5 — Valida el plan de cuentas depurado
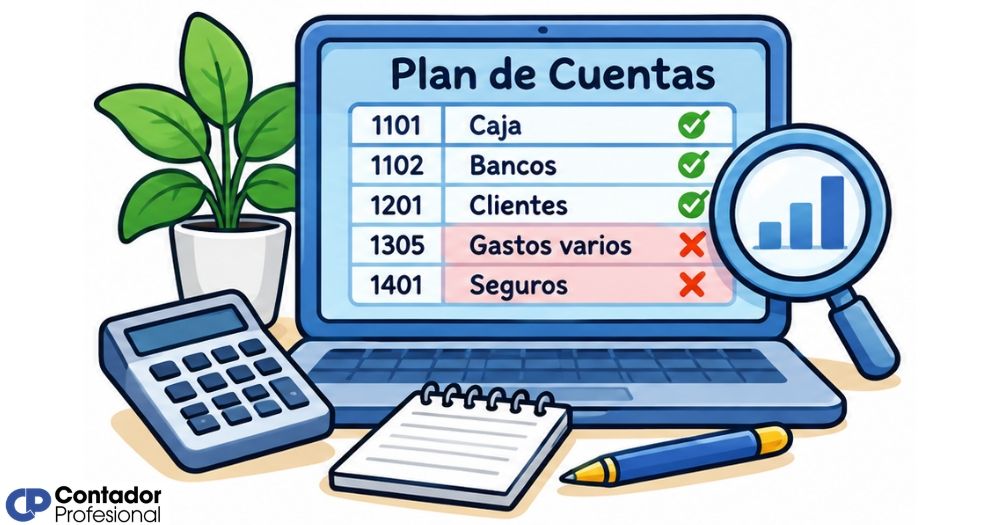
Una vez concluidas las eliminaciones e inactivaciones, genera los reportes de balanza de comprobación y estado de situación financiera para verificar que los totales cuadran exactamente igual que antes de la depuración. Si algún número cambió, hay un error en el proceso que debes identificar y corregir antes de dar por terminado el trabajo.
También conviene recorrer visualmente el catálogo depurado para confirmar que la jerarquía de cuentas sigue siendo coherente: que no quedaron cuentas padre sin cuentas hijas, que los grupos y subgrupos mantienen su lógica y que no hay cuentas huérfanas sin clasificación correcta. Un catálogo bien depurado debe verse limpio y navegable desde el primer vistazo.
¿Qué diferencia hay entre eliminar e inactivar una cuenta contable?
Esta es una de las dudas más frecuentes al momento de depurar el catálogo, y resolverla bien marca la diferencia entre una depuración efectiva y un problema contable futuro. Eliminar una cuenta la borra definitivamente del sistema: desaparece del catálogo, no se puede recuperar y, si la cuenta tenía cualquier vínculo que no se detectó, puede generar errores en otros módulos o reportes.
Si no estás seguro de cómo eliminar una cuenta, establece su estado como inactivo: conservas el historial sin arriesgar la integridad del catálogo.
Inactivar una cuenta, en cambio, la deja en el sistema, pero la marca como no disponible para nuevas operaciones. Los usuarios no la verán en las listas de selección al registrar asientos, pero el sistema mantiene todos sus registros históricos. Esta opción es especialmente útil cuando la cuenta tuvo movimientos en ejercicios anteriores y necesitas conservar esa trazabilidad para efectos de auditoría o comparación histórica.
🗑️ Eliminar una cuenta
- La borra definitivamente del catálogo
- No se puede recuperar después
- Solo posible si no tiene movimientos ni vínculos
- Ideal para cuentas creadas por error
- Reduce visualmente el catálogo
🔒 Inactivar una cuenta
- La desactiva pero conserva el historial
- No aparece en listas de selección activas
- Se puede reactivar si es necesario en el futuro
- Ideal cuando tuvo movimientos anteriores
- Mantiene la trazabilidad para auditorías
La recomendación práctica es sencilla: si una cuenta nunca tuvo un solo asiento y no tiene ningún vínculo con otros módulos, puedes eliminarla sin problema. Si en algún momento del pasado registró movimientos, aunque el saldo hoy sea cero, inactivarla es la opción más segura. Puedes leer más sobre cuándo y cómo aplicar estos criterios en el contexto de la gestión del plan de cuentas y catálogo contable.
Errores frecuentes al depurar el catálogo de cuentas
El entusiasmo por limpiar el catálogo a veces lleva a cometer errores que después cuestan más tiempo del que se ahorró. El más común es eliminar cuentas sin revisar si tienen saldo histórico en períodos anteriores. Un sistema puede mostrar una cuenta sin movimientos en el ejercicio actual, pero eso no garantiza que esté completamente vacía en todos los períodos.
- No hacer respaldo previo: Eliminar cuentas sin guardar una copia del catálogo original es el error con consecuencias más difíciles de revertir. Siempre trabaja sobre una base de respaldo.
- Eliminar cuentas con saldo histórico: Aunque el saldo actual sea cero, si la cuenta registró movimientos en años anteriores, eliminarla puede romper la coherencia de los reportes comparativos.
- Ignorar las cuentas hijas: Intentar eliminar una cuenta padre sin antes resolver sus subcuentas provoca errores en el sistema y deja el catálogo en un estado inconsistente.
- No documentar los cambios: Una depuración sin evidencia escrita es un problema ante cualquier revisión posterior. Cada eliminación debe quedar registrada con fecha, motivo y autorización.
- Saltarse la validación final: Dar por concluida la depuración sin revisar que los balances cuadran igual que antes es arriesgarse a descubrir el error mucho más tarde, cuando ya es difícil rastrear su origen.
- No verificar las obligaciones fiscales: En jurisdicciones con contabilidad electrónica, modificar el catálogo sin notificar a la autoridad puede generar inconsistencias entre la contabilidad del contribuyente y la información enviada al fisco.
Uno de los puntos que más dudas genera es saber si la depuración puede hacerse en cualquier momento del año. Para resolverlo con precisión, puedes consultar el artículo sobre si se puede modificar el plan de cuentas durante el ejercicio, donde se analizan los criterios y restricciones que aplican según el momento del año en que se realiza el cambio.
Preguntas frecuentes
¿Se puede depurar el plan de cuentas en medio del ejercicio contable?
Sí, es posible hacerlo durante el ejercicio, pero requiere más precaución que si se realiza al cierre. En mitad del período hay operaciones en curso, anticipos abiertos y conciliaciones pendientes que pueden estar vinculados a cuentas que parecen inactivas. Antes de eliminar cualquier cuenta durante el ejercicio, verifica que no tenga relación con ningún proceso en marcha y, si la normativa de tu país exige notificación fiscal por modificaciones al catálogo, cúmplela antes de ejecutar el cambio.
¿Qué pasa si elimino una cuenta que tenía saldo histórico?
Si el sistema lo permitió y la cuenta tenía registros históricos, los reportes comparativos de períodos anteriores pueden mostrar inconsistencias o simplemente dejar de balancear correctamente. En algunos sistemas, la eliminación de una cuenta con historial rompe la integridad de los estados financieros de ejercicios previos, lo que puede ser un problema serio en una auditoría o revisión fiscal. Por ese motivo, la opción más segura para cuentas con historial siempre es inactivarlas, no eliminarlas.
¿Cuántas veces al año se recomienda depurar el plan de cuentas?
No existe una frecuencia única obligatoria para todos los casos. Lo razonable es hacer una revisión profunda al cierre de cada ejercicio contable y, durante el año, revisiones más ligeras cada trimestre para detectar cuentas que se crearon por error o que dejaron de tener función. Las empresas con mayor volumen de operaciones o mayor rotación de personal contable suelen beneficiarse de revisiones más frecuentes, porque el catálogo tiende a crecer más rápido y de forma menos controlada.
¿Es lo mismo depurar que actualizar el plan de cuentas?
No son exactamente lo mismo, aunque a menudo se hacen de forma simultánea. Depurar se refiere al proceso de eliminar o inactivar las cuentas que ya no tienen función dentro del catálogo. Actualizar implica revisar la estructura completa y hacer los ajustes necesarios para que el catálogo refleje la realidad actual de la empresa, lo que puede incluir tanto eliminar cuentas obsoletas como crear nuevas que respondan a actividades recientes. Una actualización generalmente incluye la depuración, pero va más allá de ella.
¿Qué documentos debo conservar después de depurar las cuentas?
Al terminar la depuración, conserva al menos estos documentos: el reporte de cuentas sin movimiento que generaste al inicio, el listado de las cuentas eliminadas o inactivadas con la fecha y el motivo de cada decisión, el nombre de quien autorizó los cambios, el reporte de incidencias que generó el sistema durante el proceso y una copia de la balanza de comprobación antes y después de la depuración para demostrar que los totales no variaron. Este expediente es tu respaldo documental ante cualquier revisión interna o externa.
¿Qué ocurre con las cuentas padre cuando se eliminan sus cuentas hijas?
Cuando eliminas todas las cuentas hijas de una cuenta padre, esta queda como una cuenta de nivel superior sin subcuentas dependientes. En algunos sistemas, una cuenta padre sin hijas puede seguir activa y usarse directamente para registrar operaciones; en otros, queda en un estado intermedio que conviene revisar. Si la cuenta padre tampoco tiene función por sí sola después de quedar sin hijas, el siguiente paso lógico es evaluarla también para inactivarla o eliminarla, siempre verificando que no tenga saldo ni movimientos propios.
¿Cómo identifico las cuentas creadas por error en el catálogo?
Las cuentas creadas por error suelen tener señales reconocibles: nombres incompletos o genéricos como «cuenta 1» o «prueba», códigos que no siguen la lógica numérica del catálogo, cuentas duplicadas con nombres casi idénticos a otras ya existentes o cuentas ubicadas en un grupo que no corresponde con su naturaleza. También es común encontrar cuentas con nombres en otro idioma o con caracteres especiales que indican una importación mal configurada. Revisar el catálogo ordenado por código numérico y por nombre facilita detectar este tipo de registros.
Conclusión
Depurar un plan de cuentas con cuentas sin movimiento no es una tarea puntual que se hace una vez y se olvida: es un hábito contable que mantiene tu catálogo ordenado, coherente y útil para el trabajo diario. El proceso pasa por identificar las cuentas inactivas, clasificarlas correctamente y decidir, con criterio, si cada una debe eliminarse, inactivarse o reclasificarse dentro del catálogo.
Los puntos que marcan la diferencia en una depuración bien hecha son el respaldo previo, la clasificación cuidadosa de cada cuenta y la documentación de cada cambio. Aplicar estos criterios en orden te permite completar el proceso sin generar inconsistencias en los reportes financieros ni problemas ante revisiones fiscales o de auditoría.
Si esta explicación te ayudó a entender cómo funciona la depuración del catálogo contable, en este sitio web encontrarás más contenido sobre plan de cuentas, registro contable y gestión financiera que puede seguir sumando a tu formación. Explorar esos temas con la misma calma y el mismo orden con que se depura un catálogo es la mejor forma de seguir construyendo una base contable sólida.
Sigue aprendiendo:
Plan de cuentas para restaurantes: Estructura completa
Diferencias entre el PGC de 1990 y el de 2007
Catálogo de cuentas en Panamá: Estructura y ejemplos
Dimensiones contables: El secreto detrás del orden financiero
Plan de cuentas para clínicas: Estructura completa
Plan de cuentas para colegios: Estructura completa
Plan de cuentas para inmobiliarias: Guía completa
Integridad referencial en el catálogo contable
