
Tienes diez clientes y, con suerte, dos de ellos comparten algo en su plan de cuentas. El resto son mundos separados: codificaciones distintas, criterios distintos, lógica propia. Cada vez que abres un expediente nuevo, partes de cero. Hay una forma de cambiar eso sin forzar a nadie a renunciar a lo que necesita.
¿Qué significa estandarizar el plan de cuentas?
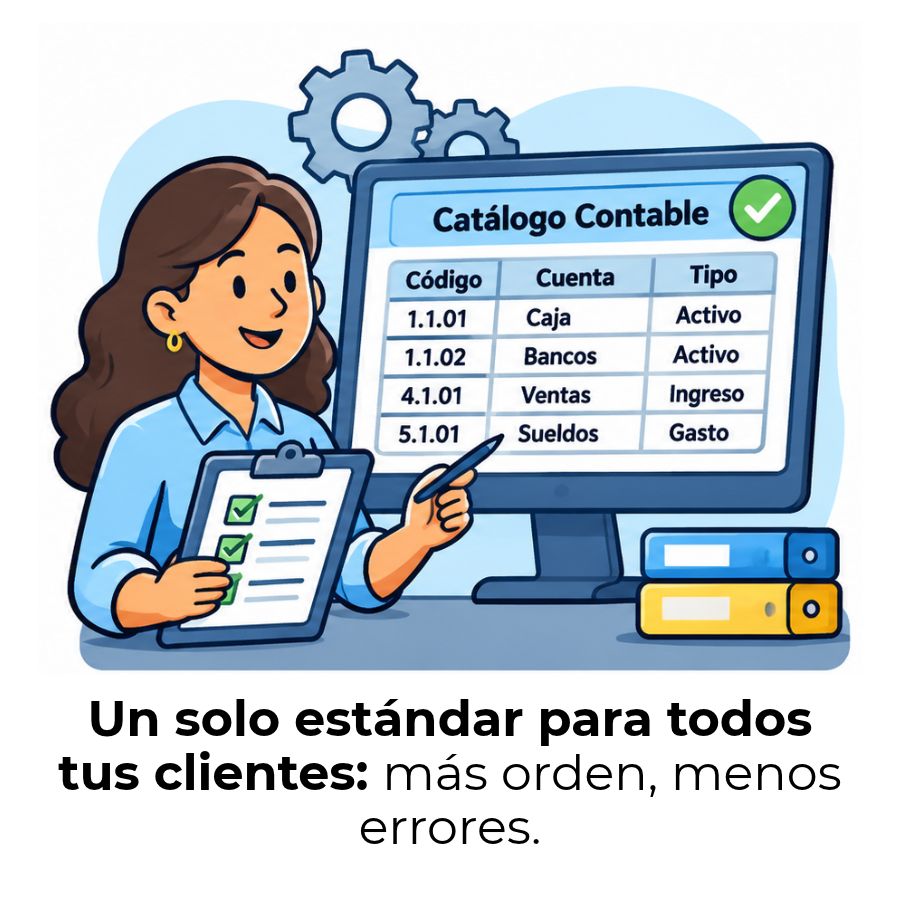
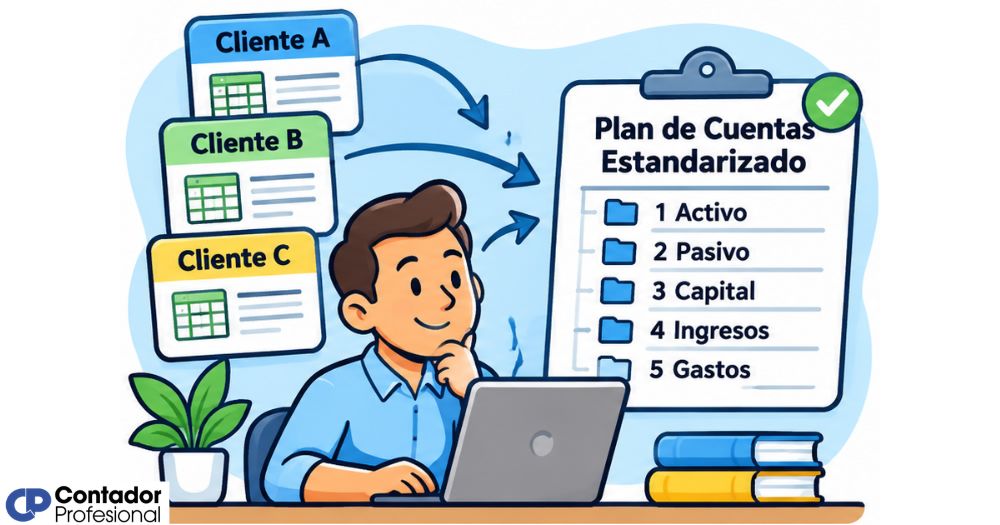
Estandarizar el plan de cuentas de varios clientes significa construir una estructura contable común que sirva como punto de partida para todos, sin obligar a cada empresa a usar exactamente las mismas cuentas en todos los niveles. La base se comparte; los detalles específicos se adaptan según el sector, el tamaño o las operaciones de cada cliente.
El resultado práctico es que, cuando incorporas un cliente nuevo, no partes de cero. Tienes un esqueleto probado sobre el que trabajas, y solo ajustas lo que ese cliente particular necesita. Eso reduce el tiempo de configuración inicial y minimiza los errores de clasificación que aparecen cuando cada contador aplica su propio criterio libremente.
Diferencia entre unificar y estandarizar un plan de cuentas
Unificar implica que todos los clientes usen exactamente el mismo listado de cuentas, sin excepción. Estandarizar, en cambio, significa acordar una estructura jerárquica y una codificación común, pero permitir que cada empresa agregue las cuentas específicas que sus operaciones exigen. La segunda opción es la que funciona en la práctica real, porque respeta las diferencias sin sacrificar el orden.
Un estudio contable que trabaja con clientes del sector comercial, de servicios y de manufactura no puede imponer el mismo catálogo a los tres. Sin embargo, sí puede establecer que todos usen el mismo prefijo para activos corrientes, la misma lógica de subcuentas para proveedores y el mismo criterio para registrar ingresos operacionales. Eso es estandarizar.
Beneficios concretos de trabajar con una estructura común
- Reducción del tiempo de configuración: Al incorporar un cliente nuevo, partes de una plantilla probada y solo ajustas lo específico, en lugar de construir desde cero cada vez.
- Menor riesgo de errores de clasificación: Cuando todo el equipo conoce la misma lógica de cuentas, se reduce la posibilidad de que dos personas registren la misma operación en lugares distintos.
- Comparabilidad entre clientes: Puedes analizar el comportamiento financiero de diferentes empresas con mayor facilidad si sus cuentas principales siguen la misma estructura.
- Incorporación más rápida de nuevos colaboradores: Un asistente o pasante que aprende la estructura base puede trabajar con cualquier cliente del estudio sin necesidad de una capacitación diferente por cada uno.
- Estados financieros más consistentes: La presentación de balances e informes se vuelve más homogénea, lo que facilita la revisión y el análisis por parte del cliente o de terceros.
¿Por qué es difícil gestionar planes de cuentas distintos?
El problema no es que cada cliente tenga su propio plan de cuentas: es que esos planes suelen haberse creado en momentos distintos, por personas distintas y con criterios que nadie dejó documentados. El resultado es una colección de estructuras heterogéneas que el contador debe memorizar o revisar cada vez que trabaja con un expediente diferente.
Cuando el equipo crece o se redistribuye el trabajo, ese conocimiento implícito genera fricciones. El contador que creó un plan sabe por qué la cuenta 5120 se usa para gastos de transporte, pero su colega que lo reemplaza en vacaciones no tiene forma de saberlo si no existe un documento de respaldo. La estandarización resuelve exactamente ese punto ciego.
⚠️ Señales de que tu gestión necesita estandarización
Pierdes tiempo buscando en qué cuenta se registra cada operación cuando cambias de cliente.
Dos miembros del equipo clasifican la misma operación en cuentas distintas para un mismo cliente.
Cada cliente nuevo requiere una reunión larga solo para entender su estructura contable heredada.
No puedes delegar sin explicar antes el plan de cuentas de cada empresa por separado.
Pasos para estandarizar el plan de cuentas de tus clientes
El proceso no sucede de golpe. Requiere un análisis previo, decisiones consensuadas dentro del equipo y una implementación gradual que no interrumpa el trabajo cotidiano. A continuación encontrarás cada etapa explicada de forma práctica para que puedas aplicarla desde el primer día.
Paso 1 — Audita los planes de cuentas existentes
Antes de proponer cualquier estructura nueva, necesitas conocer con qué estás trabajando. Recopila los planes de cuentas de todos tus clientes actuales y analiza qué tienen en común: qué grupos de cuentas aparecen siempre, qué codificaciones se repiten y dónde están las principales divergencias. Ese mapa te dará la base real sobre la que construir.
Presta atención especial a los niveles jerárquicos que usa cada cliente. Algunos pueden tener dos niveles —grupo y cuenta—, mientras que otros llegan a cuatro o cinco subcuentas. Esa diferencia de profundidad es uno de los primeros puntos que necesitas decidir para tu estructura estándar.
Paso 2 — Define la estructura base compartida
Con el diagnóstico en mano, diseña el esqueleto que compartirán todos los clientes. Este esqueleto debe cubrir los cinco grupos fundamentales —activo, pasivo, patrimonio, ingresos y gastos— con sus divisiones lógicas principales. No agregues subcuentas específicas en este nivel: esas vendrán en el paso siguiente, cuando adaptes por cliente.
Una recomendación importante: evita tomar el plan de cuentas de tu cliente más grande o más antiguo como estándar automático. Ese plan fue construido para una realidad específica y probablemente tiene cuentas que el resto nunca va a usar. Lo ideal es construir la base desde cero, tomando lo mejor de cada estructura existente.
📋 Ejemplo de estructura base mínima
1 — Activo
Corriente / No corriente
2 — Pasivo
Corriente / No corriente
3 — Patrimonio
Capital / Resultados
4 — Ingresos
Operacionales / Otros
5 — Gastos
Operacionales / Financieros
Paso 3 — Establece una codificación jerárquica uniforme
La codificación es la columna vertebral de cualquier plan de cuentas. Define cuántos dígitos tendrá cada nivel jerárquico y mantén esa longitud de forma consistente en toda la estructura. Un esquema habitual usa un dígito para el grupo principal, dos para el subgrupo, cuatro para la cuenta y seis para la subcuenta, aunque cada estudio puede elegir su propio sistema siempre que lo aplique con rigor.
Deja intervalos libres entre cuentas al momento de codificar. Si tu cuenta de caja empieza en 1101, la siguiente podría ser 1105 en lugar de 1102, reservando los números intermedios para posibles adiciones futuras. Esta práctica evita tener que renumerar el plan cuando un cliente crece o agrega operaciones nuevas.
| Nivel | Dígitos | Ejemplo | Función |
|---|---|---|---|
| Grupo | 1 | 1 | Activo |
| Subgrupo | 2 | 11 | Activo corriente |
| Cuenta | 4 | 1101 | Caja general |
| Subcuenta | 6 | 110101 | Caja sucursal principal |
Paso 4 — Mapea las cuentas antiguas a la nueva estructura
Una vez que tienes la estructura base definida, el siguiente trabajo es traducir los planes actuales de cada cliente al nuevo esquema. Este mapeo consiste en identificar a qué cuenta estándar corresponde cada cuenta existente y documentar esa correspondencia en una tabla de equivalencias que te servirá durante la transición.
Algunas cuentas tendrán una equivalencia directa y el mapeo será inmediato. Otras requerirán una decisión: si una cuenta del cliente es demasiado específica para existir en la base, puede mantenerse como subcuenta dentro del nivel correspondiente. Lo que no debes hacer es crear cuentas nuevas en la base solo para acomodar casos particulares de un cliente.
Paso 5 — Adapta las cuentas específicas de cada cliente
Después de mapear, llega el momento de agregar las cuentas que ese cliente necesita y que no forman parte de la base común. Una empresa de manufactura necesitará cuentas de materias primas, producción en proceso y productos terminados. Una empresa de servicios profesionales requerirá cuentas de honorarios, contratos y tiempo facturable. Esas cuentas se agregan como subcuentas dentro del nivel correspondiente de la estructura base, sin alterar la jerarquía principal.
La clave en este paso es resistir la tentación de crear grupos nuevos para cada excepción. Casi todas las operaciones contables caben dentro de uno de los cinco grupos fundamentales. Si algo parece no encajar, revisa primero si el problema está en la clasificación antes de modificar la estructura.
Paso 6 — Documenta y comunica los criterios al equipo
El mejor plan de cuentas pierde valor si las personas que lo usan no saben por qué cada cuenta existe y cuándo se debe usar. Redacta un documento interno que explique la lógica de la estructura, los criterios de clasificación para las situaciones más frecuentes y las reglas para agregar cuentas nuevas. Ese documento es tan importante como el propio plan.
Comparte el estándar con todo el equipo, explica los cambios respecto a lo que se hacía antes y establece quién tiene autoridad para aprobar modificaciones en la base. Sin esa gobernanza, el plan estandarizado comienza a fragmentarse con el tiempo, y en pocos meses vuelves al punto de partida.
¿Cómo mantener el plan estandarizado sin que pierda flexibilidad?
La estandarización no es un evento único: es un proceso continuo que requiere revisiones periódicas. Establece al menos una revisión anual de la estructura base para evaluar si hay cuentas sin movimiento que puedan eliminarse, si han surgido operaciones nuevas que no tienen un lugar claro en el plan y si la codificación sigue siendo coherente con el crecimiento del estudio.
Define un proceso formal para agregar cuentas nuevas. Cuando alguien del equipo identifica que un cliente necesita una cuenta que no existe en la base, esa solicitud debe pasar por una persona responsable antes de incorporarse. Ese filtro impide que el plan crezca de forma desordenada y que, con el tiempo, se convierta de nuevo en el caos que intentabas resolver.
Un plan de cuentas estandarizado que no se mantiene activamente se deteriora con la misma velocidad con la que creció la cartera de clientes. La estructura protege al equipo solo si alguien la protege a ella.
La flexibilidad no está en permitir que cada persona modifique el plan cuando quiere; está en haber diseñado la base con suficiente amplitud para absorber casos particulares como subcuentas, sin necesidad de alterar los niveles superiores. Un buen diseño inicial reduce la presión por hacer excepciones.
Errores frecuentes al estandarizar planes de cuentas
El camino hacia la estandarización tiene trampas concretas que vale la pena conocer antes de comenzar. Evitarlas desde el inicio ahorra tiempo y evita tener que rediseñar la estructura a mitad del proceso.
- Usar el plan del cliente más grande como plantilla: Ese plan fue construido para una operación específica y probablemente tiene cuentas que el resto de tus clientes nunca va a necesitar. Partir de él genera una base sobredimensionada desde el primer día.
- No dejar intervalos en la codificación: Si asignas códigos consecutivos sin espacios, cualquier adición futura rompe la lógica numérica u obliga a renumerar cuentas existentes, lo que puede generar inconsistencias en los registros históricos.
- Crear cuentas de base para casos de un solo cliente: Cada vez que añades al esquema compartido una cuenta que solo usa una empresa, contaminas la base y la haces más difícil de aplicar al resto de la cartera.
- No documentar los criterios de clasificación: Un plan sin manual de uso genera dependencia del contador que lo diseñó. Si esa persona no está disponible, el equipo opera a ciegas.
- Implementar el cambio en todos los clientes al mismo tiempo: La migración simultánea aumenta el riesgo de errores y genera una carga operativa muy alta. Lo más razonable es hacer la transición de forma escalonada, cliente por cliente.
- No comunicar el cambio al cliente: Algunos clientes revisan sus estados financieros con detalle y notarán si las cuentas cambian de nombre o de código. Explicarles el motivo antes de la transición evita confusiones y genera confianza.
Herramientas que facilitan la estandarización
El proceso de estandarización no depende de una herramienta en particular, pero sí se hace considerablemente más ágil cuando el software que usas permite trabajar con múltiples empresas desde un mismo entorno. Los sistemas contables multiempresa te permiten mantener planes de cuentas separados por cliente sin duplicar la configuración desde cero, lo que acelera la incorporación de nuevos clientes y facilita la revisión centralizada.
Más allá del software, dos herramientas básicas que todo estudio debería tener son: una hoja de mapeo de equivalencias —para documentar la correspondencia entre cuentas antiguas y la nueva estructura— y un manual de clasificación contable, que explique al equipo cómo registrar las operaciones más frecuentes dentro del plan estandarizado. Con esos dos documentos, cualquier persona del equipo puede trabajar con cualquier cliente sin necesidad de preguntar.
Si quieres entender mejor cómo estructurar el plan de cuentas y catálogo contable desde sus fundamentos, revisar esa base teórica te dará mayor claridad para tomar decisiones al diseñar tu estructura estándar. También puede ser útil explorar cómo funciona el plan de cuentas para empresas con varias sucursales, ya que ese caso plantea desafíos muy similares a los de gestionar varios clientes con operaciones distintas.
🛠️ Recursos clave para tu proceso de estandarización
📄 Hoja de mapeo
Tabla que relaciona cada cuenta antigua con su equivalente en la nueva estructura estándar.
📘 Manual de clasificación
Documento interno que explica cuándo usar cada cuenta y cómo registrar las operaciones más frecuentes.
💻 Software multiempresa
Plataforma que permite gestionar varios clientes bajo el mismo perfil con planes de cuentas independientes.
📅 Revisión periódica
Evaluación anual de la estructura base para eliminar cuentas obsoletas y agregar las que el crecimiento exige.
Preguntas frecuentes
¿Qué cuentas deben ser iguales en todos los clientes?
Las cuentas que deben compartir todos los clientes son las que corresponden a los grupos principales y subgrupos fundamentales: activo corriente, activo no corriente, pasivo corriente, pasivo no corriente, patrimonio, ingresos operacionales y gastos operacionales. Dentro de esos grupos, las cuentas de mayor nivel —caja, bancos, cuentas por cobrar, proveedores, capital— suelen ser comunes a casi cualquier tipo de empresa y conforman la base mínima del plan estandarizado. Las subcuentas de detalle son el espacio donde cada cliente puede diferenciarse.
¿Cuántos niveles jerárquicos debe tener un plan de cuentas estándar?
La mayoría de los estudios contables trabaja bien con cuatro niveles: grupo, subgrupo, cuenta y subcuenta. Ese esquema ofrece suficiente profundidad para registrar operaciones con detalle sin volver el plan demasiado extenso o difícil de memorizar. Si tus clientes tienen operaciones muy simples, tres niveles pueden ser suficientes. Si alguno tiene operaciones complejas —como una empresa con múltiples líneas de negocio—, puedes agregar un quinto nivel solo para ese cliente sin modificar la base general.
¿Se puede usar el mismo plan de cuentas para empresas de distintos rubros?
La estructura base sí puede compartirse entre empresas de distintos sectores, porque los cinco grupos fundamentales —activo, pasivo, patrimonio, ingresos y gastos— son universales. Lo que cambia entre rubros son las subcuentas de detalle: una empresa comercial necesita cuentas de inventario y costo de ventas que una empresa de servicios no utiliza, y viceversa. Por eso la clave está en diseñar una base lo suficientemente amplia en los niveles superiores y reservar los niveles inferiores para las particularidades de cada sector.
¿Con qué frecuencia se debe revisar el plan de cuentas estandarizado?
Una revisión anual es el mínimo recomendable para cualquier estudio contable. En esa revisión conviene verificar si existen cuentas sin movimiento durante el período, si hay cuentas nuevas que se incorporaron sin seguir el proceso formal y si los criterios de clasificación siguen siendo adecuados para las operaciones que tus clientes están realizando. Cuando el estudio crece rápido o incorpora clientes de nuevos sectores, puede ser necesario hacer revisiones intermedias cada seis meses.
¿Qué pasa si un cliente necesita una cuenta que no está en la estructura base?
En ese caso, la solución correcta es agregar esa cuenta como subcuenta dentro del nivel correspondiente de la estructura base, sin modificar los grupos ni subgrupos principales. Por ejemplo, si un cliente necesita registrar por separado los ingresos de una línea de productos específica, esa distinción se hace a nivel de subcuenta dentro de la cuenta de ingresos operacionales que ya existe en la base. Lo que nunca debe hacerse es crear un grupo nuevo en la raíz del plan solo para acomodar un caso particular de un cliente.
¿Cómo afecta la estandarización a la elaboración de estados financieros?
Cuando todos los clientes comparten la misma lógica jerárquica, la elaboración de estados financieros se vuelve más rápida y consistente. Las cuentas ya están organizadas de forma que el balance general y el estado de resultados se construyen siguiendo la misma estructura para todos. Además, si en algún momento necesitas comparar el desempeño de dos clientes del mismo sector, la comparación es directa porque las cuentas de referencia son equivalentes. Sin estandarización, esa comparación requeriría un trabajo de traducción previo que consume tiempo y genera riesgo de errores.
¿Es obligatorio por ley tener un plan de cuentas estándar?
En la mayoría de los países de habla hispana, la ley no obliga a las empresas privadas a usar un plan de cuentas específico, aunque algunos sectores regulados —como bancos, aseguradoras o empresas que cotizan en bolsa— deben seguir el plan que establece el organismo regulador de su industria. Para las empresas comerciales y de servicios en general, la estructura del plan de cuentas es una decisión interna. Eso sí, debe ser coherente con las normas contables aplicables —como las NIIF o las normas locales vigentes— en cuanto a la clasificación y presentación de la información financiera.
Conclusión
Estandarizar el plan de cuentas de varios clientes no es un capricho de orden: es una decisión que transforma la forma en que tu estudio opera. Cuando tienes una estructura base común, dejas de reinventar el sistema cada vez que incorporas un cliente nuevo y empiezas a construir sobre lo que ya funciona.
Los pasos que viste aquí —auditar, diseñar, codificar, mapear, adaptar y documentar— te dan un camino concreto para hacer esa transición sin interrumpir el trabajo diario. No tienes que hacerlo todo a la vez: puedes empezar con los clientes más nuevos y avanzar de forma progresiva hacia los que ya llevan más tiempo en tu cartera.
Si este tema te genera más preguntas o quieres profundizar en otros aspectos del trabajo contable profesional, en este sitio web encontrarás más contenido pensado para ayudarte a mejorar tu práctica paso a paso.
Sigue aprendiendo:
Plan de cuentas para una tienda online
Aprobación de cambios contables: Proceso y criterios clave
Plan de cuentas para colegios: Estructura completa
Código agrupador del SAT: El dato que muchos contadores ignoran
Gobernanza contable: El secreto detrás de las cifras limpias
Plan de cuentas para una empresa comercial
Cuentas estadísticas: El secreto que pocos contadores explican
Partes de un catálogo contable: Estructura y componentes
