
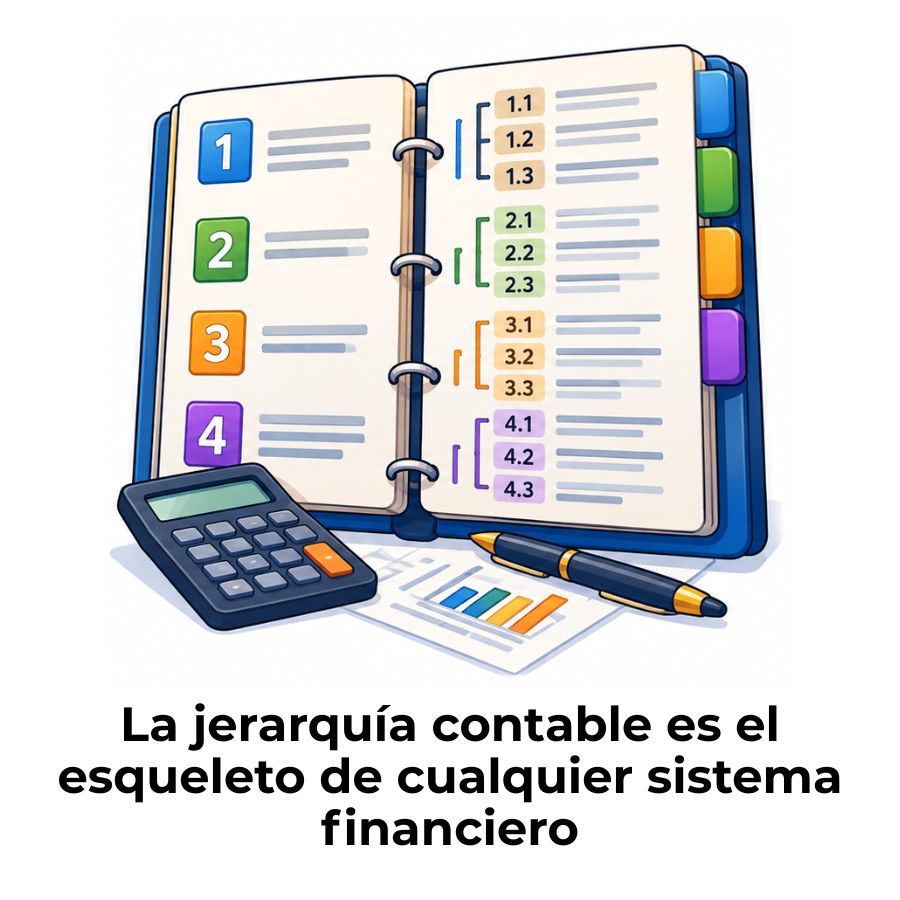
La jerarquía contable es el sistema que organiza las cuentas de un plan contable en niveles, desde las categorías más amplias, como activo o pasivo, hasta los registros más detallados de cada operación. Entenderla te permite trabajar con cualquier plan de cuentas de forma ordenada y con sentido.
¿Qué es la jerarquía contable?
La jerarquía contable es el sistema de organización que ordena todas las cuentas de un plan contable en niveles progresivos, desde las categorías más amplias hasta los registros más específicos. No se trata de una convención arbitraria: responde a la necesidad de que la información financiera sea coherente, trazable y comparable entre distintos periodos o empresas.
Piénsalo como un árbol: el tronco representa las grandes categorías —activo, pasivo, patrimonio, ingresos, gastos—, y cada rama se va dividiendo en ramas más finas hasta llegar a las hojas, que son las cuentas donde se registran las operaciones reales del día a día. Cada nivel depende del que tiene por encima y alimenta al que está debajo.
¿Por qué las cuentas se ordenan de mayor a menor detalle?
El principio detrás de esta organización es sencillo: la información financiera debe poder consolidarse. Cuando se necesita saber cuánto activo tiene una empresa en total, no se suman manualmente cientos de cuentas individuales; se consulta el nivel superior, que ya contiene el acumulado de todos los niveles que dependen de él. Eso solo es posible si existe una jerarquía bien definida.
Además, este orden permite que los estados financieros sean comparables. Dos empresas que usen la misma estructura de niveles producirán informes que cualquier contador, auditor o analista puede interpretar sin necesidad de aprender el sistema desde cero. La jerarquía es, en ese sentido, el lenguaje común de la contabilidad.
Relación entre la jerarquía contable y el plan de cuentas
El plan de cuentas y catálogo contable es el documento donde se materializan todos los niveles de la jerarquía. Sin jerarquía, el plan de cuentas sería una lista desordenada de nombres; sin plan de cuentas, la jerarquía sería solo una idea abstracta. Ambos elementos son inseparables: uno define la estructura, el otro la aplica a las cuentas reales de la empresa.
Cuando se diseña un plan de cuentas, el primer paso siempre es definir cuántos niveles tendrá y qué función cumplirá cada uno. Esa decisión determina todo lo demás: los códigos, los nombres, las relaciones entre cuentas y la forma en que se generarán los reportes.
Niveles de la jerarquía contable
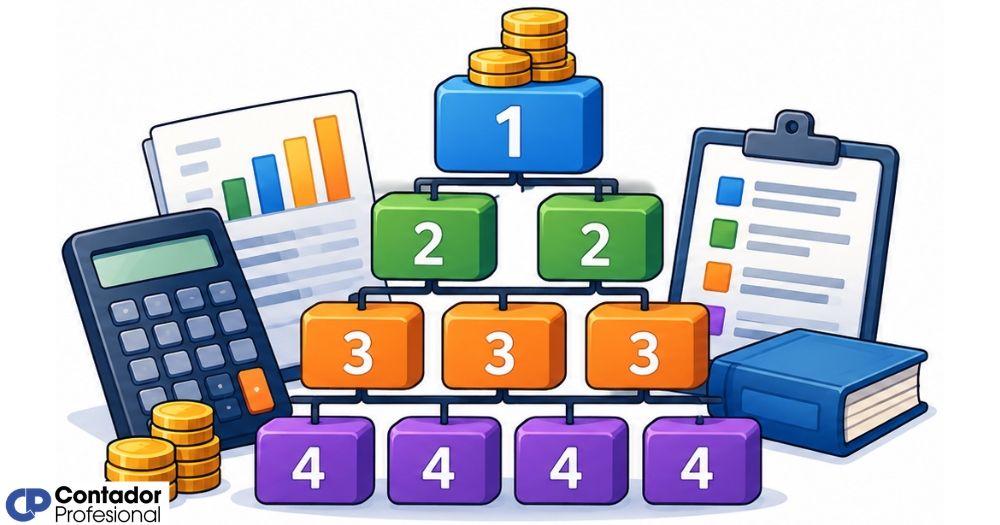
La jerarquía contable se organiza típicamente en cuatro niveles, aunque algunos sistemas contables, especialmente en grandes organizaciones o en software especializado, pueden extenderla hasta seis, ocho o incluso diez niveles. Lo esencial es que cada nivel tenga una función clara y distinta a los demás.
Nivel 1: Clase o grupo principal
Es la cima de la jerarquía. Aquí se encuentran las grandes categorías financieras: activo, pasivo, patrimonio, ingresos y gastos. Estas cuentas no se usan para registrar ninguna transacción directamente; su función es agrupar y consolidar todo lo que pertenece a esa categoría. En la codificación decimal, corresponden a un solo dígito: 1 para activo, 2 para pasivo, y así sucesivamente.
Nivel 2: Subgrupo o cuenta de mayor
El segundo nivel divide cada grupo principal en categorías más específicas. Dentro del activo, por ejemplo, se separa el activo corriente del activo no corriente. Las cuentas de mayor acumulan el saldo de todas las cuentas que dependen de ellas y permiten ver subtotales sin necesidad de revisar cada cuenta individual. Se representan con dos dígitos: 1.1 para activo corriente, 1.2 para activo no corriente.
Nivel 3: Cuenta de control o subcuenta
Este es el primer nivel donde, dependiendo del diseño del sistema, comienzan a registrarse las transacciones. Aquí aparecen cuentas como caja, bancos, cuentas por cobrar o proveedores. Cada cuenta de control agrupa operaciones de la misma naturaleza y su saldo refleja el total acumulado de todas las transacciones registradas en ella o en sus cuentas auxiliares dependientes.
Nivel 4: Cuenta auxiliar o de detalle
Es el nivel más específico de la jerarquía estándar. Aquí se identifican entidades individuales: un cliente concreto, un proveedor específico o una cuenta bancaria determinada. Las cuentas auxiliares son el punto donde la contabilidad conecta con la realidad operativa de la empresa, porque cada movimiento queda asociado a un elemento perfectamente identificado, lo que facilita la conciliación y el seguimiento.
¿Cómo se codifica la jerarquía contable?
La codificación es el mecanismo que hace visible la jerarquía. Cada cuenta recibe un código numérico cuya longitud y estructura indican exactamente en qué nivel se encuentra y de qué cuenta superior depende. Un código más largo significa mayor profundidad en la jerarquía, es decir, mayor nivel de detalle. Esta lógica es universal y se aplica en la mayoría de los sistemas contables, independientemente del país o del software utilizado.
El sistema de numeración decimal en contabilidad
El sistema más extendido es la codificación decimal, que utiliza dígitos separados por puntos para representar los niveles jerárquicos. El primer dígito identifica el grupo principal; los siguientes dígitos, separados por puntos, van añadiendo precisión hasta llegar al nivel de detalle máximo que el sistema requiere.
La numeración de una cuenta contable no es arbitraria: refleja su posición exacta dentro de la jerarquía y permite identificar de inmediato su naturaleza y su relación con las cuentas superiores.
Ejemplo práctico de codificación por niveles
El siguiente ejemplo muestra cómo un solo elemento —el saldo de una cuenta bancaria específica— queda ubicado con precisión dentro de la jerarquía completa, y cómo cada nivel acumula la información del nivel inferior. Al mirar el código, sabes exactamente dónde está esa cuenta dentro del sistema.
| Código | Nombre de la cuenta | Nivel | Función |
|---|---|---|---|
| 1 | Activo | Nivel 1 — Grupo principal | Agrupa todos los bienes y derechos de la empresa |
| 1.1 | Activo corriente | Nivel 2 — Subgrupo | Agrupa los activos convertibles en menos de un año |
| 1.1.02 | Bancos | Nivel 3 — Cuenta de control | Agrupa todos los saldos bancarios de la empresa |
| 1.1.02.001 | Banco Nacional — Cuenta corriente | Nivel 4 — Cuenta auxiliar | Registra los movimientos de una cuenta específica |
Tipos de cuentas según su posición en la jerarquía
Más allá de los niveles numéricos, las cuentas contables también se clasifican según el papel que desempeñan dentro de la jerarquía. Esta clasificación determina si una cuenta puede recibir asientos directamente o si solo sirve para agrupar información de niveles inferiores. Conocer esta distinción evita uno de los errores más frecuentes en contabilidad: registrar operaciones en cuentas que no deberían recibirlas.
Cuentas de titulación
Son los grupos principales (nivel 1). Solo consolidan; nunca reciben asientos contables.
Cuentas de subtítulo
Corresponden al nivel 2. Subdividen los grupos y acumulan los saldos de las cuentas inferiores.
Cuentas acumulables
Nivel 3. Pueden recibir asientos si no tienen auxiliares, o acumular si las tienen definidas debajo.
Cuentas afectables
Nivel 4 en adelante. Son las únicas que deberían recibir los asientos del día a día de la empresa.
Cuentas de orden
No pertenecen al activo ni al pasivo. Registran compromisos o garantías sin afectar el patrimonio.
¿Para qué sirve la jerarquía contable en una empresa?
La jerarquía contable no es un requisito burocrático; es la base que hace posible que la contabilidad funcione como un sistema útil para tomar decisiones. Sin una jerarquía bien definida, los registros contables pierden coherencia y los estados financieros dejan de ser confiables. Esto afecta desde la presentación de un balance hasta la capacidad de detectar errores o irregularidades.
Una jerarquía bien diseñada también facilita la trazabilidad contable, es decir, la capacidad de rastrear el origen de cada cifra en los estados financieros hasta la transacción exacta que la originó. Cuando los niveles están correctamente definidos, cualquier diferencia o inconsistencia puede localizarse con rapidez.
¿Qué permite una jerarquía contable bien estructurada?
- Generación automática de estados financieros: Los niveles superiores consolidan automáticamente los saldos de los niveles inferiores.
- Comparabilidad entre periodos: Si la estructura se mantiene estable, los datos de distintos ejercicios son directamente comparables.
- Auditoría y control interno: Cada transacción queda vinculada a una cadena jerárquica, lo que facilita las revisiones y la detección de errores.
- Adaptación al software contable: La mayoría de los sistemas ERP y aplicaciones contables organizan sus reportes siguiendo la jerarquía definida en el plan de cuentas.
- Cumplimiento normativo: Los marcos contables de cada país establecen estructuras de grupos principales que deben respetarse para garantizar la homogeneidad de la información.
Desde la perspectiva de la gobernanza contable, la jerarquía no solo organiza datos; establece responsabilidades claras sobre qué cuentas pueden modificarse, quién tiene acceso a cada nivel y cómo se supervisa la integridad de la información financiera a lo largo del tiempo.
Errores comunes al estructurar la jerarquía contable
Diseñar la jerarquía contable correctamente desde el principio es mucho más eficiente que corregirla después, cuando ya hay miles de asientos registrados. Varios errores recurrentes aparecen al construir la estructura por primera vez, especialmente cuando no se cuenta con criterios técnicos claros antes de empezar.
Otro aspecto que se suele pasar por alto es la flexibilidad futura. Una buena jerarquía deja rangos de códigos libres entre grupos para poder añadir nuevas cuentas sin alterar la numeración existente. Si al diseñar el sistema se usaron todos los códigos posibles sin margen, cualquier ampliación futura obligará a una reestructuración que puede ser costosa y arriesgada.
Preguntas frecuentes
¿Cuántos niveles tiene la jerarquía contable?
No existe un número fijo obligatorio para todos los sistemas contables. La estructura más común en pequeñas y medianas empresas utiliza cuatro niveles: grupo principal, subgrupo o cuenta de mayor, cuenta de control y cuenta auxiliar. Sin embargo, en organizaciones más grandes o en sistemas ERP avanzados, la jerarquía puede extenderse hasta seis, ocho o diez niveles, siempre que cada nivel adicional aporte un grado de detalle justificado por las necesidades reales de la empresa.
¿Qué diferencia hay entre una cuenta de mayor y una subcuenta?
La cuenta de mayor corresponde al nivel 2 de la jerarquía y su función es agrupar cuentas con características similares dentro de un mismo grupo principal; por ejemplo, activo corriente dentro del grupo activo. La subcuenta o cuenta de control corresponde al nivel 3 y representa categorías más específicas, como caja o bancos dentro del activo corriente. La diferencia clave está en el grado de detalle y en que la subcuenta ya puede estar vinculada a transacciones reales, mientras que la cuenta de mayor solo consolida.
¿La jerarquía contable varía según el país?
Sí, aunque los principios fundamentales son los mismos en todo el mundo —organización de mayor a menor detalle, codificación decimal, separación entre cuentas de balance y de resultados—, cada país establece su propio marco normativo que define los grupos principales obligatorios. España utiliza el Plan General de Contabilidad con nueve grupos; México organiza las cuentas en seis clases principales; otros países siguen estándares internacionales como las NIIF. Lo que varía es la codificación y el número de grupos, no la lógica jerárquica.
¿Qué es una cuenta auxiliar dentro de la jerarquía contable?
Una cuenta auxiliar es la que se encuentra en el nivel de mayor detalle de la jerarquía. En ella se registran las transacciones vinculadas a un elemento específico e identificable: un cliente concreto, un proveedor determinado, una cuenta bancaria en particular. Su saldo representa el total de operaciones registradas para ese elemento, y su suma coincide con el saldo de la cuenta de control superior de la que depende, lo que permite verificar la coherencia del sistema.
¿Se puede modificar la jerarquía contable una vez creada?
Técnicamente es posible, pero conlleva riesgos importantes. Modificar la jerarquía contable cuando ya existen asientos registrados puede afectar la coherencia de los reportes históricos, dificultar la comparabilidad entre periodos y generar errores en los sistemas que dependen de esa estructura. Lo recomendable es planificar la jerarquía con visión de largo plazo desde el principio, dejando márgenes en la codificación para incorporar nuevas cuentas sin necesidad de reestructurar los niveles existentes.
¿Cómo se relaciona la jerarquía contable con los estados financieros?
Los estados financieros —balance general, estado de resultados, estado de flujos de efectivo— se construyen directamente a partir de la jerarquía contable. Cada línea de un estado financiero corresponde a uno o varios niveles de la jerarquía: los activos del balance son los saldos consolidados del grupo de activos, los ingresos del estado de resultados son los saldos acumulados del grupo de ingresos, y así sucesivamente. Una jerarquía mal estructurada produce estados financieros incorrectos o difíciles de interpretar.
¿Qué es una cuenta de orden en la jerarquía contable?
Las cuentas de orden son un tipo especial de cuentas que no afectan el activo, el pasivo ni el patrimonio de la empresa. Se utilizan para registrar información complementaria: garantías otorgadas, compromisos futuros, bienes de terceros en custodia o contingencias. Aparecen al pie del balance general y son parte de la jerarquía contable, aunque funcionan de forma independiente a las cuentas patrimoniales. Su inclusión es importante para reflejar una imagen completa y transparente de la situación de la empresa.
Conclusión
La jerarquía contable es el andamiaje que sostiene todo sistema de registro financiero. Sin ella, las cuentas serían simplemente una lista de nombres sin relación entre sí; con ella, cada dato queda ubicado en un lugar preciso dentro de una estructura que va de lo más general a lo más específico, permitiendo que la información se consolide, se compare y se interprete con claridad.
Ahora que conoces los cuatro niveles principales, la lógica de la codificación decimal y los errores más frecuentes al estructurar una jerarquía, puedes aplicar ese conocimiento tanto para leer un plan de cuentas existente como para participar en el diseño de uno nuevo. Entender por qué cada cuenta ocupa su lugar te da una ventaja real cuando trabajas con cualquier sistema contable.
Si quieres seguir construyendo tu base en contabilidad, este sitio web tiene más contenidos sobre plan de cuentas, catálogo contable y los principios que dan estructura a la información financiera. Cada tema está pensado para que avances con seguridad, desde lo más básico hasta los conceptos que marcan la diferencia en la práctica profesional.
Sigue aprendiendo:
Segregación de funciones: El secreto que cuida tus cuentas
Gobernanza contable: El secreto detrás de las cifras limpias
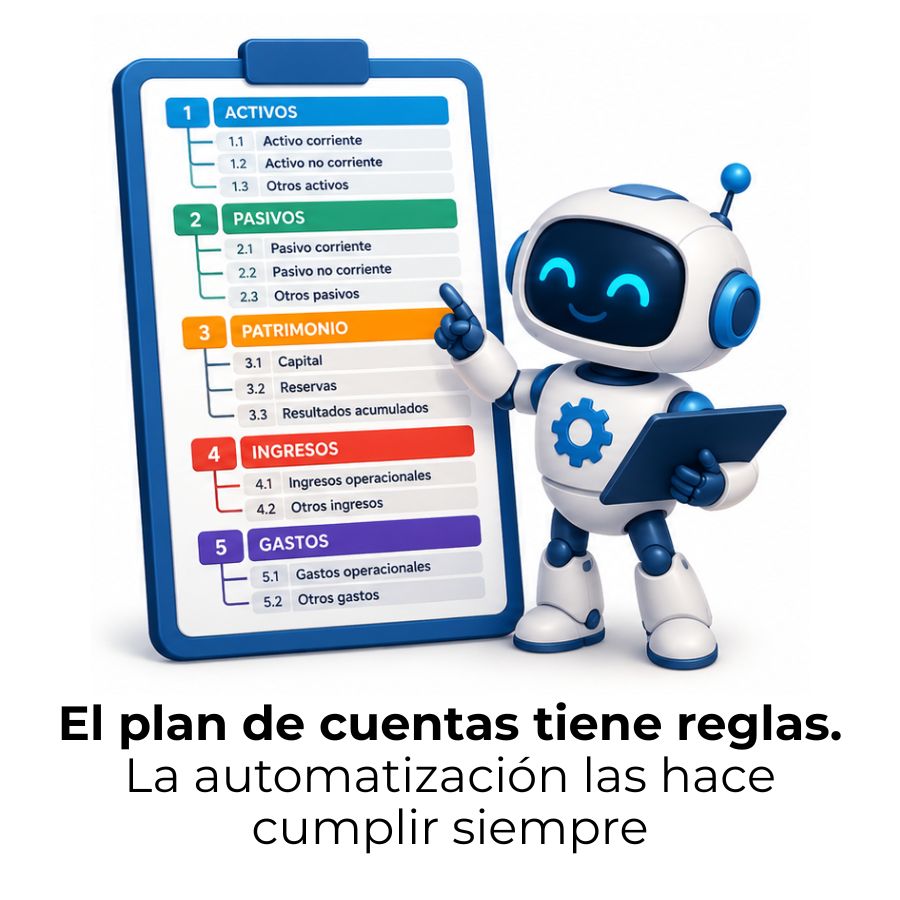
Validación automatizada en el plan de cuentas
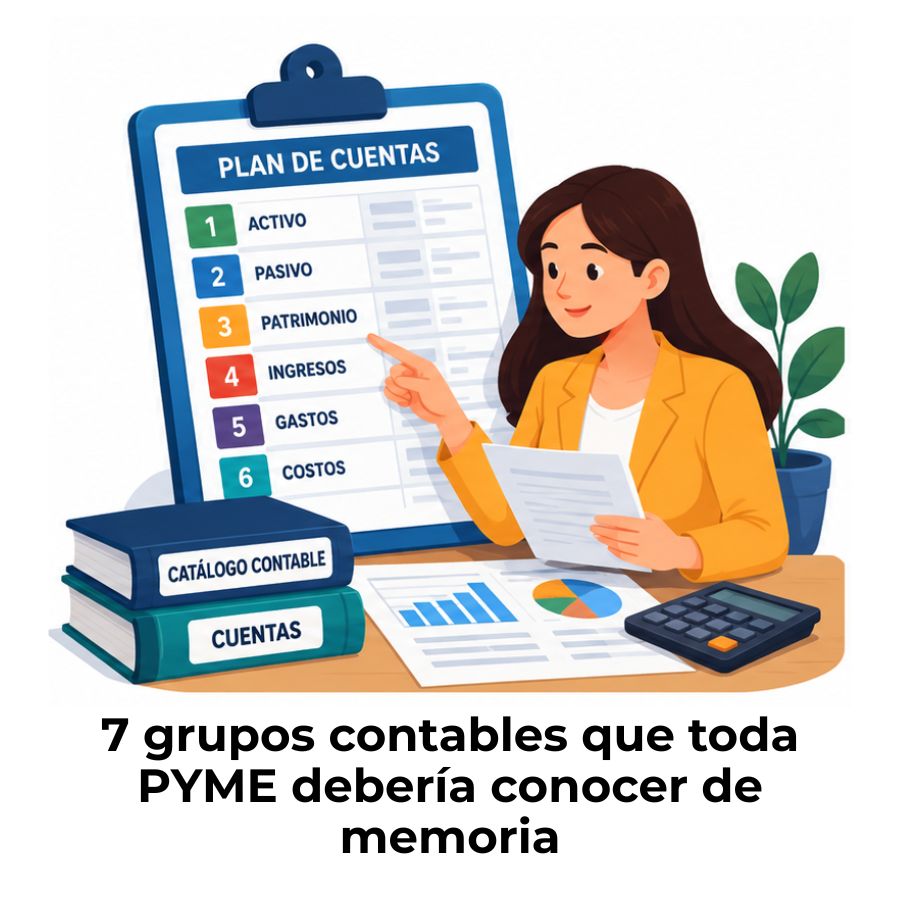
Plan de cuentas para PYMES: Estructura completa
Catálogo de referencia corporativo en contabilidad
Códigos compartidos: El error silencioso en tu catálogo contable
Cuentas estadísticas: El secreto que pocos contadores explican
PCGE en el Perú: ¿Qué es y cómo funciona?
