
Si alguna vez has visto un estado financiero de una empresa española y luego uno colombiano, es probable que hayas notado que las cuentas no coinciden. No es un error: es porque cada país tiene su propio plan contable. El PGC, el PUC y el PCGE son tres sistemas distintos que, aunque persiguen el mismo objetivo, funcionan de forma diferente.
¿Qué son el PGC, el PUC y el PCGE?
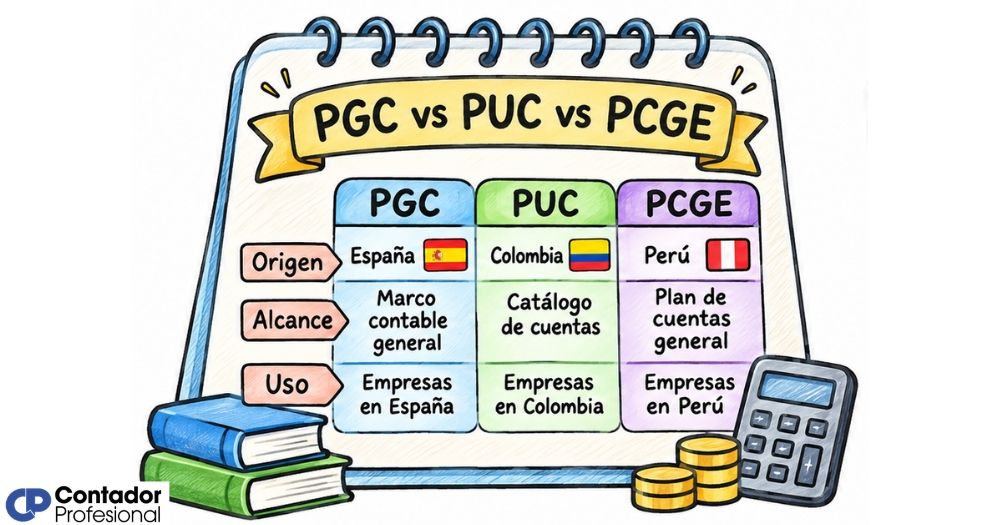
Antes de comparar los tres sistemas, conviene tener claro qué representa cada uno. El Plan General de Contabilidad (PGC) es la norma contable oficial de España, el Plan Único de Cuentas (PUC) es el catálogo normalizado de Colombia y el Plan Contable General Empresarial (PCGE) es el marco de referencia de Perú. Los tres establecen cómo deben clasificarse y registrarse las operaciones económicas de una empresa, pero con lógicas propias y marcos legales distintos.
PGC: el plan contable de España
El Plan General de Contabilidad español es la norma que regula el registro de operaciones económicas en España. Fue reformado en profundidad en 2007 mediante un Real Decreto para adaptarlo a las Normas Internacionales de Información Financiera adoptadas por la Unión Europea. Se estructura en cinco partes, de las cuales únicamente el marco conceptual y las normas de registro y valoración son de aplicación obligatoria para todas las empresas.
El cuadro de cuentas del PGC organiza la actividad económica de cualquier empresa en nueve grupos numerados del 1 al 9. Los grupos del 1 al 5 corresponden a cuentas de balance —activos, pasivos y patrimonio neto—, los grupos 6 y 7 recogen gastos e ingresos que alimentan la cuenta de pérdidas y ganancias, y los grupos 8 y 9 registran movimientos que van directamente al patrimonio neto sin pasar por resultados. Este es un rasgo que lo diferencia de los planes de Colombia y Perú.
PUC: el plan de cuentas de Colombia
El Plan Único de Cuentas colombiano es el catálogo estandarizado que deben usar los comerciantes en Colombia para registrar sus transacciones financieras. Nació con el Decreto 2650 de 1993 y organiza la información contable en un sistema jerárquico de codificación decimal que va desde las clases más generales hasta las subcuentas más específicas, usando hasta seis dígitos en su estructura más detallada.
A diferencia del PGC español, el PUC clasifica las transacciones en nueve clases identificadas con un solo dígito: activos, pasivos, patrimonio, ingresos, gastos, costos de ventas, costos de producción, cuentas de orden deudoras y cuentas de orden acreedoras. Las clases 8 y 9 son cuentas de orden, es decir, operaciones que no afectan directamente el balance ni el estado de resultados, pero que se registran para efectos de control o garantías.
PCGE: el plan contable empresarial de Perú
El Plan Contable General Empresarial es el marco de referencia que rige el registro contable de las empresas del sector privado en Perú. Lo emite el Consejo Normativo de Contabilidad y está construido en torno a las Normas Internacionales de Información Financiera (NIIF), lo que lo convierte en el plan con mayor integración explícita a dichos estándares internacionales de los tres que se estudian aquí.
La estructura del PCGE usa un sistema de cinco dígitos que va desde los elementos —nivel más general— hasta las sub-divisionarias —nivel más específico—. Cada empresa está obligada a establecer su plan de cuentas respetando al menos estos cinco dígitos. Si existe alguna contradicción entre el PCGE y las NIIF, el propio plan establece que deben preferirse las NIIF, lo que subraya su carácter claramente subordinado a los estándares internacionales.
¿En qué se diferencian el PGC, el PUC y el PCGE?
La diferencia más visible entre los tres planes está en cómo organizan su catálogo de cuentas: el nombre que le dan al primer nivel de clasificación, la cantidad de dígitos que usan y el organismo que los emite. Pero más allá de esas diferencias formales, también difieren en su relación con las normas internacionales y en qué partes de cada plan son de obligado cumplimiento y cuáles son solo orientativas.
| Característica | PGC (España) | PUC (Colombia) | PCGE (Perú) |
|---|---|---|---|
| País de aplicación | España | Colombia | Perú |
| Nombre del 1.er nivel | Grupo | Clase | Elemento |
| N.º de divisiones principales | 9 grupos | 9 clases | 10 elementos |
| Máximo de dígitos | 4 dígitos (subcuenta) | 6 dígitos (subcuenta) | 5 dígitos (sub-divisionaria) |
| Marco normativo base | Real Decreto 1514/2007 | Decreto 2650 de 1993 | Resolución del CNC |
| Integración con NIIF | Adaptado a NIIF-UE | Referencia operativa; NIIF en paralelo | Directamente subordinado a NIIF |
| Cuadro de cuentas obligatorio | No (orientativo) | Sí (obligatorio para comerciantes) | Sí (estructura mínima obligatoria) |
| Cuentas de orden | No tiene (grupos 8 y 9 son de patrimonio) | Clases 8 y 9 son cuentas de orden | Elemento 09 para cuentas de orden |
Estructura de grupos, clases y elementos en cada plan
Cada plan organiza su catálogo de cuentas con una lógica propia. Entender cómo se estructura cada uno es el punto de partida para saber leer un asiento contable hecho bajo cualquiera de estos sistemas. A continuación se detalla cómo funciona cada uno desde su nivel más general hasta el más específico.
¿Cómo se organiza el cuadro de cuentas del PGC?
El cuadro de cuentas del PGC español divide toda la actividad económica en nueve grupos identificados con un solo dígito. Dentro de cada grupo, las cuentas se desglosan en subgrupos (dos dígitos), cuentas de mayor (tres dígitos) y subcuentas (cuatro dígitos). Esta estructura permite que cada empresa adapte el detalle de su catálogo a sus necesidades reales, ya que el cuadro de cuentas no tiene carácter vinculante en cuanto a su numeración exacta.
¿Cómo se organiza el catálogo de cuentas del PUC?
El PUC colombiano usa un sistema jerárquico decimal con cuatro niveles estándar. La codificación funciona por el número de dígitos: un dígito identifica la clase, dos dígitos el grupo, cuatro dígitos la cuenta y seis dígitos la subcuenta. Esto permite un nivel de detalle mayor que el PGC español en cuanto a la longitud del código, aunque ambos sistemas buscan el mismo fin: clasificar las transacciones de forma ordenada y auditable.
¿Cómo se organiza el plan de cuentas del PCGE?
El PCGE peruano se organiza en diez elementos numerados del 0 al 9. Esta es la diferencia más llamativa en cuanto a estructura de primer nivel respecto al PGC y al PUC: mientras que estos dos comienzan su codificación en el dígito 1, el PCGE incluye un elemento 0 destinado a cuentas de gestión que complementan el registro. A partir del elemento, se desglosa en rubros, cuentas, subcuentas, divisionarias y sub-divisionarias hasta completar los cinco dígitos.
Relación de cada plan con las NIIF
Las Normas Internacionales de Información Financiera son el marco contable más utilizado en el mundo y tienen una relación distinta con cada uno de los tres planes. Comprender esa relación ayuda a entender por qué los estados financieros preparados bajo el PGC, el PUC y el PCGE pueden presentar diferencias incluso para operaciones económicamente idénticas.
«El PCGE contempla los aspectos normativos establecidos por las Normas Internacionales de Información Financiera; en caso de contradicción entre este PCGE y las NIIF, deben preferirse estas últimas.» — Consejo Normativo de Contabilidad del Perú
El PGC español se adaptó a las NIIF adoptadas por la Unión Europea, pero no es una transposición literal: recoge los principios internacionales y los traduce a un lenguaje normativo propio, con cinco partes de las que solo dos son vinculantes. El resultado es un plan con identidad propia que se mueve dentro del paraguas europeo de las NIIF adoptadas, sin que estas prevalezcan de forma automática sobre él.
El PUC colombiano convive en la práctica con las NIIF de una forma más compleja. Después de que Colombia adoptara las NIIF de forma progresiva a partir de 2015, el PUC pasó a ser la referencia operativa de codificación para muchas empresas, mientras que la presentación de estados financieros responde a los marcos internacionales. Las empresas del grupo 2 en Colombia pueden seguir usando el PUC como base de registro, lo que genera una coexistencia entre ambos sistemas que puede resultar confusa para quien se acerca al tema por primera vez.
El PCGE peruano, en cambio, es el que tiene la vinculación más directa con las NIIF: el propio plan establece que, ante cualquier conflicto, prevalecen las NIIF. Esto lo convierte en un catálogo de codificación que actúa como herramienta subordinada a un marco contable internacional, no como un sistema autónomo. La lógica del PCGE es facilitar la aplicación de las NIIF, no reemplazarlas.
¿Cuál es el papel de las normas nacionales frente a las NIIF?
Una pregunta frecuente cuando se estudian estos tres planes es si tienen sentido en un mundo cada vez más orientado hacia estándares contables internacionales. La respuesta es que sí, porque los planes nacionales no compiten con las NIIF: los complementan. Las NIIF establecen cómo medir y presentar la información financiera, pero no siempre dictan cómo codificarla internamente dentro de una empresa.
El PGC, el PUC y el PCGE actúan como instrumentos de codificación y organización interna que facilitan el registro diario de las operaciones. Que una empresa use el PGC español o el PCGE peruano no significa que sus estados financieros sean incomparables: si ambas aplican las NIIF correctamente en la elaboración de su balance y cuenta de resultados, el resultado final puede ser perfectamente comparable para un inversor o auditor internacional.
El reto surge cuando los planes nacionales se alejan de los principios NIIF en aspectos de reconocimiento o valoración. En esos casos, una empresa que registra bajo el PUC y no convierte su información a NIIF puede mostrar cifras que no son directamente comparables con las de una empresa española que sí aplica el PGC adaptado a la normativa europea. Por eso, conocer las diferencias entre estos planes es tan valioso para cualquier profesional con vocación internacional.
Similitudes entre los tres planes contables
Aunque las diferencias son notorias, los tres planes comparten una base común que refleja los principios universales de la contabilidad financiera. Reconocer esas similitudes ayuda a moverse con más comodidad entre sistemas, ya que la lógica de fondo es la misma aunque el idioma formal —la codificación— cambie de un país a otro.
- Objetivo común: Los tres buscan registrar de forma ordenada, uniforme y comparable las operaciones económicas de las empresas para que sus estados financieros sean fiables.
- Estructura jerárquica: Los tres usan un sistema de codificación por niveles, donde cada dígito adicional añade especificidad. La lógica de ir de lo general a lo particular es idéntica en los tres.
- Categorías económicas equivalentes: Activos, pasivos, patrimonio, ingresos y gastos están presentes en los tres planes, aunque con distintos nombres de nivel y diferentes posiciones en el catálogo.
- Referencia a principios internacionales: Los tres reconocen, con mayor o menor intensidad, los principios contables internacionales como marco de referencia para el reconocimiento y la valoración de los elementos patrimoniales.
- Adaptabilidad interna: Los tres permiten que cada empresa amplíe o detalle su propio plan de cuentas por encima de la estructura mínima establecida, según sus necesidades operativas.
- Vinculación con estados financieros: En los tres sistemas, las cuentas del catálogo alimentan los mismos documentos esenciales: el balance, la cuenta de resultados y la memoria o notas explicativas.
Entender estas similitudes es especialmente útil si trabajas con empresas de varios países o si estudias contabilidad con una perspectiva comparativa. El plan de cuentas y catálogo contable es, en su esencia, el mismo instrumento con distintas etiquetas nacionales. Lo que cambia es la norma que lo regula y el grado de integración con los estándares internacionales.
Preguntas frecuentes
¿El PGC de España es equivalente al PUC de Colombia?
Funcionalmente cumplen el mismo papel —organizar el registro contable de las empresas—, pero no son equivalentes en su estructura, codificación ni en su relación con las NIIF. El PGC organiza las cuentas en nueve grupos con hasta cuatro dígitos y tiene partes no obligatorias, mientras que el PUC usa nueve clases con hasta seis dígitos y es de aplicación obligatoria para los comerciantes colombianos. Además, el PUC convive hoy en día con las NIIF adoptadas en Colombia, lo que añade una capa adicional de complejidad que el PGC no tiene de la misma manera.
¿Cuántas clases tiene el PUC colombiano?
El PUC colombiano tiene nueve clases, identificadas con un solo dígito del 1 al 9. Las clases 1, 2 y 3 corresponden a activos, pasivos y patrimonio; las clases 4, 5, 6 y 7 recogen ingresos, gastos y los dos tipos de costos; y las clases 8 y 9 son las cuentas de orden deudoras y acreedoras, que registran compromisos y contingencias sin afectar directamente el balance ni el estado de resultados de la empresa.
¿El PCGE de Perú se aplica igual que el PGC de España?
No. Aunque los dos organizan el catálogo de cuentas de las empresas de sus respectivos países, difieren en aspectos fundamentales. El PCGE tiene diez elementos —frente a los nueve grupos del PGC— y está directamente subordinado a las NIIF: en caso de conflicto entre el PCGE y las NIIF, el propio plan establece que prevalecen las normas internacionales. El PGC español, en cambio, integra los principios NIIF adoptados por la UE dentro de su propio marco normativo, sin esa relación de subordinación explícita.
¿Qué plan contable sigue las NIIF de forma más estricta?
De los tres, el PCGE peruano es el que tiene la vinculación más directa y explícita con las NIIF. El propio texto del plan establece que, ante cualquier contradicción, deben preferirse las NIIF sobre el PCGE, lo que lo convierte en un instrumento de codificación al servicio de los estándares internacionales. El PGC español adapta las NIIF-UE a su propio marco normativo y el PUC colombiano coexiste con las NIIF de forma más compleja, dependiendo del grupo normativo al que pertenezca cada empresa.
¿Pueden coexistir el PUC y las NIIF en Colombia?
Sí, y de hecho es lo que ocurre en la práctica para muchas empresas colombianas. Desde la adopción progresiva de las NIIF en Colombia a partir de 2015, el PUC sigue siendo la referencia operativa de codificación para el registro diario de las operaciones, mientras que la presentación de los estados financieros responde a los marcos internacionales. Las empresas clasificadas en el grupo 2 pueden usar el PUC como base de registro, aunque sus reportes hacia el exterior o hacia ciertas entidades supervisoras deben cumplir con los estándares NIIF correspondientes.
¿Cuántos grupos tiene el cuadro de cuentas del PGC español?
El cuadro de cuentas del PGC español tiene nueve grupos, numerados del 1 al 9. Los grupos 1 a 5 son cuentas de balance —activos, pasivos y patrimonio neto—, los grupos 6 y 7 alimentan la cuenta de pérdidas y ganancias con gastos e ingresos, y los grupos 8 y 9 recogen los movimientos que van directamente al patrimonio neto sin pasar por los resultados del ejercicio. Dentro de cada grupo, las cuentas se desglosan en subgrupos, cuentas de mayor y subcuentas hasta los cuatro dígitos. Conviene recordar que el cuadro de cuentas no es de aplicación obligatoria en cuanto a su numeración exacta.
¿Qué diferencia hay entre una clase y un grupo en contabilidad?
En contabilidad, tanto «clase» como «grupo» designan el primer nivel de agrupación de las cuentas en un catálogo, pero cada plan usa el término que prefiere. El PGC español llama «grupo» a ese primer nivel, el PUC colombiano lo denomina «clase» y el PCGE peruano usa «elemento». En todos los casos, el concepto es el mismo: una categoría amplia que agrupa cuentas con características similares —activos, pasivos, ingresos, gastos— y que se identifica con un solo dígito. Para conocer más sobre cómo se organiza el sistema contable en profundidad, puedes consultar las diferencias entre el PGC de 1990 y el de 2007, que ilustran cómo un mismo país puede transformar su propio catálogo a lo largo del tiempo.
Conclusión
El PGC, el PUC y el PCGE son tres respuestas distintas a un mismo desafío: organizar el registro contable de las empresas de forma ordenada, uniforme y fiable. Aunque los tres comparten la misma lógica jerárquica y las mismas categorías económicas de base, cada uno refleja el marco legal, el contexto histórico y el grado de integración con las NIIF del país que lo emite.
Las diferencias que has visto aquí —el número de dígitos, el nombre del primer nivel, la obligatoriedad del cuadro de cuentas o la relación con los estándares internacionales— no son detalles menores: condicionan cómo se registra cada operación, cómo se leen los estados financieros y cómo se comunica la información entre empresas de distintos países. Tenerlas claras te da una ventaja real si te dedicas a la contabilidad o si trabajas con empresas de ámbito internacional.
Si este tema te ha abierto el apetito por la contabilidad comparada, en este sitio web encontrarás más contenidos que te ayudarán a profundizar en la estructura de los planes de cuentas, sus fundamentos y sus aplicaciones prácticas. Hay mucho más por descubrir, y cada pieza encaja mejor cuando la ves en contexto.
Sigue aprendiendo:
Plan de cuentas para una empresa comercial
Catálogo de cuentas en CONTPAQi: ¿Cómo funciona?
La granularidad contable
Plan de cuentas en Costa Rica: Estructura completa
¿Cómo elegir la cuenta contable correcta para un gasto?
¿Se puede modificar el plan de cuentas durante el ejercicio?
Dimensiones contables: El secreto detrás del orden financiero
Catálogo maestro: Organiza tu contabilidad desde la base
