
Tienes una factura sobre la mesa y el cursor parpadeando sobre el campo «cuenta contable». ¿Va a la 629? ¿A la 628? ¿O quizás a otra que no recuerdas bien? Esa duda, tan cotidiana como incómoda, desaparece en cuanto entiendes el criterio detrás de cada asignación.
¿Qué es una cuenta contable de gasto y para qué sirve?
Una cuenta contable de gasto es el registro donde se refleja cada desembolso que realiza una empresa durante un periodo determinado. Su función no es solo dejar constancia de que salió dinero: permite clasificar ese desembolso según su naturaleza para que los estados financieros muestren con exactitud en qué se utilizan los recursos del negocio.
Cuando asignas un gasto a la cuenta correcta, tu cuenta de resultados agrupa los costes de forma coherente. Eso te permite comparar ejercicios, detectar desviaciones y presentar una contabilidad que transmite orden frente a cualquier revisión externa. La elección de la cuenta no es un trámite menor: es la base del análisis financiero posterior.
Diferencia entre gasto, costo y pérdida en contabilidad
Antes de asignar cualquier cuenta, conviene tener claro qué es exactamente un gasto. Un gasto es un desembolso necesario para generar ingresos en el periodo actual, como el alquiler de una oficina o los honorarios de un profesional. El costo, en cambio, está directamente vinculado a la producción de un bien o servicio: forma parte del valor del producto hasta que este se vende.
La pérdida es diferente para ambos: surge cuando la empresa sufre una disminución de valor sin recibir nada a cambio, como el deterioro de un activo. Confundir estos tres conceptos lleva a registrar operaciones en cuentas incorrectas, lo que distorsiona el resultado del ejercicio y complica la lectura de los estados financieros.
¿Dónde viven los gastos dentro del plan de cuentas?
En el Plan General de Contabilidad (PGC), los gastos se agrupan en el grupo 6, denominado «Compras y gastos». Este grupo incluye todos los costes operativos de la empresa: sueldos, suministros, servicios externos, amortizaciones y otros conceptos que afectan directamente al resultado del ejercicio. Cada subgrupo dentro del grupo 6 representa una categoría de gasto distinta.
¿Cómo saber a qué cuenta pertenece un gasto?
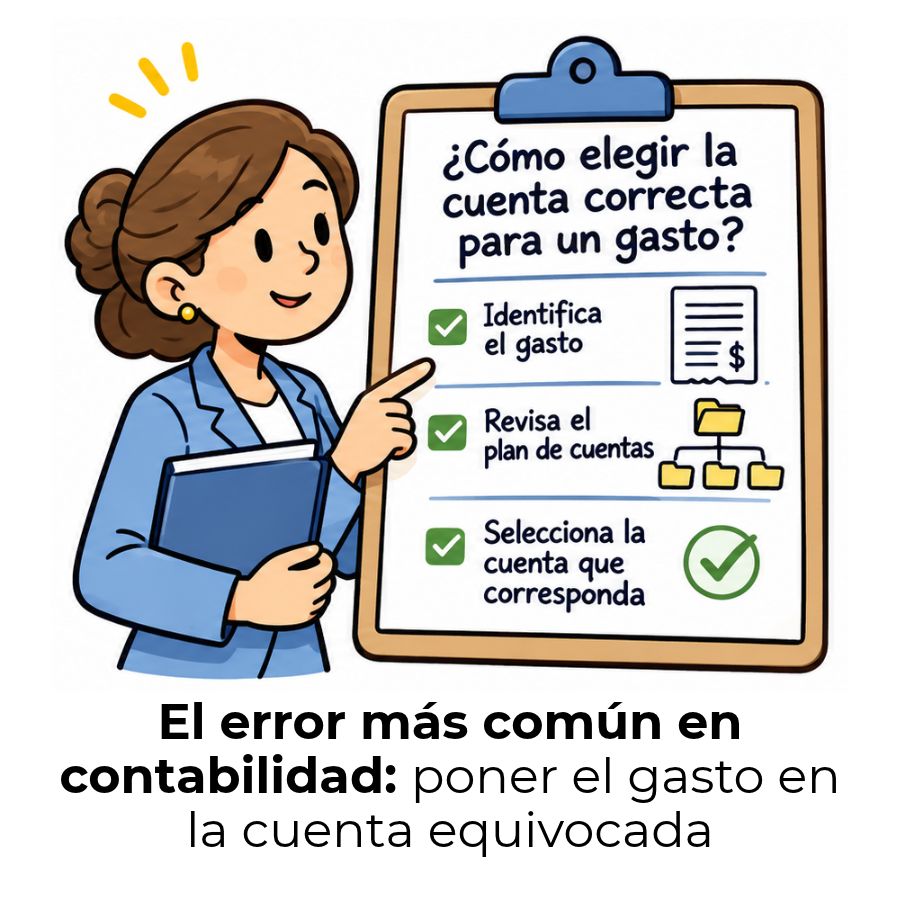
El proceso para elegir la cuenta contable correcta para un gasto no es una cuestión de intuición ni de memoria. Sigue una lógica de cinco pasos que puedes aplicar a cualquier factura o desembolso, independientemente del sector o del tamaño de la empresa. Una vez que lo interiorices, la decisión pasa de ser un dilema a ser un procedimiento automático.
Paso 1 — Identifica la naturaleza del gasto
El primer paso es preguntarte qué compraste o contrataste exactamente. No basta con leer el concepto de la factura: debes entender qué tipo de recurso representa ese desembolso. ¿Es un servicio externo? ¿Un suministro consumible? ¿Una compra de existencias? ¿Un elemento que durará más de un año en la empresa? La respuesta a esa pregunta filtra de inmediato el subgrupo del plan de cuentas donde corresponde registrar el gasto.
Paso 2 — Consulta el grupo 6 de tu plan de cuentas
Una vez que conoces la naturaleza del gasto, dirígete al grupo 6 de tu plan de cuentas. Localiza el subgrupo que mejor describe la categoría del desembolso: servicios exteriores (subgrupo 62), gastos de personal (subgrupo 64), tributos (subgrupo 63) u otros. El subgrupo correcto te reduce la búsqueda a un conjunto pequeño de cuentas entre las que elegir, en lugar de recorrer todo el catálogo.
Paso 3 — Verifica si existe una cuenta específica
Dentro del subgrupo, comprueba si existe una cuenta de tres dígitos que describa con precisión el gasto que tienes entre manos. Por ejemplo, si pagas los honorarios de un abogado, existe la cuenta 623 (servicios profesionales independientes). Si facturas electricidad para la oficina, está la 628 (suministros). Siempre que haya una cuenta específica disponible, es la que debes usar: usar un comodín cuando existe una opción concreta genera ambigüedad en los estados financieros.
Paso 4 — Aplica la regla del comodín si no hay cuenta exacta
Cuando ninguna cuenta de tres dígitos describe con precisión el gasto, entra en juego la cuenta 629 (Otros servicios). Esta cuenta funciona como receptora de todos los desembolsos en servicios externos que no tienen un lugar más específico dentro del subgrupo 62. Su uso está justificado solo si el gasto no encaja en ninguna de las cuentas anteriores: 621, 622, 623, 624, 625, 626, 627 o 628. Si lo encajas directamente en la 629 sin verificar, pierdes la granularidad que el plan de cuentas ofrece.
Paso 5 — Registra con criterio constante
El último paso es el que más se olvida: una vez que decides la cuenta para un tipo de gasto, aplica ese mismo criterio en todos los periodos siguientes. La consistencia importa más que la perfección en la elección inicial. Si las suscripciones de software van a la 629 este trimestre y al siguiente las mueves a la 621, pierdes la capacidad de comparar ejercicios y de construir ratios financieros fiables con el paso del tiempo.
Errores comunes al asignar cuentas de gasto
Conocer los errores más habituales te ayuda a evitarlos antes de que aparezcan en tus registros. El más frecuente es usar la cuenta 629 para cualquier gasto que genera duda, sin verificar si existe una opción más específica dentro del subgrupo 62. Con el tiempo, eso convierte la cuenta 629 en un cajón de sastre que impide analizar la estructura real de costes de la empresa.
Otro error habitual es no considerar si el desembolso supera el umbral que justifica su activación como inmovilizado. Los importes pequeños de equipos o herramientas suelen llevarse a gasto de forma directa, pero conviene definir ese umbral con la asesoría y mantenerlo estable en el tiempo para no generar criterios contradictorios entre ejercicios.
Casos prácticos: gastos frecuentes y su cuenta correcta
La teoría se asienta mejor cuando se aplica a situaciones concretas. A continuación, se analizan los tipos de gasto que generan más dudas en el día a día y la cuenta que les corresponde según el Plan General de Contabilidad, con el razonamiento que justifica cada decisión.
Suministros (luz, agua, gas)
Los consumos de electricidad, agua y gas corresponden a la cuenta 628 (Suministros). El criterio que los distingue de otros gastos de servicios es que son recursos físicos medibles y no almacenables: se consumen en el momento en que se usan. La cuenta 628 recoge exactamente esa categoría, tal como la define el Plan General de Contabilidad. Si el combustible se compra en garrafas o depósitos para uso posterior, cambia de naturaleza y pasa a la cuenta 602 (Compras de otros aprovisionamientos).
Servicios profesionales externos
Los honorarios de abogados, asesores, diseñadores o consultores externos se registran habitualmente en la cuenta 623 (Servicios de profesionales independientes). Sin embargo, aquí aparece una distinción importante: si esos servicios forman parte directa de la actividad productiva de la empresa —como cuando una agencia subcontrata a un freelance para entregar un proyecto— la cuenta correcta es la 607 (Trabajos realizados por otras empresas). La motivación del gasto y su relación con la cadena de producción determinan cuál de las dos aplica.
Software y suscripciones digitales
Las suscripciones a herramientas digitales, plataformas SaaS o licencias de software son uno de los gastos que generan más debate, porque no existe un criterio único en el PGC para todos los casos. La cuenta 621 (Arrendamientos y cánones) aplica cuando existe un contrato de cesión de uso que se asemeja a un canon. La cuenta 629 (Otros servicios) aplica cuando la herramienta se contrata mes a mes como un servicio más. Lo relevante, como ya se mencionó, es elegir una sola cuenta y aplicarla de forma consistente a lo largo del tiempo.
Si quieres ampliar este tipo de decisiones dentro de tu estructura contable, puede resultarte útil conocer cómo funciona el plan de cuentas y catálogo contable en su conjunto, ya que la elección de cada cuenta de gasto no es una decisión aislada, sino parte de un sistema coherente.
Equipos informáticos y mobiliario
Un ordenador, una mesa de trabajo o una silla de oficina no son gastos del ejercicio en sentido estricto: son activos que permanecen en la empresa durante varios años. Corresponden al grupo 2 del plan de cuentas, concretamente a la cuenta 217 (Equipos para procesos de información) o a la 216 (Mobiliario), y deben amortizarse a lo largo de su vida útil en lugar de imputarse íntegros al resultado del periodo en que se adquieren. Muchas empresas llevan directamente a gasto importes muy pequeños, pero conviene definir ese umbral con claridad y mantenerlo.
¿Qué ocurre si elijo la cuenta de gasto equivocada?
Las consecuencias de una asignación incorrecta van más allá del orden interno. Si un gasto se registra en una cuenta que no refleja su naturaleza real, el resultado del ejercicio puede aparecer distorsionado, ya sea porque el gasto se aplica al periodo incorrecto o porque se mezclan conceptos que deberían estar separados para el análisis financiero. Eso afecta directamente a la lectura del margen operativo y a la comparabilidad entre ejercicios.
«La imputación coherente y estable de los gastos a sus cuentas correctas transmite orden ante cualquier comprobación y facilita la toma de decisiones financieras internas.»
Desde el punto de vista fiscal, una imputación incorrecta también puede generar fricciones. Si la administración tributaria detecta que gastos de diferente naturaleza se acumulan sistemáticamente en una sola cuenta sin criterio aparente, puede cuestionar la deducibilidad de algunas partidas. No se trata de que haya una sola respuesta correcta para cada gasto, sino de que la respuesta que eliges sea razonada y consistente. Para profundizar en cómo estructurar correctamente tu catálogo, puedes consultar cómo crear una cuenta nueva en el plan de cuentas, especialmente cuando el plan estándar no tiene una opción que se ajuste a tu actividad.
El riesgo más silencioso es el de la pérdida de información. Cuando todo va a «Otros servicios» sin distinción, dejas de poder responder preguntas como: ¿cuánto gasté en servicios profesionales el año pasado? ¿En qué porcentaje creció el gasto en suministros respecto al ejercicio anterior? Una cuenta mal asignada no solo es un error técnico, es información que desaparece y que ya no podrás recuperar de los registros históricos.
Preguntas frecuentes
¿Cómo se clasifica un gasto en el plan de cuentas?
Un gasto se clasifica dentro del grupo 6 del plan de cuentas, que agrupa todas las compras y gastos de la empresa. El proceso consiste en identificar la naturaleza del desembolso, localizar el subgrupo que mejor lo describe —62 para servicios exteriores, 64 para personal, 63 para tributos— y buscar dentro de ese subgrupo la cuenta de tres dígitos más específica. Si no existe una cuenta que encaje con precisión, se usa la cuenta 629 como última opción, no como la primera.
¿Qué cuenta contable corresponde a los gastos operativos?
Los gastos operativos no tienen una única cuenta: se distribuyen entre varias cuentas del grupo 6 según su naturaleza. Los suministros van a la 628, los servicios de profesionales a la 623, el alquiler a la 621 y los gastos de publicidad a la 627, entre otros. El término «gastos operativos» describe una categoría amplia que el plan de cuentas desglosa en múltiples cuentas específicas, cada una con su propio criterio de asignación.
¿Cuál es la diferencia entre la cuenta 629 y la cuenta 628?
La cuenta 628 recoge los suministros: recursos físicos medibles y no almacenables como la electricidad, el agua o el gas. La cuenta 629, en cambio, agrupa todos los demás servicios exteriores que no tienen cabida en ninguna de las cuentas anteriores del subgrupo 62. La diferencia clave es que la 628 tiene un objeto concreto y bien definido, mientras que la 629 es una cuenta residual pensada para gastos en servicios sin cuenta específica propia.
¿Un ordenador se registra como gasto o como activo?
Un ordenador se registra como activo, no como gasto del ejercicio, porque su vida útil supera el año y permanece en la empresa durante varios periodos. Corresponde a la cuenta 217 (Equipos para procesos de información) dentro del grupo 2 del plan de cuentas, y su coste se imputa gradualmente mediante amortización a lo largo de los años de uso. Solo en el caso de importes muy pequeños algunas empresas optan por llevarlo directamente a gasto, pero ese umbral debe definirse con criterio claro y mantenerse de forma consistente.
¿Qué significa que un gasto vaya al grupo 6?
Significa que ese desembolso afecta directamente al resultado del ejercicio en el que se produce. El grupo 6 del Plan General de Contabilidad recoge todas las compras y gastos de la empresa, y su saldo se traslada al cierre del ejercicio a la cuenta de pérdidas y ganancias para determinar el resultado contable del año. A diferencia de los activos, que permanecen en el balance, los gastos del grupo 6 se «consumen» íntegramente en el periodo en que se reconocen.
¿Puedo usar la misma cuenta para gastos diferentes?
Técnicamente es posible, pero no es recomendable cuando los gastos tienen naturalezas distintas y el plan de cuentas ofrece opciones más específicas para cada uno. Agrupar gastos de diferente tipo en una misma cuenta reduce la capacidad de análisis y puede generar confusión en los informes financieros. Si los gastos son realmente de la misma categoría y no existe una cuenta más precisa, compartir una cuenta es perfectamente válido, siempre que el criterio se aplique de forma consistente. También puedes crear una cuenta nueva en el plan de cuentas para distinguir conceptos que lo necesiten.
¿Qué pasa si cambio de criterio de cuenta entre ejercicios?
Cambiar la cuenta donde registras un mismo tipo de gasto de un ejercicio a otro rompe la comparabilidad de tus estados financieros. Las variaciones que aparecerán entre periodos no reflejarán cambios reales en el negocio, sino cambios en el criterio contable, lo que hace inútil cualquier análisis histórico de esa partida. Si tienes una razón fundada para cambiar de criterio, es posible hacerlo, pero conviene dejarlo documentado y, si el impacto es relevante, comunicarlo en las notas de las cuentas anuales.
Conclusión
Elegir la cuenta contable correcta para un gasto no es una decisión arbitraria ni una cuestión de memorizar números: es el resultado de aplicar un proceso lógico basado en la naturaleza de cada desembolso. Cuando entiendes ese proceso, la mayoría de las dudas desaparecen porque dispones de un criterio claro para resolverlas.
Los puntos que marcan la diferencia son tres: identificar bien qué tipo de recurso representa el gasto, buscar siempre la cuenta más específica antes de recurrir al comodín y mantener el mismo criterio de forma constante en todos los periodos. Esos tres hábitos convierten tu contabilidad en una herramienta de análisis real, no solo en un registro de operaciones.
Si quieres seguir construyendo una base contable sólida, este sitio web tiene más contenidos que te ayudarán a entender el plan de cuentas desde sus fundamentos hasta su aplicación práctica. Cada concepto que dominas te da más control sobre la información financiera de tu empresa o de los clientes que gestionas.
Sigue aprendiendo:
Dimensiones contables: El secreto detrás del orden financiero
Control de captura contable
Reglas de imputación automática en contabilidad
Cuentas predeterminadas: Ahorra tiempo y evita errores contables ✅
Plan de cuentas para restaurantes: Estructura completa
Diccionario semántico de registros contables
Catálogo maestro: Organiza tu contabilidad desde la base
Gobernanza contable: El secreto detrás de las cifras limpias
