
Cuando arrancas con una empresa de transporte, los vehículos, los conductores y las rutas concentran toda la atención. La contabilidad queda en segundo plano, hasta que llega el momento de declarar impuestos o revisar si el negocio realmente deja ganancias. Ahí es cuando el plan de cuentas se convierte en la herramienta que lo ordena todo.
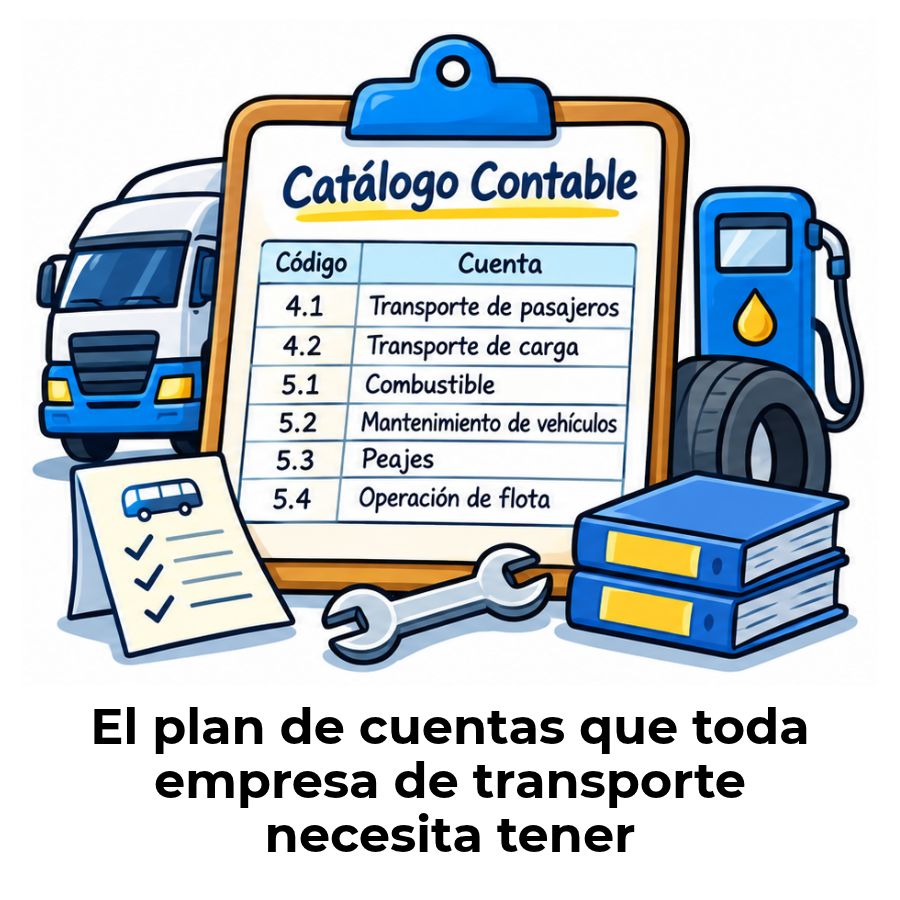
¿Qué es un plan de cuentas para una empresa de transporte?
Un plan de cuentas es el listado ordenado y codificado de todas las cuentas contables que una empresa utiliza para registrar sus operaciones financieras. En el caso de una empresa de transporte, este listado tiene particularidades propias del sector: incluye cuentas para registrar la flota de vehículos, los ingresos por fletes o pasajes, los costos de combustible, el mantenimiento y otros conceptos que no aparecen en empresas de otros sectores.
Sin un plan de cuentas bien estructurado, es imposible saber con precisión si el negocio genera rentabilidad real. Cada peso que entra y cada peso que sale debe quedar registrado en el lugar correcto para que los estados financieros reflejen la situación real de la empresa y para que el cumplimiento tributario sea ordenado y sin contratiempos.
Diferencia entre plan de cuentas general y plan sectorial de transporte
Un plan de cuentas general incluye las cuentas básicas que cualquier empresa necesita: caja, bancos, cuentas por cobrar, proveedores e impuestos por pagar. El plan sectorial de transporte parte de esa base, pero agrega cuentas especializadas que responden a las particularidades del negocio. La diferencia más visible está en las cuentas de activo para la flota vehicular, en los ingresos separados por tipo de servicio y en los costos directos de operación de cada ruta o vehículo.
Sin esa adaptación sectorial, una empresa de transporte termina mezclando conceptos que distorsionan su información financiera. Por ejemplo, registrar el combustible como gasto administrativo en lugar de costo de prestación del servicio cambia el margen operacional y puede generar inconsistencias en la declaración de renta. Separar bien estos conceptos desde el plan de cuentas evita ese tipo de errores desde el origen.
Base normativa: el PUC y los marcos NIIF
En Colombia, el referente histórico para estructurar un plan de cuentas es el Plan Único de Cuentas (PUC), establecido por el Decreto 2650 de 1993. Este decreto definió las nueve clases de cuentas, los grupos, las cuentas y las subcuentas que las empresas deben usar para registrar sus operaciones. Aunque con la adopción de los marcos NIIF (compilados en el Decreto 2420 de 2015) el PUC dejó de ser de uso obligatorio universal, sigue siendo una referencia sólida para estructurar planes de cuentas adaptados.
Las empresas que aplican marcos NIIF pueden diseñar su propio catálogo de cuentas, siempre que cumpla con los requerimientos de revelación y clasificación que exigen esas normas. En la práctica, la mayoría de las empresas de transporte medianas y pequeñas mantienen una estructura muy cercana al PUC tradicional, adaptada a su actividad. Lo fundamental no es el decreto que se use como base, sino que el plan refleje con exactitud la realidad del negocio.
Estructura del plan de cuentas para empresas de transporte
La estructura de un plan de cuentas para el sector transporte sigue la misma lógica de las nueve clases del PUC, pero cada clase tiene cuentas específicas que responden a las operaciones propias del negocio. A continuación, encontrarás una descripción de cada clase con las cuentas más relevantes para este sector.
Clase 1 – Activo
Los activos de una empresa de transporte incluyen todos los bienes y derechos que tiene el negocio. La cuenta más representativa de este sector es la 1540, denominada «Flota y equipo de transporte», que registra el valor de los vehículos: camiones, buses, furgones, camionetas y cualquier otro equipo rodante que sea propiedad de la empresa. Además, en los activos corrientes encontrarás cuentas como caja (1105), bancos (1110) y deudores comerciales (1305), comunes a cualquier tipo de empresa.
También forman parte del activo los repuestos e inventarios de materiales (grupo 14), los activos diferidos como seguros pagados por anticipado y, en algunos casos, los depósitos entregados a terceros. La depreciación acumulada de la flota vehicular reduce el valor en libros de la cuenta 1540 y debe registrarse de forma periódica para que el balance refleje el desgaste real de los vehículos con el paso del tiempo.
Clase 2 – Pasivo
El pasivo agrupa todas las obligaciones y deudas que tiene la empresa con terceros. En una empresa de transporte, las obligaciones financieras (grupo 21) suelen ser significativas porque la adquisición de vehículos frecuentemente se financia con créditos bancarios o leasing. Junto a estas, las cuentas por pagar a proveedores (grupo 22) incluyen los saldos pendientes con talleres mecánicos, lubricantes, llantas y otros insumos del sector.
Otras cuentas relevantes dentro del pasivo son las retenciones en la fuente por pagar (2365), los impuestos gravámenes y tasas (2404) y los costos y gastos por pagar (2335), que recogen las deudas devengadas pero aún no pagadas al cierre del período. Mantener este grupo al día es fundamental para que el flujo de caja de la empresa no tenga sorpresas al momento de hacer los pagos.
Clase 3 – Patrimonio
El patrimonio refleja la diferencia entre los activos y los pasivos de la empresa, es decir, el valor neto que pertenece a los socios o accionistas. Las cuentas más comunes en esta clase son el capital social (3105), las reservas legales (3305) y las utilidades del ejercicio (3600). En empresas de transporte familiares o pequeñas, también puede aparecer la cuenta de aportes de socios como parte del patrimonio inicial que permitió adquirir los primeros vehículos.
Clase 4 – Ingresos
Los ingresos de una empresa de transporte se registran principalmente en la cuenta 4145, «Transporte, almacenamiento y comunicaciones». Dentro de esta cuenta, las subcuentas permiten separar los ingresos por tipo de servicio: transporte por carretera (414505), transporte de pasajeros, manipulación de carga (414530), almacenamiento y depósito (414535) y servicios complementarios para el transporte (414540). Esta separación es importante para analizar qué línea de negocio genera más rentabilidad.
Además de los ingresos operacionales, puede haber ingresos no operacionales (grupo 42), como los que provienen de la venta de un vehículo dado de baja o de rendimientos financieros. Mezclar estos ingresos con los operacionales distorsiona la lectura del negocio, por eso es fundamental mantenerlos en cuentas separadas desde el principio. También puedes revisar cómo funciona el plan de cuentas para una empresa de servicios, que comparte la misma lógica para los ingresos operacionales.
Clase 5 – Gastos
Los gastos de una empresa de transporte se dividen en dos grandes grupos: los gastos operacionales de administración (grupo 51) y los gastos operacionales de ventas (grupo 52). En el grupo 51 van los salarios del personal administrativo (5105), los arrendamientos de oficinas (5135), los gastos legales (5140) y los gastos de viaje del personal directivo (5155). En el grupo 52 se registran los gastos directamente relacionados con la comercialización y operación comercial del servicio.
Un error frecuente es registrar en gastos (clase 5) conceptos que realmente pertenecen a los costos del servicio (clase 6 o 7), como el combustible o el mantenimiento de los vehículos. Aunque ambas afectan el resultado del período, su ubicación correcta determina cómo se calcula el costo del servicio prestado y cuál es el margen bruto real de la operación.
Clase 6 – Costos de ventas y prestación del servicio
En el sector transporte, la clase 6 recoge los costos directos en los que incurre la empresa para prestar el servicio. La cuenta principal es la 6145, «Transporte, almacenamiento y comunicaciones», con subcuentas para cada modalidad: servicio por carretera (614505), por vía acuática (614515), por vía aérea (614520), manipulación de carga (614530) y servicios complementarios (614540). Estos costos incluyen los salarios de los conductores directamente vinculados a la prestación del servicio, los peajes, seguros de los vehículos y otros conceptos ligados a cada ruta o carga.
Clases 8 y 9 – Cuentas de orden
Las cuentas de orden no afectan el resultado financiero de la empresa, pero registran compromisos, derechos u obligaciones contingentes que pueden tener impacto futuro. En una empresa de transporte, estas cuentas se usan para registrar garantías otorgadas, contratos de leasing en curso, vehículos recibidos en comodato o en custodia y otros compromisos que no aparecen directamente en el balance, pero que son relevantes para comprender la situación real del negocio. La clase 8 recoge las cuentas de orden deudoras y la clase 9, las acreedoras.
Plan de cuentas completo para una empresa de transporte
A continuación, encontrarás el plan de cuentas detallado y estructurado para una empresa de transporte. Está organizado por clases, grupos, cuentas y subcuentas, con los códigos y nombres que corresponden a las operaciones más habituales del sector. Este listado puede usarse como base y adaptarse según el tamaño, el tipo de servicio y la normativa contable que aplique tu empresa.
| Código | Nombre de la cuenta | Tipo |
|---|---|---|
| CLASE 1 — ACTIVO | ||
| 11 — Disponible | ||
| 1105 | Caja | Activo corriente |
| 110505 | Caja general | Activo corriente |
| 110510 | Cajas menores | Activo corriente |
| 1110 | Bancos | Activo corriente |
| 111005 | Bancos nacionales — cuentas corrientes | Activo corriente |
| 111010 | Bancos nacionales — cuentas de ahorro | Activo corriente |
| 13 — Deudores | ||
| 1305 | Clientes (cuentas por cobrar por servicios de transporte) | Activo corriente |
| 130505 | Clientes nacionales | Activo corriente |
| 1330 | Anticipos y avances a empleados | Activo corriente |
| 133005 | Anticipos a conductores y auxiliares | Activo corriente |
| 1350 | Préstamos a particulares | Activo corriente |
| 1360 | Deudores varios (peajes, seguros, otros) | Activo corriente |
| 1380 | Deudas de difícil cobro | Activo corriente |
| 1399 | Provisión deudores (CR) | Activo corriente |
| 14 — Inventarios | ||
| 1430 | Productos en proceso | Activo corriente |
| 1455 | Materias primas y materiales (repuestos y lubricantes) | Activo corriente |
| 145505 | Repuestos para flota vehicular | Activo corriente |
| 145510 | Lubricantes y aceites | Activo corriente |
| 145515 | Llantas y neumáticos | Activo corriente |
| 145520 | Combustible en inventario | Activo corriente |
| 15 — Propiedades, planta y equipo | ||
| 1504 | Terrenos | Activo no corriente |
| 1516 | Construcciones y edificaciones (patios, bodegas) | Activo no corriente |
| 1524 | Equipo de oficina | Activo no corriente |
| 1528 | Equipo de computación y comunicación | Activo no corriente |
| 1540 | Flota y equipo de transporte | Activo no corriente |
| 154005 | Autos, camionetas y camperos | Activo no corriente |
| 154010 | Buses y busetas | Activo no corriente |
| 154015 | Camiones y volquetas | Activo no corriente |
| 154020 | Remolques y semirremolques | Activo no corriente |
| 154025 | Motocicletas (mensajería y logística) | Activo no corriente |
| 1592 | Depreciación acumulada flota y equipo (CR) | Activo no corriente |
| 159205 | Depreciación flota vehicular | Activo no corriente |
| 16 — Intangibles | ||
| 1605 | Crédito mercantil (goodwill) | Activo no corriente |
| 1670 | Licencias y habilitaciones de transporte | Activo no corriente |
| 17 — Diferidos (activos prepagados) | ||
| 1705 | Gastos pagados por anticipado | Activo corriente |
| 170505 | Seguros de vehículos pagados por anticipado | Activo corriente |
| 170510 | Arrendamientos pagados por anticipado | Activo corriente |
| CLASE 2 — PASIVO | ||
| 21 — Obligaciones financieras | ||
| 2105 | Bancos nacionales (créditos para vehículos) | Pasivo corriente |
| 2135 | Leasing (arrendamiento financiero de flota) | Pasivo no corriente |
| 22 — Proveedores | ||
| 2205 | Proveedores nacionales | Pasivo corriente |
| 220505 | Proveedores de combustible | Pasivo corriente |
| 220510 | Proveedores de llantas y repuestos | Pasivo corriente |
| 220515 | Proveedores de talleres y mantenimiento | Pasivo corriente |
| 23 — Cuentas por pagar | ||
| 2335 | Costos y gastos por pagar | Pasivo corriente |
| 233545 | Transportes, fletes y acarreos por pagar | Pasivo corriente |
| 233555 | Seguros por pagar | Pasivo corriente |
| 233560 | Gastos de viaje por pagar | Pasivo corriente |
| 24 — Impuestos, gravámenes y tasas | ||
| 2404 | Impuesto de renta y complementarios por pagar | Pasivo corriente |
| 2408 | Impuesto sobre las ventas por pagar (IVA) | Pasivo corriente |
| 2412 | Impuesto de industria y comercio (ICA) | Pasivo corriente |
| 25 — Obligaciones laborales | ||
| 2505 | Salarios por pagar (conductores y auxiliares) | Pasivo corriente |
| 2510 | Cesantías consolidadas | Pasivo corriente |
| 2515 | Intereses sobre cesantías | Pasivo corriente |
| 2520 | Prima de servicios | Pasivo corriente |
| 2525 | Vacaciones consolidadas | Pasivo corriente |
| 26 — Pasivos estimados y provisiones | ||
| 2605 | Para costos y gastos (mantenimiento futuro) | Pasivo no corriente |
| 260525 | Provisión transportes, fletes y acarreos | Pasivo no corriente |
| 27 — Diferidos (ingresos recibidos por anticipado) | ||
| 2705 | Ingresos recibidos por anticipado (fletes prepagados) | Pasivo corriente |
| CLASE 3 — PATRIMONIO | ||
| 3105 | Capital social (aportes de socios) | Patrimonio |
| 3115 | Aportes sociales | Patrimonio |
| 3305 | Reserva legal | Patrimonio |
| 3310 | Reservas estatutarias | Patrimonio |
| 3315 | Reservas ocasionales | Patrimonio |
| 3505 | Utilidades acumuladas de ejercicios anteriores | Patrimonio |
| 3510 | Pérdidas acumuladas de ejercicios anteriores (CR) | Patrimonio |
| 3600 | Utilidad del ejercicio | Patrimonio |
| 3605 | Pérdida del ejercicio (CR) | Patrimonio |
| CLASE 4 — INGRESOS | ||
| 41 — Ingresos operacionales | ||
| 4145 | Transporte, almacenamiento y comunicaciones | Ingreso operacional |
| 414505 | Servicio de transporte por carretera (carga) | Ingreso operacional |
| 414510 | Servicio de transporte por vía férrea | Ingreso operacional |
| 414515 | Servicio de transporte por vía acuática | Ingreso operacional |
| 414520 | Servicio de transporte por vía aérea | Ingreso operacional |
| 414530 | Manipulación de carga | Ingreso operacional |
| 414535 | Almacenamiento y depósito | Ingreso operacional |
| 414540 | Servicios complementarios para el transporte | Ingreso operacional |
| 42 — Ingresos no operacionales | ||
| 4210 | Utilidad en venta de propiedades, planta y equipo | Ingreso no operacional |
| 421005 | Utilidad en venta de vehículos dados de baja | Ingreso no operacional |
| 4235 | Intereses financieros | Ingreso no operacional |
| 4295 | Otros ingresos no operacionales | Ingreso no operacional |
| CLASE 5 — GASTOS | ||
| 51 — Gastos operacionales de administración | ||
| 5105 | Gastos de personal administrativo | Gasto |
| 510506 | Sueldos personal de oficina | Gasto |
| 510530 | Cesantías personal administrativo | Gasto |
| 510560 | Aportes a seguridad social (administración) | Gasto |
| 5120 | Honorarios (contadores, asesores jurídicos) | Gasto |
| 5135 | Arrendamientos (oficinas y patios) | Gasto |
| 5140 | Gastos legales (notariales, registros, habilitación) | Gasto |
| 5145 | Mantenimiento y reparaciones (activos administrativos) | Gasto |
| 5155 | Gastos de viaje (personal directivo) | Gasto |
| 5160 | Depreciaciones (muebles y equipo de oficina) | Gasto |
| 5165 | Amortizaciones (intangibles y diferidos) | Gasto |
| 5195 | Gastos diversos (servicios públicos oficina, seguros adm.) | Gasto |
| 52 — Gastos operacionales de ventas | ||
| 5205 | Gastos de personal de ventas y operaciones | Gasto |
| 5245 | Mantenimiento y reparaciones (infraestructura operativa) | Gasto |
| 5295 | Otros gastos de ventas (publicidad, comisiones agentes) | Gasto |
| 53 — Gastos financieros no operacionales | ||
| 5305 | Gastos financieros (intereses créditos vehiculares) | Gasto |
| 5310 | Pérdida en venta de activos (vehículos) | Gasto |
| CLASE 6 — COSTOS DE VENTAS Y PRESTACIÓN DEL SERVICIO | ||
| 61 — Costo de ventas y de prestación de servicios | ||
| 6145 | Transporte, almacenamiento y comunicaciones | Costo del servicio |
| 614505 | Costo servicio transporte por carretera | Costo del servicio |
| 614510 | Costo servicio transporte por vía férrea | Costo del servicio |
| 614515 | Costo servicio transporte por vía acuática | Costo del servicio |
| 614520 | Costo servicio transporte por vía aérea | Costo del servicio |
| 614530 | Costo manipulación de carga | Costo del servicio |
| 614535 | Costo almacenamiento y depósito | Costo del servicio |
| 614540 | Servicios complementarios para el transporte | Costo del servicio |
| CLASE 7 — COSTOS DE PRODUCCIÓN U OPERACIÓN | ||
| 71 — Materia prima e insumos directos de operación | ||
| 7105 | Combustibles y lubricantes (operación de la flota) | Costo de operación |
| 710505 | Diésel y gasolina para vehículos de servicio | Costo de operación |
| 710510 | Gas natural vehicular (GNV) | Costo de operación |
| 710515 | Aceites y lubricantes consumidos | Costo de operación |
| 72 — Mano de obra directa | ||
| 7205 | Sueldos y salarios de conductores | Costo de operación |
| 720506 | Salario básico de conductores | Costo de operación |
| 720515 | Horas extras y recargos de conductores | Costo de operación |
| 720527 | Auxilio de transporte conductores | Costo de operación |
| 720560 | Aportes a seguridad social (conductores) | Costo de operación |
| 7210 | Sueldos y salarios de auxiliares de carga | Costo de operación |
| 73 — Costos indirectos de operación | ||
| 7305 | Seguros de los vehículos (SOAT, todo riesgo) | Costo indirecto |
| 7310 | Peajes y tasas de rodamiento | Costo indirecto |
| 7315 | Mantenimiento y reparaciones de la flota | Costo indirecto |
| 731505 | Reparaciones mecánicas y eléctricas | Costo indirecto |
| 731510 | Cambio de llantas y neumáticos | Costo indirecto |
| 731515 | Lavado y limpieza de vehículos | Costo indirecto |
| 7320 | Depreciación de la flota vehicular | Costo indirecto |
| 7325 | Viaticos de conductores en ruta | Costo indirecto |
| 7395 | Otros costos indirectos de operación | Costo indirecto |
| CLASES 8 Y 9 — CUENTAS DE ORDEN | ||
| 8305 | Activos castigados (vehículos dados de baja) | Cuentas de orden |
| 8315 | Bienes y valores entregados en garantía (prenda vehicular) | Cuentas de orden |
| 8325 | Litigios y demandas (accidentes en tránsito) | Cuentas de orden |
| 9305 | Bienes y valores recibidos en custodia (vehículos terceros) | Cuentas de orden |
| 9315 | Compromisos contractuales (contratos de carga) | Cuentas de orden |
¿Cuáles son las cuentas más importantes en una empresa de transporte?
Dentro del plan de cuentas de una empresa de transporte, hay cuentas que tienen un peso especialmente relevante porque reflejan la actividad central del negocio. Conocerlas y entender cómo se mueven te ayuda a leer los estados financieros con mucha más claridad, incluso si eres nuevo en el mundo contable. A continuación, encontrarás las tres más importantes del sector.
Flota y equipo de transporte (cuenta 1540)
La cuenta 1540 es, probablemente, la más característica del sector. Registra el valor histórico de adquisición de todos los vehículos que son propiedad de la empresa: camiones, buses, furgonetas, remolques y cualquier otro equipo rodante. Su subcuenta 1592, que recoge la depreciación acumulada, va reduciendo el valor en libros de esos vehículos con el tiempo, reflejando el desgaste real de la flota.
Cuando la empresa vende un vehículo, da de baja tanto el valor original registrado en la 1540 como su depreciación acumulada en la 1592. Si el precio de venta supera el valor en libros, se genera una utilidad que va a un ingreso no operacional (cuenta 4210). Si es menor, se registra una pérdida en la cuenta 5310. Llevar correctamente la 1540 es indispensable para calcular la depreciación del período y el impuesto de renta con precisión.
Ingresos por servicio de transporte (cuenta 4145)
Todos los ingresos que genera la empresa al prestar sus servicios de transporte se acumulan en la cuenta 4145 y sus subcuentas. Esta clasificación permite saber, con exactitud, cuánto ingresa por transporte de carga terrestre, cuánto por almacenamiento, cuánto por servicios complementarios y cuánto por otros conceptos. Separar los ingresos por subcuenta es la base para analizar qué línea de negocio es más rentable y dónde tiene sentido invertir para crecer.
Desde el punto de vista tributario, esta cuenta también es fundamental porque sobre estos ingresos se calculan las retenciones en la fuente que los clientes aplican al momento de pagar y el impuesto de renta al cierre del año. Un registro desorganizado de los ingresos puede generar diferencias entre lo que declara la empresa y lo que reportan sus clientes, lo que da origen a requerimientos de la DIAN. Para entender mejor cómo aplica la misma lógica en otros sectores, puedes revisar el plan de cuentas para restaurantes, donde los ingresos también se clasifican por tipo de servicio.
Costos de operación del transporte (cuenta 6145)
La cuenta 6145 recoge los costos directamente asociados a la prestación del servicio de transporte: los salarios de los conductores vinculados al servicio, el combustible consumido, los peajes, los seguros operativos y los gastos de mantenimiento de la flota. Esta cuenta es el espejo de los ingresos de la 4145: la diferencia entre ambas es el margen bruto del negocio, el indicador más directo de si la operación es rentable o no.
¿Cómo registrar las operaciones contables del transporte?
Entender el plan de cuentas es solo el primer paso. El siguiente es saber cómo se registran las operaciones del día a día dentro de ese plan. Cada transacción genera un asiento contable que afecta al menos dos cuentas: una se debita y otra se acredita. Los tres registros más frecuentes en una empresa de transporte son el cobro por el servicio prestado, el mantenimiento de los vehículos y los gastos de combustible y peajes.
Registro de ingreso por flete o pasaje
Cuando la empresa presta el servicio y emite la factura, el asiento registra el ingreso en la cuenta 4145 y la cuenta por cobrar o el efectivo recibido en la cuenta de activo correspondiente. Si el cliente aplica retención en la fuente, el neto a recibir es menor que el valor facturado y la diferencia queda en una cuenta de activo que representa el saldo a favor ante la DIAN.
| Cuenta | Nombre | Débito | Crédito |
|---|---|---|---|
| 1305 | Clientes (cuentas por cobrar) | $ 970.000 | |
| 1355 | Anticipo retención en la fuente (activo) | $ 30.000 | |
| 4145 | Ingresos por transporte por carretera | $ 1.000.000 |
En este ejemplo, la empresa factura $1.000.000 por un flete. El cliente retiene el 3 % ($30.000) como retención en la fuente, por lo que pagará $970.000. La retención no se pierde: queda como un anticipo a favor de la empresa que se descuenta del impuesto de renta al momento de declarar.
Registro de mantenimiento de vehículos
El mantenimiento de la flota es uno de los costos más recurrentes del sector. Dependiendo de si el mantenimiento es preventivo o correctivo y de si el vehículo se usa en la operación directa o en funciones administrativas, el registro va a cuentas distintas. Un camión de carga que se repara va a costos indirectos de operación (cuenta 7315). Un vehículo de la gerencia que se repara va a gastos de mantenimiento administrativos (cuenta 5145).
| Cuenta | Nombre | Débito | Crédito |
|---|---|---|---|
| 7315 | Mantenimiento y reparaciones de la flota | $ 450.000 | |
| 2205 | Proveedores (taller mecánico) | $ 450.000 |
Registro de combustible y peajes
El combustible y los peajes son costos directos de operación que se consumen en cada ruta. Cuando la empresa paga directamente en la estación de servicio o en el peaje, el asiento es sencillo: se debita el costo y se acredita la caja o banco. Si el conductor recibe un anticipo para cubrir estos gastos durante el viaje, el dinero sale primero a la cuenta de anticipos a empleados (1330) y, al regresar, se legaliza contra las cuentas de costo correspondientes.
| Cuenta | Nombre | Débito | Crédito |
|---|---|---|---|
| 7105 | Combustibles y lubricantes (operación flota) | $ 300.000 | |
| 7310 | Peajes y tasas de rodamiento | $ 85.000 | |
| 1330 | Anticipos y avances a empleados (conductor) | $ 385.000 |
Errores comunes al armar un plan de cuentas de transporte
Construir el plan de cuentas desde cero, o adaptarlo de un modelo genérico, es un proceso en el que varios errores aparecen con mucha frecuencia. Conocerlos de antemano te ahorra correcciones costosas en el futuro y te ayuda a mantener una contabilidad más limpia desde el primer registro.
Mezclar costos del servicio con gastos de administración
Registrar el combustible o los salarios de conductores en la clase 5 (Gastos) en lugar de la clase 6 o 7 (Costos) distorsiona el margen bruto y hace que la empresa parezca más o menos rentable de lo que es.
No depreciar la flota vehicular
Omitir el registro periódico de la depreciación sobrevalúa los activos en el balance y subestima los costos reales de operación. Además, genera diferencias con la declaración de renta porque la DIAN permite deducir esta depreciación.
No separar los ingresos por tipo de servicio
Registrar todos los ingresos en una única subcuenta impide saber qué línea de negocio (carga, pasajeros, almacenamiento) genera más rentabilidad. Sin esa separación, tomar decisiones estratégicas sobre rutas o servicios se hace a ciegas.
No crear subcuentas suficientemente detalladas para la flota
Usar una sola subcuenta para todos los vehículos dificulta hacer seguimiento al valor individual de cada uno, calcular su depreciación y saber el impacto contable de la venta o baja de un vehículo específico.
Registrar los anticipos a conductores como gasto directo
Cuando un conductor recibe dinero para gastos de viaje, ese dinero aún no es un gasto: es un anticipo (cuenta 1330). Solo se convierte en costo cuando el conductor lo legaliza con comprobantes. Registrarlo directamente como gasto infla los costos antes de tiempo.
Si tu empresa ya usa un software contable, vale la pena revisar cómo están configuradas estas cuentas desde el principio. Puedes ver, por ejemplo, cómo se estructura el plan de cuentas en Siigo, uno de los softwares más usados en Colombia, para entender cómo este tipo de herramientas organiza el catálogo de cuentas de forma predeterminada y qué ajustes puedes necesitar para adaptarlo al sector transporte.
Preguntas frecuentes
¿Qué cuentas contables son exclusivas del sector transporte?
Las cuentas más propias del sector son la 1540 (Flota y equipo de transporte), con sus subcuentas para cada tipo de vehículo, y la 4145 (Transporte, almacenamiento y comunicaciones), que recoge los ingresos por servicio. También son exclusivas las subcuentas de costos operativos como peajes (7310), combustible destinado a la flota (7105) y mantenimiento vehicular (7315), que no aparecen de forma específica en planes de cuentas de otros sectores como el comercio o la construcción. Estas cuentas reflejan la naturaleza particular de un negocio cuyo principal activo productivo es la flota de vehículos.
¿Cuál es el código contable para la flota de vehículos?
El código contable de la flota de vehículos es la cuenta 1540, denominada «Flota y equipo de transporte», que forma parte del grupo 15 de propiedades, planta y equipo dentro de la clase 1 (Activo). Sus subcuentas se abren según el tipo de vehículo: 154005 para autos y camionetas, 154010 para buses y busetas, 154015 para camiones y volquetas, y 154020 para remolques y semirremolques. La depreciación acumulada de estos vehículos se registra en la cuenta 1592, que tiene saldo crédito y reduce el valor neto de la flota en el balance general.
¿Cómo se registran los ingresos por transporte de carga y pasajeros?
Los ingresos por transporte de carga se registran en la subcuenta 414505 (Servicio de transporte por carretera) dentro de la cuenta 4145. Los ingresos por transporte de pasajeros van en subcuentas separadas según la modalidad: carretera, aérea, acuática o férrea. Esta separación permite conocer cuánto aporta cada tipo de servicio al total de ingresos y facilita el análisis de rentabilidad por línea de negocio. Al momento de facturar, la empresa también debe considerar si el servicio está gravado con IVA o si aplica algún régimen especial según la normativa tributaria vigente.
¿Qué diferencia hay entre costos y gastos en una empresa de transporte?
Los costos son los desembolsos directamente relacionados con la prestación del servicio de transporte: combustible de los vehículos de carga, salarios de los conductores, peajes, seguros de la flota y mantenimiento de los vehículos operativos. Los gastos, en cambio, son los desembolsos necesarios para mantener la operación administrativa y comercial de la empresa: salarios del personal de oficina, arrendamientos de las instalaciones, honorarios del contador y publicidad. Separar ambos correctamente es lo que permite calcular el margen bruto real del negocio antes de descontar los gastos fijos.
¿El plan de cuentas de transporte aplica para empresas pequeñas?
Sí, aunque una empresa pequeña puede usar una versión simplificada del plan. No es necesario activar todas las subcuentas desde el inicio: lo importante es que las cuentas principales estén bien definidas y que el plan permita crecer sin tener que reestructurarlo por completo. Una microempresa de transporte puede comenzar con cuentas para caja, bancos, flota vehicular, cuentas por cobrar, proveedores, ingresos por transporte y los costos principales. Con el tiempo, a medida que el negocio crece, se van abriendo subcuentas más específicas según lo que la operación requiera. Puedes explorar más ejemplos en la sección de plan de cuentas y catálogo contable de este sitio web.
¿Cómo se manejan los combustibles y lubricantes en la contabilidad de transporte?
El combustible y los lubricantes que consume la flota operativa se registran como costo de operación en la cuenta 7105. Si la empresa mantiene un inventario de combustible (por ejemplo, tiene su propio tanque), primero ingresa a la cuenta de inventarios (145520) y luego, al momento de consumirse, pasa a la cuenta de costo 7105. Cuando el conductor recibe un anticipo para comprar combustible en ruta, ese monto va a la cuenta de anticipos a empleados (1330) y solo se traslada a la 7105 cuando el conductor entrega los comprobantes de compra al regresar. Esta secuencia mantiene la contabilidad ordenada y evita registrar como gasto algo que todavía no se ha consumido.
¿Qué es la cuenta 1540, flota y equipo de transporte?
La cuenta 1540 es una cuenta de activo no corriente que registra el costo histórico de adquisición de todos los vehículos propios de la empresa: camiones, buses, furgones, remolques y cualquier otro equipo rodante. Se ubica dentro del grupo 15 (propiedades, planta y equipo) de la clase 1 del plan de cuentas. Su saldo siempre es débito e incluye el precio de compra, los impuestos de matrícula y los costos necesarios para poner el vehículo en condiciones de uso. Se diferencia de la depreciación acumulada (1592), que es una cuenta complementaria de saldo crédito que reduce el valor en libros de esa flota con el paso del tiempo.
Conclusión
El plan de cuentas para una empresa de transporte es mucho más que una lista de códigos. Es la estructura que da sentido a cada registro contable, la que permite saber si la flota es rentable, si los costos de operación están bajo control y si la empresa está en condiciones de crecer. Sin esa base bien armada, la contabilidad se convierte en un archivo de números sin interpretación posible.
Lo que aprendiste aquí te permite identificar las cuentas principales del sector, entender cómo se clasifican los ingresos, los costos y los gastos, y reconocer los errores más comunes antes de cometerlos. Ahora puedes revisar el plan de cuentas de tu empresa con una mirada más crítica, verificar que cada cuenta esté en su lugar correcto y hacer los ajustes que necesites para que tu contabilidad refleje la realidad del negocio.
Si quieres seguir profundizando en contabilidad práctica, en este sitio web encontrarás más recursos sobre planes de cuentas para diferentes tipos de empresas, registros contables frecuentes y conceptos que te ayudarán a manejar las finanzas de tu negocio con más seguridad y claridad.
Sigue aprendiendo:
Reglas de imputación automática en contabilidad
¿Cómo elegir la cuenta contable correcta para un gasto?
Homologación de cuentas: El secreto que pocos contadores explican
Plan de cuentas del Ecuador: Estructura y ejemplo
Plan de cuentas para inmobiliarias: Guía completa
Integridad referencial en el catálogo contable
Plan de cuentas para propiedad horizontal
Control de códigos duplicados en el plan de cuentas
