
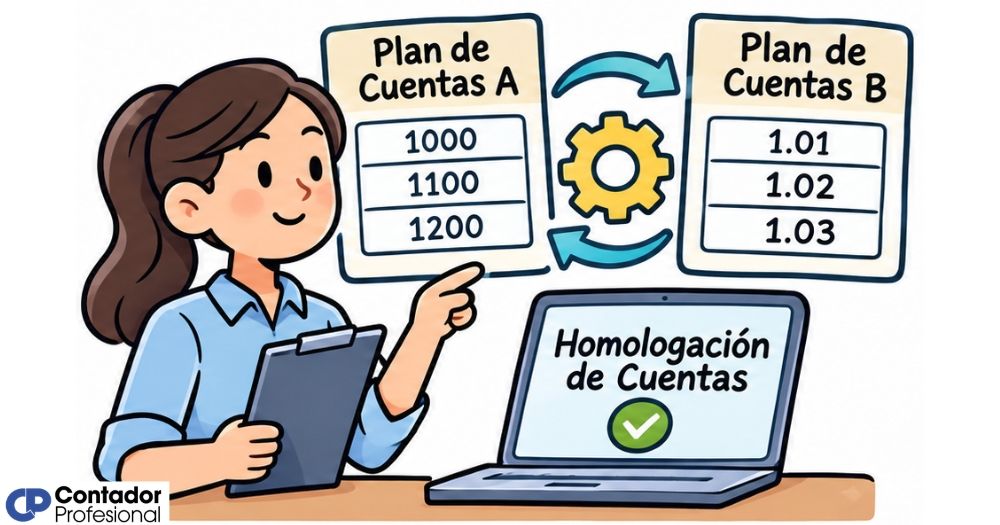
La homologación de cuentas es el proceso que permite comparar y adaptar un plan de cuentas existente a un estándar diferente, generalmente de las NIIF. Sirve para identificar qué cuentas coinciden entre ambos sistemas, cuáles no tienen equivalente y cuáles deben crearse.
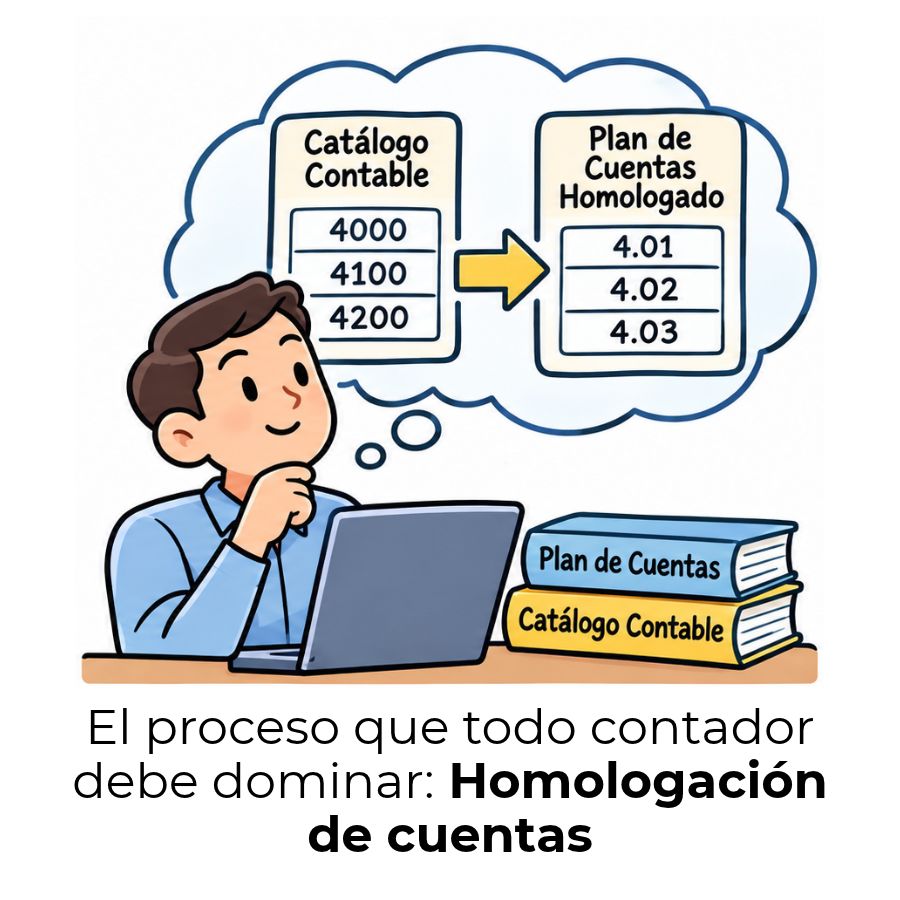
¿Qué es la homologación de cuentas?
La homologación de cuentas es el proceso mediante el cual se comparan y equiparan las cuentas de un plan contable con las de otro sistema de referencia, con el fin de que la información financiera sea coherente y comparable entre ambos. En el contexto latinoamericano, este proceso surge con fuerza cuando las empresas deben migrar del Plan Único de Cuentas (PUC) a un esquema basado en las Normas Internacionales de Información Financiera (NIIF).
El resultado de este proceso no es simplemente un cambio de nombres: es un mapeo sistemático que identifica correspondencias, vacíos y nuevas cuentas necesarias para representar la realidad económica de la empresa según el nuevo estándar. Sin esta equivalencia, los datos contables de un período no pueden compararse con los del siguiente ni con los de otra empresa que ya opera bajo NIIF.
Diferencia entre homologar y unificar cuentas
Homologar y unificar son conceptos que se suelen confundir, pero tienen alcances distintos. Unificar implica crear un solo plan de cuentas para toda una organización o sector, mientras que homologar consiste en establecer correspondencias entre dos planes ya existentes sin necesariamente eliminar ninguno. La homologación permite que ambos sistemas convivan o que uno sirva de puente para migrar al otro de forma ordenada.
En la práctica, una empresa puede mantener su estructura interna de cuentas y, al mismo tiempo, homologarlas a un catálogo externo requerido por un regulador o por estándares internacionales. El resultado es una tabla de equivalencias que relaciona cada código interno con su contraparte en el sistema de referencia, sin que eso obligue a renunciar a la estructura propia.
Origen del término en la contabilidad moderna
La necesidad de homologar planes de cuentas creció con la adopción masiva de las NIIF a nivel global. Las NIIF no incluyen un plan de cuentas estandarizado: cada empresa es libre de diseñar el suyo, siempre que cumpla con los requerimientos de reconocimiento y medición que exige la norma. Eso generó el problema: los sistemas contables locales, como el PUC en Colombia, sí tenían códigos fijos que no correspondían directamente a las categorías internacionales.
Fue en ese contexto donde surgió formalmente el término «homologación de cuentas» para describir el ejercicio de comparar ambos mundos. El objetivo no era reemplazar el PUC de un día para otro, sino construir puentes que permitieran la transición sin perder información histórica ni generar inconsistencias en los reportes financieros.
¿Por qué se necesita homologar el plan de cuentas?
Cuando una empresa trabaja con un plan de cuentas diseñado bajo la normativa local y necesita reportar bajo estándares internacionales, se enfrenta a un problema concreto: los códigos y categorías de uno no siempre tienen un equivalente exacto en el otro. Sin un proceso de homologación, los estados financieros pueden presentar inconsistencias, duplicaciones o vacíos que distorsionan la imagen real de la empresa.
Además, la homologación tiene un valor práctico más inmediato: facilita la consolidación de información cuando una empresa tiene varias filiales o cuando opera en contextos que mezclan normativas. Si cada entidad utiliza su propio esquema de cuentas sin ningún punto de referencia común, comparar los reportes se convierte en un trabajo manual propenso al error.
Razones por las que la homologación de cuentas es necesaria
📊 Comparabilidad
Permite contrastar los estados financieros de períodos o empresas distintas bajo un mismo lenguaje contable.
🔄 Transición ordenada
Garantiza que la migración de un sistema contable a otro no genere pérdida de datos ni errores de registro.
🏛️ Cumplimiento normativo
Responde a exigencias de reguladores, entidades de control y entes gubernamentales que requieren formatos estandarizados.
🤝 Consolidación
Facilita la consolidación de estados financieros en grupos empresariales con distintos planes de cuentas internos.
Casos que se presentan en la homologación de cuentas
Cuando se realiza la comparación entre el PUC tradicional y un plan de cuentas basado en NIIF, no todo es blanco o negro. Existen tres escenarios bien definidos que el contador debe identificar antes de asignar cualquier equivalencia, porque cada uno requiere una decisión distinta durante el proceso de migración o adaptación.
Cuentas que existen en el PUC pero no en las NIIF
Algunas cuentas del PUC responden a conceptos propios de la normativa colombiana que las NIIF no contemplan de la misma forma. Un ejemplo claro son las valorizaciones de activos, que en el PUC tenían su propia cuenta, mientras que bajo las NIIF ese ajuste se maneja directamente sobre el valor del activo sin crear una cuenta separada. Esto no significa que el concepto desaparezca: simplemente se registra de manera diferente.
Ante estas situaciones, el contador debe analizar el fondo económico de cada cuenta y determinar cómo se reconoce ese mismo hecho bajo el estándar de destino. En algunos casos, la cuenta se elimina; en otros, su saldo se reclasifica dentro de otra cuenta existente en las NIIF.
Cuentas comunes a ambos sistemas
Existe un grupo de cuentas que se mantiene en ambos esquemas, aunque con posibles diferencias en el nombre o en el nivel de detalle. Las cuentas de efectivo, cuentas por cobrar, inventarios y cuentas por pagar suelen tener equivalentes directos, lo que hace que su homologación sea más sencilla. Aun así, es importante verificar que las dinámicas contables coincidan, porque las NIIF pueden exigir mediciones distintas para el mismo activo o pasivo.
Cuentas nuevas propuestas bajo las NIIF
Las NIIF introducen conceptos que el PUC no consideraba, lo que obliga a crear cuentas que antes no existían en el sistema local. Instrumentos financieros a valor razonable, activos por derecho de uso o deterioro acumulado de activos son ejemplos de categorías que el plan de cuentas bajo NIIF debe reflejar y que no tienen un código equivalente en el PUC tradicional. Estas cuentas deben diseñarse con criterio técnico, respetando la jerarquía del plan y la dinámica que les corresponde.
| Escenario | ¿Qué ocurre con la cuenta? | Acción recomendada |
|---|---|---|
| Cuenta en PUC sin equivalente NIIF | El concepto se trata de forma distinta bajo NIIF | Reclasificar o eliminar según el fondo económico |
| Cuenta común a ambos sistemas | Existe en los dos esquemas con posibles variaciones | Verificar nombre, dinámica y medición |
| Cuenta nueva bajo NIIF | No existe en el PUC tradicional | Crear la cuenta con criterio técnico y jerarquía correcta |
¿Cómo se realiza el proceso de homologación de cuentas?
El proceso de homologación no tiene una única forma de ejecutarse, pero sí sigue una secuencia lógica que permite avanzar con orden y sin omisiones. Cada etapa depende de la anterior, por lo que saltarse pasos suele generar reprocesos costosos. A continuación, se describe la secuencia más habitual en entornos empresariales.
Paso 1: Análisis del plan de cuentas vigente
El punto de partida es conocer a fondo el plan de cuentas con el que la empresa trabaja actualmente. Se revisa la estructura completa: clases, grupos, cuentas, subcuentas y auxiliares, junto con las dinámicas de cada una. También se identifican las cuentas que realmente tienen movimiento y aquellas que están en el plan pero llevan tiempo sin utilizarse, porque estas últimas pueden simplificarse durante la transición.
Paso 2: Comparación con el estándar de destino
Una vez que se tiene claridad sobre el plan vigente, se compara cuenta por cuenta con la estructura del estándar al que se va a migrar. Este paso genera la tabla de equivalencias, donde cada código del sistema original se cruza con su contraparte en el sistema de destino. Las cuentas sin equivalente directo se marcan para un análisis más profundo en el siguiente paso.
Paso 3: Asignación y conversión de códigos
Con la tabla de equivalencias lista, se asigna un código del sistema de destino a cada cuenta del sistema original. Las cuentas sin equivalente se reclasifican en la categoría más adecuada según su naturaleza económica, y las cuentas nuevas que exige el estándar se crean con una codificación coherente dentro de la jerarquía del plan. Este paso requiere juicio técnico, no solo mecánica de códigos.
Paso 4: Validación y ajuste de saldos
El último paso consiste en verificar que los saldos migrados al nuevo plan cuadren con los saldos del plan original. El balance de comprobación debe equilibrarse antes y después de la conversión. Si aparecen diferencias, se revisan los mapeos de cuentas para detectar asignaciones incorrectas o cuentas que quedaron sin asociar. Solo cuando los saldos coinciden se puede dar por finalizado el proceso.
Proceso de homologación de cuentas: paso a paso
Análisis
Revisar el plan vigente: estructura, dinámicas y cuentas activas.
Comparación
Cruzar cuenta por cuenta con el estándar de destino y construir la tabla de equivalencias.
Conversión
Asignar códigos del nuevo sistema y crear las cuentas que no tienen equivalente.
Validación
Verificar que los saldos coincidan en el balance de comprobación antes y después.
Homologación de cuentas en empresas públicas y privadas
El proceso de homologación no es igual para todos los tipos de empresa. El contexto institucional define tanto el estándar de destino como el nivel de detalle que debe alcanzar la conversión. Entender estas diferencias evita confusiones cuando se trabaja con normativas distintas o cuando el contador debe atender a varios clientes del sector público y privado al mismo tiempo.
Sector privado: del PUC a las NIIF
Las empresas privadas que adoptaron las NIIF realizaron su homologación tomando el PUC como punto de partida. Cada empresa diseñó su propio plan de cuentas bajo NIIF, ya que estas normas no imponen un catálogo único. El proceso implicó comparar los grupos del PUC con las categorías que exigen las NIIF e identificar qué cuentas debían mantenerse, ajustarse o crearse. Puedes profundizar en la estructura que sostiene ese nuevo plan revisando el cuadro de cuentas y cómo se organiza jerárquicamente.
Sector público: conversión al catálogo gubernamental
Las empresas públicas enfrentan una variante particular: deben convertir su contabilidad interna al catálogo general de cuentas gubernamental, que responde a las reglas de la contabilidad pública y no necesariamente a las NIIF plenas. El proceso inicia con el análisis del plan de cuentas propio de la empresa y finaliza con la asignación de los códigos del catálogo gubernamental, respetando la naturaleza de cada cuenta y las partidas presupuestarias asociadas.
En este contexto, la homologación también incluye la conciliación entre las cuentas contables y las partidas presupuestarias, lo que añade una capa de complejidad que no existe en el sector privado. Por eso, el proceso suele requerir la coordinación entre el área contable y el área de presupuesto de la entidad.
Comparativa: homologación en sector privado vs. sector público
| Aspecto | Sector privado | Sector público |
|---|---|---|
| Sistema de origen | PUC (Decreto 2650 de 1993) | Plan interno de la empresa pública |
| Sistema de destino | Plan de cuentas bajo NIIF | Catálogo general de cuentas gubernamental |
| Libertad de diseño | Alta: cada empresa diseña su plan | Baja: catálogo definido por el ente regulador |
| Complejidad adicional | Medición a valor razonable y nuevas categorías | Conciliación contable-presupuestaria |
Errores comunes al homologar cuentas contables
Conocer los errores más frecuentes en este proceso es tan valioso como entender la teoría, porque muchos problemas no surgen por falta de conocimiento, sino por descuidos que se repiten. Identificarlos de antemano te permite diseñar controles que los eviten antes de que afecten la integridad de los estados financieros.
La relación entre el plan de cuentas y los estados financieros que produce es más estrecha de lo que parece. Cualquier error en la homologación se traslada directamente a los reportes, por eso conviene entender la relación entre plan de cuentas y estados financieros antes de iniciar cualquier conversión.
- Mapear por código sin analizar la naturaleza: Asignar equivalencias basándose solo en la similitud del código numérico, sin verificar si el concepto contable es el mismo en ambos sistemas, genera reclasificaciones incorrectas que distorsionan los reportes.
- Ignorar las cuentas sin movimiento: Dejar cuentas sin homologar porque «ya no se usan» puede causar problemas cuando se consultan datos históricos o cuando esas cuentas vuelven a activarse en un período futuro.
- No validar el balance de comprobación: Dar por terminada la homologación sin verificar que los saldos coincidan antes y después de la conversión es el error que más tiempo consume corregir, porque obliga a revisar todo el mapeo desde el inicio.
- Crear cuentas sin jerarquía coherente: Las cuentas nuevas que exigen las NIIF deben encajar en la estructura del plan, respetando la lógica de clases, grupos y subgrupos. Crearlas de forma aislada rompe la coherencia del sistema y dificulta la generación de informes consolidados.
- No documentar las decisiones tomadas: Cada decisión de reclasificación o creación de cuenta debe quedar registrada con su justificación. Sin esa documentación, es imposible auditar el proceso ni replicarlo en períodos siguientes.
Preguntas frecuentes
¿Qué significa homologar cuentas contables?
Homologar cuentas contables significa establecer una correspondencia entre las cuentas de un plan contable y las de otro sistema de referencia, de modo que la misma realidad económica quede registrada de forma equivalente en ambos esquemas. No implica reemplazar un sistema por otro de golpe, sino construir una tabla de equivalencias que permita la comparación, la migración o la consolidación de información entre los dos planes sin perder coherencia ni datos históricos.
¿Cuál es la diferencia entre homologación y conversión de cuentas?
La homologación es el proceso de análisis y mapeo que identifica las equivalencias entre dos planes de cuentas. La conversión, en cambio, es la ejecución técnica que transforma los saldos y registros del sistema original al sistema de destino usando esa tabla de equivalencias. Dicho de otra forma, primero se homologa y luego se convierte: la homologación es el plano, y la conversión es la construcción.
¿La homologación de cuentas es obligatoria en Colombia?
La obligatoriedad depende del tipo de empresa y del regulador al que responde. Las empresas que adoptaron NIIF deben presentar sus estados financieros bajo ese estándar, lo que implica necesariamente adaptar su plan de cuentas. Las empresas públicas, por su parte, deben homologar su contabilidad al catálogo gubernamental para cumplir con las exigencias de los órganos de control. En ambos casos, la homologación no es opcional si se quiere cumplir con la normativa aplicable.
¿Qué pasa con las cuentas del PUC que no tienen equivalente en las NIIF?
Las cuentas del PUC que no tienen un equivalente directo en las NIIF no desaparecen simplemente: el contador debe analizar el fondo económico de cada una y determinar cómo se reconoce ese mismo concepto bajo el nuevo estándar. En algunos casos, el saldo se reclasifica dentro de otra cuenta existente en NIIF; en otros, el concepto se elimina porque las NIIF lo tratan de forma implícita dentro de la medición del activo o pasivo al que corresponde.
¿Qué normas regulan la homologación del plan de cuentas?
En Colombia, la adopción de NIIF está regulada por el Decreto 2420 de 2015 y sus modificaciones posteriores, que establecen los marcos técnicos normativos según el grupo al que pertenece la empresa. Las NIIF plenas aplican al Grupo 1, las NIIF para Pymes al Grupo 2 y los estándares simplificados al Grupo 3. Para el sector público, la Contaduría General de la Nación emite el catálogo general de cuentas y los procedimientos de homologación correspondientes. Para conocer más sobre el marco general que rige estos planes, puedes consultar el contenido sobre plan de cuentas y catálogo contable.
¿Cuánto tiempo toma un proceso de homologación de cuentas?
El tiempo depende de la complejidad del plan de cuentas, el tamaño de la empresa y el volumen de transacciones históricas que deben revisarse. Una empresa mediana con un plan de cuentas moderado puede completar la homologación en semanas, mientras que una compañía grande con múltiples filiales y décadas de historia contable puede requerir varios meses de trabajo. La documentación previa del plan vigente y la disponibilidad de un software contable adecuado son los factores que más influyen en la duración real del proceso.
¿Qué rol cumple el contador en la homologación de cuentas?
El contador es el profesional con la responsabilidad técnica de tomar las decisiones de fondo durante la homologación. No se trata solo de reasignar códigos: el contador debe interpretar la naturaleza económica de cada cuenta, conocer los requerimientos del estándar de destino y justificar cada reclasificación o creación de cuenta. Además, es quien valida que los saldos finales sean correctos y quien documenta el proceso para que pueda auditarse en el futuro.
Conclusión
La homologación de cuentas es el puente que conecta dos sistemas contables distintos, y entender su lógica te permite participar en procesos de migración o consolidación sin perderte en los detalles técnicos. No se trata de un trámite administrativo, sino de un ejercicio que requiere criterio, conocimiento de la normativa y una visión clara de la realidad económica de la empresa.
A lo largo de este recorrido, viste que la homologación involucra tres tipos de cuentas bien definidos, que sigue un proceso de cuatro pasos y que tiene variantes según el sector en el que opera la empresa. Con esa estructura clara, puedes comenzar a aplicarla como un análisis sistemático, no como una tarea improvisada.
Si este tema despertó tu curiosidad, hay mucho más por explorar en este sitio web. Cada concepto que dominas sobre el plan de cuentas te da una base más sólida para comprender la contabilidad como un sistema coherente, no como una colección de reglas sueltas.
Sigue aprendiendo:
Incidencias del catálogo contable
Plan de cuentas para clínicas: Estructura completa
Trazabilidad contable: Control total de cada transacción
Plan de cuentas en República Dominicana
¿Cómo estandarizar el plan de cuentas de varios clientes?
Plan de cuentas para propiedad horizontal
Catálogo de cuentas en Panamá: Estructura y ejemplos
¿Cómo restaurar una versión anterior del catálogo contable?
