
Si llevas los números de tu empresa de servicios y sientes que algo no encaja, es probable que el problema esté antes del primer asiento contable. Sin una estructura de cuentas clara, incluso los datos correctos terminan contando una historia equivocada. Eso es exactamente lo que el plan de cuentas resuelve.
¿Qué es un plan de cuentas para una empresa de servicios?
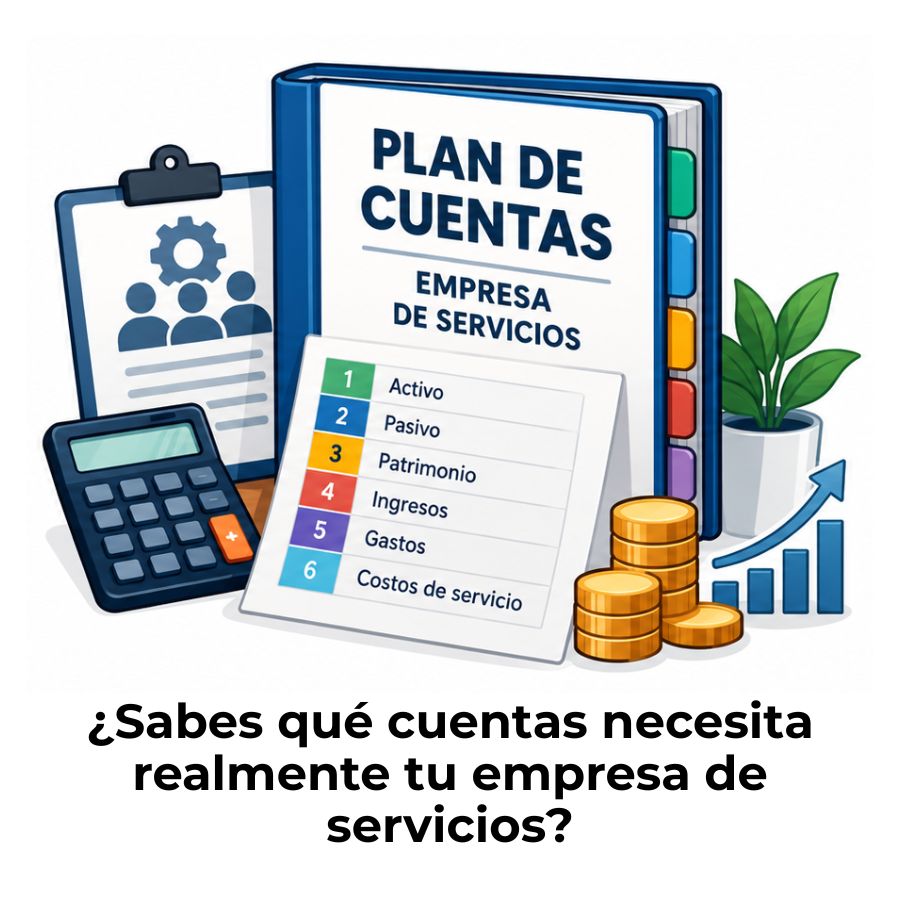
Un plan de cuentas para una empresa de servicios es un listado ordenado y codificado de todas las cuentas contables que ese negocio utiliza para registrar sus operaciones financieras. Cada cuenta ocupa una posición específica dentro de una estructura jerárquica que agrupa activos, pasivos, patrimonio, ingresos y gastos de forma lógica y sistemática.
Su propósito va más allá de ser una simple lista: funciona como el esqueleto de toda la contabilidad del negocio. Sin esta estructura, cada movimiento financiero quedaría disperso sin posibilidad de consolidarse en informes claros o estados financieros confiables.
Cuando las cuentas reflejan con precisión la realidad operativa del negocio, la información contable deja de ser un trámite y se convierte en una herramienta real para tomar decisiones. Por eso, construir este plan correctamente desde el inicio es uno de los pasos más importantes al formalizar una empresa de servicios.
Diferencia con el plan de cuentas de una empresa comercial
Una empresa comercial compra productos para revenderlos, por lo que su plan de cuentas necesita cuentas de inventario, costo de ventas y mercancías en tránsito. Una empresa de servicios, en cambio, no mueve productos físicos: su actividad principal es entregar conocimiento, tiempo o capacidad técnica, lo que cambia por completo la composición de sus cuentas de ingresos y costos.
Para entender más a fondo las diferencias prácticas entre ambos modelos contables, puedes revisar el análisis detallado sobre el plan de cuentas para una empresa comercial, donde se explica con ejemplos concretos cómo varía la estructura según el tipo de negocio.
¿Por qué las empresas de servicios tienen un plan propio?
Cada sector tiene particularidades contables que no se pueden ignorar: no es lo mismo un estudio jurídico que una empresa de mantenimiento o una agencia digital. Aplicar el mismo esquema contable a cualquier tipo de negocio genera distorsiones en los estados financieros y dificulta el análisis real de la rentabilidad del negocio.
Un plan de cuentas diseñado para servicios prioriza las cuentas por cobrar de clientes, los ingresos por tipo de servicio prestado y los gastos operativos propios del sector —como salarios técnicos, licencias de software o subcontrataciones—, dejando de lado las cuentas de inventario que sí necesitan los negocios comerciales o industriales.
Estructura del plan de cuentas para empresa de servicios
La estructura de un plan de cuentas se organiza en cinco grandes grupos, cada uno con un código numérico que identifica su naturaleza. Este sistema de codificación permite que cualquier movimiento financiero quede clasificado de forma precisa, sin ambigüedades y sin necesidad de interpretaciones adicionales.
Grupo 1 — Activo corriente y no corriente
Las cuentas de activo agrupan todos los recursos que posee la empresa y que tienen un valor económico medible. En una empresa de servicios, el activo suele concentrarse en efectivo, bancos, cuentas por cobrar de clientes, equipos de computación y licencias de software, con muy poco o ningún peso en inventarios de mercancías.
Dentro del activo corriente se registran los recursos que se espera convertir en efectivo en menos de un año: caja, bancos, cuentas por cobrar y anticipos entregados. El activo no corriente, por su parte, incluye los equipos, el mobiliario de oficina, los vehículos y los activos diferidos que se amortizan a lo largo del tiempo.
Grupo 2 — Pasivo corriente y no corriente
Las cuentas de pasivo representan las deudas y obligaciones de la empresa con terceros. En empresas de servicios, las más frecuentes son los sueldos por pagar, los impuestos pendientes, los anticipos recibidos de clientes y los préstamos bancarios de corto o largo plazo.
El pasivo corriente agrupa las obligaciones que vencen en menos de un año, mientras que el pasivo no corriente recoge las deudas de largo plazo. Separar ambos grupos es clave para evaluar la liquidez real del negocio y planificar los pagos sin sorpresas.
Grupo 3 — Patrimonio
El patrimonio refleja el valor neto del negocio, es decir, lo que queda para los propietarios después de cubrir todas las deudas. Se compone principalmente del capital social aportado por los socios, las reservas legales acumuladas y el resultado del ejercicio contable, tanto si es utilidad como si es pérdida.
Grupo 4 — Ingresos por prestación de servicios
Este es el grupo más relevante y diferenciador en el plan de cuentas de una empresa de servicios. Aquí se registran todas las entradas económicas derivadas de la actividad principal del negocio: honorarios por consultoría, ingresos por contratos de mantenimiento, capacitaciones, soporte técnico y cualquier otro servicio facturado a clientes.
Además de los ingresos operativos, se incluyen los ingresos no operativos, como intereses financieros o ingresos por diferencia de cambio. Separar ambas categorías permite conocer con precisión cuánto genera realmente la actividad principal del negocio frente a otros conceptos secundarios.
Grupo 5 — Gastos operativos y administrativos
Las cuentas de gastos registran todos los desembolsos necesarios para operar el negocio. En servicios, los gastos más representativos son los sueldos y salarios del equipo, el arrendamiento de oficina, las licencias de software, la subcontratación de especialistas y los servicios públicos.
También es importante controlar los costos que no siempre son visibles, como las horas internas destinadas a proyectos, las suscripciones mensuales o los gastos de desplazamiento. Cuando el grupo de gastos refleja con fidelidad la operación real, es posible identificar áreas de mejora y optimizar la rentabilidad de cada servicio ofrecido.
Plan de cuentas para una empresa de servicios: tabla completa
A continuación encontrarás una tabla con la estructura completa de un plan de cuentas diseñado para una empresa de servicios. Los códigos siguen el sistema decimal de cinco grupos y los niveles van desde el grupo general hasta la subcuenta específica. Este modelo es adaptable a distintos tipos de servicios y puede ampliarse o simplificarse según el tamaño y la actividad del negocio.
| Código | Cuenta / Subcuenta | Naturaleza |
|---|---|---|
| GRUPO 1 — ACTIVO | ||
| 1.1 | Activo corriente | Deudor |
| 1.1.01 | Caja | Deudor |
| 1.1.02 | Bancos | Deudor |
| 1.1.03 | Cuentas por cobrar — clientes | Deudor |
| 1.1.04 | Provisión para cuentas incobrables | Acreedor |
| 1.1.05 | Anticipos entregados a proveedores | Deudor |
| 1.1.06 | Anticipos al personal | Deudor |
| 1.1.07 | Impuestos pagados por anticipado | Deudor |
| 1.1.08 | Otros activos corrientes | Deudor |
| 1.2 | Activo no corriente | Deudor |
| 1.2.01 | Equipos de computación | Deudor |
| 1.2.02 | Depreciación acumulada — equipos de computación | Acreedor |
| 1.2.03 | Licencias y software | Deudor |
| 1.2.04 | Amortización acumulada — licencias | Acreedor |
| 1.2.05 | Muebles y enseres de oficina | Deudor |
| 1.2.06 | Depreciación acumulada — muebles y enseres | Acreedor |
| 1.2.07 | Vehículos | Deudor |
| 1.2.08 | Depreciación acumulada — vehículos | Acreedor |
| 1.2.09 | Terrenos y edificios | Deudor |
| 1.3 | Activos diferidos | Deudor |
| 1.3.01 | Gastos pagados por anticipado | Deudor |
| 1.3.02 | Seguros pagados por anticipado | Deudor |
| GRUPO 2 — PASIVO | ||
| 2.1 | Pasivo corriente | Acreedor |
| 2.1.01 | Cuentas por pagar — proveedores | Acreedor |
| 2.1.02 | Sueldos y salarios por pagar | Acreedor |
| 2.1.03 | Aportes patronales por pagar | Acreedor |
| 2.1.04 | Impuestos por pagar | Acreedor |
| 2.1.05 | IVA por pagar | Acreedor |
| 2.1.06 | Retenciones por pagar | Acreedor |
| 2.1.07 | Anticipos recibidos de clientes | Acreedor |
| 2.1.08 | Otras cuentas por pagar a corto plazo | Acreedor |
| 2.2 | Pasivo no corriente | Acreedor |
| 2.2.01 | Préstamos bancarios a largo plazo | Acreedor |
| 2.2.02 | Obligaciones laborales a largo plazo | Acreedor |
| 2.2.03 | Pasivos diferidos | Acreedor |
| GRUPO 3 — PATRIMONIO | ||
| 3.1 | Capital social | Acreedor |
| 3.1.01 | Capital aportado por socios | Acreedor |
| 3.1.02 | Ajuste de capital | Acreedor |
| 3.2 | Reservas | Acreedor |
| 3.2.01 | Reserva legal | Acreedor |
| 3.2.02 | Reserva estatutaria | Acreedor |
| 3.3 | Resultados acumulados | Acreedor |
| 3.3.01 | Utilidades retenidas de ejercicios anteriores | Acreedor |
| 3.3.02 | Resultado del ejercicio actual | Acreedor |
| GRUPO 4 — INGRESOS | ||
| 4.1 | Ingresos operativos | Acreedor |
| 4.1.01 | Ingresos por servicios profesionales | Acreedor |
| 4.1.01.01 | Honorarios por consultoría | Acreedor |
| 4.1.01.02 | Honorarios por asesoría jurídica | Acreedor |
| 4.1.01.03 | Honorarios por auditoría | Acreedor |
| 4.1.02 | Ingresos por contratos de mantenimiento | Acreedor |
| 4.1.03 | Ingresos por soporte técnico | Acreedor |
| 4.1.04 | Ingresos por capacitación y formación | Acreedor |
| 4.1.05 | Ingresos por servicios digitales | Acreedor |
| 4.1.06 | Otros ingresos por servicios | Acreedor |
| 4.2 | Ingresos no operativos | Acreedor |
| 4.2.01 | Ingresos financieros (intereses) | Acreedor |
| 4.2.02 | Ingresos por diferencia de cambio | Acreedor |
| 4.2.03 | Otros ingresos no operativos | Acreedor |
| GRUPO 5 — GASTOS | ||
| 5.1 | Gastos de personal | Deudor |
| 5.1.01 | Sueldos y salarios | Deudor |
| 5.1.02 | Aportes patronales y seguridad social | Deudor |
| 5.1.03 | Bonificaciones e incentivos | Deudor |
| 5.1.04 | Capacitación del personal | Deudor |
| 5.2 | Gastos administrativos y operativos | Deudor |
| 5.2.01 | Arrendamiento de oficina | Deudor |
| 5.2.02 | Servicios públicos (electricidad, agua, internet) | Deudor |
| 5.2.03 | Licencias de software y suscripciones | Deudor |
| 5.2.04 | Subcontrataciones y honorarios externos | Deudor |
| 5.2.05 | Mantenimiento de equipos | Deudor |
| 5.2.06 | Materiales y suministros de oficina | Deudor |
| 5.2.07 | Gastos de desplazamiento y viáticos | Deudor |
| 5.2.08 | Publicidad y marketing | Deudor |
| 5.3 | Gastos financieros | Deudor |
| 5.3.01 | Intereses bancarios pagados | Deudor |
| 5.3.02 | Comisiones bancarias | Deudor |
| 5.3.03 | Pérdida por diferencia de cambio | Deudor |
| 5.4 | Depreciaciones y amortizaciones | Deudor |
| 5.4.01 | Gasto por depreciación — equipos | Deudor |
| 5.4.02 | Gasto por amortización — licencias | Deudor |
Codificación y niveles del catálogo de cuentas
La codificación numérica es lo que convierte una lista de nombres en un sistema contable funcional. Cada dígito del código tiene un significado: el primero identifica el grupo principal, el segundo la cuenta, el tercero la subcuenta y el cuarto el subnivel más específico. Este orden permite que los sistemas de software contable clasifiquen los movimientos de forma automática.
Sistema de numeración decimal
El sistema decimal es el más utilizado porque es intuitivo y escalable. Parte de un dígito para el grupo general y va sumando niveles con puntos separadores a medida que se necesita mayor detalle. Un código como 4.1.01.01 indica, en orden: grupo de ingresos → ingresos operativos → servicios profesionales → honorarios por consultoría.
Esta estructura permite agregar nuevas subcuentas sin romper el orden existente, lo que resulta muy práctico cuando el negocio crece o incorpora nuevas líneas de servicio. Lo importante es que la lógica del sistema se mantenga coherente desde el primer nivel hasta el último.
Niveles jerárquicos: cuenta, subcuenta y subnivel
La jerarquía del plan de cuentas funciona de lo general a lo específico. El primer nivel es el grupo; el segundo, la cuenta principal; el tercero, la subcuenta; y el cuarto, el subnivel de máximo detalle. No todas las cuentas necesitan llegar al cuarto nivel: solo las que requieren un seguimiento más preciso por tipo de cliente, proyecto o concepto.
Ejemplo de jerarquía decimal para cuentas de ingresos
Si quieres profundizar en los pasos técnicos para construir este sistema desde cero, el recurso sobre cómo hacer un plan de cuentas ofrece un proceso detallado que puedes seguir sin importar el tamaño de tu empresa.
¿Cómo adaptar el plan de cuentas al tipo de servicio?
No existe un plan de cuentas universal válido para todas las empresas de servicios. La estructura base de los cinco grupos se mantiene, pero las subcuentas del grupo de ingresos y del grupo de gastos deben ajustarse al modelo operativo específico de cada negocio. Un plan genérico aplicado sin adaptación produce información contable que no refleja la realidad del negocio.
Empresa de consultoría o asesoría
Una consultora o estudio profesional debe priorizar las cuentas de ingresos desglosadas por tipo de servicio: consultoría estratégica, asesoría legal, auditoría u otros proyectos especializados. En el grupo de gastos, el mayor peso recae sobre los sueldos del equipo profesional, las suscripciones a bases de datos y las herramientas digitales de gestión.
Las cuentas por cobrar de clientes también adquieren especial relevancia en este modelo, ya que los honorarios suelen cobrarse a plazos o en tractos vinculados al avance de cada proyecto. Por eso, llevar un seguimiento individual por cliente dentro de la subcuenta correspondiente resulta muy útil.
Empresa de mantenimiento o soporte técnico
En este tipo de empresas, los contratos recurrentes de mantenimiento generan ingresos periódicos que se reconocen de forma gradual, lo que hace necesario registrar los anticipos recibidos como pasivo hasta que el servicio se preste efectivamente. En el grupo de gastos, los desplazamientos del equipo técnico, los repuestos menores y las herramientas especializadas son los conceptos más frecuentes.
Agencia de servicios digitales o de formación
Las agencias digitales y las empresas de capacitación tienen una alta dependencia de herramientas de software, plataformas en línea y subcontrataciones a freelancers o especialistas externos. Su plan de cuentas debe incluir subcuentas específicas para licencias de plataformas, honorarios a colaboradores externos y, en el caso de la formación, los ingresos diferidos por cursos vendidos con acceso futuro.
Errores frecuentes al armar el plan de cuentas
Construir el plan de cuentas sin tener en cuenta la realidad operativa del negocio es el punto de partida de muchos problemas contables que se detectan meses después, cuando ya es más difícil corregirlos. Conocer los errores más comunes ayuda a evitarlos desde el inicio y a mantener una contabilidad que realmente sea útil para tomar decisiones.
- Copiar el plan de una empresa comercial: Las cuentas de inventario, costo de ventas y mercancías no tienen lugar en una empresa de servicios. Usarlas genera confusión en los estados financieros y dificulta cualquier análisis posterior.
- Crear demasiadas subcuentas desde el inicio: Un plan excesivamente detallado para una empresa pequeña se convierte en una carga operativa. Lo recomendable es empezar con los niveles necesarios y añadir subcuentas a medida que el negocio lo requiera.
- Usar una sola cuenta para todos los ingresos: Agrupar todos los servicios en una cuenta genérica de «ingresos por ventas» impide saber qué línea de servicio es más rentable. Separar por tipo de servicio es una decisión contable y también estratégica.
- No registrar los anticipos recibidos como pasivo: Cuando un cliente paga por adelantado un servicio que aún no se ha prestado, ese dinero no es ingreso todavía. Registrarlo como ingreso inmediato distorsiona el resultado del período.
- Ignorar la depreciación de equipos y software: Los equipos de computación, licencias y vehículos pierden valor con el tiempo. No registrar la depreciación correspondiente sobrevalora el activo y afecta directamente el resultado real del negocio.
- No separar gastos operativos de gastos financieros: Mezclar los intereses bancarios con los gastos administrativos impide evaluar correctamente el costo financiero del negocio y complica el análisis de rentabilidad.
Si quieres explorar en profundidad todos los aspectos relacionados con este tema, la sección de plan de cuentas y catálogo contable reúne los conceptos fundamentales que necesitas conocer para gestionar la contabilidad de cualquier empresa de servicios con seguridad.
Preguntas frecuentes
¿Cuántas cuentas debe tener el plan de una empresa de servicios?
No existe un número fijo obligatorio. Una empresa de servicios pequeña puede operar con entre treinta y cincuenta cuentas bien definidas, mientras que una organización más grande o con varias líneas de servicio puede necesitar cien o más. Lo importante no es la cantidad de cuentas, sino que cada una tenga un propósito claro y que la estructura permita generar informes financieros precisos y útiles para la toma de decisiones.
¿El plan de cuentas es obligatorio legalmente?
Depende del país y del tipo de empresa. En muchos países de habla hispana existe un plan de cuentas oficial o de referencia emitido por el organismo contable o tributario competente, como las Normas Internacionales de Información Financiera (NIIF) o los planes generales contables locales. En la práctica, toda empresa con obligación de llevar contabilidad formal necesita un plan de cuentas, aunque los códigos y la estructura específica pueden adaptarse dentro de los márgenes que la normativa local permita.
¿Qué diferencia hay entre cuenta y subcuenta en contabilidad?
Una cuenta es la categoría general que agrupa movimientos de una misma naturaleza, como «Ingresos por servicios profesionales». Una subcuenta es un nivel de mayor detalle dentro de esa cuenta: por ejemplo, «Honorarios por consultoría financiera». La subcuenta permite identificar con precisión el origen o destino de cada movimiento sin perder la visión consolidada que ofrece la cuenta principal. Ambas conviven dentro de la misma jerarquía del plan de cuentas.
¿Una empresa de servicios necesita cuenta de inventarios?
En la gran mayoría de los casos, no. Las empresas de servicios no comercializan productos físicos, por lo que no requieren cuentas de inventario de mercancías ni de costo de ventas de productos. Si el negocio utiliza materiales de consumo interno, como suministros de oficina o insumos para prestar el servicio, esos montos se registran directamente como gasto en el período en que se consumen, sin necesidad de crear una cuenta de inventario.
¿Cómo se registran los ingresos en una empresa de servicios?
Los ingresos se reconocen en el momento en que el servicio se presta efectivamente, no cuando se recibe el pago. Si el cliente paga por adelantado, ese dinero se registra primero como un pasivo (anticipo recibido) y se transfiere a ingreso una vez que el servicio se ha entregado. Este criterio, conocido como devengo, es el principio contable que garantiza que los estados financieros reflejen con fidelidad la actividad real del negocio en cada período, independientemente del flujo de caja.
¿Qué cuentas de gastos son las más comunes en empresas de servicios?
Las cuentas de gastos más frecuentes en empresas de servicios son sueldos y salarios, arrendamiento de oficina, servicios públicos, licencias de software, subcontrataciones a especialistas externos, gastos de desplazamiento y publicidad. A diferencia de un negocio comercial o industrial, el mayor peso del gasto recae sobre el capital humano y las herramientas tecnológicas, que son los recursos que permiten entregar el servicio al cliente.
¿Se puede modificar el plan de cuentas durante el ejercicio fiscal?
Técnicamente sí, aunque lo más recomendable es hacerlo al inicio de un nuevo ejercicio fiscal para evitar inconsistencias en los registros históricos. Si la modificación es necesaria durante el año —por ejemplo, para añadir una nueva subcuenta—, lo correcto es documentar el cambio, actualizar el manual de cuentas y asegurarse de que los asientos anteriores mantengan su coherencia con la nueva estructura. Eliminar o cambiar cuentas que ya tienen movimientos registrados genera problemas de trazabilidad contable.
Conclusión
El plan de cuentas de una empresa de servicios es mucho más que una lista de nombres con códigos: es la estructura que da sentido a cada movimiento financiero del negocio. Cuando está bien diseñado, desde los grupos principales hasta las subcuentas más específicas, la contabilidad deja de ser un trámite y se convierte en información real que puedes leer, interpretar y usar.
A lo largo de este artículo viste cómo se organiza la estructura en cinco grupos, qué cuentas son propias del sector servicios, cómo adaptar el catálogo al tipo de negocio y qué errores evitar desde el inicio. Con esos elementos puedes construir o revisar el plan de tu empresa con una base sólida, sin depender de plantillas genéricas que no reflejan tu realidad operativa.
Si quieres seguir fortaleciendo tu conocimiento contable, este sitio web tiene más contenido práctico pensado para quienes están aprendiendo a gestionar las finanzas de una empresa desde cero. Cada tema está explicado con el mismo nivel de detalle que encontraste aquí.
Sigue aprendiendo:
Validación automatizada en el plan de cuentas
Catálogo distribuido: Ordena tu contabilidad sin perder el control
Cuentas estadísticas: El secreto que pocos contadores explican
Plan de cuentas para PYMES: Estructura completa
Control de códigos duplicados en el plan de cuentas
Jerarquía contable: Ordena tus cuentas sin confusión
Parametrización contable: Ordena tu contabilidad de verdad
Gobernanza contable: El secreto detrás de las cifras limpias
