
Imagina que tu sistema guarda un asiento contable que apunta a una cuenta que ya no existe. Los números cuadran, el sistema no avisa, pero el reporte está mal. Ese escenario, más común de lo que parece, es exactamente lo que la integridad referencial existe para evitar. Entender cómo funciona cambia la forma en que ves tu catálogo de cuentas.
¿Qué es la integridad referencial?
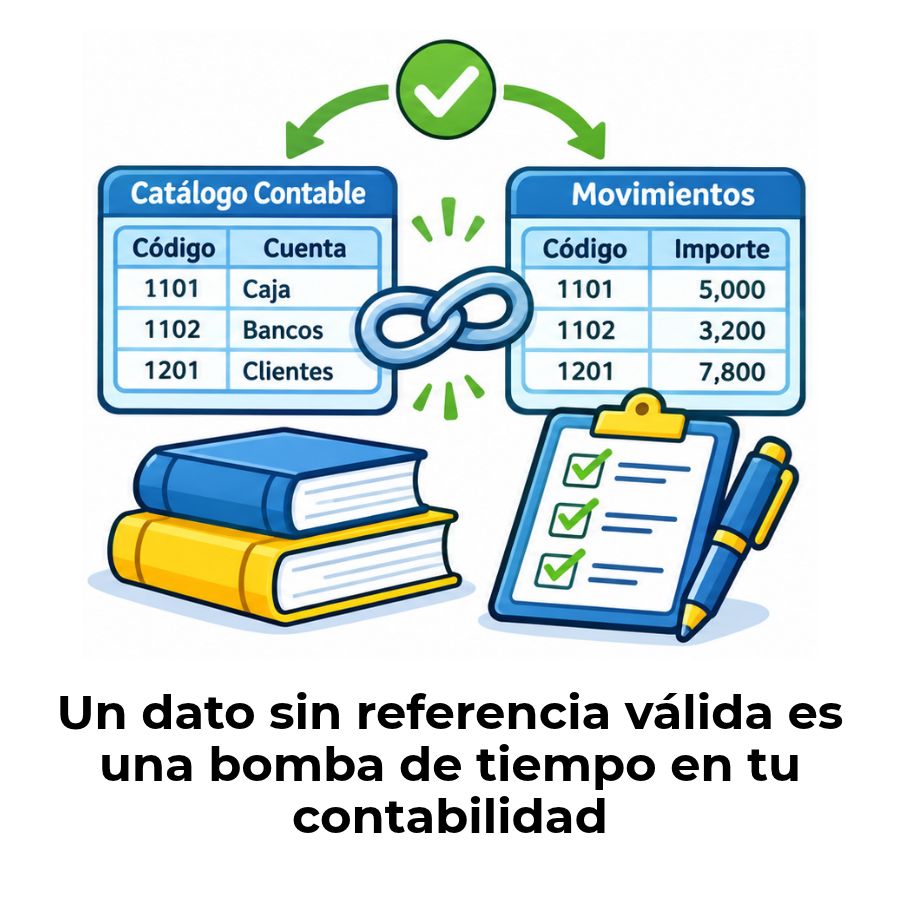
La integridad referencial es el mecanismo que garantiza que todas las relaciones entre los datos de un sistema sean válidas y consistentes. En términos simples: si un registro hace referencia a otro, ese otro debe existir. No puede haber un asiento contable que apunte a una cuenta inexistente, ni un movimiento vinculado a un proveedor que fue eliminado del sistema.
El concepto viene del campo de las bases de datos relacionales, pero su aplicación en contabilidad es directa y muy concreta. Cada vez que tu sistema valida una operación antes de guardarla, está aplicando, entre otras cosas, reglas de integridad referencial. Es el guardián silencioso que actúa antes de que el error llegue a tu reporte.
Origen del concepto y su significado literal
La palabra «integridad» viene del latín integritas, que significa totalidad o estado completo sin que falte ninguna parte. Aplicado a los datos, significa que ningún vínculo entre registros debe quedar roto, incompleto o sin correspondencia válida. Cuando se habla de integridad «referencial», se agrega la idea de referencia: cada dato que apunta hacia otro debe encontrar algo real al otro lado.
El concepto se formalizó con el modelo relacional de bases de datos, propuesto por Edgar F. Codd en 1970. Desde entonces, se convirtió en un estándar que los sistemas de gestión de bases de datos aplican mediante reglas automáticas. En contabilidad, ese estándar se traduce en que cada asiento, cada cuenta y cada documento estén correctamente enlazados entre sí.
Integridad referencial en bases de datos contables
Un sistema contable es, en su núcleo, una base de datos relacional. Tienes una tabla con cuentas, otra con asientos, otra con proveedores, otra con documentos. La integridad referencial asegura que esas tablas hablen entre sí sin contradicciones: que un asiento solo pueda mencionar cuentas que realmente existen en el plan, y que un pago solo pueda asociarse a una factura registrada.
Sin ese mecanismo, el sistema permitiría guardar datos que nadie puede interpretar después: movimientos contables que apuntan a cuentas eliminadas, transacciones vinculadas a clientes inexistentes. Los números podrían cuadrar en el balance, pero la información de fondo estaría corrupta. Por eso, la integridad referencial no es un detalle técnico; es la base de la confiabilidad del sistema.
Principios que sostienen la integridad referencial
La integridad referencial no opera de forma aislada. Forma parte de un conjunto más amplio de principios que buscan garantizar que los datos sean correctos, completos y confiables. Conocer estos principios te ayuda a entender por qué el sistema toma ciertas decisiones que a veces parecen restricciones arbitrarias.
La integridad referencial es el único de estos principios que opera entre tablas distintas, lo que la convierte en el más complejo de implementar y, al mismo tiempo, en el más crítico para sistemas con múltiples módulos interconectados, como ocurre en cualquier software contable moderno.
Claves primarias y foráneas: el motor de la integridad
Para que la integridad referencial funcione, el sistema necesita dos tipos de claves que actúan como puntos de conexión entre tablas. Estas claves son el mecanismo técnico que hace posible todo lo demás. Sin ellas, las tablas serían islas de datos sin forma de relacionarse de manera controlada.
¿Cómo se relacionan las tablas mediante claves?
La clave primaria es el identificador único de cada registro dentro de su tabla. En un plan de cuentas, el código de cuenta cumple ese rol: «1105» identifica de forma exclusiva a «Caja general» y no puede repetirse. La clave foránea, por su parte, es un campo en otra tabla que hace referencia a esa clave primaria, creando el vínculo entre ambas.
Cuando registras un asiento contable, el campo que indica la cuenta afectada funciona como clave foránea: le dice al sistema «este movimiento pertenece a la cuenta 1105». El sistema verifica que ese código exista en el plan de cuentas antes de guardar el asiento. Si no existe, rechaza la operación. Así de directo y así de necesario.
Restricciones que garantizan la consistencia
El sistema no solo verifica las claves al insertar datos; también actúa cuando intentas modificar o eliminar registros. Estas acciones se llaman restricciones referenciales, y definen qué debe ocurrir en la tabla dependiente cuando se toca la tabla principal. Según la documentación técnica de IBM, una restricción referencial es la regla de que los valores de la clave foránea solo son válidos si aparecen como valores de una clave padre o si algún componente de la clave foránea es nulo.
| Restricción | ¿Qué hace? | Ejemplo en contabilidad |
|---|---|---|
| RESTRICT | Bloquea la operación si hay registros dependientes | Impide eliminar una cuenta que tiene asientos registrados |
| CASCADE | Propaga el cambio a los registros dependientes | Al actualizar el código de cuenta, actualiza todos los asientos vinculados |
| SET NULL | Coloca nulo en la clave foránea al eliminar el padre | Si se borra un proyecto, deja sin proyecto los asientos relacionados |
| NO ACTION | Verifica al final de la transacción, no en el momento | Permite cambios temporales mientras la transacción no cierre con errores |
¿Cómo funciona la integridad referencial en un sistema contable?
Entender la teoría es útil, pero ver cómo opera en la práctica hace que todo tenga más sentido. En un sistema contable real, la integridad referencial actúa en tres momentos concretos: cuando insertas un registro nuevo, cuando modificas uno existente y cuando intentas eliminar uno. En cada uno de esos momentos, el sistema evalúa si la operación respeta o viola las relaciones definidas.
Reglas de inserción y validación de datos
Cuando registras un asiento nuevo, el sistema verifica que el código de cuenta que indicas exista en el plan de cuentas. Si el código no existe, la operación se cancela antes de guardar cualquier dato. No hay forma de que un asiento con una cuenta inválida llegue a la base de datos, porque el motor de la base de datos lo intercepta en ese instante.
Lo mismo ocurre con otros campos vinculados: el centro de costo, el proyecto, el proveedor o el cliente. Cada uno de esos campos es, técnicamente, una clave foránea que debe coincidir con un registro válido en su tabla de origen. Esta cadena de validaciones es lo que convierte al sistema en algo confiable, no simplemente en un lugar para guardar números.
¿Qué ocurre cuando se viola la integridad referencial?
Una violación ocurre cuando el sistema permite que exista una referencia que no encuentra su destino. El resultado más común es el llamado registro huérfano: un asiento que menciona la cuenta «5540», pero esa cuenta fue eliminada del plan. El asiento sigue ahí, pero su cuenta ya no existe. Los reportes lo incluyen, pero no saben cómo clasificarlo.
Otro escenario habitual es el de los datos inconsistentes al migrar información entre sistemas. Si el sistema destino no valida las referencias durante la importación, puede aceptar miles de registros con claves foráneas inválidas. Detectar ese problema después, ya con el sistema en producción, es costoso y, en algunos casos, imposible de corregir sin intervención manual masiva.
Integridad referencial y el plan de cuentas
El plan de cuentas y catálogo contable es, dentro de un sistema contable, la tabla padre por excelencia. Todo movimiento registrado en el sistema tiene que referenciar una cuenta de ese catálogo. Por eso, mantener el plan de cuentas ordenado, sin duplicados y con una estructura jerárquica coherente, es condición indispensable para que la integridad referencial opere correctamente.
Cualquier modificación al plan de cuentas tiene consecuencias que se propagan al resto del sistema. Eliminar una cuenta, cambiar su código o moverla de nivel no es una acción aislada: afecta a todos los registros que la referencian. Un plan de cuentas bien diseñado desde el inicio reduce la necesidad de modificaciones posteriores y, con ello, el riesgo de generar inconsistencias difíciles de corregir.
Relación entre cuentas padre e hijas
Dentro del propio plan de cuentas existe también integridad referencial. Las partes de un catálogo incluyen cuentas de grupo o nivel superior (cuentas padre) y cuentas de detalle (cuentas hijas). Una cuenta hija no puede existir si no hay una cuenta padre válida a la que pertenezca. Esa relación es, en sí misma, una restricción de integridad referencial dentro del catálogo.
Si intentas crear la cuenta «1105-01» sin que exista la cuenta «1105» como nivel superior, el sistema debería bloquearte. De la misma forma, si eliminas la cuenta «1105», el sistema debe impedir la operación o eliminar en cascada todas sus subcuentas, dependiendo de cómo esté configurada la restricción. Este es uno de los puntos donde el diseño del catálogo y la integridad referencial se tocan de manera directa.
Datos maestros y su papel en la consistencia
Los datos maestros son las tablas de referencia central del sistema: el plan de cuentas, el catálogo de proveedores, el listado de centros de costo, los tipos de documento. Todos los registros transaccionales dependen de estas tablas maestras a través de claves foráneas, lo que convierte a los datos maestros en el pilar de la integridad referencial de todo el sistema.
Un dato maestro mal mantenido contamina todos los registros que lo referencian. Si el código de un proveedor está duplicado en la tabla maestra, los asientos que lo mencionan quedan ambiguos. Si una cuenta maestra tiene un nivel jerárquico incorrecto, los reportes de esa rama del plan de cuentas reflejarán saldos en el lugar equivocado. Por eso, la gestión de datos maestros y la integridad referencial son dos caras de la misma moneda.
Tipos de integridad referencial
No todas las situaciones exigen el mismo nivel de rigidez en las relaciones entre tablas. Según el contexto y el diseño del sistema, se aplican distintos tipos de integridad referencial, cada uno con un grado diferente de exigencia sobre los valores de la clave foránea.
En la mayoría de los sistemas contables, la integridad referencial completa es el estándar recomendado. Un asiento contable no debería poder existir sin una cuenta válida asignada; permitir nulos en ese campo equivale a aceptar movimientos sin clasificar, lo que contradice los principios básicos de la contabilidad. La elección del tipo de integridad depende del diseño del sistema y de las reglas del negocio que se quieran aplicar.
Errores comunes y cómo evitarlos
Conocer los errores más frecuentes relacionados con la integridad referencial te permite anticiparte a ellos durante el diseño o la configuración del sistema, en lugar de tener que corregirlos después de que ya afectaron los datos.
- Eliminar cuentas con movimientos activos: El error más común. Antes de eliminar una cuenta del catálogo, debes verificar que no tenga asientos, presupuestos ni registros históricos vinculados. Si los tiene, la opción correcta es inhabilitarla, no eliminarla.
- Importar datos sin validar referencias: Al migrar información de un sistema anterior, muchas empresas importan transacciones sin verificar que los códigos de cuenta, cliente o proveedor existan en el nuevo sistema. El resultado es una base de datos llena de registros huérfanos desde el primer día.
- Cambiar el código de una cuenta sin actualizar sus referencias: Modificar el identificador de una cuenta maestra sin que el sistema propague el cambio a todas las tablas dependientes rompe la integridad referencial de forma inmediata. Algunos sistemas ofrecen esta propagación automática; otros no.
- Permitir duplicados en tablas maestras: Si el sistema acepta dos registros con el mismo código de cuenta o de proveedor, las referencias quedan ambiguas. El motor no sabe a cuál de los dos apunta la clave foránea, y el comportamiento del sistema se vuelve impredecible.
- Deshabilitar las restricciones durante migraciones: Es una práctica habitual para acelerar la carga masiva de datos, pero peligrosa si no se reactivan y verifican después. Las restricciones deshabilitadas no validan los datos que se cargan mientras están inactivas, y esos datos erróneos permanecen en el sistema una vez que se reestablecen.
Preguntas frecuentes
¿Qué es la integridad referencial en términos sencillos?
Es la regla que garantiza que cada vínculo entre datos dentro de un sistema sea válido. Si un registro hace referencia a otro, ese otro debe existir. En contabilidad, significa que un asiento no puede mencionar una cuenta que no está en el plan de cuentas, ni un pago puede asociarse a un proveedor que no existe en el sistema. Es el mecanismo que impide que los datos queden conectados con el vacío, generando inconsistencias que después son difíciles de rastrear y corregir.
¿Cuál es la diferencia entre clave primaria y clave foránea?
La clave primaria es el identificador único de cada registro dentro de su propia tabla. En el plan de cuentas, el código de cuenta cumple ese rol: identifica de forma exclusiva a cada cuenta y no puede repetirse. La clave foránea, en cambio, es un campo en otra tabla que apunta hacia esa clave primaria. La clave foránea es el puente que conecta dos tablas distintas, y la integridad referencial se encarga de que ese puente siempre lleve a un destino real y válido dentro del sistema.
¿Por qué es necesaria la integridad referencial en contabilidad?
Porque sin ella, los reportes financieros pueden contener información incorrecta aunque los números cuadren superficialmente. Un asiento que hace referencia a una cuenta eliminada no tiene clasificación válida; una factura vinculada a un cliente inexistente no puede auditarse correctamente. La integridad referencial protege la trazabilidad y la confiabilidad de toda la información contable, que son dos condiciones básicas para tomar decisiones financieras fundadas y para superar cualquier proceso de auditoría sin incidentes.
¿Qué son los registros huérfanos y cómo afectan la contabilidad?
Un registro huérfano es un dato que tiene una clave foránea que ya no corresponde a ningún registro en la tabla padre. Puede ocurrir cuando se elimina un registro maestro sin verificar sus dependencias. En contabilidad, un asiento huérfano es un movimiento que no puede clasificarse porque su cuenta de referencia ya no existe: aparece en las consultas, afecta los saldos, pero no puede atribuirse a ninguna categoría del plan de cuentas, lo que genera errores en los estados financieros y complica cualquier análisis posterior.
¿Qué ocurre si se elimina una cuenta del plan de cuentas con movimientos asociados?
Depende de cómo esté configurada la restricción referencial en el sistema. Si la restricción es del tipo RESTRICT, el sistema bloqueará la eliminación mientras existan asientos que referencien esa cuenta. Si la restricción es CASCADE, eliminará también todos los asientos vinculados, lo cual es extremadamente peligroso en contabilidad. La práctica recomendada es inhabilitar la cuenta en lugar de eliminarla, conservando así todos los registros históricos y manteniendo la coherencia del sistema sin perder información.
¿Cómo se implementa la integridad referencial en un software contable?
El motor de base de datos subyacente al software es quien aplica las restricciones mediante la definición de claves foráneas en el esquema de las tablas. Cuando el software guarda un asiento, envía esa instrucción al motor, que verifica automáticamente si todas las referencias son válidas antes de confirmar la operación. El usuario no ve ese proceso, pero lo experimenta cada vez que el sistema le impide guardar un registro con datos inválidos. En sistemas bien configurados, esa validación es instantánea y transparente.
¿La integridad referencial es lo mismo que la integridad de los datos?
No. La integridad de los datos es un concepto más amplio que abarca varios principios: que los datos sean exactos, completos, consistentes y que no contengan errores. La integridad referencial es uno de esos principios, enfocado específicamente en que las relaciones entre tablas sean válidas. Puedes tener datos individualmente correctos que violen la integridad referencial si sus vínculos con otras tablas están rotos, y al revés: puedes tener referencias válidas pero con valores incorrectos en los campos. Ambas dimensiones son necesarias para garantizar datos confiables.
Conclusión
La integridad referencial es el mecanismo que mantiene conectados y coherentes todos los datos de un sistema contable. Cuando cada clave foránea apunta a un registro real en su tabla de origen, el sistema se comporta de forma predecible y los reportes reflejan con exactitud lo que ocurrió. Sin ese vínculo válido, los datos se vuelven ruido: números que existen pero que no se pueden interpretar con confianza.
Ahora que entiendes cómo funcionan las claves primarias y foráneas, qué son los registros huérfanos y qué restricciones controlan el comportamiento del sistema al modificar o eliminar datos, puedes aplicar ese conocimiento al momento de configurar un catálogo de cuentas, revisar una migración de datos o evaluar la solidez de un sistema contable. Esas decisiones marcan la diferencia entre un sistema que genera confianza y uno que acumula errores silenciosos.
Si quieres seguir construyendo una base sólida en contabilidad y sistemas de información, este sitio web tiene más contenido que conecta los conceptos técnicos con la práctica contable de forma clara y directa. Cada artículo está pensado para que el conocimiento que adquieras hoy te sirva de verdad mañana.
Sigue aprendiendo:
Bitácoras técnicas: El registro que muy pocos conocen
¿Cómo depurar un plan de cuentas con cuentas sin movimiento?
El plan de cuentas para una empresa de servicios

Diferencia entre plan y manual de cuentas
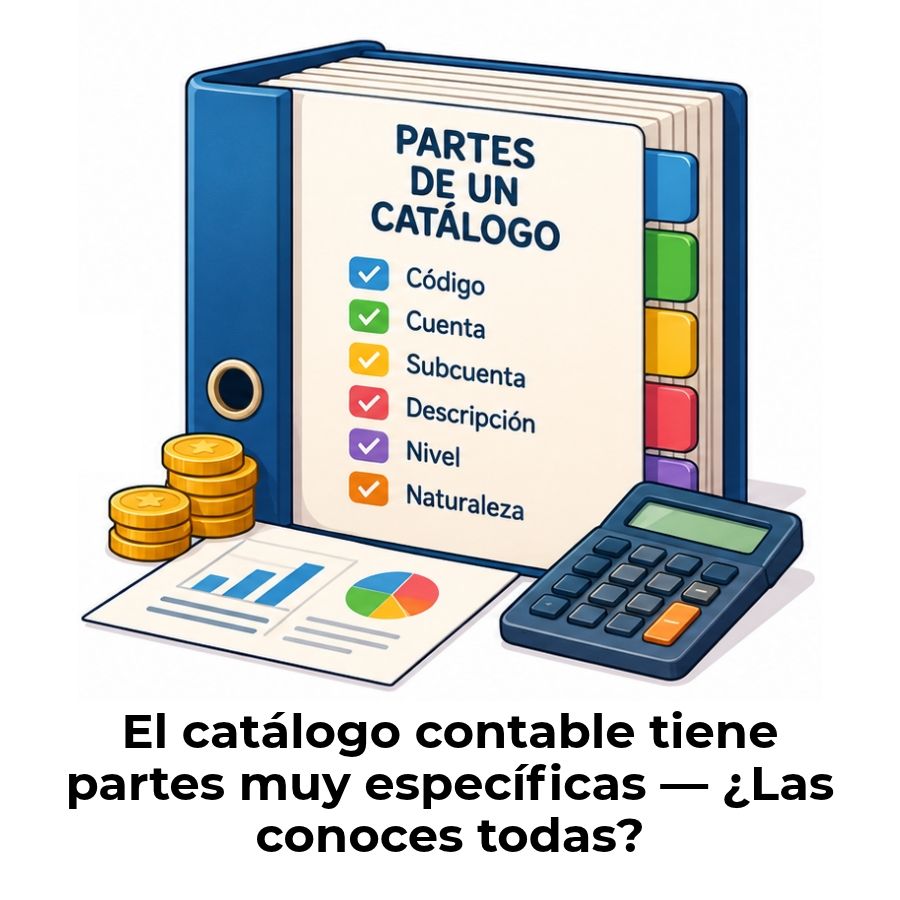
Partes de un catálogo contable: Estructura y componentes
¿Es obligatorio tener un plan de cuentas?
¿Cómo elegir la cuenta contable correcta para un gasto?
Catálogo distribuido: Ordena tu contabilidad sin perder el control
