
El plan de cuentas del Ecuador es una estructura organizada que clasifica y codifica todas las cuentas contables de una empresa. Está definido por la Superintendencia de Compañías, alineado con las NIIF, y se organiza en grupos como activos, pasivos, patrimonio, ingresos y gastos. Aquí te explico cómo funciona, cómo se codifica y un ejemplo completo.
¿Qué es el plan de cuentas del Ecuador?
El plan de cuentas del Ecuador es una estructura organizada que clasifica y codifica todas las cuentas contables que una empresa puede utilizar para registrar sus operaciones financieras. No es un listado arbitrario: cada cuenta tiene un lugar, un nombre y un código numérico que responde a una lógica jerárquica definida. Sin esta base, sería imposible registrar transacciones de forma coherente, comparar estados financieros entre empresas o cumplir con las obligaciones contables y tributarias del país.
En términos simples, imagina que el plan de cuentas es el índice de un libro de contabilidad. Antes de escribir una sola página, necesitas saber qué capítulos existen y en qué orden van. Cada empresa en Ecuador debe trabajar sobre esta estructura para registrar desde el cobro de una factura hasta la depreciación de un activo, siguiendo siempre el mismo lenguaje contable reconocido a nivel institucional.
Su base legal: la Superintendencia de Compañías
En Ecuador, la Superintendencia de Compañías, Valores y Seguros (SCVS) es el organismo que establece el plan de cuentas oficial que deben usar todas las empresas bajo su control. Este plan no es una propuesta teórica: es un documento técnico con estructura, codificación y categorías específicas que responde a las necesidades del entorno empresarial ecuatoriano y a las exigencias internacionales de información financiera.
El plan de cuentas de la SCVS está disponible públicamente y puede descargarse directamente desde su portal web. Cualquier empresa obligada a presentar estados financieros ante esta institución debe basarse en esta estructura para registrar sus operaciones. Esto garantiza uniformidad en la información contable y facilita la supervisión institucional, la auditoría externa y la comparación entre empresas del mismo sector.
Relación con las NIIF y la contabilidad ecuatoriana
El plan de cuentas ecuatoriano está diseñado para ser compatible con las Normas Internacionales de Información Financiera (NIIF). Desde que Ecuador adoptó las NIIF de forma obligatoria —proceso iniciado en 2010 para las grandes empresas y extendido progresivamente a las PYMES—, el plan de cuentas se alineó con la terminología y los criterios de estas normas. Eso significa que las categorías, los nombres de las cuentas y los criterios de valoración reflejan los principios contables reconocidos a nivel mundial.
Esta alineación tiene una consecuencia práctica directa: los estados financieros elaborados con este plan de cuentas son comprensibles para inversores, auditores y organismos financieros internacionales. Para una empresa ecuatoriana que busca acceder a financiamiento externo o establecer relaciones comerciales fuera del país, contar con una contabilidad basada en NIIF y un plan de cuentas bien estructurado representa una ventaja real frente a sistemas contables más cerrados o poco estandarizados.
¿Cómo se estructura el plan de cuentas en Ecuador?
El plan de cuentas ecuatoriano no es una lista plana de nombres. Funciona como una estructura jerárquica de varios niveles, donde cada nivel aporta mayor detalle que el anterior. Esta jerarquía permite ubicar con precisión cualquier tipo de operación, desde la más general hasta la más específica. Entender esta lógica es clave para aplicar correctamente el plan en la práctica diaria de una empresa.
Clases, grupos, cuentas y subcuentas
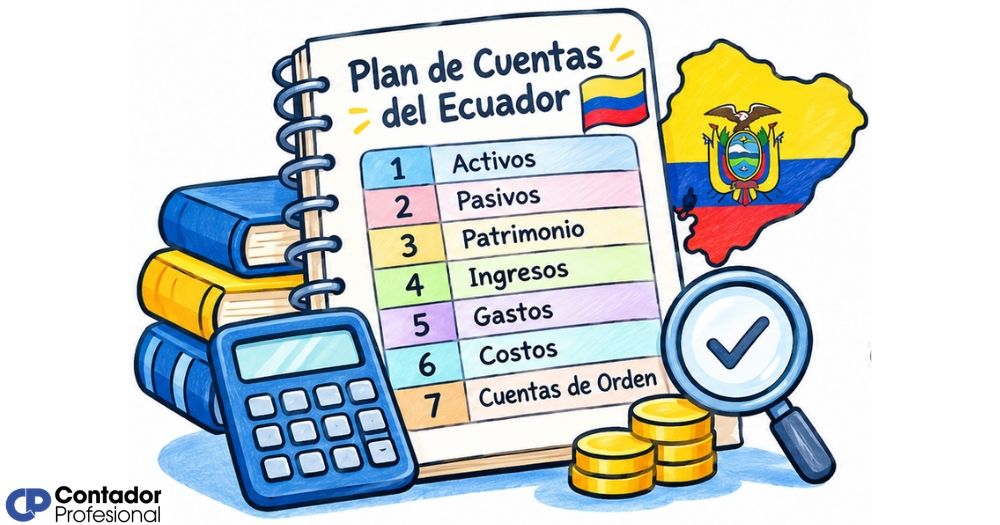
La estructura jerárquica del plan de cuentas se organiza en cuatro niveles principales. El primer nivel agrupa las cuentas en grandes clases según su naturaleza económica: activos, pasivos, patrimonio, ingresos y gastos. Cada clase se divide en grupos, que a su vez contienen cuentas individuales. Cuando se necesita aún más detalle, las cuentas se abren en subcuentas que registran operaciones muy específicas.
Jerarquía del plan de cuentas en Ecuador
Clase (1 dígito)
Agrupa la naturaleza general: Activo (1), Pasivo (2), Patrimonio (3), Ingresos (4), Gastos (5)
Grupo (2 dígitos)
Subdivide la clase: Activo Corriente (10), Activo No Corriente (11), Pasivo Corriente (20)…
Cuenta (4 dígitos)
Nombre contable específico: Efectivo y Equivalentes (1010), Inventarios (1013), Patrimonio (301)…
Subcuenta (6 o más dígitos)
Máximo nivel de detalle: Caja (1010101), Instituciones financieras privadas (1010103)…
Sistema de codificación numérica
El código numérico no es un número al azar. Cada dígito adicional indica que estás entrando a un nivel más detallado dentro de la misma jerarquía. El primer dígito identifica la clase, los dos primeros el grupo, los cuatro primeros la cuenta, y a partir del sexto dígito se llega a las subcuentas de detalle. Cuando lees un código como 1010103, puedes deducir que se trata de un activo corriente, dentro del subgrupo de efectivo, correspondiente a depósitos en instituciones financieras privadas.
Esta lógica hace que el plan de cuentas sea auto-explicativo para quien conoce su estructura. Leer un código contable ecuatoriano correctamente es una habilidad que te permite identificar de inmediato a qué área pertenece una operación, sin necesidad de buscarla en un listado. Esa lectura rápida es especialmente útil durante revisiones contables, auditorías o preparación de informes financieros.
Grupos principales del plan de cuentas ecuatoriano
El plan de cuentas de la Superintendencia de Compañías organiza toda la contabilidad de una empresa en cinco grandes grupos. Cada grupo responde a una pregunta distinta sobre la situación financiera del negocio: qué tiene, qué debe, qué le pertenece a sus propietarios, cuánto ingresa y cuánto gasta. Comprender cada uno de estos grupos es el punto de partida para entender cualquier estado financiero elaborado bajo este sistema.
Activo corriente y no corriente
El activo representa todo lo que la empresa posee o tiene derecho a recibir. El activo corriente incluye los recursos que se espera convertir en efectivo o utilizar dentro del año siguiente: caja, cuentas por cobrar, inventarios y activos financieros de corto plazo. El activo no corriente, en cambio, agrupa los bienes y derechos de largo plazo, como propiedades, maquinaria, equipos, activos intangibles e inversiones permanentes que no están destinados a venderse en el corto plazo.
Pasivo corriente y no corriente
El pasivo recoge todas las obligaciones que la empresa tiene frente a terceros. El pasivo corriente agrupa las deudas con vencimiento dentro del año: cuentas por pagar a proveedores, obligaciones tributarias, sueldos por pagar y préstamos de corto plazo. El pasivo no corriente incluye deudas de largo plazo, como créditos bancarios con plazos superiores a doce meses, bonos emitidos u otras obligaciones que no vencen en el ejercicio actual. Conocer esta distinción ayuda a evaluar la liquidez real del negocio.
Patrimonio, ingresos y gastos
El patrimonio representa la diferencia entre los activos y los pasivos de la empresa, es decir, lo que realmente pertenece a sus propietarios. Incluye el capital social aportado, las utilidades acumuladas, las reservas legales y los resultados del ejercicio. Los ingresos registran todo lo que la empresa gana por sus actividades ordinarias, como ventas de bienes o prestación de servicios. Los gastos, por su parte, reflejan los desembolsos necesarios para generar esos ingresos: sueldos, arriendo, servicios, depreciaciones y más.
Ejemplo completo del plan de cuentas del Ecuador
Ver el plan de cuentas en acción con datos reales es la forma más directa de entender cómo funciona. El siguiente ejemplo muestra la estructura oficial del plan de cuentas ecuatoriano, basada en el modelo de la Superintendencia de Compañías, con códigos, nombres de cuenta y la categoría a la que pertenecen. Puedes usarlo como referencia para entender la lógica jerárquica de la codificación antes de aplicarla en tu propia empresa.
El ejemplo anterior refleja cómo funciona la estructura real del plan de cuentas ecuatoriano. Cada fila del plan identifica con precisión el nivel jerárquico de la cuenta y su posición dentro del estado financiero al que pertenece: estado de situación financiera (activos, pasivos, patrimonio) o estado de resultados integral (ingresos y gastos). Esta organización permite que cualquier contador, auditor o gerente financiero entienda de inmediato a qué grupo pertenece cada movimiento registrado. Puedes consultar el plan completo directamente en el portal de la Superintendencia de Compañías, Valores y Seguros.
¿Qué diferencia hay entre NIIF completas y NIIF para PYMES?
En Ecuador, no todas las empresas aplican el mismo conjunto de normas contables. Las NIIF completas se aplican a las grandes empresas y a aquellas que cotizan en mercados de valores o tienen obligación pública de rendir cuentas de forma amplia. Las NIIF para PYMES, en cambio, son una versión simplificada diseñada específicamente para pequeñas y medianas empresas, con menos requerimientos de divulgación y criterios de medición más accesibles para negocios con operaciones menos complejas.
| Característica | NIIF completas | NIIF para PYMES |
|---|---|---|
| ¿A quién aplica? | Grandes empresas, empresas públicas | Pequeñas y medianas empresas |
| Complejidad | Alta: múltiples normas detalladas | Media: versión reducida y simplificada |
| Divulgación | Amplía, con muchas notas explicativas | Reducida, enfocada en lo esencial |
| Plan de cuentas | Compatible con estructura completa | Compatible con estructura simplificada |
| Organismo que regula en Ecuador | Superintendencia de Compañías (SCVS) | Superintendencia de Compañías (SCVS) |
El plan de cuentas de la SCVS es compatible con ambos marcos normativos. Sin embargo, las empresas que aplican NIIF para PYMES pueden trabajar con un nivel de detalle menor en sus subcuentas, lo que simplifica el proceso contable sin sacrificar la coherencia de la información financiera. Lo importante es que el plan de cuentas utilizado esté alineado con el marco normativo que le corresponda a cada empresa según su tamaño y naturaleza jurídica.
¿Para qué sirve el plan de cuentas en una empresa ecuatoriana?
Más allá de ser un requisito formal, el plan de cuentas cumple funciones concretas y cotidianas dentro de cualquier empresa. Sin un plan de cuentas bien definido, sería imposible registrar transacciones de forma coherente, generar estados financieros comparables o responder con precisión a una auditoría. Cada área de la empresa —contabilidad, finanzas, impuestos— se apoya en esta estructura para hacer su trabajo correctamente.
Entre las aplicaciones más prácticas del plan de cuentas, puedes considerar su utilidad para comprender las partes de un catálogo contable y cómo estas se articulan con los códigos del plan. Dominar esa relación te permite construir un sistema contable más ordenado y funcional desde el inicio.
Funciones del plan de cuentas en la empresa ecuatoriana
Registro contable
Permite ingresar cada transacción en la cuenta correcta, evitando errores de clasificación que distorsionan los estados financieros.
Declaraciones tributarias
Las cuentas del plan se cruzan directamente con los formularios del SRI. Una clasificación correcta evita problemas en la declaración de impuestos.
Presentación ante la SCVS
Las empresas obligadas deben entregar estados financieros codificados según el plan oficial. Sin esa estructura, la información no es válida.
Toma de decisiones
Un plan de cuentas bien estructurado genera información financiera clara que ayuda a los directivos a evaluar la rentabilidad y la liquidez del negocio.
Auditorías y control interno
Facilita la revisión de los registros contables por parte de auditores internos o externos, reduciendo el tiempo de inspección y los hallazgos.
Comparabilidad financiera
Al usar el mismo estándar, dos empresas del mismo sector pueden comparar sus estados financieros y detectar diferencias de rendimiento con precisión.
Errores frecuentes al usar el plan de cuentas
Conocer el plan de cuentas no es suficiente si en la práctica se cometen errores de aplicación. Muchos de los problemas más comunes en la contabilidad ecuatoriana no vienen de registros faltantes, sino de registros mal clasificados: movimientos que van a la cuenta incorrecta y que distorsionan los estados financieros hasta que una auditoría o una declaración de impuestos los revela. Identificar estos errores a tiempo es más valioso que corregirlos después.
Uno de los errores más recurrentes es precisamente no saber cuándo ni cómo se debe cambiar un código contable, algo que parece técnico pero tiene consecuencias directas en la integridad de los registros. Cambiar un código sin seguir el procedimiento adecuado puede generar inconsistencias entre periodos contables que son muy difíciles de rastrear posteriormente.
- Usar cuentas de nivel superior sin abrir subcuentas: Registrar una transacción en un código de grupo (como «101») en lugar de en la subcuenta correspondiente impide el análisis detallado y puede generar saldos incorrectos en los estados financieros.
- Confundir el activo corriente con el no corriente: Clasificar un activo fijo como corriente, o viceversa, altera los indicadores de liquidez del negocio y puede generar una percepción equivocada de la situación financiera ante bancos o inversores.
- Registrar gastos como activos: Un error clásico es activar gastos operativos que no cumplen los criterios de capitalización bajo NIIF, lo que infla artificialmente el balance y subestima el resultado del ejercicio.
- No conciliar cuentas periódicamente: Dejar que las cuentas acumulen movimientos sin verificar su saldo real frente a los documentos de respaldo provoca que los errores se acumulen y sean mucho más costosos de corregir a fin de año.
- Duplicar subcuentas con nombres distintos: Crear cuentas nuevas para registrar operaciones que ya tienen una cuenta asignada en el plan oficial genera redundancias y dificulta la lectura de los reportes financieros.
Preguntas frecuentes
¿Quién establece el plan de cuentas oficial en Ecuador?
El plan de cuentas oficial en Ecuador es establecido por la Superintendencia de Compañías, Valores y Seguros (SCVS). Este organismo publica el catálogo de cuentas que deben usar todas las empresas sujetas a su control para presentar sus estados financieros. El plan está diseñado de forma compatible con las Normas Internacionales de Información Financiera (NIIF) y se puede consultar o descargar directamente desde el portal web de la institución. Las cooperativas y entidades del sistema financiero popular y solidario, en cambio, están reguladas por la SEPS, que cuenta con su propio catálogo único de cuentas.
¿Cuántos dígitos tiene el código contable en Ecuador?
El número de dígitos varía según el nivel jerárquico de la cuenta. El primer nivel (clase) se identifica con un solo dígito, el grupo con dos dígitos, la cuenta con cuatro y las subcuentas con seis o más dígitos, llegando en algunos casos a siete, ocho o incluso más caracteres para identificar operaciones muy específicas. Esta estructura progresiva permite saber de inmediato qué tan detallada es la información que contiene un código: a más dígitos, mayor especificidad dentro del plan de cuentas ecuatoriano.
¿El plan de cuentas ecuatoriano es obligatorio para todas las empresas?
El plan de cuentas de la SCVS es obligatorio para todas las sociedades y compañías que están bajo el control de este organismo. Esto incluye compañías anónimas, de responsabilidad limitada, en comandita, sucursales de empresas extranjeras y otras formas societarias reguladas. Las personas naturales obligadas a llevar contabilidad siguen las directrices del SRI, que también establece criterios de clasificación contable. Las entidades del sector financiero popular y solidario, como cooperativas de ahorro, se rigen por el catálogo de la SEPS, que tiene su propia estructura de codificación.
¿Puedo personalizar el plan de cuentas según mi empresa?
Sí, es posible personalizar el plan de cuentas, pero con límites claros. Puedes agregar subcuentas de mayor detalle dentro de las categorías existentes, siempre que respetes la estructura jerárquica y los códigos base del plan oficial. Lo que no puedes hacer es cambiar los nombres de las cuentas principales, eliminar niveles obligatorios ni crear categorías que rompan la lógica del sistema. Esta flexibilidad permite que empresas con operaciones especializadas adapten su plan de cuentas sin salirse del marco contable reconocido por la Superintendencia. Para conocer más sobre el tema, puedes explorar el contenido disponible en esta sección sobre plan de cuentas y catálogo contable.
¿Cómo se relaciona el plan de cuentas con los estados financieros?
El plan de cuentas es la materia prima de los estados financieros. Cada cuenta del plan tiene asignado un tipo de estado al que pertenece: el estado de situación financiera recoge activos, pasivos y patrimonio; el estado de resultados integral acumula ingresos y gastos. Cuando se cierra un periodo contable, los saldos de cada cuenta se consolidan para construir estos informes. Sin un plan de cuentas correctamente estructurado y aplicado, los estados financieros resultantes no reflejan la realidad económica de la empresa y no son válidos para su presentación ante organismos de control.
¿Qué pasa si uso un código contable incorrecto?
Usar un código contable incorrecto tiene consecuencias que van más allá de un simple asiento mal registrado. Un error de código puede clasificar un activo como gasto, inflar o reducir artificialmente el patrimonio o distorsionar los indicadores financieros que usa la empresa para tomar decisiones. En el contexto tributario, puede generar diferencias entre la declaración presentada y los registros contables, lo que activa alertas en el SRI o la SCVS. En auditorías, los errores de código son uno de los hallazgos más frecuentes y suelen requerir ajustes contables que afectan los resultados del ejercicio.
¿Cuál es la diferencia entre plan de cuentas y catálogo de cuentas?
Aunque se usan indistintamente en muchos contextos, existe una diferencia de alcance entre ambos términos. El plan de cuentas es el documento oficial que establece la estructura jerárquica de todas las cuentas posibles, con sus códigos y categorías. El catálogo de cuentas, en cambio, es la adaptación que hace cada empresa de ese plan a su realidad particular: incluye solo las cuentas que usa, puede agregar subcuentas propias y refleja la operatividad específica del negocio. En la práctica, el catálogo es la versión operativa del plan de cuentas, ajustada a las necesidades reales de cada organización.
Conclusión
El plan de cuentas del Ecuador es mucho más que un listado de códigos. Es la estructura que da coherencia a toda la contabilidad de una empresa: define dónde va cada transacción, cómo se organiza la información y qué lenguaje financiero habla el negocio frente a auditores, organismos de control e inversores. Entender su lógica jerárquica, desde la clase hasta la subcuenta, es el primer paso para llevar una contabilidad sólida y confiable.
Ahora que conoces cómo se estructura el plan de cuentas, qué grupos lo componen y cuáles son los errores más frecuentes en su aplicación, puedes revisar los registros de tu empresa con mucho más criterio. Aplica esta lógica al momento de crear o revisar tu catálogo de cuentas: verifica que los códigos que usas correspondan al nivel correcto y asegúrate de que cada transacción tenga su lugar exacto dentro del sistema.
Si quieres seguir profundizando en contabilidad ecuatoriana, en este sitio web encontrarás más contenidos que te ayudarán a entender cada parte del proceso contable con la misma claridad. La contabilidad deja de ser compleja cuando tienes buenas bases, y el plan de cuentas es, sin duda, la mejor de todas.
Sigue aprendiendo:
Plan de cuentas para restaurantes: Estructura completa
Plan de cuentas para PYMES: Estructura completa
PGC para pymes: Simplifica tu contabilidad desde el primer día
¿Cómo hacer un plan de cuentas?
Plan de cuentas para una empresa comercial
Diccionario semántico de registros contables
¿Cómo crear una cuenta nueva en el plan de cuentas?
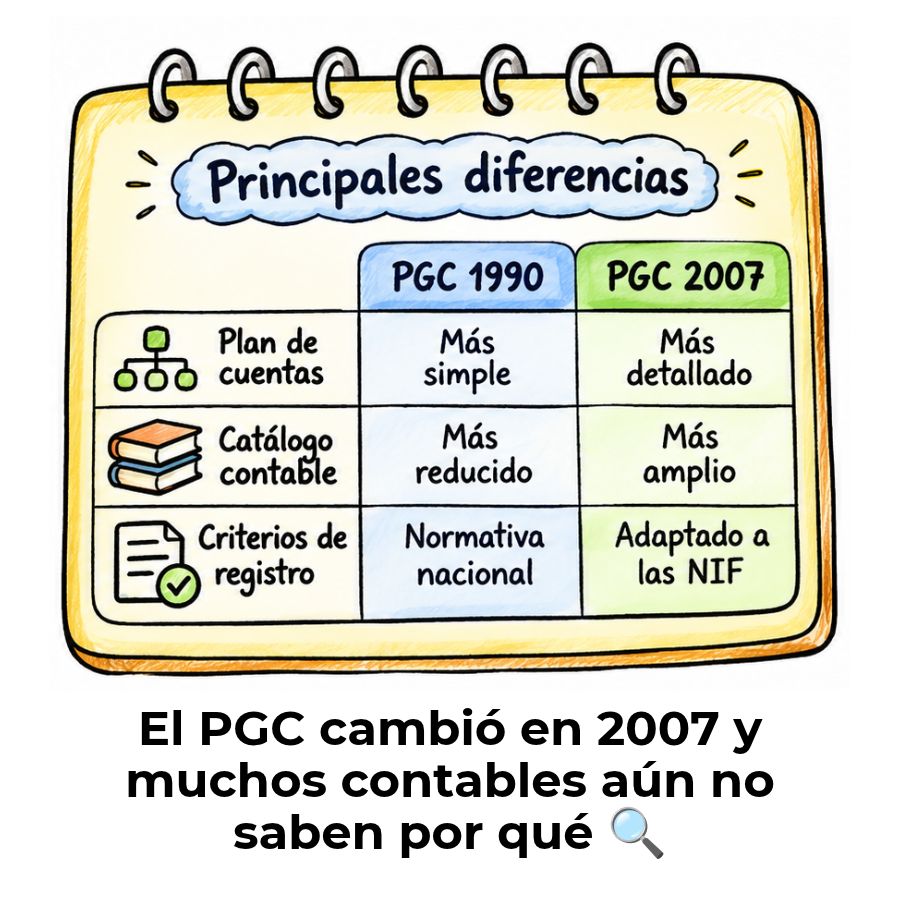
Diferencias entre el PGC de 1990 y el de 2007
