
Hay restaurantes que llenan mesas todos los fines de semana y aun así terminan el mes sin saber si ganaron o perdieron. El problema casi nunca está en la cocina. Está en no tener claro cómo se registra cada transacción. Si quieres entender de dónde sale y a dónde va el dinero de tu negocio, el punto de partida es el plan de cuentas.
¿Qué es un plan de cuentas para restaurantes?
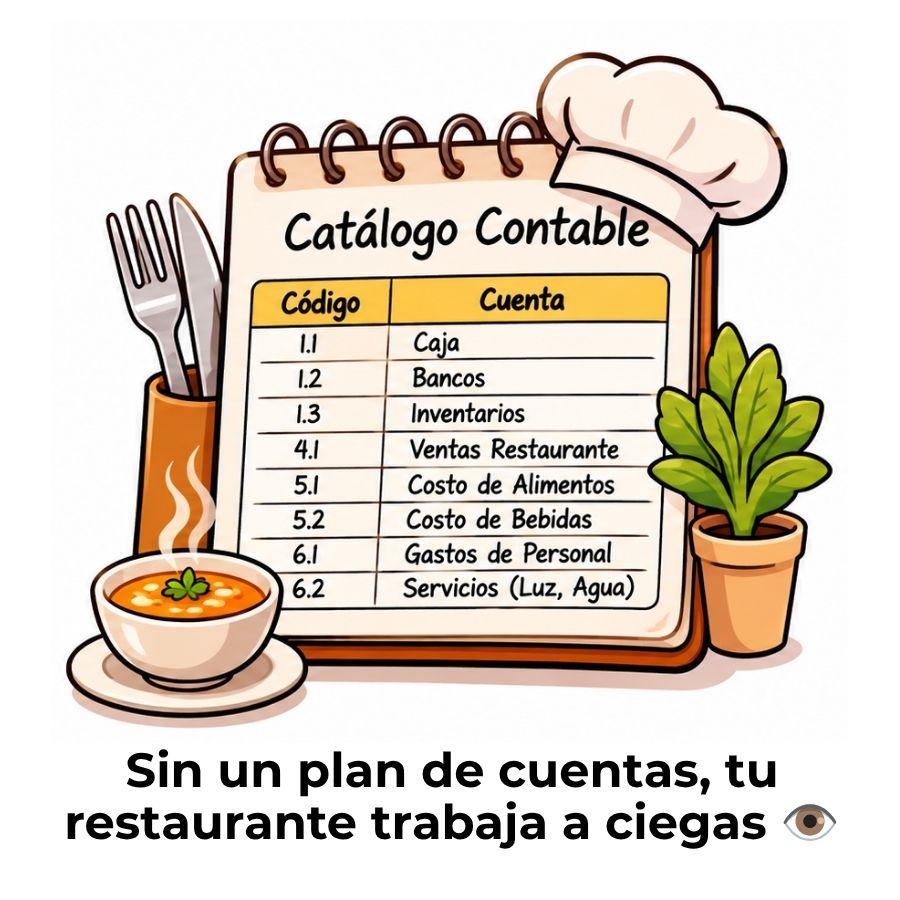
Un plan de cuentas para restaurantes es una lista estructurada de todas las categorías contables que tu negocio utiliza para registrar sus transacciones financieras. Cada categoría recibe un nombre y un código numérico, lo que permite identificar rápidamente si un movimiento corresponde a un ingreso, un gasto, un activo o una deuda.
En términos prácticos, funciona como el sistema de archivo de tus finanzas: cada vez que recibes un pago, compras ingredientes, pagas la nómina o liquidás una factura de servicios, ese movimiento se clasifica dentro de una cuenta específica del plan. Sin esa clasificación, los números del negocio son simplemente un montón de cifras sin contexto.
¿Por qué un restaurante necesita su propio plan contable?
Un restaurante no funciona como una tienda, una consultora ni un despacho profesional. Sus transacciones son diarias, múltiples y muy variadas: ventas en efectivo, compras de ingredientes perecederos, pagos de propinas, costos de merma, servicios de delivery y eventos de catering, entre otros. Un plan de cuentas genérico no captura esa complejidad y deja puntos ciegos que dificultan saber qué áreas son rentables y cuáles drenan recursos.
Al diseñar un plan adaptado al sector, puedes dividir la contabilidad por centros de costo —cocina, barra, comedor, delivery— y analizar el rendimiento de cada uno por separado. Eso convierte los números en información útil para tomar decisiones, no solo para cumplir con las obligaciones fiscales.
Diferencia entre un plan de cuentas genérico y uno específico
Estructura del plan de cuentas para restaurantes
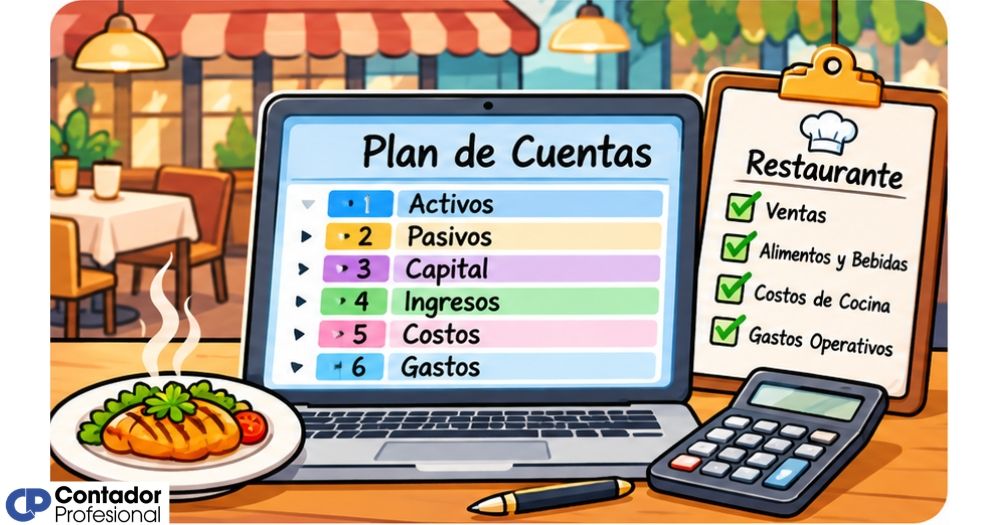
Todo plan de cuentas, sin importar el tamaño del restaurante, se organiza en cinco grandes grupos. Cada grupo agrupa transacciones con una naturaleza similar y tiene un rango de códigos numéricos asignado. Conocer para qué sirve cada grupo es el primer paso para construir un sistema contable que realmente funcione en la práctica.
Cuentas de activo
Las cuentas de activo registran todo lo que tu restaurante posee y que tiene valor económico. Se dividen en activo corriente (lo que se puede convertir en dinero en menos de un año, como el efectivo en caja o el inventario de alimentos) y activo no corriente (bienes de larga duración, como el equipo de cocina, el mobiliario o las mejoras realizadas al local).
Mantener estas cuentas actualizadas te da una imagen clara de los recursos con los que cuenta tu negocio en cualquier momento. Si el saldo de inventario no coincide con lo que hay físicamente en la bodega, ahí ya tienes una señal de alerta que merece atención inmediata.
Cuentas de pasivo
Las cuentas de pasivo registran todo lo que tu restaurante debe a terceros. Incluyen desde las facturas de proveedores pendientes de pago hasta los préstamos bancarios, el IVA recaudado que aún no se ha entregado al fisco y los salarios del personal que aún no se han pagado. El control del pasivo es tan importante como el de los ingresos: una deuda mal registrada puede provocar problemas de liquidez sin que el negocio parezca tenerlos.
Cuentas de patrimonio o capital
El patrimonio refleja el valor neto del restaurante: lo que queda después de restar todas las deudas a todos los activos. Aquí se registran las aportaciones iniciales del dueño o los socios, las utilidades acumuladas que no se han retirado y también los retiros de dinero que el propietario realiza del negocio. Separar claramente el capital personal del capital del restaurante es una de las primeras reglas de la contabilidad ordenada en el sector.
Cuentas de ingresos
En lugar de tener una sola cuenta que diga «ventas», un plan bien diseñado separa los ingresos por canal y tipo de producto. Esto te permite saber, por ejemplo, si las ventas de bebidas están cubriendo sus propios costos o si el delivery genera una rentabilidad diferente a la del servicio en mesa. Cuanto más detalladas sean las cuentas de ingreso, más útil es el análisis financiero mensual.
Cuentas de costo de ventas (COGS)
El costo de ventas, conocido en inglés como COGS (Cost of Goods Sold), representa el costo directo de los productos que vendes. En un restaurante, esto incluye el costo de los alimentos y las bebidas utilizados para preparar lo que se sirve. No es lo mismo que los gastos operativos: el COGS varía directamente según cuánto vendes, mientras que el alquiler o los seguros se pagan sin importar el volumen de ventas.
Cuentas de gastos operativos
Los gastos operativos son todos los costos necesarios para mantener el restaurante en funcionamiento, más allá del costo de los ingredientes. Aquí entran la nómina del personal, el alquiler, los servicios de agua, luz y gas, el mantenimiento de equipos, el seguro del local, el marketing y los gastos administrativos. Dividirlos en subcuentas específicas permite identificar con precisión qué partida está consumiendo más recursos cada mes.
Tabla completa del plan de cuentas para restaurantes
A continuación encontrarás el plan de cuentas desarrollado con los códigos más utilizados en el sector de hostelería. Puedes adaptarlo al sistema de codificación que utilice tu software contable o tu contador, manteniendo la misma lógica de grupos y subcategorías.
| Código | Nombre de la cuenta | Grupo | Descripción |
|---|---|---|---|
| ACTIVO CORRIENTE | |||
| 1000 | Caja | Activo | Efectivo disponible en el local |
| 1010 | Banco — cuenta corriente | Activo | Saldo en cuenta bancaria principal |
| 1020 | Banco — cuenta de ahorro | Activo | Fondos de reserva o ahorro |
| 1030 | Fondo de caja chica | Activo | Dinero para gastos menores del día a día |
| 1100 | Clientes (cuentas por cobrar) | Activo | Facturas pendientes de cobro a clientes o empresas |
| 1110 | Anticipos recibidos de clientes | Activo | Pagos adelantados por reservas o eventos |
| 1200 | Inventario de alimentos | Activo | Valor del stock de ingredientes y productos |
| 1210 | Inventario — carnes y proteínas | Activo | Subcuenta de carnes, aves y mariscos |
| 1220 | Inventario — lácteos y huevos | Activo | Subcuenta de lácteos, quesos y huevos |
| 1230 | Inventario — verduras y frutas | Activo | Subcuenta de vegetales y frutas frescas |
| 1240 | Inventario — bebidas | Activo | Bebidas alcohólicas y no alcohólicas |
| 1250 | Inventario — suministros | Activo | Empaques, servilletas, desechables |
| 1300 | Seguros prepagados | Activo | Pólizas pagadas por adelantado |
| 1310 | Alquiler prepagado | Activo | Pagos de renta realizados por anticipado |
| ACTIVO NO CORRIENTE | |||
| 1500 | Equipo de cocina | Activo | Hornos, estufas, refrigeradores, utensilios mayores |
| 1510 | Mobiliario y decoración | Activo | Mesas, sillas, muebles del salón |
| 1520 | Sistema POS y tecnología | Activo | Terminales de punto de venta, tablets, software |
| 1530 | Vehículos de reparto | Activo | Motos o vehículos destinados al delivery |
| 1540 | Mejoras al local arrendado | Activo | Inversiones en adecuaciones del espacio físico |
| 1550 | Depreciación acumulada | Activo | Valor depreciado del activo fijo (cuenta deductora) |
| PASIVO CORRIENTE | |||
| 2000 | Proveedores (cuentas por pagar) | Pasivo | Facturas de proveedores pendientes de pago |
| 2010 | Proveedor — alimentos | Pasivo | Deuda con proveedores de ingredientes |
| 2020 | Proveedor — bebidas | Pasivo | Deuda con distribuidores de bebidas |
| 2030 | Proveedor — suministros | Pasivo | Deuda con proveedores de empaques y limpieza |
| 2100 | Nómina por pagar | Pasivo | Salarios devengados pendientes de liquidar |
| 2110 | Seguridad social por pagar | Pasivo | Aportes patronales y del trabajador pendientes |
| 2120 | Impuesto sobre la renta por pagar | Pasivo | ISR calculado y no entregado aún a la autoridad |
| 2130 | IVA por pagar | Pasivo | IVA recaudado en ventas y pendiente de declarar |
| 2140 | Alquiler por pagar | Pasivo | Renta del mes devengada y no pagada |
| 2150 | Tarjetas de crédito | Pasivo | Saldo pendiente en tarjetas corporativas |
| PASIVO NO CORRIENTE | |||
| 2500 | Préstamos bancarios a largo plazo | Pasivo | Financiamiento con vencimiento mayor a un año |
| 2510 | Leasing de equipos | Pasivo | Arrendamiento financiero de equipos de cocina |
| PATRIMONIO | |||
| 3000 | Capital social | Patrimonio | Aportación inicial de los socios o del dueño |
| 3010 | Aportaciones adicionales | Patrimonio | Capital nuevo ingresado tras la apertura |
| 3020 | Utilidades retenidas | Patrimonio | Ganancias acumuladas de ejercicios anteriores |
| 3030 | Utilidad del ejercicio | Patrimonio | Resultado neto del periodo en curso |
| 3040 | Retiros del propietario | Patrimonio | Dinero retirado por el dueño del negocio |
| INGRESOS | |||
| 4000 | Ventas de alimentos — salón | Ingresos | Consumo de comida en el restaurante |
| 4010 | Ventas de bebidas — salón | Ingresos | Bebidas vendidas para consumo en el local |
| 4020 | Ventas — para llevar | Ingresos | Pedidos retirados por el cliente en el local |
| 4030 | Ventas — delivery | Ingresos | Pedidos entregados a domicilio |
| 4040 | Ingresos por catering | Ingresos | Servicio de alimentación en eventos externos |
| 4050 | Ingresos por eventos en el local | Ingresos | Alquiler de espacios o paquetes para celebraciones |
| 4060 | Ventas de tarjetas de regalo | Ingresos | Gift cards vendidas a clientes |
| 4070 | Otros ingresos operativos | Ingresos | Ingresos no clasificados en las cuentas anteriores |
| 4080 | Descuentos y devoluciones | Ingresos | Cuenta deductora de ventas (saldo deudor) |
| COSTO DE VENTAS (COGS) | |||
| 5000 | Costo de alimentos vendidos | COGS | Costo directo de ingredientes consumidos en ventas |
| 5010 | Costo de bebidas vendidas | COGS | Costo directo de bebidas servidas |
| 5020 | Costo de delivery y empaques | COGS | Empaques, bolsas y materiales para pedidos a domicilio |
| 5030 | Pérdidas por merma o caducidad | COGS | Alimentos o bebidas dados de baja por deterioro |
| GASTOS DE PERSONAL | |||
| 6000 | Sueldos — cocina (BOH) | Gastos | Salarios de cocineros, ayudantes y lavaplatos |
| 6010 | Sueldos — salón (FOH) | Gastos | Salarios de meseros, hostess y cajeros |
| 6020 | Sueldos — administración | Gastos | Salarios del personal administrativo y gerencia |
| 6030 | Propinas pagadas al personal | Gastos | Propinas distribuidas como parte de la nómina |
| 6040 | Aportes patronales / IMSS / IGSS | Gastos | Contribuciones obligatorias del empleador |
| 6050 | Uniformes y dotación | Gastos | Ropa de trabajo y equipos de protección personal |
| 6060 | Capacitación del personal | Gastos | Cursos, talleres y formación para el equipo |
| GASTOS OPERATIVOS GENERALES | |||
| 7000 | Alquiler del local | Gastos | Renta mensual del espacio físico del restaurante |
| 7010 | Servicios públicos — electricidad | Gastos | Consumo eléctrico del local |
| 7020 | Servicios públicos — gas | Gastos | Gas natural o LP para cocina |
| 7030 | Servicios públicos — agua | Gastos | Consumo de agua potable |
| 7040 | Internet y telecomunicaciones | Gastos | Planes de datos, teléfono y sistemas POS |
| 7050 | Mantenimiento y reparaciones | Gastos | Reparación de equipos y mantenimiento del local |
| 7060 | Suministros de limpieza | Gastos | Productos de higiene y limpieza del local |
| 7070 | Materiales y suministros de cocina | Gastos | Utensilios menores, moldes, tablas de corte |
| 7080 | Publicidad y marketing | Gastos | Redes sociales, impresiones, fotografía gastronómica |
| 7090 | Comisiones de plataformas de delivery | Gastos | Porcentaje cobrado por apps de pedidos en línea |
| 7100 | Seguros | Gastos | Pólizas de seguro del local, equipos y responsabilidad |
| 7110 | Honorarios contables y legales | Gastos | Servicios externos de contador, abogado o asesor |
| 7120 | Licencias y permisos | Gastos | Renovación de licencias sanitarias, de operación o de alcohol |
| 7130 | Depreciación del ejercicio | Gastos | Gasto periódico por desgaste del activo fijo |
| 7140 | Gastos bancarios y financieros | Gastos | Comisiones bancarias, intereses y cargos financieros |
| 7150 | Otros gastos operativos | Gastos | Gastos menores no clasificados en las cuentas anteriores |
¿Cómo se codifican las cuentas contables de un restaurante?
La codificación numérica del plan de cuentas no es un capricho: es el lenguaje que permite que tu software contable, tu contador y tú mismo hablen el mismo idioma al revisar los registros. Cada dígito del código tiene un significado, y el sistema más usado en restaurantes sigue una lógica de rangos por grupo de cuenta.
Sistema de numeración por rangos
Reglas para nombrar y organizar las cuentas
El nombre de cada cuenta debe ser claro, corto y descriptivo. Si en seis meses tienes que buscar dónde registrar el pago al proveedor de mariscos, el nombre de la cuenta debe darte la respuesta de inmediato, sin ambigüedades. Evita nombres como «Varios» o «Misceláneos» para cuentas que usarás con frecuencia, porque con el tiempo se convierten en cajones de sastre imposibles de auditar.
Una buena práctica es dejar huecos entre los códigos al crear el plan. Si la primera cuenta de activo corriente es 1000 y la siguiente es 1010, tienes margen para agregar subcuentas entre ellas sin romper la secuencia. Esto hace el plan escalable a medida que el negocio crece o se diversifica.
«El plan de cuentas es el sistema de archivo de tus finanzas: si está bien organizado, encontrar cualquier dato es cuestión de segundos; si no lo está, cada cierre contable se convierte en una búsqueda sin fin.»
Asientos contables más frecuentes en un restaurante
Un asiento contable es el registro de una transacción económica siguiendo la regla de la partida doble: todo lo que entra en una cuenta sale de otra. En un restaurante, esto ocurre decenas de veces al día. Conocer los asientos más habituales te ayuda a verificar que tu contabilidad está bien registrada, aunque no seas quien hace los apuntes directamente.
Notar que en cada asiento el total de cargos siempre es igual al total de abonos. Esa igualdad es lo que valida que el registro está bien hecho. Si los números no cuadran, hay un error en algún punto del asiento que debe corregirse antes de continuar.
Errores comunes al armar el plan de cuentas de un restaurante
Muchos restaurantes arrancan con un plan de cuentas copiado de otro negocio o tomado por defecto del software contable. El problema aparece después, cuando los reportes no reflejan la realidad del negocio o cuando el contador tarda horas en encontrar un dato que debería estar en segundos. Evitar estos errores desde el principio ahorra tiempo y dinero en cada cierre contable.
- Usar demasiadas cuentas desde el inicio: Un plan con más de cien cuentas para un restaurante pequeño se vuelve inmanejable. Empieza con lo que realmente usas y agrega cuentas cuando el volumen o la variedad de operaciones lo justifique.
- Mezclar gastos personales con los del restaurante: Cargar al negocio gastos del propietario que no tienen relación con la operación distorsiona la rentabilidad real y complica cualquier auditoría o revisión fiscal.
- No separar los canales de ingreso: Registrar todas las ventas en una sola cuenta impide saber si el delivery, el salón o el catering son rentables por separado. Es información valiosa que se pierde por no abrir las subcuentas correctas.
- Ignorar la cuenta de merma y desperdicios: Los alimentos que se dañan, caducan o se pierden tienen un costo real. Si no se registran, el costo de ventas aparece más bajo de lo que realmente es, lo que infla el margen de ganancia de forma ficticia.
- Nombrar cuentas de forma ambigua: Cuentas con nombres como «Varios» o «Gastos generales» para registrar transacciones habituales hacen imposible el análisis financiero. Cada cuenta debe describir con precisión qué registra.
- No actualizar el plan cuando cambia el negocio: Si abres un área de catering o contratas personal nuevo para delivery y no creas las cuentas correspondientes, los movimientos se acumulan en cuentas incorrectas que después cuestan semanas en reconciliar.
¿Qué software contable se recomienda para restaurantes?
El plan de cuentas que acabas de ver puede implementarse en prácticamente cualquier software contable. La elección del programa depende del tamaño del restaurante, el volumen de transacciones diarias y el nivel de integración que necesitas con tu sistema de punto de venta. Lo más importante no es el software, sino que el plan de cuentas esté bien configurado dentro de él.
Antes de decidirte por un software, valida que permita personalizar el plan de cuentas con los códigos y nombres que tu negocio necesita, que se integre con tu sistema de punto de venta actual y que genere estados financieros básicos como el estado de resultados y el balance general. Si quieres profundizar en la estructura contable desde cero, puedes revisar el contenido sobre plan de cuentas y catálogo contable disponible en este sitio web para complementar lo que has visto aquí.
Preguntas frecuentes
¿Qué cuentas contables debe tener un restaurante obligatoriamente?
No existe una lista legal universal, ya que las cuentas obligatorias dependen de la normativa contable de cada país. Sin embargo, todo restaurante debería tener al menos: una cuenta de caja o banco para registrar los movimientos de efectivo, cuentas de inventario de alimentos y bebidas, una cuenta de proveedores por pagar, cuentas de ingresos por ventas separadas por tipo de producto, cuentas de COGS para alimentos y bebidas, cuentas de nómina por grupo de personal y cuentas de IVA o impuestos por pagar. Estas categorías permiten generar los estados financieros mínimos que cualquier negocio necesita para operar con orden y cumplir con sus obligaciones tributarias.
¿Cuántas cuentas debería tener el plan contable de un restaurante?
No hay un número exacto, pero la recomendación general para un restaurante pequeño o mediano es mantenerse entre 40 y 80 cuentas activas. Menos de eso puede resultar insuficiente para distinguir áreas clave del negocio; más de eso suele generar confusión y duplicidad en los registros. Lo ideal es que cada cuenta que crees tenga movimientos regulares. Si una cuenta lleva meses sin usarse, es probable que pueda eliminarse o fusionarse con otra existente para simplificar el sistema.
¿Cómo se lleva la contabilidad de un restaurante paso a paso?
El proceso empieza por definir y configurar el plan de cuentas en el software contable. Luego, cada transacción del día —ventas, compras, pagos de servicios, nómina— se registra como un asiento contable siguiendo la lógica de partida doble. Al cierre de cada mes, se concilian las cuentas bancarias con los estados de cuenta, se revisan los saldos de inventario con los conteos físicos y se generan los estados financieros. Si quieres construir la base desde el principio, el recurso sobre cómo hacer un plan de cuentas te da el punto de partida más sólido para organizar todo antes de registrar la primera transacción.
¿Qué es el costo de ventas (COGS) en un restaurante y cómo se registra?
El COGS en un restaurante es el costo directo de los ingredientes y bebidas utilizados para producir lo que se vende. Se calcula con la fórmula: inventario inicial + compras del periodo − inventario final. El resultado es el costo de los productos efectivamente consumidos. Se registra en las cuentas 5000 y 5010 (o sus equivalentes), y aparece justo debajo de los ingresos en el estado de resultados, lo que permite calcular el margen bruto del negocio. Monitorear el porcentaje de COGS respecto a las ventas es una de las métricas más importantes en la gestión financiera de cualquier restaurante.
¿Se puede usar el mismo plan de cuentas para un bar y un restaurante?
En términos generales, la estructura de grupos es la misma: activos, pasivos, patrimonio, ingresos y gastos. Sin embargo, las subcuentas necesitan ajustarse. Un bar tiene un volumen de ventas de bebidas mucho mayor y puede necesitar subcuentas específicas para destilados, cervezas de barril, cocteles o licores premium. También puede prescindir de cuentas de inventario de alimentos complejas. Lo más práctico es tomar la estructura base del plan de restaurantes y adaptarla, eliminando cuentas que no apliquen y añadiendo las que sí correspondan a la operación específica del bar.
¿Qué diferencia hay entre cuentas de activo corriente y no corriente en un restaurante?
El activo corriente agrupa los bienes y derechos que se espera convertir en dinero en menos de doce meses: el efectivo en caja, el inventario de alimentos y bebidas o las facturas pendientes de cobro a clientes corporativos. El activo no corriente, en cambio, son los bienes de larga duración que el restaurante usa para operar: los equipos de cocina, el mobiliario del salón, el sistema POS o las mejoras realizadas al local arrendado. Esta distinción es fundamental para calcular correctamente la liquidez del negocio y para depreciar los activos fijos de forma adecuada en los estados financieros.
¿Cómo se registran las propinas en la contabilidad de un restaurante?
El tratamiento contable de las propinas varía según cómo se reciban y distribuyan. Si el cliente paga la propina en efectivo y el mesero la recibe directamente, en muchos países no forma parte de los libros del restaurante. Sin embargo, si la propina se cobra en tarjeta y el restaurante la distribuye después a través de la nómina, debe registrarse: como ingreso cuando entra (4000 u otra cuenta de propinas) y como gasto de personal cuando se paga al trabajador (cuenta 6030 o equivalente). Lo recomendable es consultar la normativa fiscal y laboral del país donde opera el restaurante para aplicar el tratamiento correcto.
Conclusión
El plan de cuentas es la base sobre la que se construye toda la contabilidad de tu restaurante. Sin esa estructura, los números no tienen contexto: sabes cuánto entra y cuánto sale, pero no puedes responder preguntas clave como qué área es más rentable, qué gasto está creciendo o si el costo de tus ingredientes está dentro de los márgenes que el negocio puede sostener.
Con los grupos, los códigos y las subcuentas que has visto en este artículo, ya tienes el esquema para configurar tu propio sistema contable desde cero o para revisar el que ya tienes y corregir lo que no está funcionando. La clave está en adaptarlo a tu operación real: lo que vendes, cómo lo vendes, cuántas personas tienes en el equipo y qué gastos revisas mes a mes. Eso convierte el plan de cuentas en una herramienta viva, no en un documento que se archiva y no se vuelve a tocar.
Si llegaste hasta aquí, ya tienes más claridad sobre tus finanzas que la mayoría de los emprendedores que abren un restaurante. Sigue explorando los contenidos de este sitio web: hay mucho más que puede ayudarte a tomar mejores decisiones con información real.
Sigue aprendiendo:
Metadatos contables: El secreto detrás de cada cuenta bien configurada
Cuentas predeterminadas: Ahorra tiempo y evita errores contables ✅
Homologación de cuentas: El secreto que pocos contadores explican
Aprobación de cambios contables: Proceso y criterios clave
Jerarquía contable: Ordena tus cuentas sin confusión
Catálogo de cuentas en Venezuela: Estructura y uso
Plan de cuentas para un taller mecánico

¿Qué son las cuentas contables y cómo se clasifican?
