
El plan de cuentas para un taller mecánico es el listado ordenado de todas las categorías contables que el negocio utiliza para registrar sus movimientos financieros. Incluye activos como herramientas y repuestos en inventario, pasivos como deudas con proveedores, ingresos por servicios y repuestos vendidos, y gastos operativos propios del sector automotriz. Tenerlo bien definido te permite conocer la situación real del taller en cualquier momento.
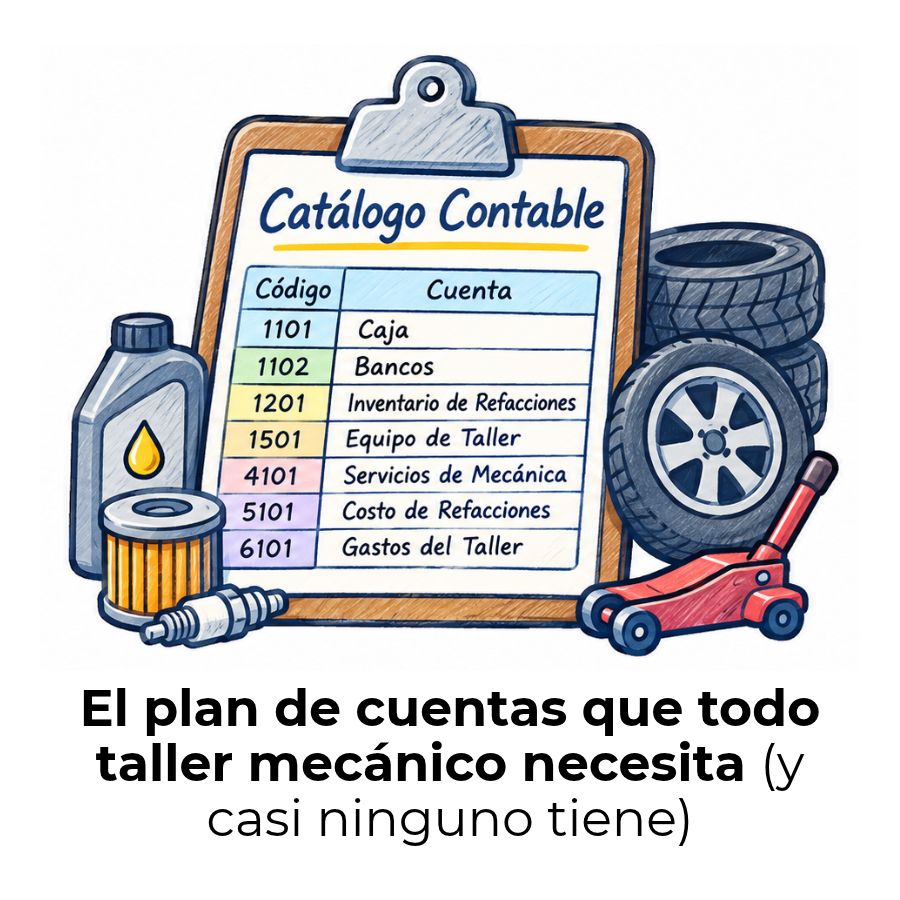
¿Qué es un plan de cuentas para un taller mecánico?
El plan de cuentas es el listado ordenado, clasificado y codificado de todas las categorías contables que un negocio utiliza para registrar sus operaciones. En un taller mecánico, esta estructura debe adaptarse al sector automotriz: los ingresos no provienen solo de la venta de productos, sino también de servicios de mano de obra, diagnóstico, alineación, cambio de aceite y otras intervenciones técnicas que merecen un seguimiento independiente.
Cuando el plan de cuentas está bien diseñado, cada peso que entra o sale del taller queda registrado en la categoría correcta, lo que hace posible conocer la rentabilidad real del negocio, identificar dónde se concentran los costos y tomar decisiones con información sólida. Sin esta estructura, los números se mezclan y el resultado financiero pierde toda fiabilidad.
Diferencia entre un plan de cuentas genérico y uno automotriz
Un plan de cuentas genérico sirve para cualquier tipo de empresa, pero carece de las subcategorías que un taller necesita para operar con claridad. Por ejemplo, no distingue entre los ingresos por mano de obra y los ingresos por repuestos vendidos, dos fuentes muy diferentes que tienen márgenes y comportamientos distintos y que, si se mezclan, ocultan información clave para gestionar el negocio.
En el plan automotriz, en cambio, el inventario se divide entre repuestos para reventa y consumibles del taller (aceites, filtros, trapos, guantes). Los equipos de diagnóstico y los elevadores se tratan como activos fijos sujetos a depreciación. Y los gastos de mano de obra interna se separan de los trabajos subcontratados a terceros. Esa granularidad es la que hace útil al plan de cuentas en la práctica diaria.
Estructura del plan de cuentas para un taller mecánico
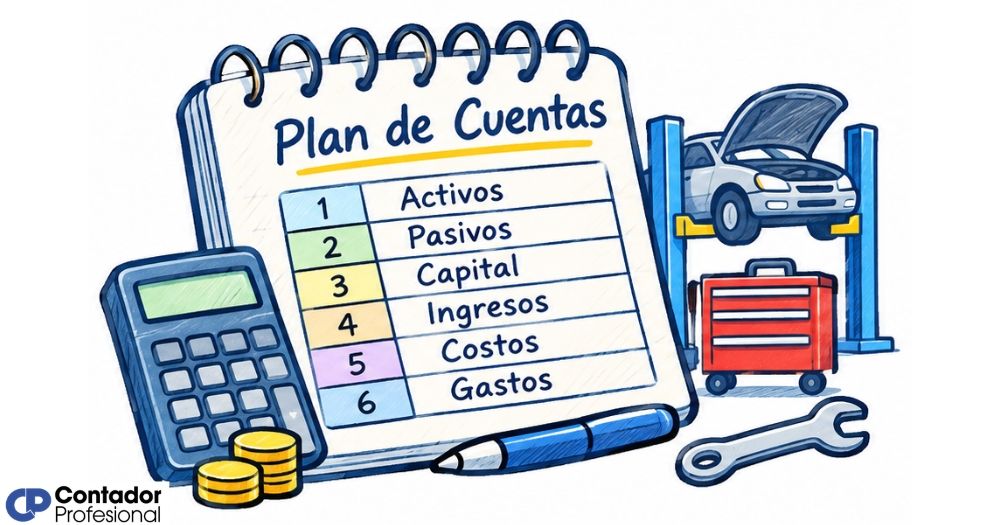
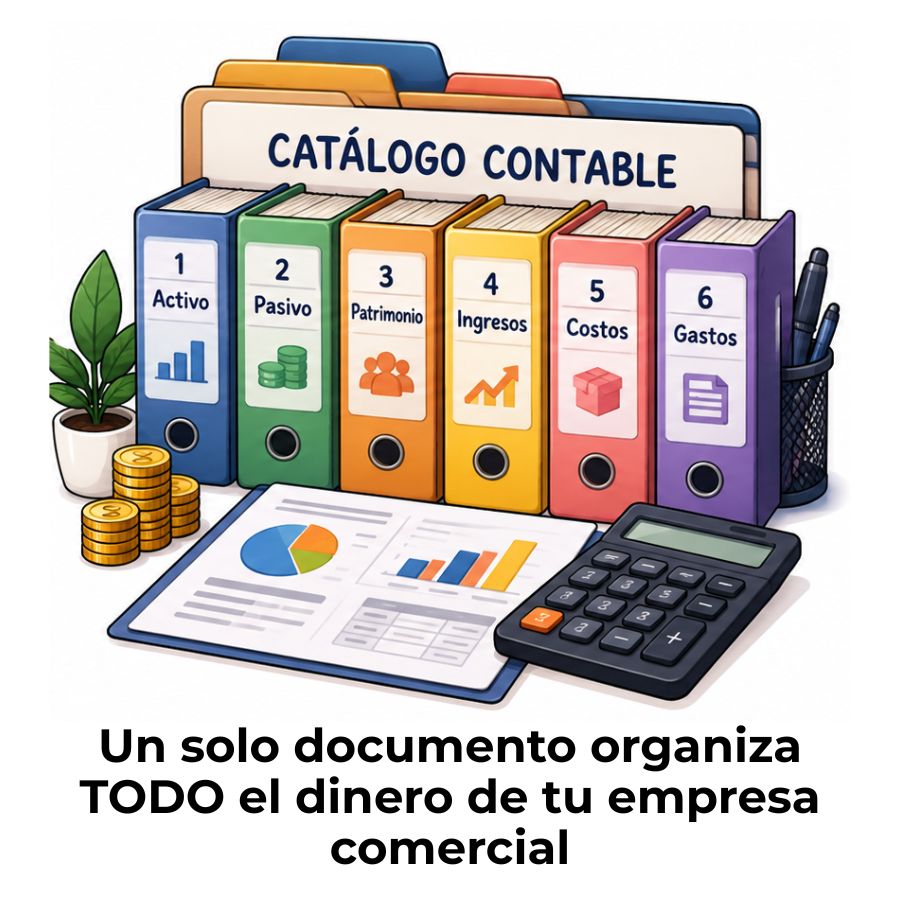
La estructura se organiza en cinco grandes grupos, cada uno con su propio código numérico. Esta codificación no es un capricho: permite localizar cualquier cuenta al instante y hace posible que el software contable genere reportes automáticos sin configuraciones complicadas. A continuación se detalla cada grupo con sus principales subcuentas aplicadas al entorno automotriz.
Cuentas de activo
El activo agrupa todo lo que el taller posee o tiene derecho a cobrar. Se divide en activo corriente (disponible en el corto plazo) y activo no corriente (bienes de larga duración). El inventario de repuestos es uno de los activos más importantes de un taller mediano, porque representa dinero inmovilizado que debe rotarse con eficiencia para no afectar el flujo de caja.
Cuentas de pasivo
El pasivo recoge todas las obligaciones del taller: lo que se debe a proveedores de repuestos, a entidades financieras, al fisco y al personal. Separar las cuentas por pagar a proveedores de los préstamos bancarios es fundamental para entender cuál es la presión financiera real a corto plazo y cuál corresponde a deuda estructural de largo plazo.
Cuentas de patrimonio
El patrimonio refleja la diferencia entre lo que el taller tiene (activos) y lo que debe (pasivos). Es, en términos simples, el valor real del negocio para su propietario. El capital inicial aportado y las utilidades acumuladas que no se retiran son las dos fuentes principales que hacen crecer el patrimonio de cualquier taller mecánico a lo largo del tiempo.
Cuentas de ingresos
Los ingresos de un taller mecánico son más variados de lo que parece a primera vista. Además de los servicios de reparación, el taller puede generar ingresos por venta de repuestos al público, por diagnóstico electrónico, por trabajos subcontratados y por cargos de suministros de taller. Registrar cada fuente en una cuenta separada permite saber cuál genera más margen y cuál merece mayor atención comercial.
Cuentas de costos
Los costos son los desembolsos directamente vinculados a la prestación del servicio o a la venta de repuestos. Separar el costo de los repuestos vendidos del costo de la mano de obra directa es una distinción que muchos talleres omiten y que después les impide calcular el margen bruto por tipo de servicio. Esta separación es una de las decisiones más valiosas al diseñar el plan de cuentas.
Cuentas de gastos
Los gastos son los desembolsos que el taller realiza para funcionar, independientemente de cuántos vehículos se atiendan. El alquiler del local, los sueldos administrativos, la publicidad y los servicios públicos entran aquí. Un gasto ocurre aunque el taller no preste ningún servicio ese día, lo que lo diferencia del costo, que solo existe cuando hay una actividad productiva concreta.
Plan de cuentas completo para un taller mecánico
A continuación se presenta el plan de cuentas consolidado para un taller mecánico, con los cinco grupos, sus subcuentas principales y los códigos sugeridos. Esta tabla está pensada para que puedas usarla como punto de partida y adaptarla al software contable que uses, sin importar si es una solución local o en la nube. El número de dígitos del código puede ampliarse según el nivel de detalle que necesites para tu operación específica.
| Código | Grupo / Cuenta | Tipo | Naturaleza |
|---|---|---|---|
| 1 | ACTIVO | Grupo | Deudora |
| 1.1 | Activo corriente | Subgrupo | Deudora |
| 1.1.01 | Caja | Cuenta | Deudora |
| 1.1.02 | Bancos | Cuenta | Deudora |
| 1.1.03 | Cuentas por cobrar – clientes | Cuenta | Deudora |
| 1.1.04 | Cuentas por cobrar – garantías | Cuenta | Deudora |
| 1.1.05 | Inventario de repuestos | Cuenta | Deudora |
| 1.1.06 | Inventario de consumibles | Cuenta | Deudora |
| 1.1.07 | Anticipo a proveedores | Cuenta | Deudora |
| 1.2 | Activo no corriente | Subgrupo | Deudora |
| 1.2.01 | Maquinaria y equipos | Cuenta | Deudora |
| 1.2.02 | Herramientas y utillaje | Cuenta | Deudora |
| 1.2.03 | Mobiliario y equipo de oficina | Cuenta | Deudora |
| 1.2.04 | Vehículos del taller | Cuenta | Deudora |
| 1.2.05 | Depreciación acumulada | Cuenta | Acreedora |
| 2 | PASIVO | Grupo | Acreedora |
| 2.1 | Pasivo corriente | Subgrupo | Acreedora |
| 2.1.01 | Cuentas por pagar – proveedores | Cuenta | Acreedora |
| 2.1.02 | Nómina por pagar | Cuenta | Acreedora |
| 2.1.03 | Impuestos por pagar | Cuenta | Acreedora |
| 2.1.04 | Anticipos de clientes | Cuenta | Acreedora |
| 2.2 | Pasivo no corriente | Subgrupo | Acreedora |
| 2.2.01 | Préstamos bancarios a largo plazo | Cuenta | Acreedora |
| 3 | PATRIMONIO | Grupo | Acreedora |
| 3.1.01 | Capital del propietario | Cuenta | Acreedora |
| 3.1.02 | Utilidades retenidas | Cuenta | Acreedora |
| 3.1.03 | Reserva legal | Cuenta | Acreedora |
| 3.1.04 | Utilidad del ejercicio | Cuenta | Acreedora |
| 4 | INGRESOS | Grupo | Acreedora |
| 4.1.01 | Ingresos por mano de obra | Cuenta | Acreedora |
| 4.1.02 | Ingresos por venta de repuestos | Cuenta | Acreedora |
| 4.1.03 | Ingresos por diagnóstico | Cuenta | Acreedora |
| 4.1.04 | Ingresos por subcontratación | Cuenta | Acreedora |
| 4.1.05 | Ingresos por suministros de taller | Cuenta | Acreedora |
| 4.1.06 | Otros ingresos operacionales | Cuenta | Acreedora |
| 5 | COSTOS | Grupo | Deudora |
| 5.1.01 | Costo de repuestos vendidos | Cuenta | Deudora |
| 5.1.02 | Costo de mano de obra directa | Cuenta | Deudora |
| 5.1.03 | Costo de subcontratación | Cuenta | Deudora |
| 5.1.04 | Costo de consumibles de taller | Cuenta | Deudora |
| 6 | GASTOS | Grupo | Deudora |
| 6.1.01 | Sueldos y salarios | Cuenta | Deudora |
| 6.1.02 | Cargas sociales y seguridad social | Cuenta | Deudora |
| 6.1.03 | Alquiler del local | Cuenta | Deudora |
| 6.1.04 | Servicios públicos | Cuenta | Deudora |
| 6.1.05 | Publicidad y marketing | Cuenta | Deudora |
| 6.1.06 | Depreciación de equipos | Cuenta | Deudora |
| 6.1.07 | Mantenimiento del local | Cuenta | Deudora |
| 6.1.08 | Gastos financieros | Cuenta | Deudora |
| 6.1.09 | Seguros | Cuenta | Deudora |
| 6.1.10 | Gastos de gestión y administración | Cuenta | Deudora |
Si quieres comparar esta estructura con la que se aplica en otros tipos de negocio, puedes revisar también el plan de cuentas y catálogo contable general, donde se explican los principios que rigen la clasificación de cuentas en cualquier sector.
¿Cómo registrar las operaciones más comunes del taller?
Tener el plan de cuentas definido es solo el primer paso. Lo que hace útil a esa estructura es registrar cada transacción en la cuenta correcta en el momento en que ocurre. No esperar al final del mes para hacer los registros es una de las prácticas más importantes que puede adoptar cualquier taller, independientemente de su tamaño, porque evita olvidos, errores y descuadres que son difíciles de rastrear después.
Registro de ingresos por servicios y repuestos
Cuando el taller emite una factura que incluye mano de obra y repuestos, el registro debe desglosarse en las cuentas correspondientes a cada concepto. No es correcto anotar el total en una sola cuenta de «ventas». El desglose correcto permite calcular el margen bruto por separado para los servicios y para los repuestos, que suelen tener comportamientos muy distintos en términos de rentabilidad.
Registro de compra de repuestos e insumos
Cuando el taller compra repuestos al proveedor, esa operación no es un gasto directo; es una entrada al inventario. El error más frecuente es registrar la compra de piezas como gasto del período, lo que distorsiona el resultado financiero porque adelanta un costo que todavía no ha ocurrido. El gasto real se registra cuando esa pieza sale del inventario y se usa en un vehículo.
Registro de nómina y mano de obra
El registro de la nómina incluye el sueldo bruto del trabajador, las retenciones que corresponden al empleado y las cargas sociales a cargo del empleador. Las cargas patronales son un costo adicional que va más allá del sueldo neto, y no registrarlas de forma separada es otro error habitual que subestima el costo real de tener personal en el taller.
Errores frecuentes al armar el plan de cuentas
Cuando se diseña el plan de cuentas por primera vez, es habitual cometer errores que después complican la lectura de los estados financieros. Conocerlos de antemano ahorra tiempo y evita tener que reestructurar la contabilidad a mitad del camino. La mayoría de estos errores no son de cálculo, sino de clasificación, y su impacto se acumula silenciosamente hasta que los números dejan de cuadrar.
Otro error menos visible pero igual de perjudicial es no abrir cuentas separadas para los trabajos subcontratados. Cuando el taller cede un trabajo a un especialista externo y lo factura al cliente, tanto el ingreso como el costo de esa operación deben registrarse en sus propias cuentas. Absorberlos dentro de las cuentas generales de servicios distorsiona la lectura del margen bruto del taller y hace imposible saber cuánto aporta o resta realmente la subcontratación.
Buenas prácticas contables para un taller mecánico
El plan de cuentas es la estructura, pero la contabilidad solo funciona si se alimenta con disciplina. Hay prácticas concretas que marcan la diferencia entre un taller que conoce su situación financiera en tiempo real y uno que solo descubre los problemas cuando ya es difícil corregirlos.
- Registra en tiempo real: Cada cobro, pago y compra debe anotarse el mismo día en que ocurre. Los registros diferidos acumulan errores y omisiones que después son difíciles de rastrear.
- Concilia las cuentas bancarias cada mes: Confronta los movimientos del banco con los registros contables del taller. Esta práctica detecta cobros no registrados, pagos duplicados o transacciones olvidadas antes de que se conviertan en problemas mayores.
- Separa las finanzas del taller de las personales: Usa una cuenta bancaria exclusiva para el negocio. Mezclar los fondos hace imposible evaluar la rentabilidad real del taller y complica cualquier auditoría o solicitud de crédito.
- Actualiza periódicamente el inventario: Los precios de los repuestos cambian. Si no actualizas los costos en el sistema, las cuentas de inventario pierden su valor real y los márgenes que calculas dejan de ser confiables.
- Registra la depreciación de los equipos: Los elevadores, compresores y equipos de diagnóstico se desgastan con el uso. Reconocer ese desgaste mes a mes mantiene el valor del activo alineado con la realidad y evita sorpresas al momento de reponerlos.
- Revisa el plan de cuentas al menos una vez al año: El negocio evoluciona. Pueden aparecer nuevas fuentes de ingreso o nuevos tipos de gasto que no estaban previstos. Ajustar la estructura de cuentas cuando ocurren esos cambios evita que todo acabe registrado en «otros», que es la categoría donde va a morir cualquier información útil.
La contabilidad no sirve para el pasado; sirve para decidir qué hacer mañana con más información y menos incertidumbre.
Si te interesa ver cómo se aplica este mismo enfoque en un sector con necesidades diferentes, el plan de cuentas para colegios es un ejemplo claro de cómo la estructura de cuentas cambia según el giro del negocio, aunque los principios de clasificación son los mismos.
Para quien trabaja con múltiples estructuras de negocio o quiere profundizar en modelos contables de otros sectores, consultar el plan de cuentas para una startup tecnológica permite entender cómo cambia la clasificación cuando los activos son intangibles y los ingresos son recurrentes, todo un contraste con el modelo de un taller mecánico.
Preguntas frecuentes
¿Qué cuentas contables usa un taller mecánico?
Un taller mecánico usa cuentas de activo (caja, bancos, inventario de repuestos, equipos), de pasivo (cuentas por pagar a proveedores, nómina pendiente, impuestos por pagar), de patrimonio (capital del propietario, utilidades retenidas), de ingresos (mano de obra, venta de repuestos, diagnóstico) y de costos y gastos (costo de repuestos vendidos, sueldos, alquiler, servicios públicos, depreciación de equipos). La clave está en que cada categoría relevante del sector automotriz tenga su propia cuenta, sin agrupar conceptos que necesitan seguimiento independiente.
¿Cómo se registran los repuestos en la contabilidad de un taller?
Los repuestos se registran primero como inventario cuando se compran (cuenta de activo) y pasan a ser costo cuando se usan en un vehículo del cliente (cuenta de costo de repuestos vendidos). Nunca deben registrarse como gasto en el momento de la compra, porque eso adelanta un costo que aún no ha ocurrido y distorsiona el resultado del período. Esta distinción entre inventario y costo es uno de los conceptos más importantes de la contabilidad automotriz.
¿Cuál es la diferencia entre costo de mano de obra y gasto de nómina?
El costo de mano de obra directa es lo que se paga al mecánico específicamente por ejecutar un servicio: está vinculado a un trabajo concreto facturado al cliente. El gasto de nómina, en cambio, incluye el sueldo fijo del personal administrativo o de los mecánicos en su componente mensual fijo, independientemente de cuántos trabajos se hayan realizado. Separar ambos conceptos en cuentas distintas permite saber con exactitud cuánto cuesta producir cada servicio y cuánto es un costo estructural del taller que se paga aunque no entre ningún vehículo.
¿Qué cuenta se usa para registrar las ventas de servicios en un taller?
Los ingresos por servicios de reparación y mantenimiento se registran en la cuenta de ingresos por mano de obra. Si el taller también vende repuestos al cliente, esa parte se registra en la cuenta de ingresos por venta de repuestos. Mezclar ambos conceptos en una sola cuenta de «ventas» impide conocer qué parte del negocio genera más margen. La separación es sencilla de implementar desde el inicio y muy difícil de corregir después si se omite.
¿Cómo se clasifican las herramientas y equipos del taller en contabilidad?
Las herramientas y equipos con una vida útil superior a un año se clasifican como activo no corriente (propiedad, planta y equipo). Esto incluye elevadores, compresores, escáneres de diagnóstico y herramientas de uso prolongado. Su valor se reconoce de forma gradual a través de la depreciación, que se registra como gasto periódico. Los consumibles de corta duración, como trapos o guantes, se contabilizan directamente como inventario de consumibles o como gasto del período según su naturaleza.
¿Cuántas cuentas debe tener el plan de un taller mecánico pequeño?
No existe un número mínimo ni máximo obligatorio. Un taller pequeño puede operar perfectamente con entre veinte y treinta cuentas bien definidas que cubran los cinco grupos esenciales. Lo que importa no es la cantidad, sino que cada cuenta tenga un propósito claro y registre operaciones homogéneas. Crear demasiadas subcuentas desde el inicio complica el manejo sin añadir valor. Es mejor empezar simple y ampliar la estructura cuando el volumen de operaciones lo justifique.
¿Se puede adaptar el plan de cuentas estándar a un taller mecánico?
Sí, y es precisamente lo que se recomienda. El plan de cuentas estándar proporciona la estructura general de los cinco grupos, pero no incluye las subcuentas específicas del sector automotriz. Adaptar ese esquema significa agregar cuentas para el inventario de repuestos, para los ingresos por diagnóstico, para la subcontratación y para los consumibles propios del taller. La adaptación no cambia los principios contables: solo los aplica con mayor precisión a las operaciones reales que el taller realiza cada día.
Conclusión
El plan de cuentas para un taller mecánico es mucho más que una lista de categorías: es la herramienta que convierte cada transacción del taller en información financiera real y útil. Cuando está bien diseñado y adaptado al sector automotriz, te da una imagen clara de cuánto entra, cuánto cuesta operar y cuánto queda realmente como resultado del negocio.
Los puntos más importantes que puedes aplicar desde hoy son separar los ingresos por mano de obra de los ingresos por repuestos, registrar el inventario como activo antes de pasarlo a costo, reconocer la depreciación de los equipos de forma periódica y mantener las finanzas del taller absolutamente separadas de las personales. Cada uno de esos pasos, aplicado con constancia, cambia la calidad de la información con la que tomas decisiones.
La contabilidad bien llevada no es una obligación fiscal: es una ventaja real para cualquier taller que quiera crecer con claridad. En este sitio web encontrarás más recursos sobre estructuras contables para distintos tipos de negocio que te ayudarán a seguir construyendo esa base sólida.
Sigue aprendiendo:
Plan de cuentas en SAP: El secreto que ordena toda la contabilidad
¿Se puede modificar el plan de cuentas durante el ejercicio?
¿Es obligatorio tener un plan de cuentas?
Catálogo de cuentas en Venezuela: Estructura y uso
¿Cómo depurar un plan de cuentas con cuentas sin movimiento?
Metadatos contables: El secreto detrás de cada cuenta bien configurada
Plan de cuentas para una empresa comercial
Dimensiones contables: El secreto detrás del orden financiero
