
El plan de cuentas en SAP es el índice de todas las cuentas del libro mayor que una empresa utiliza para registrar sus operaciones financieras. Se organiza en cajones y niveles jerárquicos, y puede adoptar hasta tres formas distintas: operativo, de grupo o de país, cada una con un propósito concreto dentro del sistema contable.
¿Qué es el plan de cuentas en SAP?
El plan de cuentas en SAP es el índice de todas las cuentas del libro mayor que una empresa utiliza para registrar sus operaciones financieras. Funciona como la columna vertebral de la contabilidad: sin él, el sistema no puede procesar ninguna transacción, porque no sabría en qué cuenta registrarla ni cómo clasificar ese movimiento dentro de los informes.
Cada cuenta dentro de este plan recibe un código único, que puede ser numérico, alfabético o alfanumérico, y una descripción que identifica su propósito. Esta codificación es la que permite que SAP relacione automáticamente una transacción con la cuenta correcta, ya sea una compra, una venta, un pago o cualquier otro hecho económico que ocurra en la empresa.
El plan de cuentas es el dato maestro que agrupa la totalidad de las cuentas de mayor de la organización, y se necesita al menos uno para que sea posible crear cuentas contables en SAP.
Su papel dentro de la contabilidad financiera
Dentro del módulo de Finanzas de SAP, el plan de cuentas cumple una función de clasificación: determina en qué cuenta de mayor se imputan las operaciones que genera cada área del negocio, como ventas, compras o tesorería. Cuando un usuario registra una factura o un pago, SAP busca automáticamente la cuenta correspondiente dentro del plan y anota el movimiento en el lugar correcto.
Esto significa que un plan de cuentas mal definido o incompleto genera errores en los informes financieros, porque las operaciones pueden quedar clasificadas en lugares incorrectos o simplemente no poder registrarse. Un plan bien estructurado es la base de cualquier implementación contable sólida en SAP.
Relación con el libro mayor y la sociedad
En SAP existe una relación directa entre tres elementos: la sociedad (la unidad legal de la empresa), el plan de cuentas y el libro mayor. El plan de cuentas lista todas las cuentas disponibles para las sociedades asignadas a él, mientras que el libro mayor es el subconjunto de esas cuentas que se usa de forma activa en una sociedad concreta.
Para que SAP permita contabilizar en una cuenta de mayor, esa cuenta debe tener dos segmentos correctamente definidos: el segmento de plan de cuentas (con datos compartidos entre sociedades, como el número y el texto de la cuenta) y el segmento de sociedad (con datos específicos de cada empresa, como la moneda y los parámetros de gestión local).
Tipos de plan de cuentas en SAP
SAP no trabaja con un único plan de cuentas universal. Según las necesidades de cada empresa, el sistema permite definir hasta tres tipos distintos, cada uno con un propósito específico. Conocer sus diferencias es fundamental para entender cómo se estructura la información contable en el sistema.
Plan de cuentas operativo
El plan de cuentas operativo es el núcleo del sistema. Es el único en el que SAP permite crear cuentas de mayor y registrar operaciones reales, por lo que toda sociedad debe tener asignado obligatoriamente uno. Es el que los contables consultan y utilizan cada vez que registran una factura, un cobro o cualquier asiento.
En SAP S/4HANA Cloud, el plan de cuentas operativo de referencia preconfigurado se denomina YCOA, aunque las empresas pueden adaptar su contenido o crear uno propio. Todas las sociedades que comparten el mismo plan operativo también comparten el mismo plan de cuentas de grupo, si este existe.
Plan de cuentas de grupo
El plan de cuentas de grupo entra en juego cuando un corporativo necesita consolidar la información financiera de varias filiales que pueden tener planes operativos distintos. Su función es estandarizar los reportes a nivel corporativo, agrupando bajo una sola cuenta de grupo varias cuentas operativas que, aunque distintas en cada empresa, representan el mismo concepto económico.
La relación entre ambos planes es flexible: varias cuentas del plan operativo pueden apuntar a una misma cuenta del plan de grupo, lo que facilita la consolidación sin obligar a todas las filiales a usar exactamente el mismo esquema contable interno.
Plan de cuentas alternativo o de país
El plan de cuentas de país, también llamado alternativo, existe para adaptarse a las exigencias legales y fiscales de cada territorio. En algunos países, la normativa contable local obliga a las empresas a presentar sus cuentas con una nomenclatura o estructura específica que puede diferir del plan operativo interno.
A diferencia del plan de grupo, la relación entre este plan y el operativo es estrictamente uno a uno: cada cuenta del plan de país corresponde a una única cuenta operativa, y no es posible asignar la misma cuenta de país a varias cuentas del plan operativo. Además, se configura por sociedad, no para todo el grupo empresarial.
Estructura jerárquica: cajones y niveles
El plan de cuentas en SAP no es una lista plana. Está organizado en una estructura jerárquica que permite agrupar las cuentas de mayor a menor nivel de detalle, de la misma manera en que una carpeta de archivos contiene subcarpetas y, dentro de estas, los documentos específicos.
Los cajones del plan de cuentas
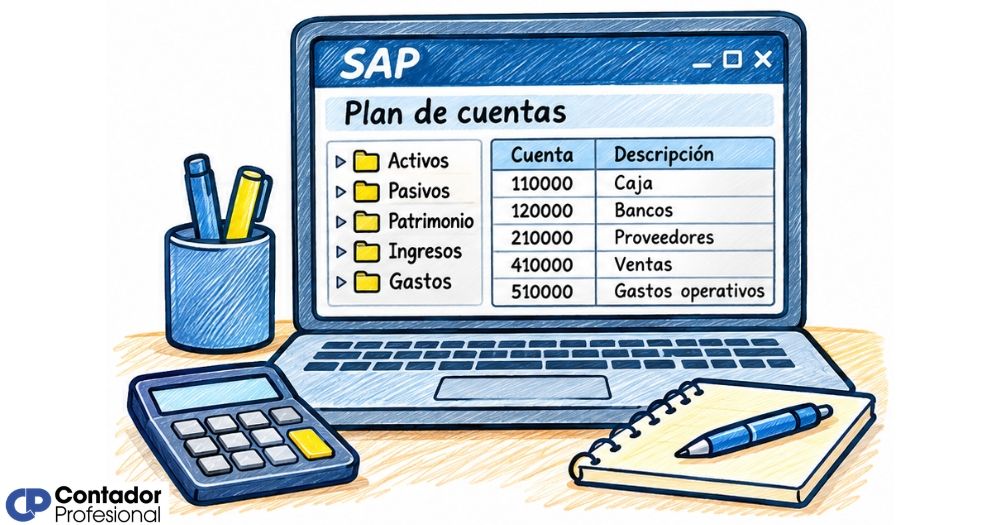
En SAP Business One, los cajones son las secciones de primer nivel del plan de cuentas. Son siempre cuentas de título y nunca pueden recibir contabilizaciones directas. Su única función es agrupar las cuentas de los niveles inferiores y presentar la información de forma ordenada en los informes financieros. La ventana del plan de cuentas en SAP los muestra a la derecha de la pantalla para facilitar la navegación.
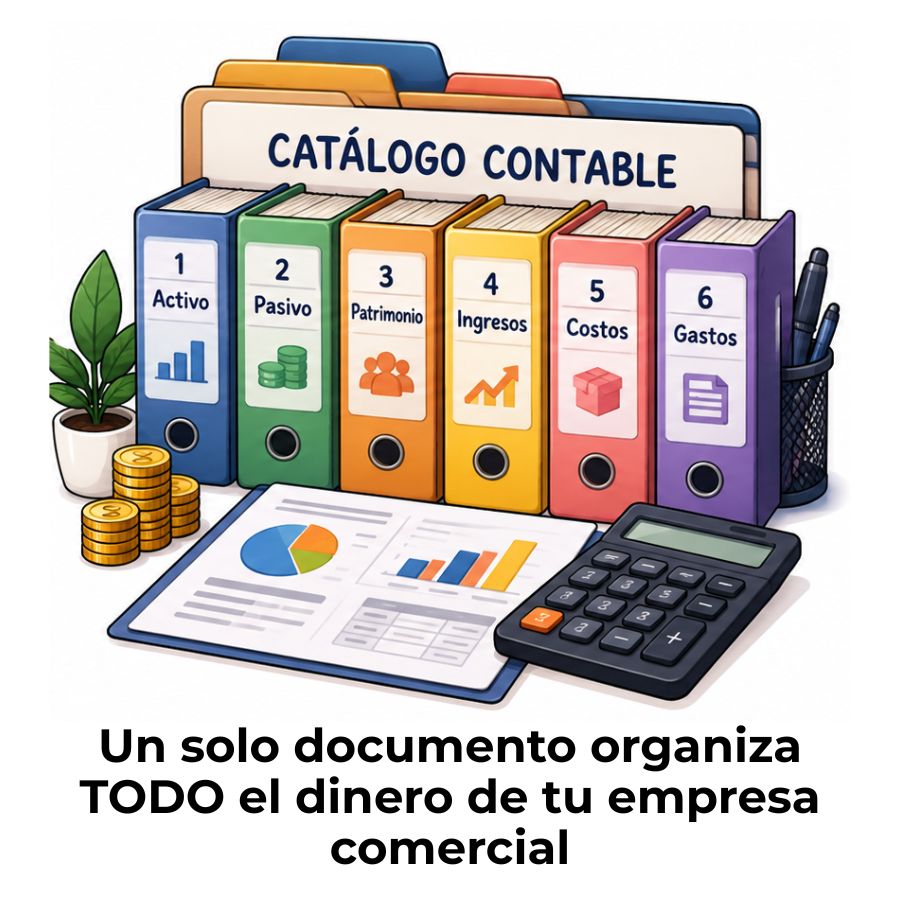
En la mayoría de las implementaciones, los primeros cajones corresponden al balance de situación (activos, pasivos y capital) y los siguientes a la cuenta de resultados (ingresos, costes y gastos). El número de cajones y su denominación pueden variar según el país donde opera la empresa y el modelo de plan de cuentas aplicado.
Los niveles dentro de cada cajón
Dentro de cada cajón, el plan de cuentas se ramifica en niveles jerárquicos del 2 al 10. SAP Business One permite definir hasta diez niveles, aunque no todas las empresas necesitan llegar a ese grado de detalle. La cantidad de niveles que se use depende del tamaño de la empresa, su sector y, en algunos países, de lo que exige la normativa local.
Los niveles intermedios (del 2 al 9) pueden contener tanto cuentas título como cuentas activas. El nivel 10 está reservado exclusivamente para cuentas activas, es decir, cuentas donde sí se pueden registrar operaciones. Esta regla garantiza que siempre haya un nivel de detalle máximo claramente identificado.
Cuentas activas y cuentas título
Dentro del plan de cuentas en SAP existen dos tipos de cuentas: las cuentas título y las cuentas activas. Entender la diferencia entre ambas es uno de los primeros conceptos que hay que dominar al trabajar con el sistema.
Una cuenta título agrupa todas las cuentas activas que están debajo de ella en la jerarquía. En los informes financieros, el saldo que muestra es la suma de todas esas subcuentas. Para que una cuenta activa aparezca resumida dentro de un nivel de título en el informe, debe estar asignada correctamente en la jerarquía del plan de cuentas.
¿Cómo se organiza el plan de cuentas según el tipo de cuenta?
El plan de cuentas en SAP se divide en dos grandes bloques según la naturaleza de las cuentas que contiene: cuentas de balance y cuentas de pérdidas y ganancias. Esta separación no es solo estética; tiene consecuencias directas en cómo SAP trata los saldos al cierre del ejercicio contable.
Cuentas de balance
Las cuentas de balance incluyen los activos (todo lo que posee la empresa), los pasivos (sus deudas y obligaciones) y el capital o patrimonio neto. Su característica más importante es que sus saldos se mantienen de un ejercicio al siguiente, es decir, no se ponen a cero al cerrar el año. Si al 31 de diciembre la cuenta de banco tiene un saldo, ese mismo saldo aparece al 1 de enero del año siguiente.
Estas cuentas reflejan el valor patrimonial de la empresa en un momento concreto: el stock disponible, los activos fijos, las deudas con proveedores, los préstamos bancarios. Son las que alimentan el balance de situación, uno de los informes financieros fundamentales que genera SAP.
Cuentas de pérdidas y ganancias
Las cuentas de pérdidas y ganancias (también llamadas de resultados) registran los ingresos y los gastos generados durante un periodo concreto. A diferencia de las cuentas de balance, sus saldos deben compensarse al final de cada ejercicio contable durante el proceso de cierre de periodo, trasladándose el resultado neto al capital de la empresa.
Dentro de esta categoría se encuentran, entre otras, las cuentas de ventas, las de compras, las de gastos de personal y las de otros gastos de explotación. Son las que dan origen a la cuenta de resultados (PyG), que muestra si la empresa ha ganado o perdido dinero en el periodo analizado.
- Activos (inmovilizado, stock, efectivo…)
- Pasivos (proveedores, préstamos…)
- Capital y reservas
- Saldo permanente entre ejercicios
- Alimentan el balance de situación
- Ingresos por ventas
- Coste de ventas y compras
- Gastos de personal y operativos
- Saldo se cierra al final del ejercicio
- Alimentan la cuenta de resultados (PyG)
Colores y señales visuales en SAP Business One
Una de las características prácticas que distingue a SAP Business One es el sistema de colores con el que presenta las cuentas en la pantalla del plan de cuentas. Leer correctamente esos colores evita errores comunes al analizar la jerarquía o al configurar nuevas cuentas.
Las cuentas en verde son especialmente importantes de identificar, porque el sistema las gestiona de forma automática según las transacciones que ocurren (por ejemplo, al registrar una factura de ventas, SAP contabiliza automáticamente en la cuenta de IVA repercutido correspondiente). Intentar usarlas de forma manual puede generar inconsistencias en los registros.
Relación entre los tres tipos de plan de cuentas
Los tres tipos de plan de cuentas en SAP no funcionan de forma aislada: el plan operativo es siempre el centro del sistema, y los planes de grupo y de país orbitan a su alrededor con funciones complementarias. Entender cómo se relacionan permite comprender por qué SAP puede adaptarse tanto a pequeñas empresas locales como a grandes multinacionales.
La regla de oro que hay que recordar es que, al momento de registrar cualquier operación en SAP, siempre se utilizan las cuentas de mayor del plan de cuentas operativo. Los planes de grupo y de país sirven exclusivamente para generar informes de consolidación corporativa o de cumplimiento legal, pero nunca para contabilizar directamente.
Gracias a esta arquitectura, SAP puede servir simultáneamente a las necesidades de la contabilidad interna diaria (plan operativo), a los requerimientos de la casa matriz de un grupo empresarial (plan de grupo) y a las exigencias de las autoridades fiscales del país donde opera cada filial (plan de país). Todo ello, sin duplicar los registros contables. Para profundizar más en cómo se estructuran las cuentas contables desde la teoría general hasta su aplicación en un ERP como SAP, conviene entender primero los fundamentos que las definen.
¿Cómo se crea y asigna un plan de cuentas en SAP?
La creación del plan de cuentas es una tarea de configuración que se realiza en las primeras etapas de una implementación de SAP. Independientemente del tipo de plan que se vaya a crear (operativo, de grupo o de país), todos se generan desde el mismo lugar dentro del sistema, lo que simplifica el proceso para el equipo responsable de la puesta en marcha.
Datos necesarios para crear un plan de cuentas
Al momento de crear un plan de cuentas en SAP FI, el sistema solicita una serie de datos básicos que lo identifican y lo caracterizan dentro del entorno. Estos datos determinan cómo se comportará el plan y en qué contextos podrá utilizarse.
- Clave del plan de cuentas: Un código único de hasta cuatro caracteres que identifica el plan dentro del sistema. Por ejemplo, YCOA en SAP S/4HANA Cloud.
- Denominación: Un texto descriptivo que explica el propósito del plan, como «Plan de cuentas operativo» o «Plan de cuentas España».
- Idioma de actualización: El idioma en el que se introducirán los textos de las cuentas, relevante para empresas con operaciones en varios países.
- Longitud del número de cuenta: Define cuántos dígitos o caracteres tendrá el código de cada cuenta dentro del plan, estableciendo así el sistema de numeración.
- Tipo de plan: Se especifica si es operativo, de grupo o de país, lo que determina cómo SAP lo integrará en la estructura organizativa de la empresa.
En SAP Business One, el acceso al plan de cuentas se realiza desde el menú Finanzas → Plan de cuentas. Desde esa ventana es posible crear nuevas cuentas, editarlas, consultarlas o inactivarlas, siempre asignando a cada una su cajón y nivel jerárquico correspondiente.
Asignación a la sociedad
Una vez creado el plan de cuentas, el siguiente paso es asignarlo a la sociedad correspondiente. En SAP FI, cada sociedad debe tener asignado obligatoriamente un plan de cuentas operativo antes de poder registrar cualquier operación. Sin esta asignación, el sistema no sabe en qué plan de cuentas buscar las cuentas de mayor.
En SAP S/4HANA Cloud, las sociedades se asignan automáticamente al plan de cuentas operativo configurado durante la implementación inicial. Un mismo plan de cuentas puede usarse para varias sociedades, lo que facilita la gestión en grupos empresariales con múltiples filiales que comparten la misma estructura contable interna. Para contextualizar todo esto dentro del ámbito más amplio del plan de cuentas y catálogo contable, es útil conocer los principios generales que rigen su diseño antes de trasladarlos a un sistema como SAP.
La correcta nomenclatura contable que se establece al crear las cuentas es un factor decisivo: una codificación lógica y consistente facilita enormemente el trabajo diario de los contables, la generación de informes y el mantenimiento del sistema a largo plazo.
Preguntas frecuentes
¿Qué es el plan de cuentas en SAP y para qué sirve?
El plan de cuentas en SAP es el índice de todas las cuentas del libro mayor que una empresa utiliza para clasificar y registrar sus operaciones financieras. Sirve como la estructura base de la contabilidad en el sistema: sin él, SAP no puede procesar ninguna transacción, porque no sabría en qué cuenta anotar cada movimiento. Es el primer elemento que debe configurarse en cualquier implementación de SAP FI o SAP Business One, y de su correcta definición depende la calidad de todos los informes financieros que el sistema produzca.
¿Cuántos niveles puede tener el plan de cuentas en SAP Business One?
SAP Business One permite definir hasta diez niveles dentro del plan de cuentas. El nivel 1 corresponde siempre a los cajones principales y solo puede contener cuentas título. Los niveles del 2 al 9 pueden albergar tanto cuentas título como cuentas activas. El nivel 10 está reservado exclusivamente para cuentas activas. La cantidad de niveles que se use en la práctica depende del tamaño de la empresa, su sector y, en algunos países, de lo que exige la normativa contable local. No todas las empresas necesitan llegar al décimo nivel; muchas organizaciones medianas trabajan con cuatro o cinco niveles sin ningún problema.
¿Cuál es la diferencia entre el plan de cuentas operativo y el de grupo en SAP?
El plan de cuentas operativo es el que se asigna directamente a las sociedades y el que se utiliza para registrar todas las operaciones del día a día. Es obligatorio y es el único en el que se crean cuentas de mayor con contabilizaciones reales. El plan de cuentas de grupo, en cambio, es opcional y se usa cuando un corporativo necesita consolidar la información de varias filiales que pueden tener planes operativos diferentes. La diferencia clave está en la relación entre cuentas: varias cuentas operativas pueden apuntar a una sola cuenta de grupo, lo que permite estandarizar los reportes corporativos sin obligar a todas las filiales a tener la misma estructura interna.
¿Qué son las cuentas activas y los títulos en SAP?
En el plan de cuentas de SAP existen dos categorías de cuentas. Las cuentas título agrupan y resumen las cuentas que están debajo de ellas en la jerarquía; no admiten contabilizaciones directas y en los informes muestran el saldo agregado de todas sus subcuentas. Las cuentas activas, en cambio, son las únicas donde SAP permite registrar movimientos reales. Solo una cuenta activa puede recibir el asiento de una factura, un pago o cualquier otra transacción. En SAP Business One, los títulos se muestran en azul y las cuentas activas en negro (o verde si están vinculadas a contabilizaciones automáticas del sistema).
¿Para qué sirve el plan de cuentas de país en SAP?
El plan de cuentas de país, también llamado alternativo, existe para adaptarse a las exigencias legales y fiscales específicas del territorio donde opera cada sociedad. En algunos países, la normativa obliga a presentar la información contable con una estructura o codificación particular que puede diferir del plan operativo interno de la empresa. Este plan se configura por sociedad, no para todo el grupo, y mantiene una relación uno a uno con el plan operativo: cada cuenta del plan de país corresponde exactamente a una cuenta operativa y no es posible reutilizarla en varias cuentas del plan principal.
¿Qué son los cajones en el plan de cuentas de SAP Business One?
Los cajones son las secciones de primer nivel (nivel 1) del plan de cuentas en SAP Business One. Funcionan como las grandes categorías que agrupan todas las cuentas del sistema: los primeros cajones corresponden al balance de situación (activos, pasivos y capital) y los siguientes a la cuenta de resultados (ingresos, costes y gastos). Los cajones son siempre cuentas título y nunca pueden recibir contabilizaciones directas. En la pantalla del plan de cuentas, SAP Business One los presenta en un panel lateral que permite navegar entre las distintas secciones de la estructura contable de forma visual e intuitiva.
¿Puede una empresa usar más de un plan de cuentas en SAP?
Sí. SAP permite que una empresa trabaje con hasta tres planes de cuentas simultáneamente: el operativo, el de grupo y el de país. Sin embargo, cada sociedad solo puede tener asignado un único plan de cuentas operativo. Los planes de grupo y de país son opcionales y complementarios. Un mismo plan operativo puede compartirse entre varias sociedades que tengan la misma estructura contable interna, lo que simplifica la gestión en grupos empresariales con múltiples filiales. Esta flexibilidad es una de las razones por las que SAP se adapta tanto a empresas locales como a grandes corporaciones multinacionales.
Conclusión
El plan de cuentas en SAP es mucho más que una lista de números y nombres: es la estructura que da coherencia a toda la contabilidad del sistema. Entender qué es, cómo se organiza en cajones y niveles, y por qué existen tres tipos distintos te da una visión completa de cómo SAP gestiona la información financiera de una empresa, desde el registro diario de operaciones hasta los informes de consolidación corporativa.
Con lo que has visto en este artículo, puedes identificar los tres tipos de plan de cuentas y su propósito, distinguir entre cuentas activas y títulos, interpretar la jerarquía de cajones y niveles y entender por qué la asignación correcta del plan a la sociedad es el primer paso de cualquier implementación contable en SAP. Aplicar estos conceptos te ayuda a leer los informes financieros del sistema con mucha más claridad y a tomar mejores decisiones al trabajar con él.
Si quieres seguir construyendo tu conocimiento en contabilidad y sistemas ERP, en este sitio web encontrarás más contenidos que te acompañan paso a paso, desde los fundamentos hasta los temas más avanzados. Cada artículo está pensado para que aprendas con solidez, sin saltar pasos ni perderte en tecnicismos.
Sigue aprendiendo:
Plan de cuentas en Siigo: Estructura y configuración
Versionado contable: El secreto que ordena tu plan de cuentas
Detección de códigos huérfanos en el plan de cuentas
Diferencias entre el PGC de 1990 y el de 2007
Validación automatizada en el plan de cuentas
Cuentas estadísticas: El secreto que pocos contadores explican
Plan de cuentas para una empresa comercial

Manual de cuentas contables
