
Tener un plan de cuentas no siempre es una obligación legal en términos estrictos, pero sí lo es llevar una contabilidad que refleje fielmente la realidad de tu negocio. En la práctica, operar sin uno complica cada registro, cada cierre y cualquier revisión externa.
¿Qué es un plan de cuentas y para qué sirve?
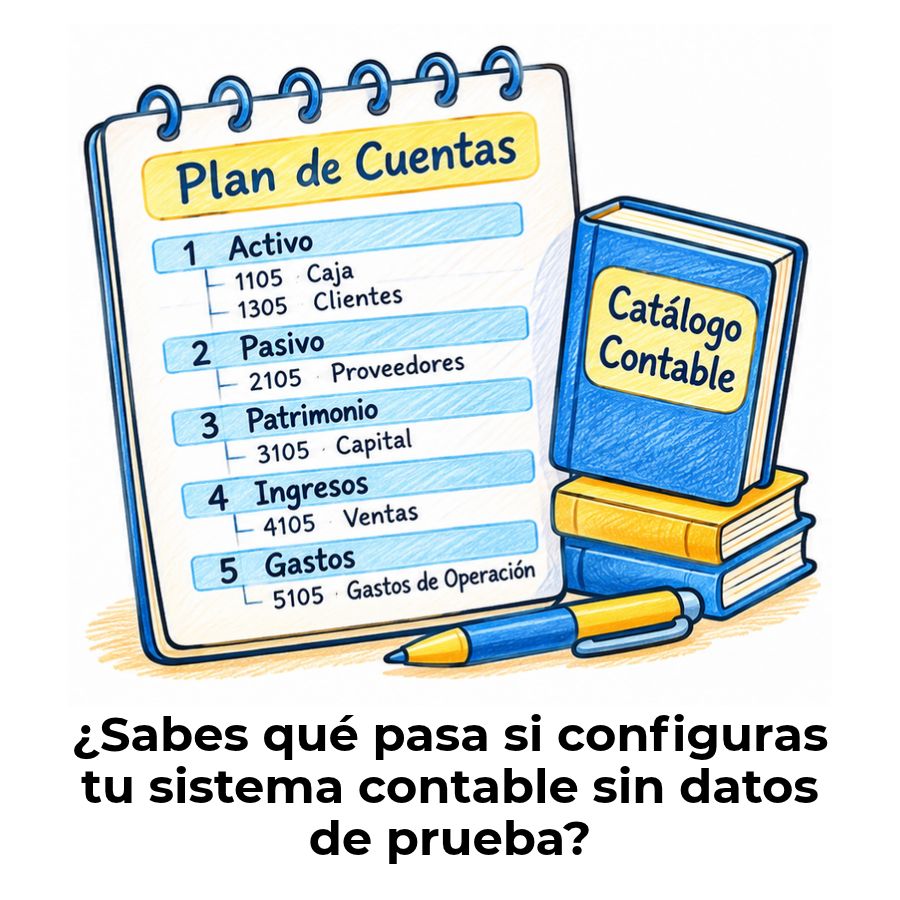
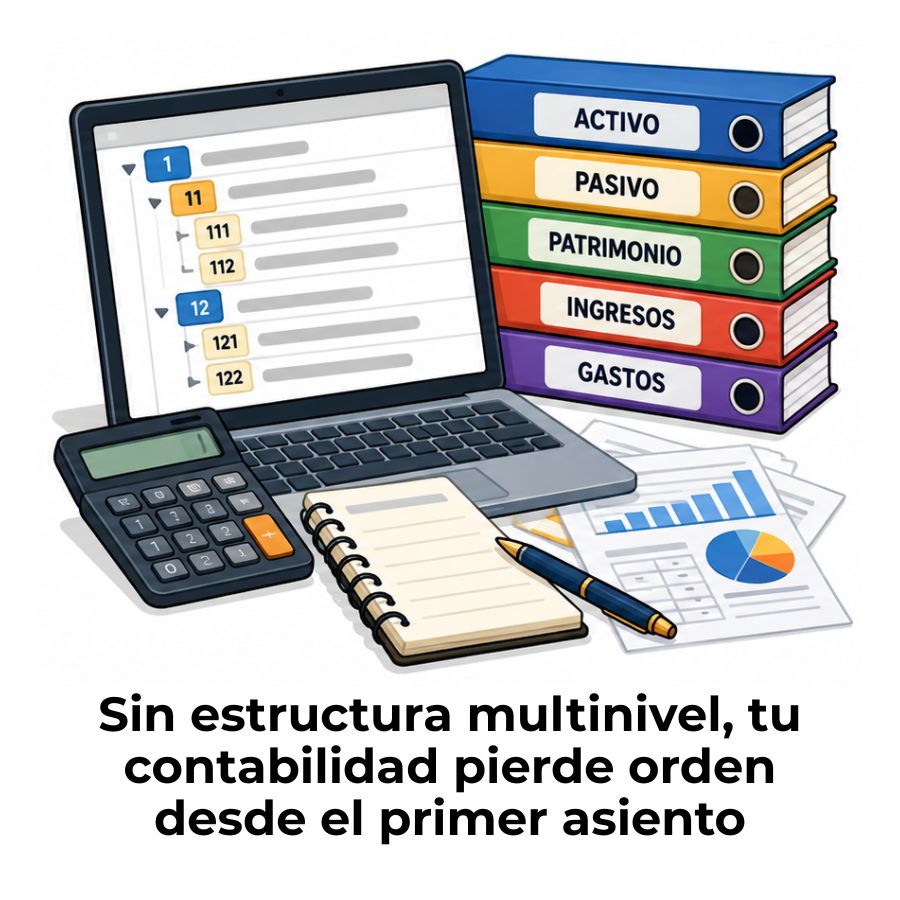
Un plan de cuentas es un listado ordenado y codificado de todas las cuentas que una empresa utiliza para registrar sus operaciones económicas. Cada cuenta tiene un código numérico, un nombre y un lugar dentro de una estructura jerárquica que va de lo más general a lo más específico. Sin esa estructura, registrar transacciones se convierte en un proceso caótico y difícil de auditar.
Su función principal es proporcionar un lenguaje común dentro de la contabilidad de una organización. Cuando todas las operaciones se registran bajo las mismas cuentas y los mismos criterios, el resultado es una contabilidad coherente, comparable y lista para cualquier revisión externa. Esto aplica tanto a una empresa pequeña como a una corporación con múltiples sedes.
Diferencia entre plan de cuentas y cuadro de cuentas
Aunque en muchos contextos se usan como sinónimos, existe un matiz relevante. El cuadro de cuentas es la lista numerada y denominada de todas las cuentas posibles según la normativa contable oficial, como el que recoge el Plan General de Contabilidad en España. El plan de cuentas, en cambio, es la adaptación que cada empresa hace de ese cuadro para ajustarlo a su propia actividad, incluyendo solo las cuentas que realmente utiliza.
En la práctica, una empresa puede tomar el cuadro oficial como punto de partida y ampliar o reducir sus cuentas según sus necesidades reales. Lo importante es que el resultado final permita registrar todas las operaciones con precisión y que las cuentas anuales reflejen de forma fiel la situación económica del negocio. Esa coherencia es lo que persigue la normativa.
¿Qué información contiene un plan de cuentas?
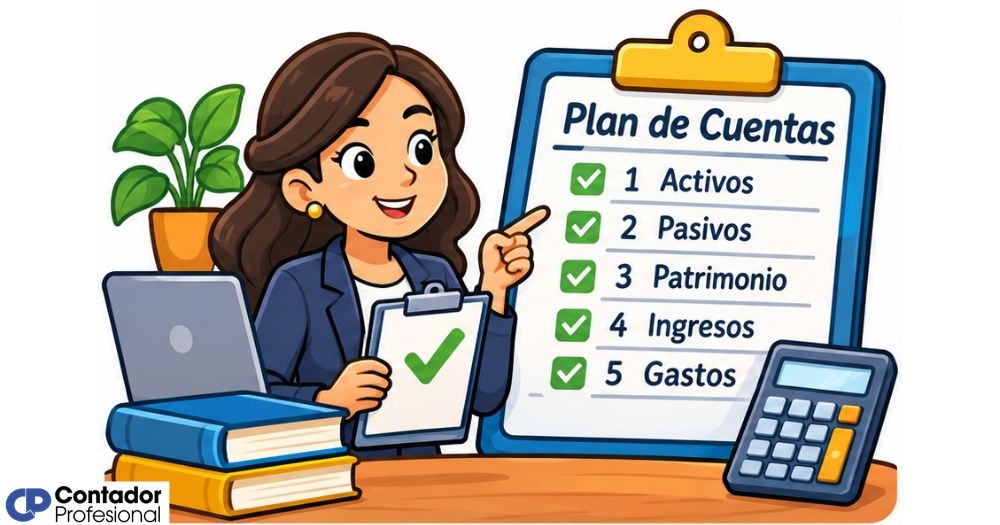
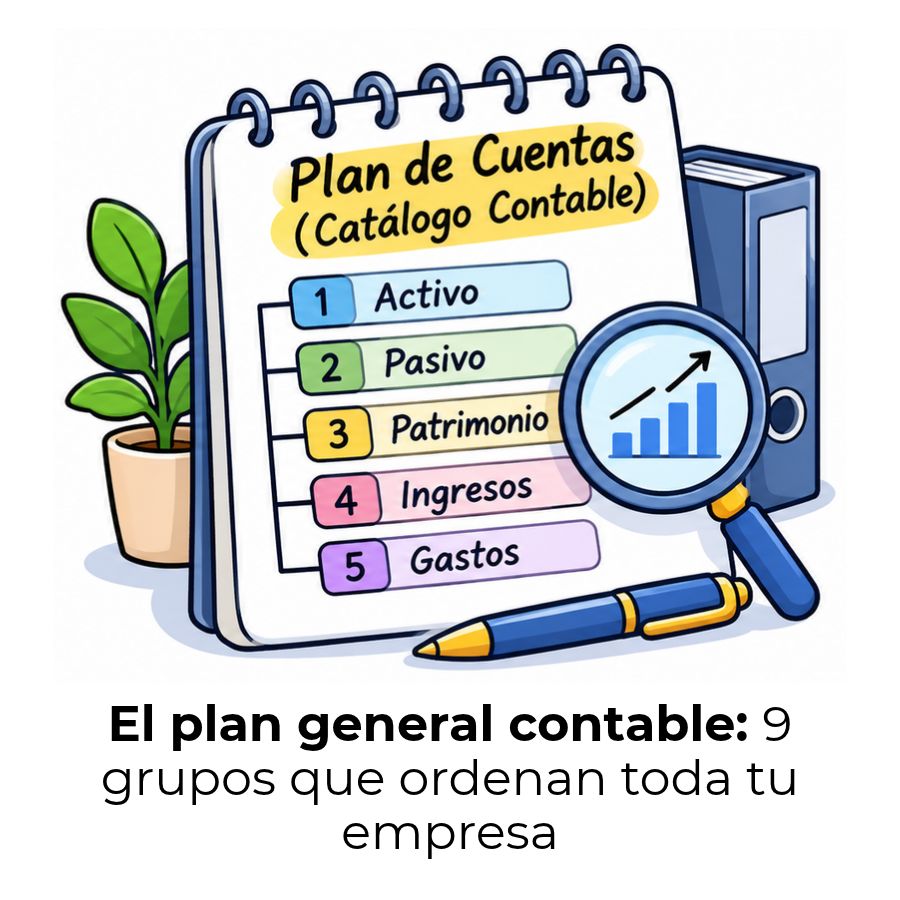
Un plan de cuentas bien construido recoge, como mínimo, el código numérico de cada cuenta, su nombre o denominación y el grupo al que pertenece. Los grupos principales son el activo, el pasivo, el patrimonio neto, los ingresos y los gastos, aunque en planes más detallados también se incluyen subgrupos intermedios para facilitar el análisis por categorías.
¿Es obligatorio tener un plan de cuentas en tu empresa?
Esta es, sin duda, la pregunta que más confusión genera. La respuesta corta es que la obligación legal no recae sobre el plan de cuentas en sí, sino sobre la obligación de llevar una contabilidad ordenada que refleje fielmente la situación económica del negocio. Esa distinción importa, porque cambia completamente la forma en que debes enfocar esta herramienta.
Lo que la normativa exige es que las cuentas anuales sean verídicas, comparables y comprensibles. Para cumplir con eso en la práctica, casi todas las empresas necesitan un plan de cuentas, aunque la ley no lo nombre de forma explícita como requisito independiente. Funciona como el andamiaje invisible que sostiene toda la contabilidad formal.
Lo que dice la normativa contable sobre el plan de cuentas
El Real Decreto 1514/2007, que aprueba el Plan General de Contabilidad en España, establece con claridad que sus partes cuarta y quinta —que incluyen el cuadro de cuentas y las definiciones contables— son de aplicación facultativa. Esto significa que la numeración y denominación exacta de las cuentas no es un requisito legal estricto para las empresas.
«El cuadro de cuentas, en aras de que la normalización contable española alcance el necesario grado de flexibilidad, seguirá sin ser obligatorio en cuanto a la numeración de las cuentas y denominación de las mismas.»
— Real Decreto 1514/2007, Plan General de Contabilidad
Sin embargo, lo que sí es de obligado cumplimiento es el marco conceptual, las normas de registro y valoración y las cuentas anuales. Para elaborar esas cuentas anuales de forma coherente, en la práctica resulta imposible prescindir de un plan de cuentas organizado. La normativa deja la forma libre, pero no el fondo: la imagen fiel es innegociable.
¿Cuándo sí es exigible y cuándo no?
La exigibilidad real del plan de cuentas depende del perfil jurídico y fiscal de cada empresa. Las sociedades mercantiles —limitadas, anónimas, cooperativas— están obligadas a llevar contabilidad formal según el Código de Comercio, lo que en la práctica implica disponer de un plan de cuentas estructurado. Sin él, no es posible elaborar un balance ni una cuenta de pérdidas y ganancias válidos.
En el otro extremo, un autónomo en estimación directa simplificada puede operar con libros de registro de ingresos y gastos sin necesidad de un plan de cuentas formal. Eso no significa que no le convenga tenerlo, sino que la ley no se lo impone. La diferencia entre lo que es obligatorio y lo que es inteligente hacer es una distinción que merece atención.
Tipos de empresas y su obligación contable
No todas las empresas tienen las mismas obligaciones contables, y eso afecta directamente a la necesidad de contar con un plan de cuentas. El tipo de persona jurídica, el volumen de negocio y el régimen fiscal determinan qué nivel de formalización contable se exige. Conocer en qué categoría entras es el primer paso para saber qué se te pide realmente.
Empresas obligadas a seguir el plan de cuentas completo
Las sociedades mercantiles que superan los límites del Plan General de Contabilidad para Pymes están obligadas a aplicar el PGC completo. Esto incluye, entre otras, a las empresas que cotizan en bolsa y a aquellas que por su tamaño no pueden acogerse al régimen simplificado. Para estas entidades, el plan de cuentas no es una opción: es el soporte técnico indispensable de su contabilidad oficial.
En estos casos, el plan de cuentas debe estar alineado con los nueve grupos del Plan General de Contabilidad, aunque la empresa puede añadir subgrupos y cuentas adicionales que respondan mejor a la naturaleza de sus operaciones. Lo que no puede hacer es eliminar categorías que sean relevantes para la imagen fiel de sus estados financieros.
Pymes y regímenes simplificados
Las pequeñas y medianas empresas que cumplen los requisitos establecidos pueden aplicar el Plan General de Contabilidad para Pymes, que es una versión simplificada del PGC general. Este plan reduce la complejidad del cuadro de cuentas y adapta las normas de valoración a realidades más sencillas. Aun así, sigue siendo necesario contar con un plan de cuentas propio, aunque con menos nivel de detalle.
La ventaja del régimen de Pymes es que el catálogo de cuentas puede ser más reducido y manejable. Una empresa de servicios con pocas categorías de gasto puede operar perfectamente con cuarenta o sesenta cuentas activas, siempre que esas cuentas cubran todas las operaciones que realiza sin omitir ningún hecho económico relevante.
Autónomos y profesionales independientes
Los trabajadores autónomos en estimación directa simplificada no tienen obligación de llevar contabilidad formal conforme al Código de Comercio. Su obligación se limita a los libros de registro de ingresos, gastos y bienes de inversión. Esto significa que, en sentido estricto, no están obligados a disponer de un plan de cuentas.
Sin embargo, a partir de un cierto volumen de operaciones mensuales, utilizar una estructura de cuentas básica resulta muy útil para detectar desviaciones, preparar declaraciones con mayor rapidez y tener una visión clara de la rentabilidad del negocio. Muchos profesionales independientes adoptan voluntariamente esta herramienta porque les aporta un control que los libros de registro básicos no ofrecen.
¿Por qué conviene tener un plan de cuentas aunque no sea obligatorio?
La obligación legal es el mínimo, no el estándar óptimo. Muchas empresas y profesionales que no están legalmente obligados a contar con un plan de cuentas deciden adoptarlo de forma voluntaria porque los beneficios en el día a día son muy concretos. Un plan de cuentas bien diseñado convierte la contabilidad en una herramienta de gestión real, no en un trámite administrativo.
Ventajas prácticas de contar con un plan de cuentas propio
La primera ventaja es la organización. Cuando cada operación tiene una cuenta asignada con criterio, localizar un registro, cuadrar un período o preparar una declaración fiscal se convierte en una tarea predecible y ágil. Sin esa estructura, cada cierre contable implica revisar, corregir y reorganizar datos que deberían estar ya en su lugar.
- Toma de decisiones: Con un plan de cuentas activo, puedes ver en cualquier momento cuánto debes, cuánto te deben, cuáles son tus gastos por categoría y cómo evoluciona tu margen operativo.
- Preparación ante auditorías: Una contabilidad estructurada con un plan de cuentas coherente facilita cualquier revisión externa y reduce el riesgo de hallazgos por inconsistencias.
- Ahorro de tiempo en cierres: Al tener las cuentas clasificadas desde el primer registro, el cierre mensual o anual requiere mucho menos trabajo de revisión y corrección.
- Comparabilidad: Puedes comparar períodos, detectar tendencias y analizar el comportamiento de cada área del negocio con datos directamente extraídos del sistema contable.
- Acceso a financiación: Bancos y entidades financieras valoran positivamente que una empresa presente estados financieros claros y ordenados al solicitar un préstamo o una línea de crédito.
Riesgos de operar sin un plan de cuentas estructurado
Operar sin un plan de cuentas no solo complica la vida cotidiana del negocio: también expone a la empresa a consecuencias que pueden ser costosas. El principal riesgo es no poder demostrar ante una inspección fiscal o una auditoría que los registros contables son coherentes y completos. Sin esa trazabilidad, cualquier discrepancia se convierte en un problema difícil de resolver.
Otro riesgo habitual es la duplicación de registros o la clasificación errónea de operaciones. Cuando no hay un plan de cuentas definido, cada persona que toca la contabilidad puede registrar la misma operación de formas distintas. Con el tiempo, eso genera bases de datos contables inconsistentes que son muy difíciles de sanear sin un trabajo de revisión integral y costoso.
Cómo estructurar tu plan de cuentas paso a paso
Crear un plan de cuentas desde cero puede parecer complejo, pero el proceso se simplifica mucho cuando se sigue un orden lógico. El punto de partida siempre es conocer qué tipo de operaciones realiza tu negocio y qué información necesitas obtener de tu contabilidad. Con esas respuestas claras, el diseño del plan se convierte en una tarea técnica y manejable.
Los grupos principales que todo plan de cuentas debe incluir
El Plan General de Contabilidad organiza las cuentas en nueve grupos numerados del 1 al 9. Los grupos del 1 al 5 corresponden al balance —activo, pasivo y patrimonio neto— mientras que los grupos del 6 y 7 recogen los gastos e ingresos que forman la cuenta de resultados. Los grupos 8 y 9 son específicos para operaciones imputadas al patrimonio neto y no todas las empresas los utilizan.
- Grupo 1 — Financiación básica: Capital social, reservas y deudas a largo plazo que financian la estructura permanente de la empresa.
- Grupo 2 — Activo no corriente: Bienes y derechos que permanecen en la empresa más de un año, como maquinaria, mobiliario o patentes.
- Grupo 3 — Existencias: Mercancías, materias primas y productos en proceso de fabricación o listos para la venta.
- Grupo 4 — Acreedores y deudores: Clientes, proveedores, administraciones públicas y cualquier tercero con quien la empresa mantenga una relación de cobro o pago.
- Grupo 5 — Cuentas financieras: Tesorería, cuentas bancarias, préstamos a corto plazo y otras posiciones financieras de carácter corriente.
- Grupo 6 — Compras y gastos: Todos los costes asociados a la actividad: aprovisionamientos, personal, suministros, tributos y amortizaciones.
- Grupo 7 — Ventas e ingresos: Los ingresos generados por la actividad principal de la empresa y otros ingresos accesorios.
Adaptar el plan de cuentas a tu actividad
El Plan General de Contabilidad es un punto de partida, no una camisa de fuerza. Cada empresa puede desglosar sus cuentas al nivel de dígitos que necesite para controlar y analizar sus operaciones con la precisión que su actividad requiere. Una empresa de transporte necesitará cuentas específicas para combustible y mantenimiento de flota que no aparecen en el plan estándar.
La clave para una buena adaptación es no crear cuentas innecesarias. Muchas empresas caen en el error de tener un plan de cuentas con cientos de subcuentas que nadie usa realmente, lo que complica más que facilita el trabajo diario. Un plan de cuentas efectivo es el que contiene exactamente las cuentas que se necesitan, ni más ni menos, y además puedes consultar recursos como plan de cuentas y catálogo contable para orientarte mejor en la construcción de tu propio catálogo.
Preguntas frecuentes
¿Qué pasa si una empresa no tiene un plan de cuentas?
Si la empresa está obligada a llevar contabilidad formal —como ocurre con todas las sociedades mercantiles— y no dispone de un plan de cuentas estructurado, el resultado es una contabilidad desordenada que difícilmente podrá soportar una auditoría o una inspección fiscal. Las inconsistencias en los registros pueden derivar en sanciones, especialmente si la contabilidad no refleja fielmente la situación económica real del negocio, que es precisamente lo que exige el marco legal vigente.
¿Puede una empresa crear su propio plan de cuentas?
Sí, y es algo que la normativa permite expresamente. El Real Decreto 1514/2007 establece que la numeración y denominación exacta de las cuentas no tienen carácter obligatorio para las empresas. Esto significa que cada organización puede diseñar su propio plan de cuentas, adaptado a su actividad y estructura, siempre que las cuentas anuales resultantes muestren una imagen fiel de la realidad económica y financiera del negocio. Lo que sí conviene es tomar como referencia el cuadro oficial para mantener coherencia con los estándares del sector.
¿Es lo mismo el plan de cuentas que el plan general contable?
No. El Plan General de Contabilidad (PGC) es la normativa completa que regula cómo deben elaborarse los estados financieros en España: incluye principios contables, normas de valoración, modelos de cuentas anuales y el cuadro de cuentas. El plan de cuentas, en cambio, es únicamente el catálogo ordenado de cuentas que una empresa concreta utiliza para registrar sus operaciones. El plan de cuentas es una parte del PGC que cada empresa adapta a sus necesidades, pero el PGC es mucho más amplio y regula aspectos que van mucho más allá de la simple codificación de cuentas.
¿Los autónomos están obligados a llevar un plan de cuentas?
Depende del régimen fiscal en el que tributen. Los autónomos en estimación directa simplificada no están obligados a llevar contabilidad conforme al Código de Comercio, por lo que tampoco tienen la obligación legal de disponer de un plan de cuentas. Su obligación se reduce a mantener libros de registro de ingresos y gastos. Sin embargo, los autónomos en estimación directa normal sí deben llevar una contabilidad formal, lo que en la práctica implica contar con un plan de cuentas estructurado para poder elaborar correctamente sus estados financieros.
¿Cuántas cuentas debe tener un plan de cuentas como mínimo?
No existe un número mínimo establecido por la normativa. La cantidad de cuentas que debe tener un plan depende exclusivamente de la complejidad y variedad de las operaciones del negocio. Una empresa de servicios sencilla puede funcionar perfectamente con cuarenta o sesenta cuentas activas, mientras que una empresa industrial con múltiples líneas de producto y actividad puede necesitar cientos. Si quieres profundizar en este aspecto, puedes consultar el artículo sobre cuántas cuentas debe tener un plan de cuentas para obtener una referencia más detallada según el tipo de empresa.
¿El software contable reemplaza la necesidad de un plan de cuentas propio?
No exactamente. La mayoría de los programas contables incluyen un plan de cuentas preconfigurado que sigue la estructura del PGC, lo que es un buen punto de partida. Sin embargo, ese plan genérico raramente se ajusta a la perfección a las necesidades específicas de cada negocio. Lo que hace el software es facilitarte el trabajo con un catálogo ya disponible, pero la responsabilidad de revisar, adaptar y mantener ese plan actualizado sigue siendo tuya. Un plan de cuentas preinstalado que nadie revisa puede generar tantos problemas como no tenerlo.
¿Qué ocurre si el plan de cuentas no refleja fielmente la actividad de la empresa?
Si el plan de cuentas es inadecuado o incompleto para la actividad real del negocio, el resultado es una contabilidad que no muestra la imagen fiel que exige la normativa. Esto puede provocar que las cuentas anuales contengan errores o clasificaciones incorrectas que, en una auditoría o revisión fiscal, se traduzcan en observaciones, ajustes obligatorios o sanciones. Además, a nivel interno, un plan de cuentas mal adaptado dificulta la interpretación de los datos financieros y lleva a tomar decisiones basadas en información que no refleja la realidad del negocio.
Conclusión
Tener un plan de cuentas no siempre es una obligación legal en términos estrictos, pero sí lo es llevar una contabilidad que refleje con exactitud la realidad de tu negocio. En la práctica, esas dos cosas van de la mano: sin un plan de cuentas bien estructurado, resulta muy difícil cumplir con lo que la normativa contable sí exige de forma clara e inequívoca.
A lo largo de este contenido has visto que la respuesta depende del tipo de empresa, del régimen fiscal y del tamaño del negocio. También has comprobado que, incluso cuando la ley no lo impone, adoptar un plan de cuentas organizado te da una ventaja real: cierres más rápidos, mejor control de tus finanzas y mayor solidez ante cualquier revisión externa. Son beneficios que se notan desde el primer período contable.
Si estás empezando a explorar este tema o quieres profundizar en aspectos concretos de la organización contable, en este sitio web encontrarás más contenidos que te ayudarán a construir una base sólida, paso a paso y sin tecnicismos innecesarios.
Sigue aprendiendo:
Catálogo distribuido: Ordena tu contabilidad sin perder el control
Plan de cuentas en SAP: El secreto que ordena toda la contabilidad
¿Qué es el plan general contable?
Datos de prueba contable: El secreto que pocos conocen
Estructura multinivel en el plan de cuentas contable
Diccionario semántico de registros contables
¿Cómo crear una cuenta nueva en el plan de cuentas?
¿Cuántas cuentas debe tener un plan de cuentas?
