
Cada bolívar que entra o sale de una empresa necesita un lugar donde registrarse. Pero antes de anotar cualquier operación, hace falta un mapa: el catálogo de cuentas. En Venezuela, esta estructura tiene sus propias reglas, y entenderlas marca la diferencia entre una contabilidad ordenada y una que genera problemas.
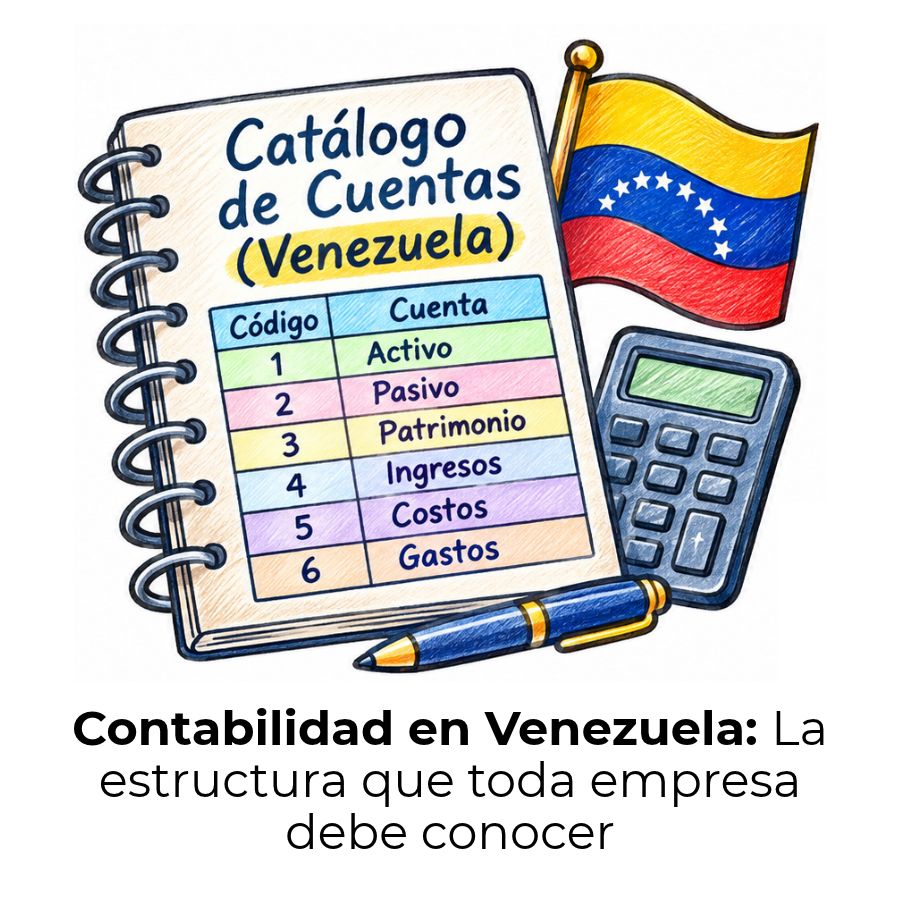
¿Qué es el catálogo de cuentas en Venezuela?
El catálogo de cuentas es el listado estructurado y codificado de todas las cuentas contables que una empresa, organismo o institución utiliza para registrar sus operaciones económicas y financieras. Cada cuenta tiene un nombre, un código numérico y una ubicación dentro de una jerarquía que va desde las grandes categorías hasta los registros más detallados.
En Venezuela, este instrumento es la base sobre la que descansa todo el sistema contable de una entidad. Sin él, no es posible clasificar correctamente los ingresos, los gastos, los activos ni las deudas. Además, resulta indispensable para elaborar los estados financieros que exige el Servicio Nacional Integrado de Administración Aduanera y Tributaria, conocido como el SENIAT.
Diferencia entre catálogo de cuentas y plan de cuentas
Aunque en la práctica cotidiana muchos contadores venezolanos usan los dos términos de forma indistinta, existe un matiz. El plan de cuentas es el marco conceptual: define las categorías, establece la estructura general y fija las reglas de codificación. El catálogo de cuentas es la materialización de ese plan: contiene el listado completo, con cada cuenta nombrada, codificada y ubicada dentro de la jerarquía.
Dicho de forma directa: el plan de cuentas es el diseño; el catálogo de cuentas es el resultado. En Venezuela, muchas fuentes —incluyendo documentos oficiales de la ONCOP— utilizan ambos términos para referirse al mismo instrumento, por lo que en contextos prácticos se consideran equivalentes.
¿Por qué es necesario tener un catálogo de cuentas?
Sin un catálogo de cuentas, una empresa no podría clasificar sus operaciones de manera coherente. Cada transacción —una venta, un pago de nómina, una compra de materiales— necesita registrarse en la cuenta correcta para que los estados financieros reflejen con precisión la realidad del negocio. Un catálogo bien construido evita errores de clasificación, facilita las auditorías y permite cumplir con las exigencias del SENIAT.
Además, cuando el SENIAT realiza una fiscalización, puede solicitar los estados financieros y verificar que los registros contables sean coherentes con la normativa vigente, en especial los principios establecidos por la Federación de Colegios de Contadores Públicos de Venezuela. Una contabilidad sin catálogo organizado puede derivar en sanciones y multas.
Marco normativo que regula el catálogo de cuentas
En Venezuela no existe un único organismo que dicte el catálogo de cuentas para todas las entidades. La normativa varía según el tipo de entidad, y cada sector tiene su propio ente rector. Conocer cuál aplica en tu caso es el primer paso para organizar bien la contabilidad.
VEN-NIF: normas para empresas comerciales
Las VEN-NIF (Principios de Contabilidad Generalmente Aceptados en Venezuela) son las normas que rigen la contabilidad de las empresas del sector privado. Las emite la Federación de Colegios de Contadores Públicos de Venezuela (FCCPV) a través de Boletines de Aplicación. Estas normas se dividen en dos grupos: VEN-NIF GE para grandes entidades, que se aplican junto con las Normas Internacionales de Información Financiera (NIIF completas), y VEN-NIF PYME para pequeñas y medianas empresas.
Bajo este marco, una empresa tiene libertad para diseñar su catálogo de cuentas, siempre que respete la estructura de clases y la lógica de clasificación que las VEN-NIF establecen. El SENIAT, por su parte, ha adoptado estos principios como referencia obligatoria para evaluar los estados financieros durante una fiscalización.
ONCOP: contabilidad del sector público
La Oficina Nacional de Contabilidad Pública (ONCOP) es el ente rector del sistema contable del Estado venezolano. Emite el Plan de Cuentas Patrimoniales, que es el instrumento que contiene el código y la denominación de todas las cuentas utilizadas por los entes contables públicos: activo, pasivo, patrimonio, ingresos, gastos, cuentas de orden y cuentas de cierre. Este plan se actualiza periódicamente mediante providencias administrativas.
A diferencia del sector privado, los organismos públicos no pueden modificar ni adaptar la estructura del Plan de Cuentas Patrimoniales. Deben aplicarlo exactamente como lo emite la ONCOP, utilizando los mismos códigos y denominaciones, y registrando sus operaciones mediante el método de la partida doble.
SUDEBAN: contabilidad del sector bancario
La Superintendencia de las Instituciones del Sector Bancario (SUDEBAN) emite el Manual de Contabilidad para Instituciones Bancarias, cuyo capítulo central es el catálogo de cuentas bancario. Todos los bancos que operan en Venezuela están obligados a registrar sus operaciones con base en este manual, sin posibilidad de usar catálogos alternativos ni sistemas distintos.
Este catálogo es más detallado y rígido que el de una empresa comercial, ya que debe reflejar operaciones muy específicas del sector financiero, como la cartera de créditos clasificada por tipo y nivel de riesgo, los instrumentos financieros y las cuentas de orden para garantías y contingencias.
¿Cómo se estructura el catálogo de cuentas en Venezuela?
La estructura del catálogo de cuentas en Venezuela sigue un orden jerárquico de mayor a menor: se parte de las grandes categorías y se va descendiendo hacia niveles cada vez más específicos. Este esquema permite localizar cualquier cuenta con precisión a partir de su código, y facilita la agrupación de información para los reportes financieros.
Niveles jerárquicos del catálogo
En el catálogo adaptado a la VEN-NIF PYME —el más usado por las empresas venezolanas— la jerarquía se organiza en seis niveles. Cada nivel agrega más detalle al anterior, y juntos forman el código completo de cada cuenta. Esta estructura jerárquica garantiza que todas las operaciones queden registradas en el lugar correcto.
Sistema de codificación numérica
El código de cada cuenta es una cadena de números separados por puntos que revela, de forma inmediata, en qué lugar de la jerarquía se encuentra esa cuenta. El primer dígito identifica el tipo o clase general (por ejemplo, «1» para activo, «2» para pasivo), y cada nivel que se agrega a la derecha añade especificidad. Este sistema facilita la búsqueda, el ordenamiento y la generación automática de reportes en cualquier software contable.
En el caso del catálogo bancario emitido por la SUDEBAN, la codificación llega hasta ocho dígitos, con niveles diferenciados entre grupo, subgrupo, cuenta, subcuenta y subsubcuenta. Cuantos más dígitos tiene un código, mayor es el nivel de detalle que representa esa cuenta dentro del sistema.
Clases principales del catálogo de cuentas
El catálogo de cuentas de una empresa venezolana bajo el marco VEN-NIF PYME organiza todas sus cuentas en clases identificadas por el primer dígito del código. Estas clases agrupan operaciones de naturaleza similar y son la columna vertebral de cualquier sistema contable. A continuación se presentan las clases más habituales en una empresa comercial:
Catálogo de cuentas según el tipo de entidad
Uno de los aspectos que más confunde a quienes se acercan a la contabilidad venezolana por primera vez es que no existe un catálogo único para todas las empresas. La estructura, los niveles de codificación y las cuentas disponibles cambian de forma significativa dependiendo del sector en el que opera la entidad.
Empresas comerciales y PYMES
Las empresas del sector privado en Venezuela gozan de amplia libertad para diseñar su catálogo de cuentas, siempre que sigan la estructura de clases y los lineamientos de las VEN-NIF. Esto significa que una empresa puede agregar, eliminar o renombrar cuentas según las necesidades de su actividad, sin que ningún organismo oficial deba aprobarlo. Esta flexibilidad es una ventaja, pero también implica una responsabilidad: el catálogo debe ser coherente, útil para la gestión y alineado con la normativa contable vigente.
El software contable más utilizado en este segmento suele traer un catálogo base que el contador adapta a la realidad del negocio. Si tu empresa usa alguna herramienta digital, puede ser útil revisar cómo se organiza el catálogo de cuentas en QuickBooks, ya que este software es bastante popular entre las PYMES venezolanas y ofrece estructuras prediseñadas que facilitan el punto de partida.
Entidades públicas y organismos del Estado
El sector público venezolano opera bajo reglas mucho más estrictas. La ONCOP emite el Plan de Cuentas Patrimoniales mediante providencias administrativas, y los entes contables públicos no pueden realizar ninguna modificación a su estructura. Deben usar exactamente los mismos códigos y denominaciones que establece la providencia vigente. El código numérico en este plan llega hasta nueve dígitos distribuidos en seis posiciones jerárquicas, lo que permite un nivel de detalle muy granular en los registros del Estado.
Para profundizar en cómo funciona la clasificación contable en su conjunto, resulta útil revisar los fundamentos del plan de cuentas y catálogo contable, donde se explican las bases conceptuales que aplican tanto al sector público como al privado en Venezuela.
Instituciones bancarias y financieras
El catálogo bancario emitido por la SUDEBAN es el más riguroso de todos. Está organizado en grupos del 1 al 7 —activos, pasivos, patrimonio, ingresos, gastos, cuentas contingentes y cuentas de orden—, y cada grupo se desglosa en subgrupos, cuentas, subcuentas y subsubcuentas con una codificación de hasta ocho dígitos. Ningún banco puede usar un catálogo distinto ni omitir las cuentas que el manual establece.
Esta rigidez responde a una razón práctica: la SUDEBAN necesita información financiera homogénea y comparable entre todos los bancos del sistema para supervisar su salud financiera, detectar riesgos y tomar decisiones de regulación. Por eso, una cuenta que en una empresa comercial podría llamarse «préstamos a clientes», en el banco tiene un código específico que identifica el tipo de crédito, el plazo y su clasificación de riesgo.
¿Pueden las empresas crear su propio catálogo de cuentas?
En el sector privado venezolano, la respuesta es sí. Las empresas comerciales tienen libertad para definir su catálogo de cuentas, siempre que respeten la estructura de clases que establecen las VEN-NIF y que el resultado sea coherente con los principios contables generalmente aceptados. No existe ningún organismo del Estado que apruebe o valide el catálogo de cuentas de una empresa comercial antes de que esta lo use.
Sin embargo, esta libertad tiene límites prácticos claros. Durante una fiscalización del SENIAT, los estados financieros deben reflejar de forma fiel y ordenada todas las operaciones del ejercicio. Si el catálogo tiene cuentas genéricas como «gastos varios» donde se agrupan erogaciones de distinta naturaleza, el SENIAT puede objetar esos registros y exigir un mayor nivel de detalle. Mantener un catálogo claro, específico y bien estructurado no es solo una buena práctica: es una protección frente a posibles contingencias fiscales.
Errores comunes al organizar un catálogo de cuentas
Construir un catálogo de cuentas parece sencillo, pero hay errores que se repiten con frecuencia, especialmente en empresas pequeñas o en quienes se inician en la contabilidad. Identificarlos a tiempo evita problemas en la presentación de estados financieros y en posibles revisiones del SENIAT.
- Usar cuentas demasiado generales: Agrupar gastos de distinta naturaleza bajo «gastos varios» impide identificar con claridad en qué se gastó el dinero y complica cualquier análisis financiero posterior.
- No respetar la jerarquía de códigos: Crear cuentas sin seguir la lógica numérica del catálogo genera inconsistencias que el software contable puede no procesar correctamente y que dificultan la generación de reportes.
- Duplicar cuentas con distinto nombre: Tener «Caja chica» y «Fondo de caja menor» como dos cuentas separadas cuando representan lo mismo divide artificialmente los saldos y complica los cierres contables.
- Ignorar la clasificación monetaria y no monetaria: En Venezuela, esta clasificación tiene importancia para el ajuste por inflación. Confundir cuentas monetarias con no monetarias afecta directamente el resultado del ajuste.
- No actualizar el catálogo cuando cambia la actividad: Si la empresa incorpora nuevos productos, servicios o líneas de negocio, el catálogo debe evolucionar. Registrar operaciones nuevas en cuentas antiguas que no les corresponden distorsiona la información financiera.
- Copiar el catálogo de otra empresa sin adaptarlo: Un catálogo diseñado para una empresa del sector comercio no sirve igual para una empresa de servicios. Cada negocio tiene operaciones propias que requieren cuentas específicas.
Preguntas frecuentes
¿Qué es el catálogo de cuentas en contabilidad?
El catálogo de cuentas es el listado completo y ordenado de todas las cuentas que una entidad utiliza para registrar sus transacciones financieras. Cada cuenta tiene un nombre descriptivo y un código numérico único que la ubica dentro de una jerarquía que va desde las grandes categorías —activo, pasivo, patrimonio, ingresos y gastos— hasta los detalles más específicos de cada operación. Es la herramienta central de cualquier sistema contable, ya que sin ella no es posible clasificar, ordenar ni resumir la información financiera de forma coherente.
¿Cuántas clases de cuentas existen en Venezuela?
En el catálogo adaptado a la VEN-NIF PYME —el marco más usado por las empresas comerciales venezolanas— se distinguen nueve clases principales: activo (1), pasivo (2), capital o patrimonio (3), ingresos (4), costo de ventas (5), gastos de operación (6), otros ingresos (7), otros egresos (8) e impuestos (9). En el sector público, la ONCOP organiza las cuentas en activos, pasivos, patrimonio, cuentas de orden, ingresos, gastos y cuentas de cierre. El sector bancario utiliza su propia estructura de siete grupos definida por la SUDEBAN.
¿Qué norma obliga a llevar un catálogo de cuentas en Venezuela?
En el sector privado, el Código de Comercio venezolano establece la obligación de llevar libros contables, y los principios de las VEN-NIF —adoptados por la FCCPV y reconocidos por el SENIAT— definen cómo deben estructurarse esos registros. Para el sector público, la Providencia Administrativa Nro. 2021-001 de la ONCOP regula la estructura del Plan de Cuentas Patrimoniales. Las instituciones bancarias se rigen por las normas emitidas por la SUDEBAN, cuyo Manual de Contabilidad tiene carácter obligatorio para todo el sistema financiero venezolano.
¿Cuál es la diferencia entre catálogo y plan de cuentas?
El plan de cuentas es el marco conceptual y estructural: define las categorías, establece las reglas de codificación y fija la jerarquía que deben seguir las cuentas. El catálogo de cuentas es la implementación concreta de ese plan: contiene cada cuenta nombrada, codificada y ubicada dentro de la estructura. En la práctica contable venezolana, ambos términos se usan como sinónimos, e incluso documentos oficiales de la ONCOP los emplean de forma intercambiable para referirse al mismo instrumento.
¿Qué es VEN-NIF y cómo se relaciona con el catálogo de cuentas?
Las VEN-NIF son los Principios de Contabilidad Generalmente Aceptados en Venezuela, emitidos por la Federación de Colegios de Contadores Públicos de Venezuela. Existen dos versiones: VEN-NIF GE para grandes entidades, aplicadas junto con las NIIF completas, y VEN-NIF PYME para pequeñas y medianas empresas. Estos principios establecen la estructura de clases y la lógica de clasificación que debe seguir el catálogo de cuentas de cualquier empresa del sector privado venezolano. También son el marco de referencia que el SENIAT utiliza para evaluar la validez de los estados financieros durante una fiscalización.
¿El catálogo de cuentas es el mismo para todas las empresas en Venezuela?
No. El catálogo de cuentas varía según el tipo de entidad. Las empresas del sector privado pueden diseñar el suyo con libertad, respetando los lineamientos de las VEN-NIF. Los organismos del sector público deben usar el Plan de Cuentas Patrimoniales de la ONCOP sin ninguna modificación. Las instituciones bancarias y financieras están obligadas a seguir el catálogo del Manual de Contabilidad de la SUDEBAN. Dentro del sector privado, además, el catálogo cambia entre empresas comerciales, de servicios, de producción y otros giros, ya que cada actividad genera operaciones con características distintas.
¿Cómo se codifican las cuentas en un catálogo venezolano?
La codificación más utilizada en Venezuela para empresas privadas bajo VEN-NIF PYME es numérica y jerárquica. El primer dígito indica el tipo o clase general de la cuenta. Cada dígito adicional, separado por un punto, agrega un nivel de detalle: clase, grupo, subgrupo y mayor. Por ejemplo, el código 1.1.1.1.01 corresponde a «Caja principal», dentro del subgrupo «Caja», del grupo «Efectivo y equivalente de efectivo», de la clase «Activo corriente», del tipo «Activo». En el sector bancario, la SUDEBAN emplea una codificación diferente de hasta ocho dígitos continuos sin puntos separadores.
Conclusión
El catálogo de cuentas en Venezuela es mucho más que una lista de nombres con números. Es la columna vertebral que sostiene todo el sistema contable de una entidad: sin él, no hay forma de clasificar las operaciones con coherencia, generar estados financieros fiables ni cumplir con las exigencias del SENIAT. Entender cómo se organiza y qué norma aplica en cada caso es el punto de partida para cualquier proceso contable bien hecho.
A lo largo de este recorrido has visto que la estructura varía según el tipo de entidad: las empresas privadas trabajan con la flexibilidad que ofrecen las VEN-NIF, el sector público sigue las reglas fijas de la ONCOP y los bancos se rigen por el manual de la SUDEBAN. Conocer esas diferencias te permite ubicarte con claridad dentro del sistema contable venezolano y tomar decisiones más informadas sobre cómo organizar los registros de tu empresa.
Si quieres seguir construyendo tus conocimientos contables, en este sitio web encontrarás más contenidos que te ayudarán a entender cada pieza del sistema con el mismo nivel de detalle y claridad. La contabilidad deja de ser complicada cuando se aprende paso a paso.
Sigue aprendiendo:
Bitácoras técnicas: El registro que muy pocos conocen
Cuadro de cuentas: El secreto detrás de cada asiento contable
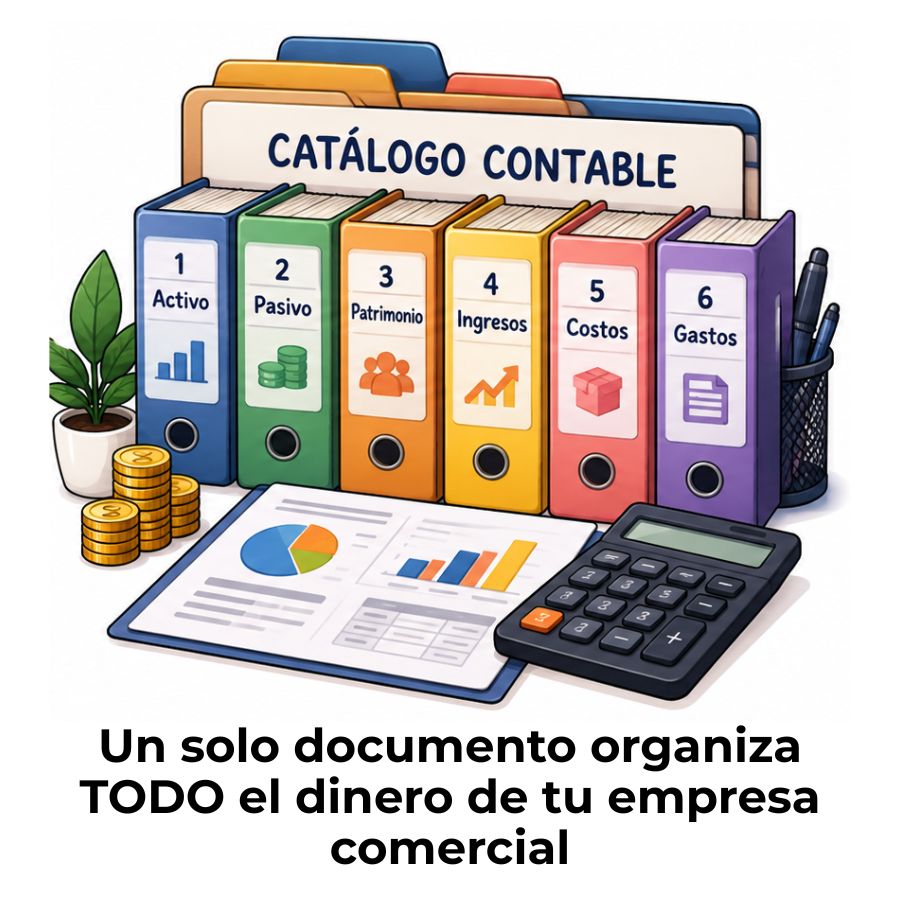
Plan de cuentas para una empresa comercial
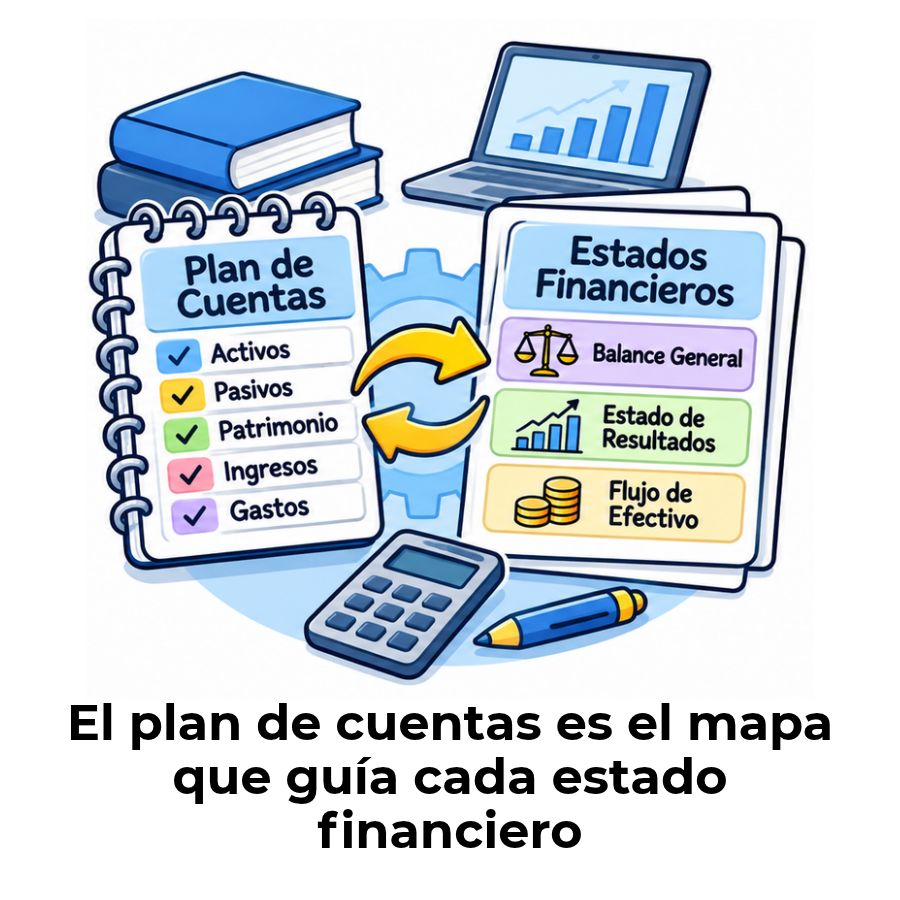
Relación entre plan de cuentas y estados financieros
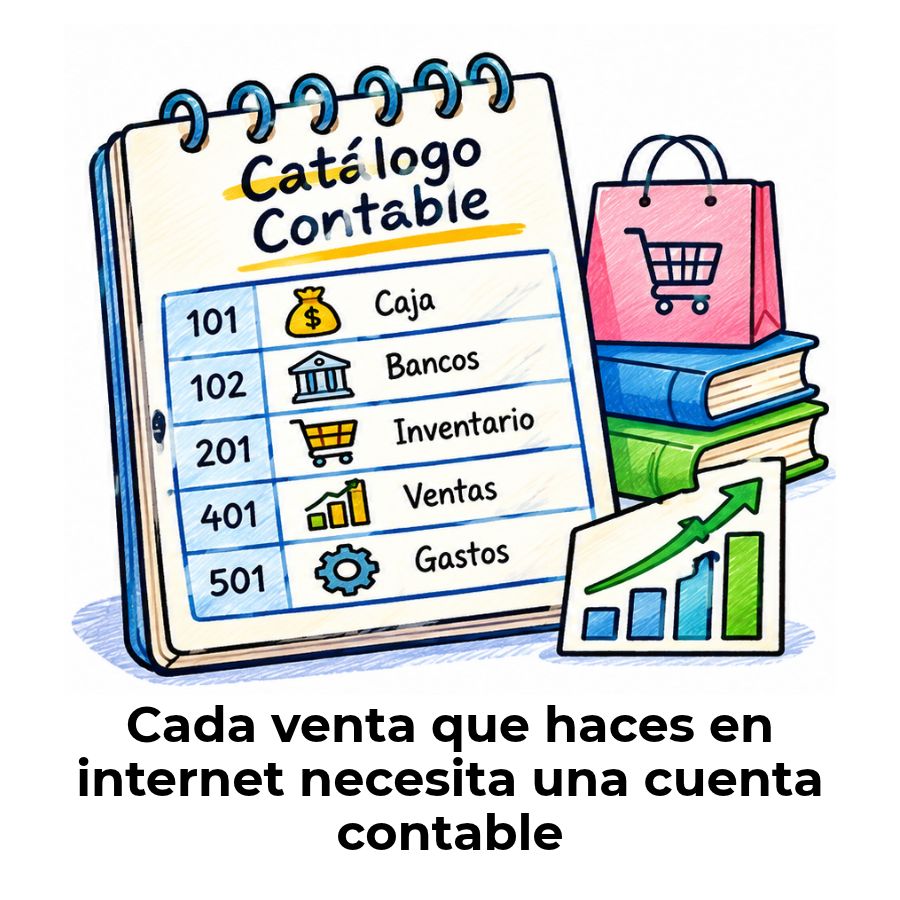
Plan de cuentas para una tienda online
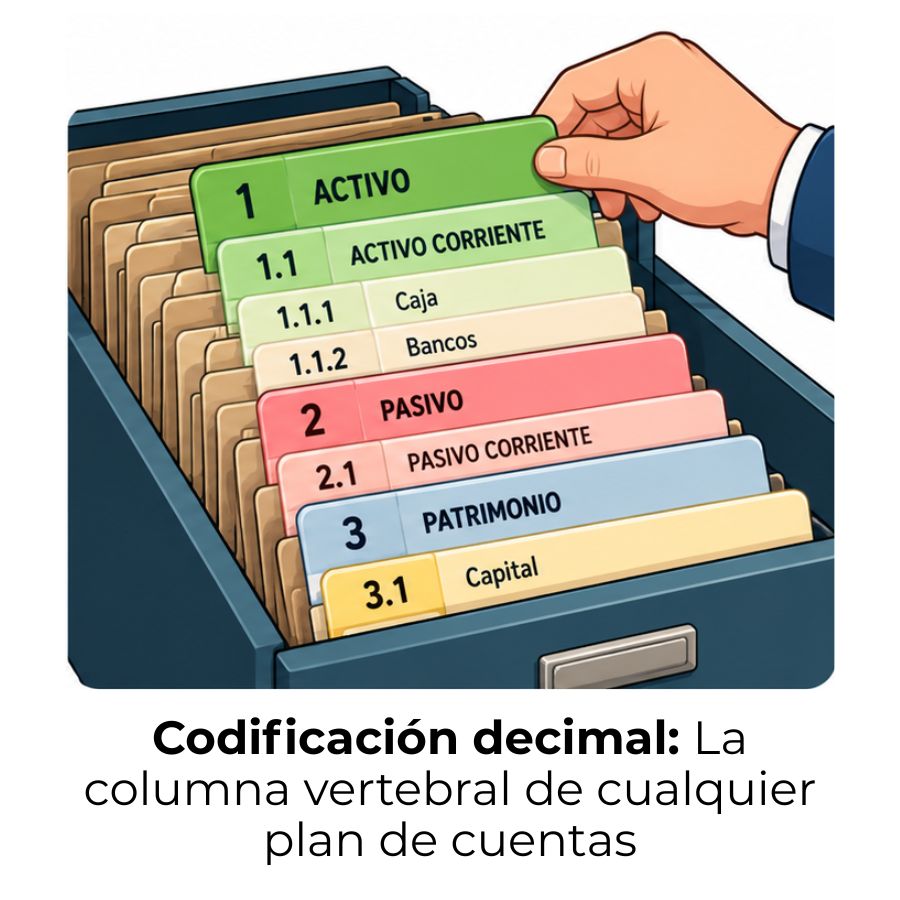
Codificación decimal en el plan de cuentas
Homologación de cuentas: El secreto que pocos contadores explican
Detección de códigos huérfanos en el plan de cuentas
