
Sí, es posible hacer ajustes al plan de cuentas mientras el ejercicio está en curso, pero no todos los cambios se tratan igual. Algunos son completamente seguros; otros afectan la coherencia de los registros anteriores y deben esperar al cierre del período. Aquí encontrarás cuáles son cuáles.
¿Qué significa modificar el plan de cuentas?
El plan de cuentas es la columna vertebral de cualquier sistema contable: define qué cuentas existen, cómo se codifican y bajo qué estructura jerárquica se organizan. Modificarlo significa alterar esa estructura base, ya sea añadiendo una cuenta nueva, cambiando el nombre de una existente, desactivando las que ya no se usan o, en los casos más profundos, reorganizando su codificación interna.
No todos esos cambios tienen el mismo peso ni el mismo riesgo. Algunos son rutinarios y no afectan en absoluto los registros anteriores; otros, en cambio, pueden romper la coherencia de los datos contabilizados hasta ese momento. Por eso, antes de hacer cualquier ajuste, conviene entender exactamente qué tipo de modificación estás contemplando y qué implicaciones tiene sobre la información ya registrada en el período en curso.
¿Se puede cambiar el plan de cuentas en pleno ejercicio contable?
Sí, el plan de cuentas se puede modificar mientras el ejercicio contable está en curso. No existe una norma general que lo prohíba de forma absoluta. Lo que sí establece la práctica contable y la normativa aplicable en la mayoría de los países hispanohablantes es que ciertos tipos de cambios tienen restricciones claras, porque afectan la coherencia y la comparabilidad de los registros anteriores.
La clave está en distinguir entre dos categorías muy distintas: los cambios aditivos, que amplían el plan sin tocar lo que ya existe, y los cambios estructurales, que alteran cuentas, códigos o niveles que ya tienen asientos registrados. Los primeros son generalmente seguros; los segundos requieren un análisis cuidadoso antes de ejecutarse.
El plan de cuentas normalmente debe establecerse al comienzo del ejercicio, pero puede modificarse o complementarse durante las operaciones cuando las circunstancias así lo requieran.
Esa flexibilidad existe precisamente porque la realidad de las empresas cambia: aparecen nuevas operaciones, se crean líneas de negocio que antes no existían o se detectan cuentas que no reflejan con precisión lo que ocurre. El principio de imagen fiel de la información contable puede exigir ajustes incluso a mitad de año, siempre que se hagan de forma ordenada y documentada.
¿Qué cambios están permitidos durante el ejercicio?
Existen ajustes que puedes realizar en cualquier momento del año sin comprometer la integridad de los registros contables anteriores. Se trata de cambios que no tocan lo que ya está asentado, sino que amplían o ajustan el catálogo hacia delante.
Agregar cuentas nuevas
Incorporar una cuenta nueva al plan durante el ejercicio es el cambio más habitual y el que tiene menos riesgo. Una cuenta nueva no tiene asientos previos, por lo que su creación no afecta ningún registro anterior. Solo se debe respetar la estructura de codificación existente: que la cuenta nueva tenga un código coherente con su nivel jerárquico y con el grupo al que pertenece.
El único cuidado necesario es asegurarse de que realmente se necesita esa cuenta nueva. Crear cuentas innecesarias o demasiado específicas sin un propósito claro termina complicando el sistema. Una cuenta se justifica cuando va a generar información útil para tomar decisiones o cuando algún informe la requiere de forma separada.
Desactivar cuentas sin movimiento
Desactivar o inhabilitar una cuenta que no tiene asientos registrados en el período actual es perfectamente válido. No borra su historial, solo la deja fuera de uso para los registros futuros. Esta práctica ayuda a mantener el plan ordenado y evita que el equipo contable use cuentas que ya no corresponden a la operación real de la empresa.
Renombrar una cuenta sin alterar su código
Cambiar la descripción textual de una cuenta sin modificar su código de identificación es otro ajuste de bajo riesgo. El código es el identificador que vincula los asientos a la cuenta; el nombre es solo una etiqueta descriptiva. Si el código no cambia, los asientos anteriores siguen siendo válidos y la cuenta continúa siendo la misma en todos los informes.
Este tipo de cambio se utiliza, por ejemplo, cuando el nombre original no era lo suficientemente claro o cuando la empresa actualiza su terminología interna. Es importante dejarlo documentado en el instructivo o manual de cuentas para que todos en el equipo conozcan el cambio y la razón detrás de él.
Resumen: cambios permitidos durante el ejercicio
Agregar cuentas nuevas
No afecta asientos anteriores. Respetar la codificación existente.
Desactivar cuentas sin uso
No elimina el historial. Solo impide nuevos registros en esa cuenta.
Renombrar sin cambiar código
El código es el vínculo real con los asientos. El nombre es solo una etiqueta.
Añadir subcuentas de detalle
Amplía el nivel de detalle sin alterar la cuenta madre ni sus saldos.
¿Qué cambios no se recomiendan en medio del ejercicio?
Existen modificaciones que, aunque técnicamente posibles en algunos sistemas, generan consecuencias que se extienden hacia atrás en el tiempo y complican los informes del período completo. No son siempre imposibles de hacer, pero sí requieren una evaluación cuidadosa y, en muchos casos, es mejor reservarlas para el inicio del ejercicio siguiente.
Cambiar códigos de cuentas con asientos registrados
El código de una cuenta es su identificador único dentro del sistema. Cuando una cuenta ya tiene asientos registrados, modificar su código puede desconectarla de esos registros anteriores, dependiendo de cómo gestione esa operación el software contable que se utilice. En algunos sistemas, el cambio se propaga automáticamente; en otros, genera una inconsistencia entre el código antiguo de los asientos y el nuevo código del catálogo.
Además, cambiar el código de una cuenta a mitad del año obliga a rehacer el mapeo con los diccionarios de cuentas que se envían a las autoridades fiscales o se integran en los reportes estándar. Ese trabajo adicional rara vez justifica el cambio durante el ejercicio activo. La recomendación práctica es registrar el cambio deseado y aplicarlo al abrir el ejercicio siguiente.
Reorganizar la estructura de niveles del plan
Mover una cuenta de un grupo a otro, cambiar su nivel jerárquico o alterar la forma en que se agrupan las cuentas dentro del plan son cambios que afectan la comparabilidad entre períodos. Un balance de enero y uno de agosto del mismo año deberían ser coherentes entre sí; si la estructura cambia en medio del año, esa coherencia se rompe y los informes acumulados del período pierden fiabilidad.
⚠️ Cambios que conviene dejar para el siguiente ejercicio
- Cambiar el código de una cuenta con asientos existentes: puede romper la trazabilidad de los registros anteriores.
- Reorganizar la jerarquía del plan: afecta la comparabilidad entre los estados financieros del mismo período.
- Eliminar una cuenta con saldo activo: los sistemas contables generalmente no lo permiten; si lo hacen, genera inconsistencias graves.
- Cambiar la naturaleza de una cuenta: pasar de activo a pasivo, o de ingreso a gasto, invalida los registros anteriores en esa cuenta.
Consecuencias de modificar mal el plan de cuentas
Cuando se hacen cambios sin analizar su impacto, los problemas no siempre aparecen de inmediato. A veces se detectan semanas después, al generar un informe mensual o al comparar balances. La consecuencia más común es la pérdida de comparabilidad: los datos de enero ya no son directamente comparables con los de julio si la estructura cambió en medio del año.
En un sentido más técnico, cambiar códigos de cuentas con asientos registrados puede generar descuadres en los libros contables, errores en los cierres de período y dificultades al preparar las declaraciones fiscales. Algunos sistemas de software contable protegen automáticamente las cuentas con movimientos y no permiten ciertos cambios; pero no todos tienen ese nivel de control.
Uno de los riesgos más silenciosos es el retrabajo. Si un cambio incorrecto se detecta semanas después, corregirlo puede implicar revisar y reclasificar asientos de varios meses. El tiempo invertido en esa corrección siempre supera el tiempo que habría tomado planificar el cambio correctamente desde el inicio.
¿Cuándo es el mejor momento para hacer cambios estructurales?
El momento ideal para aplicar cambios profundos al plan de cuentas, como reorganizar grupos, renombrar con cambio de código o redefinir la estructura de niveles, es al abrir un ejercicio contable nuevo. En ese punto, no hay asientos registrados en el período que puedan verse afectados, y los informes del ejercicio que comienza tendrán una base homogénea desde el primer día hasta el último.
La práctica recomendada es llevar un registro durante el año de todos los cambios que se detectan como necesarios. Puede ser algo tan simple como una nota en el instructivo del plan o una lista interna donde el equipo contable anota los ajustes pendientes. Al cerrar el ejercicio, esa lista se revisa y se aplica de forma ordenada antes de comenzar el nuevo período.
📅 Cuándo aplicar cada tipo de cambio
| Tipo de cambio | Durante el ejercicio | Al inicio del ejercicio siguiente |
|---|---|---|
| Agregar cuenta nueva | ✅ Sí | ✅ Sí |
| Desactivar cuenta sin saldo | ✅ Sí | ✅ Sí |
| Renombrar sin cambiar código | ⚠️ Con cuidado | ✅ Sí |
| Cambiar código de cuenta usada | 🚫 No recomendado | ✅ Sí |
| Reorganizar niveles o grupos | 🚫 No recomendado | ✅ Sí |
| Eliminar cuenta con saldo activo | 🚫 No permitido | 🚫 No permitido |
Existe una excepción razonable: cuando durante el año se detecta un error grave en la clasificación de una cuenta que distorsiona los estados financieros de forma significativa, corregirlo en el período activo es más conveniente que esperar. En esos casos, la corrección se documenta con detalle y se explica en la memoria o en las notas contables del ejercicio.
¿Cómo documentar correctamente una modificación?
Cualquier cambio que se haga al plan de cuentas durante el ejercicio debe quedar registrado por escrito. Esto no es solo una buena práctica; en muchos contextos es un requisito para que los estados financieros sean auditables. La documentación debe indicar qué se cambió, cuándo, quién lo autorizó y por qué fue necesario.
El lugar natural para esa documentación es el plan de cuentas y catálogo contable de la empresa, específicamente en su instructivo o manual de cuentas. Cuando un auditor externo revisa los libros, una de las primeras cosas que verifica es la coherencia entre la estructura del plan y los asientos registrados. Si hay modificaciones sin justificación documentada, se convierten en observaciones de auditoría.
📝 Qué debe contener la documentación de un cambio al plan de cuentas
- Fecha del cambio: el día exacto en que se aplicó la modificación al sistema contable.
- Descripción del cambio: qué cuenta se modificó, en qué consistió el ajuste y cuál fue el estado anterior.
- Motivo: la razón que justificó el cambio (nueva operación, error detectado, cambio normativo, entre otros).
- Responsable: quién autorizó el cambio y quién lo ejecutó en el sistema.
- Impacto en registros anteriores: indicar si el cambio afecta asientos ya registrados y, en ese caso, cómo se gestionó esa situación.
Además, cuando el cambio afecta la comparabilidad entre períodos, es recomendable incluir una nota explicativa en los estados financieros del período en que se realizó. Esa nota protege a la empresa frente a interpretaciones erróneas de los datos y demuestra que el cambio fue deliberado y controlado, no un error. Mantener la consistencia entre el plan de cuentas estándar o personalizado que se usa y su documentación es fundamental para la confiabilidad de la información financiera.
Preguntas frecuentes
¿Agregar una cuenta nueva afecta los asientos ya registrados?
No, agregar una cuenta nueva al plan de cuentas durante el ejercicio no tiene ningún efecto sobre los asientos ya registrados. Una cuenta nueva no tiene historial previo, por lo que su incorporación es totalmente independiente de los registros anteriores. Lo único que debe cuidarse es que el código asignado respete la estructura de codificación existente y que la cuenta se ubique correctamente dentro del grupo jerárquico al que corresponde. Desde el momento en que se crea, estará disponible para registrar nuevos asientos; los anteriores permanecen intactos.
¿Qué pasa si cambio el nombre de una cuenta a mitad de año?
Si el cambio de nombre no implica una modificación del código de la cuenta, el impacto es mínimo. El código es el identificador real que vincula los asientos a la cuenta; el nombre es solo una descripción textual. Los asientos registrados con anterioridad seguirán referenciando el mismo código, y los informes seguirán funcionando correctamente. Lo recomendable es documentar el cambio de nombre en el instructivo del plan, indicar la fecha en que se aplicó y la razón, para que cualquier persona que consulte los estados financieros del período entienda por qué el nombre actual difiere del que aparecía en los meses anteriores.
¿Se puede eliminar una cuenta que ya tiene movimientos?
Generalmente no, y la mayoría de los sistemas de software contable lo impiden de forma automática. Una cuenta con saldo activo o con asientos registrados en el período no puede eliminarse sin antes corregir o reclasificar esos movimientos. Intentar hacerlo genera inconsistencias graves, porque los asientos existentes quedarían referenciando un código que ya no existe en el catálogo. Si una cuenta dejó de ser necesaria, la solución correcta es desactivarla o inhabilitarla, lo que conserva su historial pero impide registrar nuevos movimientos en ella.
¿El software contable permite modificar el plan durante el ejercicio?
Depende del tipo de cambio y del sistema que se utilice. La mayoría de los software contables modernos permiten agregar cuentas nuevas en cualquier momento del ejercicio, pero restringen o bloquean cambios en cuentas con asientos registrados, como modificar el código o eliminarlas. Algunos sistemas avanzados permiten ciertos cambios con propagación automática hacia los asientos anteriores, pero esa funcionalidad debe usarse con extrema precaución y previa consulta con el soporte técnico del sistema. Antes de ejecutar cualquier cambio, conviene verificar exactamente qué hace el software al aplicarlo y si genera algún tipo de log o auditoría del cambio.
¿Qué dice la normativa contable sobre los cambios al plan de cuentas?
La normativa contable, tanto en el contexto del Plan General de Contabilidad como en las Normas Internacionales de Información Financiera, no prohíbe en términos generales modificar el plan de cuentas durante el ejercicio. Lo que sí exige es respetar los principios de uniformidad y comparabilidad: la información de un período debe poder compararse con la de otro. Cuando un cambio afecta esa comparabilidad, debe explicarse en la memoria o notas de los estados financieros, indicando la naturaleza del cambio y su impacto. Los cambios de criterio contable más profundos, además, pueden requerir un ajuste retroactivo sobre el patrimonio neto al inicio del período.
¿Qué diferencia hay entre agregar y reestructurar el plan de cuentas?
Agregar es un cambio aditivo: se incorpora algo nuevo sin alterar lo que ya existe. Reestructurar, en cambio, implica modificar la organización, los códigos o la jerarquía de cuentas que ya tienen historial. La diferencia es fundamental porque agregar no afecta los registros anteriores, mientras que reestructurar sí puede hacerlo. Agregar una subcuenta nueva debajo de una cuenta existente es un cambio de bajo riesgo que puede hacerse en cualquier momento. Cambiar la forma en que se agrupan las cuentas, renumerar su codificación o mover cuentas entre grupos son cambios que comprometen la coherencia del período completo y se recomiendan solo al inicio de un nuevo ejercicio.
¿Cuándo conviene esperar al cierre del ejercicio para modificar el plan?
Conviene esperar al cierre cuando el cambio que se quiere hacer afecta cuentas con asientos registrados, altera la jerarquía del plan o modifica la forma en que se agrupan las cuentas para los informes. Si el cambio no resuelve un error activo ni una distorsión significativa en los estados financieros del período, no hay urgencia para aplicarlo durante el ejercicio en curso. La práctica más ordenada es registrar todos los cambios detectados durante el año en una lista de ajustes pendientes, revisarlos antes del cierre y aplicarlos de forma planificada al abrir el nuevo período contable. Así, el ejercicio siguiente comienza con una estructura coherente desde el primer registro.
Conclusión
El plan de cuentas no es una estructura rígida que deba permanecer intacta durante todo el ejercicio. Puedes modificarlo mientras el año contable está en curso, pero la clave está en entender qué tipo de cambio necesitas: los cambios aditivos, como agregar cuentas nuevas, son seguros en cualquier momento; los cambios estructurales, como reorganizar códigos o niveles, pueden comprometer la coherencia de los registros anteriores y es mejor reservarlos para el inicio del siguiente período.
Lo que aprendiste aquí tiene una aplicación directa en tu trabajo diario: antes de tocar el plan de cuentas, identifica si el cambio es aditivo o estructural, evalúa si afecta asientos ya registrados y documenta siempre la modificación con fecha, motivo y responsable. Esa documentación es lo que transforma un ajuste bien intencionado en un cambio contablemente válido y auditable.
La contabilidad ordenada no depende solo de registrar bien los asientos, sino también de mantener el catálogo de cuentas coherente, actualizado y justificado. Este sitio web tiene más contenido sobre estos temas que puede ayudarte a consolidar tu comprensión y seguir construyendo una base contable sólida.
Sigue aprendiendo:
Cuentas predeterminadas: Ahorra tiempo y evita errores contables ✅
¿Cómo estandarizar el plan de cuentas de varios clientes?
Plan de cuentas para inmobiliarias: Guía completa
Detección de códigos huérfanos en el plan de cuentas
Dimensiones contables: El secreto detrás del orden financiero
¿Cuántas cuentas debe tener un plan de cuentas?
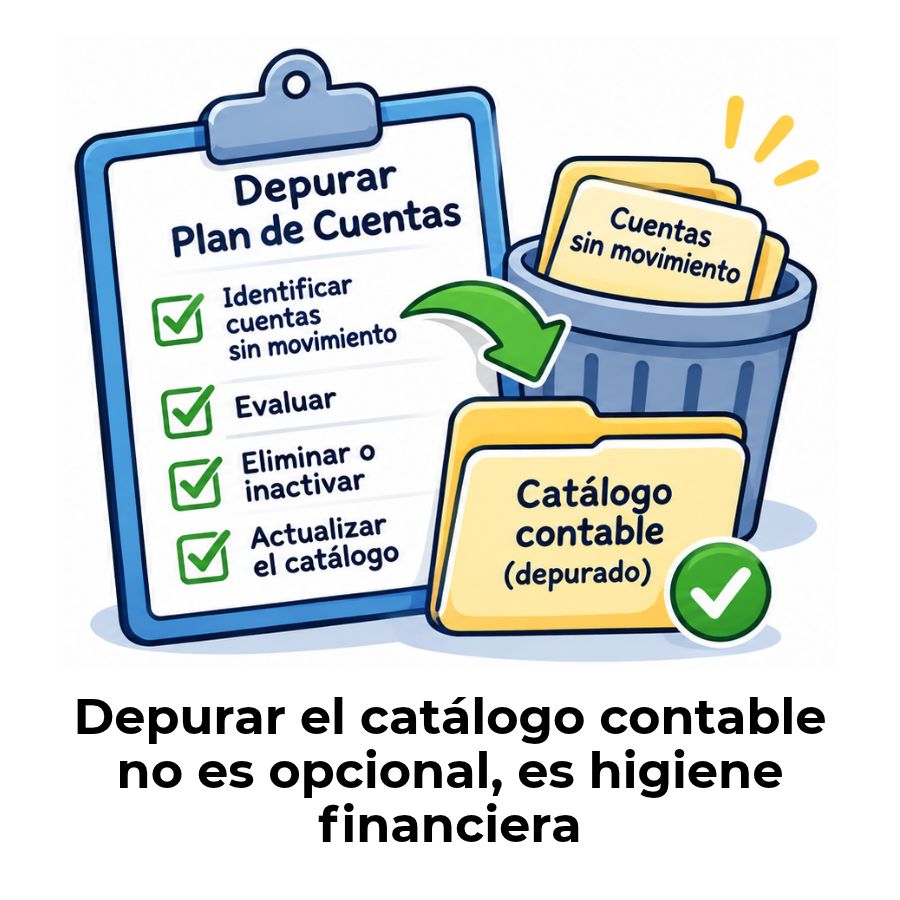
¿Cómo depurar un plan de cuentas con cuentas sin movimiento?
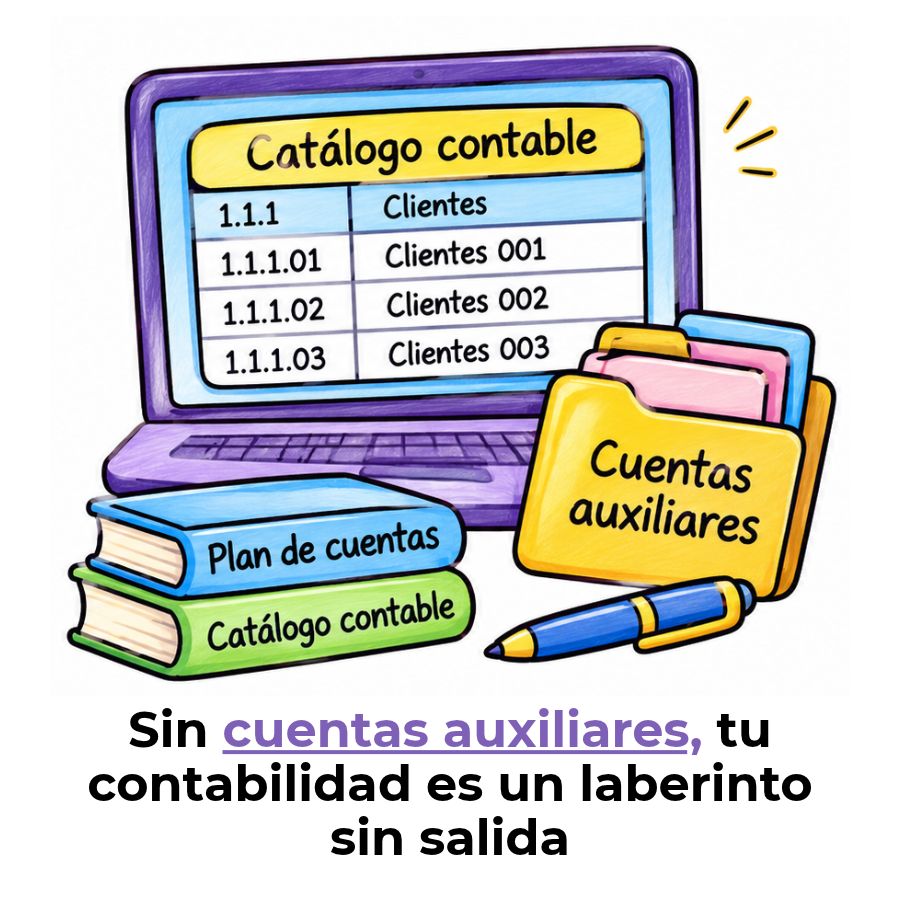
Cuentas auxiliares: El secreto detrás de un registro limpio
