
Hay un documento que toda empresa en Guatemala debería tener antes de registrar su primera operación contable, y no es el libro diario. Es el catálogo de cuentas: el esquema que define cómo se clasifica cada movimiento de dinero. Sin él, los estados financieros no tienen una base sólida sobre la que sostenerse.
¿Qué es el catálogo de cuentas en Guatemala?
El catálogo de cuentas es una lista ordenada y codificada de todas las cuentas contables que una empresa utiliza para registrar sus operaciones financieras. Funciona como un índice que da nombre, número y categoría a cada movimiento que ocurre dentro del negocio, desde una venta hasta el pago de un préstamo.
En Guatemala, este documento es el punto de partida de cualquier sistema contable. Sin él, sería imposible clasificar las transacciones de forma uniforme ni preparar estados financieros coherentes. Cada cuenta dentro del catálogo tiene un código único que permite identificarla y ubicarla dentro de la estructura general.
El catálogo de cuentas es la clasificación sistemática y ordenada de las cuentas según la estructura patrimonial, y su codificación tiene como objetivo presentar las cuentas de manera uniforme.
Aunque a veces se usan como sinónimos, el catálogo de cuentas y el plan de cuentas no son exactamente lo mismo. El plan de cuentas es el diseño estructural —los grupos y la lógica de codificación—, mientras que el catálogo es su aplicación concreta: la lista completa con nombres y códigos listos para usarse. Para profundizar en las diferencias entre ambos conceptos y ver cómo se aplican en otros países de la región, puedes explorar más en el plan de cuentas y catálogo contable.
Marco normativo que regula el catálogo de cuentas
En Guatemala, el catálogo de cuentas no es un documento que cada empresa diseña libremente sin ningún criterio. Existe un conjunto de normas que marcan los límites y los estándares mínimos que todo sistema contable debe respetar. Conocerlas es indispensable para elaborar un catálogo que sea legal, coherente y útil.
Código de Comercio y leyes tributarias aplicables
El Código de Comercio de Guatemala, Decreto 2-70, establece que todos los comerciantes están obligados a llevar contabilidad completa. Esto incluye el uso de un sistema de cuentas ordenado que permita conocer la situación financiera del negocio en cualquier momento. La obligación recae sobre personas individuales y jurídicas que realizan actividades mercantiles.
Desde el lado tributario, dos decretos son los más relevantes: el Decreto 10-2012 (Ley de Actualización Tributaria — ISR) y el Decreto 27-92 (Ley del IVA). Ambos exigen que los registros contables sean consistentes, verificables y que respondan a las operaciones reales de la empresa. La Superintendencia de Administración Tributaria (SAT) es el ente que fiscaliza el cumplimiento de estas obligaciones.
Las NIIF y su adopción en Guatemala
El marco contable de referencia para las empresas guatemaltecas son las Normas Internacionales de Información Financiera. El Colegio de Contadores Públicos y Auditores de Guatemala (CCPAG) adoptó las NIIF para PYMES el 23 de julio de 2010, con aplicación obligatoria a partir del año 2011. Desde entonces, la mayoría de las empresas privadas en el país deben preparar sus estados financieros bajo este estándar.
Existen dos versiones: las NIIF plenas, para entidades con obligación pública de rendir cuentas —como las que cotizan en bolsa o están reguladas por la Superintendencia de Bancos—, y las NIIF para PYMES, para las demás empresas privadas que representan la gran mayoría del tejido empresarial guatemalteco. El catálogo de cuentas de cada empresa debe reflejar esta distinción.
Estructura del catálogo de cuentas para empresas privadas
El catálogo de cuentas de una empresa privada en Guatemala se organiza siguiendo una lógica jerárquica y progresiva. Cada nivel aporta mayor detalle que el anterior, lo que permite registrar operaciones simples y complejas dentro de un mismo sistema coherente. Entender esta estructura es el primer paso para construir o revisar el catálogo de cualquier negocio.
Los grupos principales de cuentas
El primer nivel del catálogo agrupa todas las cuentas en grandes categorías según su naturaleza. Un solo dígito identifica cada grupo, lo que permite saber de inmediato a qué área pertenece una cuenta con solo mirar su código. Esta estructura es la misma para las empresas privadas bajo NIIF y para las entidades del sector público, aunque los nombres y subcategorías pueden variar.
- Grupo 1 — Activo: Registra todos los bienes y derechos que posee la empresa, desde el efectivo en caja hasta los terrenos y equipos.
- Grupo 2 — Pasivo: Incluye las obligaciones y deudas contraídas con terceros, como préstamos bancarios, cuentas por pagar y pasivos laborales.
- Grupo 3 — Patrimonio: Refleja el capital aportado por los socios y los resultados acumulados de la empresa a lo largo del tiempo.
- Grupo 4 — Costos y gastos: Agrupa todos los egresos en que incurre la empresa para operar, vender y administrar su actividad.
- Grupo 5 — Ingresos: Recoge los ingresos provenientes de las ventas, prestación de servicios y otras fuentes de entrada de recursos.
- Grupo 6 — Cuentas de orden: Registra operaciones que no afectan directamente el patrimonio, pero que deben controlarse, como garantías y compromisos futuros.
Niveles de codificación y cómo se organizan
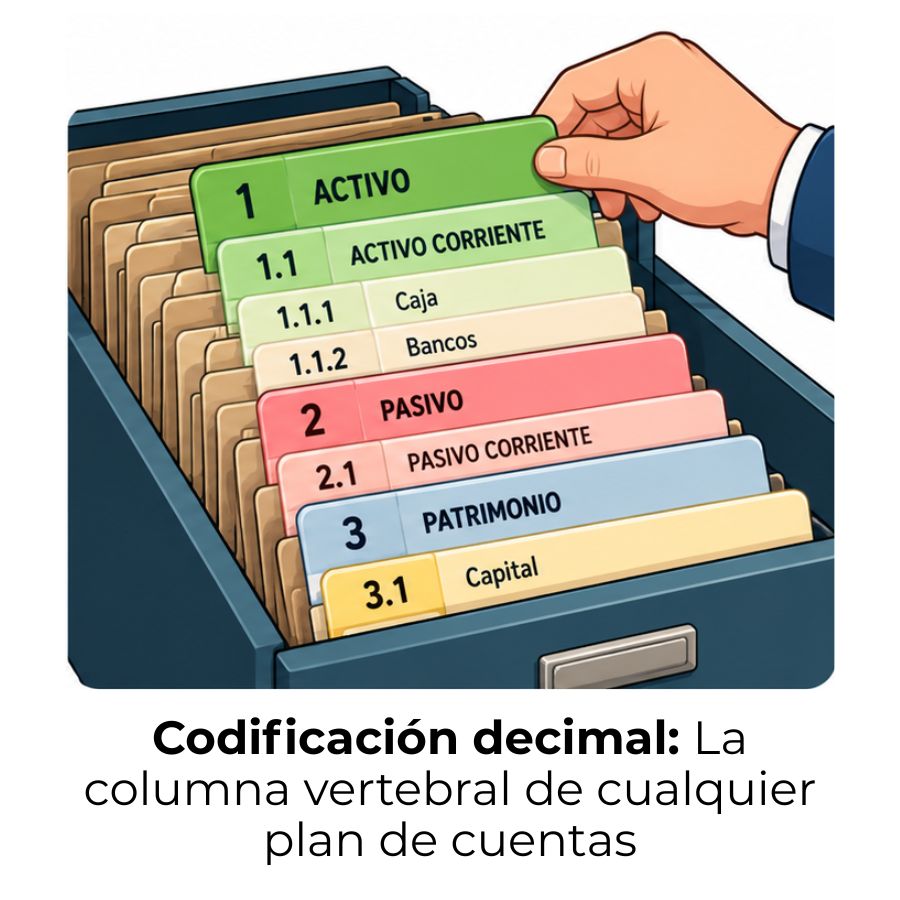
La codificación del catálogo de cuentas funciona por niveles. A mayor número de dígitos, mayor es el detalle de la cuenta. Este sistema decimal permite agregar subcuentas sin alterar la estructura general, lo que facilita su crecimiento a medida que la empresa se expande o diversifica sus operaciones. Bajo las NIIF para PYMES, la estructura más común en Guatemala usa cuatro y seis dígitos para las cuentas principales y sus subdivisiones.
¿Cuál es la diferencia entre el catálogo privado y el gubernamental?
En Guatemala coexisten dos grandes tipos de catálogos de cuentas según el sector al que pertenece la entidad. Aunque ambos comparten la misma lógica de clasificación jerárquica, sus grupos, terminología y ente rector son distintos. Confundirlos es uno de los errores más frecuentes en quienes se acercan por primera vez a la contabilidad del país.
El catálogo de las empresas privadas se diseña con base en las NIIF y el Código de Comercio. Sus grupos fundamentales son activo, pasivo, patrimonio, costos y gastos e ingresos. Cada empresa tiene cierta libertad para adaptarlo a su actividad, siempre que respete los estándares del CCPAG y la normativa tributaria de la SAT.
El catálogo del sector público sigue el Manual de Contabilidad Integrada Gubernamental, cuyo ente rector es la Dirección de Contabilidad del Estado del Ministerio de Finanzas Públicas. Su estructura incluye grupos adicionales como cuentas de cierre y cuentas de orden, y las cuentas de mayor se identifican con cuatro dígitos estructurados bajo un esquema más rígido y uniforme.
| Característica | Sector privado | Sector público |
|---|---|---|
| Marco normativo | NIIF / NIIF para PYMES | Manual de Contabilidad Integrada Gubernamental |
| Ente rector | CCPAG / SAT | Ministerio de Finanzas Públicas |
| Grupos principales | Activo, Pasivo, Patrimonio, Gastos, Ingresos, Orden | Activo, Pasivo, Patrimonio, Orden, Ingresos, Gastos, Cierre |
| Flexibilidad | Alta (adaptable a cada empresa) | Baja (uniforme para todo el sector) |
| Dígitos de cuenta mayor | 4 dígitos (mínimo habitual) | 4 dígitos base + subcuentas de 2 dígitos adicionales |
Ejemplo completo del catálogo de cuentas en Guatemala
A continuación se presenta un ejemplo representativo del catálogo de cuentas para una empresa privada guatemalteca bajo NIIF para PYMES. Este modelo recoge los grupos, rubros y cuentas de mayor más habituales en negocios comerciales y de servicios. Puedes tomarlo como referencia para construir o revisar el tuyo.
¿Cómo elaborar un catálogo de cuentas paso a paso?
Crear el catálogo de cuentas de una empresa no es un proceso complicado si se aborda con orden. Lo que sí requiere es claridad sobre la actividad del negocio, la normativa aplicable y el nivel de detalle que se necesita en los registros. Seguir una secuencia lógica evita duplicidades, inconsistencias y errores que luego son difíciles de corregir.
Definir la naturaleza y tamaño de la empresa
Antes de asignar cualquier código, debes conocer qué tipo de empresa es la que vas a contabilizar. Una distribuidora comercial no tiene las mismas necesidades que una empresa de servicios o una constructora. El giro del negocio determina qué cuentas son indispensables y cuáles simplemente no aplican. Del mismo modo, el tamaño de la empresa influye en la profundidad del catálogo: una microempresa puede funcionar con un catálogo de pocas decenas de cuentas, mientras que una empresa mediana podría necesitar cientos de subcuentas.
Elegir el sistema de codificación
El sistema de codificación define la lógica con la que se van a identificar las cuentas. En Guatemala, el sistema decimal es el más utilizado porque permite ampliar el catálogo sin romper su estructura. El primer dígito identifica el grupo, los dos siguientes el rubro, y a partir del cuarto dígito se detallan las cuentas de mayor y sus subcuentas. Este esquema es el que siguen las NIIF para PYMES y el que reconoce la SAT en sus requerimientos de información.
Sistema decimal
El más común en Guatemala. Usa dígitos numéricos con lógica progresiva. Compatible con NIIF y software contable.
Sistema alfanumérico
Combina letras y números para identificar grupos y cuentas. Permite mayor flexibilidad visual pero es menos estándar.
Sistema combinado
Mezcla letras para los grupos principales y números para las subcuentas. Usado en entidades con estructuras contables complejas.
Clasificar las cuentas y asignar códigos
Con el sistema elegido, el siguiente paso es listar todas las cuentas que la empresa necesita y ubicarlas dentro del grupo que les corresponde. Cada cuenta debe tener un código único y un nombre descriptivo que no dé lugar a confusiones. Es recomendable dejar saltos en la numeración —por ejemplo, pasar de 1101 a 1105 en lugar de 1101 a 1102— para poder insertar nuevas cuentas en el futuro sin alterar la secuencia lógica del catálogo.
Errores más comunes al crear un catálogo de cuentas
Muchos catálogos de cuentas se elaboran con buena intención, pero con fallas estructurales que se hacen evidentes cuando llega el momento de preparar los estados financieros o de responder ante la SAT. Conocer los errores más frecuentes te permite anticiparte a ellos y construir desde el principio un sistema sólido y confiable.
- Mezclar cuentas de distinta naturaleza en un mismo grupo: Registrar ingresos dentro del grupo de activos o gastos dentro del patrimonio genera estados financieros distorsionados que no reflejan la realidad del negocio.
- Usar nombres de cuentas ambiguos o genéricos: Nombres como «varios», «otros gastos» o «cuenta general» dificultan las auditorías y los cierres contables, porque no es posible saber qué operaciones se registraron ahí.
- No dejar espacio para cuentas futuras: Numerar cuentas de forma consecutiva sin saltos obliga a alterar toda la estructura cuando la empresa crece o diversifica sus actividades.
- Ignorar la normativa tributaria al diseñar las cuentas: Si el catálogo no tiene cuentas separadas para el IVA crédito fiscal, el IVA débito fiscal y el ISR por pagar, la conciliación fiscal se convierte en un trabajo complejo y propenso a errores.
- No actualizar el catálogo cuando cambia la actividad de la empresa: Un catálogo obsoleto acumula cuentas que ya no se usan y carece de las que sí se necesitan, lo que genera registros forzados en cuentas incorrectas.
Para profundizar en cómo se estructuran los catálogos en otros países del área centroamericana y comparar enfoques, puedes revisar el plan de cuentas en El Salvador, donde la lógica de codificación tiene similitudes con la guatemalteca, pero también diferencias relevantes en la clasificación de los grupos.
Preguntas frecuentes
¿Qué leyes obligan a llevar un catálogo de cuentas en Guatemala?
La obligación de llevar contabilidad organizada proviene principalmente del Código de Comercio de Guatemala, Decreto 2-70, que en su artículo 368 establece que todos los comerciantes deben mantener registros contables completos. A esto se suman el Decreto 10-2012 (Ley de Actualización Tributaria) y el Decreto 27-92 (Ley del IVA), que exigen que los libros y registros contables sean consistentes, verificables y estén a disposición de la SAT cuando esta los requiera. El catálogo de cuentas es el documento base que da coherencia a todos esos registros.
¿Cuántos grupos tiene el catálogo de cuentas en Guatemala?
Para las empresas privadas bajo NIIF para PYMES, el catálogo se organiza en seis grupos principales: activo, pasivo, patrimonio, costos y gastos, ingresos y cuentas de orden. En el sector público, el Manual de Contabilidad Integrada Gubernamental del Ministerio de Finanzas Públicas establece siete grupos: activo, pasivo, patrimonio, cuentas de orden, ingresos, gastos y cuentas de cierre. Esta distinción es importante porque los dos sistemas tienen propósitos y entes rectores diferentes.
¿Qué diferencia hay entre catálogo de cuentas y plan de cuentas?
El plan de cuentas es el diseño estructural: define los grupos, la lógica de codificación y las reglas que guían la clasificación de las transacciones. El catálogo de cuentas es su concreción práctica: la lista completa con nombres y códigos específicos que una empresa aplica en su día a día. Se puede decir que el plan es la plantilla y el catálogo es el documento listo para usarse. En la práctica contable guatemalteca, ambos términos se usan de forma indistinta, aunque técnicamente no son lo mismo. Para ampliar esta comparación a nivel regional, puedes revisar el plan de cuentas en República Dominicana, donde también se hace esta distinción.
¿El catálogo de cuentas es obligatorio para todas las empresas en Guatemala?
Sí, en términos prácticos. El Código de Comercio obliga a llevar contabilidad completa a todos los comerciantes, y sin un catálogo de cuentas no es posible mantener un sistema contable organizado y verificable. La única excepción parcial la tienen los comerciantes con un activo total que no exceda de Q. 25,000.00, quienes pueden llevar su contabilidad de forma simplificada. Sin embargo, incluso en esos casos, contar con un catálogo básico facilita el cumplimiento de las obligaciones tributarias ante la SAT.
¿Cuántos niveles de codificación tiene el catálogo de cuentas en Guatemala?
El número de niveles varía según el marco normativo aplicable y la complejidad de la empresa. En el sector privado bajo NIIF para PYMES, la estructura más común usa cuatro niveles: grupo (1 dígito), rubro (2 dígitos), cuenta mayor (4 dígitos) y subcuenta (6 dígitos). Las empresas más grandes pueden añadir un quinto o sexto nivel para controlar operaciones con mayor detalle. En el sector público, el Manual de Contabilidad Integrada Gubernamental establece cuentas de mayor con cuatro dígitos y dos subcuentas adicionales de dos dígitos cada una.
¿Qué son las NIIF para PYMES y cómo afectan el catálogo de cuentas?
Las NIIF para PYMES son las Normas Internacionales de Información Financiera adaptadas para pequeñas y medianas empresas que no tienen obligación pública de rendir cuentas. En Guatemala, su adopción fue publicada por el CCPAG el 23 de julio de 2010 y se volvió obligatoria a partir del año 2011. Su efecto directo sobre el catálogo de cuentas es que este debe reflejar los elementos de los estados financieros tal como los define la norma: activos, pasivos, patrimonio, ingresos y gastos con una estructura y terminología específicas. Esto garantiza que los estados financieros de las empresas guatemaltecas sean comparables con los de otras empresas de la región.
¿Cómo se actualiza el catálogo de cuentas de una empresa en Guatemala?
La actualización del catálogo de cuentas es un proceso que debe hacerse de forma ordenada y documentada. El primer paso es identificar qué cuentas ya no se utilizan y cuáles son necesarias para las operaciones actuales. Las cuentas obsoletas se inactivan, no se eliminan, para conservar el historial contable. Las nuevas se incorporan respetando la lógica de codificación existente, insertándolas en el lugar jerárquico que les corresponde. Este proceso debe hacerse idealmente al inicio de cada período contable, antes de registrar las primeras operaciones del año, para evitar inconsistencias en los libros.
Conclusión
El catálogo de cuentas es mucho más que una lista de números y nombres. Es el documento que da orden, coherencia y validez a toda la contabilidad de tu empresa en Guatemala. Sin él, cada registro contable quedaría suelto, sin un criterio claro de clasificación, y los estados financieros perderían su capacidad de reflejar la realidad del negocio.
Ahora que conoces su estructura, los grupos que lo componen, los niveles de codificación y la normativa que lo regula, tienes todo lo necesario para revisar o construir el catálogo de tu empresa con criterio. Recuerda que debe alinearse con las NIIF para PYMES si tu empresa es privada, respetar los requerimientos de la SAT y actualizarse cada vez que la actividad del negocio lo exija.
La contabilidad bien estructurada empieza aquí, y seguir profundizando en este tema te abrirá la puerta a entender mejor los estados financieros, los cierres contables y la gestión fiscal. En este sitio web encontrarás más contenidos que te ayudarán a avanzar paso a paso en tu formación contable.
Sigue aprendiendo:
Codificación decimal en el plan de cuentas
Catálogo de referencia corporativo en contabilidad
Plan de cuentas en República Dominicana
Estructura multinivel en el plan de cuentas contable
Plan de cuentas en Argentina
¿Quién debe elaborar el plan de cuentas de una empresa?
Plan de cuentas estándar o personalizado: ¿Cuál elegir?
Consistencia semántica entre módulos contables
