
Cuando una incidencia contable supera la capacidad del primer nivel de atención, el paso siguiente es el escalamiento: un proceso estructurado que define quién interviene, en qué orden y bajo qué criterios. Aquí encuentras todo lo que necesitas saber para aplicarlo correctamente, desde la clasificación inicial hasta el cierre del registro.
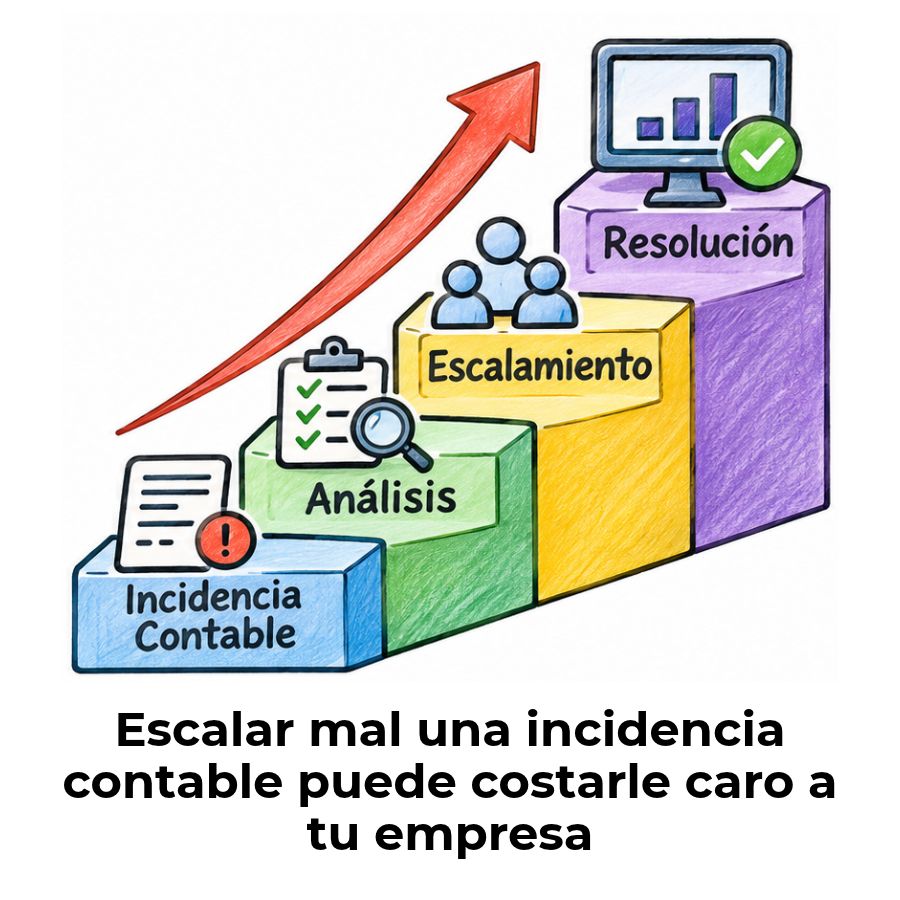
¿Qué es el escalamiento de incidencias contables?
El escalamiento de incidencias contables es el proceso mediante el cual una incidencia que no puede resolverse en el nivel de atención inicial se transfiere a un responsable, equipo o área con mayor capacidad técnica o autoridad para gestionarla. No se trata de delegar el problema sin más: implica seguir un protocolo definido, con criterios claros de activación, tiempos de respuesta y trazabilidad del caso desde el primer reporte hasta el cierre.
Dentro del contexto del plan de cuentas y catálogo contable, las incidencias surgen con frecuencia durante el registro de operaciones, la conciliación de saldos o el cierre contable. Cuando el primer nivel no tiene los conocimientos, el acceso o las herramientas para resolverlas, el escalamiento garantiza que el problema llegue a quien sí puede hacerlo, sin que la operación se detenga más tiempo del necesario.
Diferencia entre incidencia y error contable
Un error contable es una equivocación puntual que puede corregirse de inmediato: un monto mal digitado, una cuenta incorrecta o una fecha equivocada. Una incidencia, en cambio, es una situación anómala que interrumpe el proceso contable y cuya causa no siempre es evidente desde el primer momento. La diferencia práctica está en la resolución: el error se corrige, la incidencia se gestiona.
Esta distinción es relevante porque define el flujo de acción. Si el contador identifica un error, lo corrige directamente. Si detecta una incidencia que no puede resolver en el tiempo establecido, activa el protocolo de escalamiento. Confundir ambos conceptos lleva a que incidencias reales se traten como simples correcciones y terminen repercutiendo en el cierre contable.
¿Por qué ocurren las incidencias en el plan de cuentas?
Las incidencias en el plan de cuentas tienen orígenes variados, pero la mayoría responde a causas identificables. El problema más frecuente es la falta de criterios uniformes para clasificar operaciones, lo que genera registros inconsistentes que luego no cuadran en la conciliación. También influyen los cambios en la estructura del catálogo que no se comunican a todo el equipo a tiempo.
Tipos de escalamiento en contabilidad
No todos los escalamientos siguen la misma dirección. Dependiendo de la naturaleza de la incidencia y de quién tiene la capacidad para resolverla, el proceso puede activar dos rutas distintas. Elegir la ruta equivocada genera demoras, involucra a personas innecesarias y deteriora la eficiencia del equipo. Por eso conviene tener clara la diferencia desde el inicio.
Escalamiento funcional
El escalamiento funcional ocurre cuando la incidencia requiere un conocimiento técnico que el primer nivel no posee. En contabilidad, esto sucede cuando el operador no puede identificar la cuenta correcta, cuando la incidencia involucra una integración con otro sistema o cuando la causa del desajuste escapa a los procedimientos estándar. El caso pasa a un especialista, no a un superior jerárquico.
Este tipo de escalamiento es el más frecuente en la operación diaria. Su ventaja es que resuelve el problema sin necesidad de involucrar a la dirección, lo que agiliza los tiempos y mantiene el flujo de trabajo. Para que funcione bien, es fundamental que los grupos de soporte estén definidos con claridad y que cada uno tenga acceso a la información necesaria para actuar desde el momento en que recibe el caso.
Escalamiento jerárquico
El escalamiento jerárquico se activa cuando la incidencia tiene un impacto que va más allá de lo técnico: afecta a la toma de decisiones, a clientes relevantes, a datos sensibles o a los estados financieros del período. En estos casos, la incidencia sube hacia un nivel de autoridad que puede aprobar cambios, autorizar correcciones extraordinarias o coordinar con otras áreas de la organización.
No debe confundirse con una señal de fallo del equipo técnico. El escalamiento jerárquico existe precisamente para que las decisiones de alto impacto no queden en manos de quienes no tienen la autoridad para tomarlas. Usarlo en el momento correcto protege la integridad del proceso contable y evita que una incidencia menor se convierta en un problema mayor por falta de acción oportuna.
Niveles de escalamiento contable
El proceso de escalamiento se organiza en niveles progresivos. Cada nivel representa un grado mayor de especialización o autoridad, y se activa únicamente cuando el nivel anterior no ha podido resolver la incidencia dentro del tiempo establecido. Esta estructura progresiva evita que el sistema se sature con problemas que podrían resolverse en el primer nivel y reserva los recursos de mayor nivel para los casos que realmente los necesitan.
Nivel 1: primera línea de atención
El nivel 1 es el punto de entrada de cualquier incidencia contable. Aquí actúa el operador o contador asignado a la tarea, quien debe registrar el caso, intentar identificar la causa y aplicar una solución dentro del tiempo establecido. Su capacidad de resolución se limita a las incidencias conocidas y documentadas en el procedimiento estándar; cuando la incidencia supera ese alcance, el caso sube al siguiente nivel.
Nivel 2: soporte especializado
El nivel 2 recibe las incidencias que el primer nivel no pudo resolver. Aquí interviene un profesional con mayor experiencia técnica: un contable sénior, un analista de sistemas contables o el soporte del proveedor ERP. Este nivel está diseñado para diagnosticar causas no evidentes, revisar configuraciones del catálogo y proponer soluciones que van más allá de la corrección directa. También se encarga de documentar el diagnóstico para evitar que la misma incidencia se repita.
Nivel 3: resolución de alto impacto
El nivel 3 se activa cuando la incidencia tiene consecuencias que afectan los estados financieros, implican decisiones estratégicas o requieren la coordinación de varias áreas. En este punto interviene la jefatura contable, la dirección financiera o incluso un auditor externo, dependiendo de la gravedad. El objetivo ya no es solo resolver la incidencia: también es evaluar el impacto, comunicar a los afectados y, si corresponde, activar el plan de continuidad del proceso contable.
¿Cómo se clasifica y prioriza una incidencia contable?
Antes de escalar, es necesario clasificar la incidencia. La clasificación determina la prioridad con la que se atiende y, por tanto, el tiempo de respuesta esperado y el nivel de escalamiento que se activa. Sin este paso, el proceso pierde orden y los recursos se asignan de forma ineficiente. La clasificación también permite extraer métricas útiles al cierre del período.
Criterios de prioridad: impacto y urgencia
Los dos ejes que definen la prioridad de una incidencia son el impacto y la urgencia. El impacto mide a cuántos procesos, cuentas o áreas afecta la incidencia; la urgencia mide cuánto tiempo puede tolerarse sin resolverla antes de que cause daño adicional. Combinando ambos factores se obtiene la prioridad real del caso.
Matriz de priorización de incidencias
La matriz de priorización cruza el impacto y la urgencia para asignar automáticamente una prioridad al caso. Este recurso elimina la subjetividad del operador al clasificar y garantiza que todos los integrantes del equipo apliquen el mismo criterio. A continuación se muestra una matriz básica que puedes adaptar a las necesidades de tu organización.
| Impacto / Urgencia | Alta urgencia | Media urgencia | Baja urgencia |
|---|---|---|---|
| Alto impacto | Prioridad crítica — Nivel 3 | Prioridad alta — Nivel 2 | Prioridad alta — Nivel 2 |
| Medio impacto | Prioridad alta — Nivel 2 | Prioridad media — Nivel 1 o 2 | Prioridad baja — Nivel 1 |
| Bajo impacto | Prioridad media — Nivel 1 | Prioridad baja — Nivel 1 | Prioridad baja — Nivel 1 |
Paso a paso del proceso de escalamiento contable
El proceso de escalamiento de incidencias contables no improvisa: sigue una secuencia lógica que cualquier equipo puede documentar y aplicar. Tener este proceso por escrito reduce el tiempo de respuesta, evita duplicidades y facilita la auditoría posterior del caso. A continuación se describe cada etapa de forma práctica.
El primer paso siempre es el registro. Una incidencia que no queda documentada desde el inicio no puede auditarse, medirse ni prevenirse. El registro debe incluir la fecha y hora exacta, la cuenta o el proceso afectado, una descripción clara del problema y el nombre de quien lo detecta. Este es el punto de partida que alimenta todo el proceso posterior.
Una vez registrada, la incidencia se clasifica y se intenta resolver en el primer nivel. Si el tiempo de respuesta vence sin solución, el caso se transfiere al siguiente nivel con todo el historial documentado. El responsable que recibe el caso no debería tener que preguntar qué ocurrió: toda la información debe estar disponible desde el primer momento del traspaso.
Al cierre del escalamiento, el nivel que resolvió el caso documenta la solución aplicada y actualiza la base de conocimiento del equipo. Esto último es tan importante como la resolución misma: un equipo que aprende de sus incidencias reduce progresivamente su frecuencia y mejora la calidad de sus registros en el plan de cuentas. Puedes ver un enfoque complementario sobre los escenarios de prueba contable para anticipar situaciones similares antes de que ocurran en producción.
Documentación y cierre del escalamiento
La documentación no es un trámite burocrático: es la única manera de que el escalamiento deje valor más allá de resolver el problema inmediato. Un registro completo permite auditar el proceso, identificar patrones de incidencias recurrentes y mejorar el catálogo contable antes de que los mismos problemas vuelvan a aparecer. Sin documentación, el equipo repite los mismos errores período tras período.
¿Qué debe contener el registro de una incidencia escalada?
El registro de una incidencia escalada va más allá de una descripción del problema. Debe dejar constancia de cada decisión tomada, de cada nivel que intervino y del tiempo que tardó cada etapa. Esta trazabilidad es la que permite evaluar si el proceso está funcionando correctamente o si necesita ajustes.
¿Cómo se cierra correctamente un escalamiento?
El cierre de un escalamiento no ocurre cuando el nivel resolvente aplica la corrección. Ocurre cuando se verifica que la solución funciona, se documenta en el sistema y se comunica a quien detectó la incidencia originalmente. Este ciclo completo es el que garantiza que nada queda pendiente ni olvidado entre niveles.
Tras el cierre, el caso debe revisarse brevemente para determinar si la incidencia fue puntual o si responde a un problema estructural del catálogo. Si la misma incidencia ocurre más de una vez en el mismo período, es una señal de que el proceso contable o el plan de cuentas necesita una revisión. Ahí es donde el registro histórico de incidencias se convierte en una herramienta de mejora continua. Usar datos de prueba contable antes de implementar cambios en el catálogo puede reducir significativamente el número de incidencias futuras.
Errores más comunes al escalar incidencias contables
El escalamiento puede convertirse en un cuello de botella si no se aplica correctamente. Conocer los errores más frecuentes en este proceso ayuda a prevenirlos antes de que afecten los tiempos de cierre o la integridad de los registros contables. La mayoría de ellos tienen una causa común: falta de protocolo documentado.
Uno de los errores que más tiempo consume es transferir un caso sin documentación suficiente. Cuando el nivel 2 recibe una incidencia sin descripción clara, sin la cuenta afectada y sin el historial de lo que ya se intentó, debe dedicar tiempo valioso a reconstruir el contexto en lugar de trabajar en la solución. La regla práctica es simple: quien escala, documenta; quien recibe, ya debe poder actuar.
Otro error frecuente es no definir tiempos de espera por nivel. Sin un límite claro, el primer nivel tiende a retener casos más allá de su capacidad real, convencido de que puede resolverlos. Establecer tiempos máximos de atención por nivel —y respetarlos— es la única manera de que el proceso funcione con consistencia, especialmente en las fechas de mayor carga del ciclo contable.
Preguntas frecuentes
¿Qué es una incidencia contable y en qué se diferencia de un error?
Una incidencia contable es cualquier situación anómala que interrumpe el proceso de registro o conciliación y cuya causa no se puede identificar ni resolver de forma inmediata en el nivel operativo. Un error, en cambio, es una equivocación puntual y corregible —como un monto mal digitado o una cuenta incorrecta— que el operador puede solucionar sin necesidad de activar ningún protocolo adicional. La diferencia práctica está en la resolución: el error se corrige directamente; la incidencia se gestiona a través de un proceso estructurado con niveles de escalamiento definidos.
¿Cuándo se debe escalar una incidencia contable al segundo nivel?
El escalamiento al segundo nivel se activa cuando el primer nivel no puede resolver la incidencia dentro del tiempo máximo establecido para ese nivel —habitualmente entre 30 y 60 minutos, según la prioridad asignada— o cuando la causa del problema escapa al alcance técnico del operador. También se escala de inmediato, sin esperar el tiempo de respuesta, cuando el impacto de la incidencia es alto y puede comprometer el cierre contable del período o afectar a múltiples cuentas simultáneamente. La clave es no esperar hasta el último momento: escalar a tiempo preserva los resultados del proceso.
¿Qué diferencia hay entre escalamiento funcional y jerárquico en contabilidad?
El escalamiento funcional transfiere la incidencia a un especialista técnico con mayor conocimiento en el área específica del problema, como un contable sénior, un analista de sistemas ERP o un auditor interno. El escalamiento jerárquico, en cambio, lleva el caso a un nivel de autoridad superior —jefatura contable, dirección financiera— cuando la resolución requiere una decisión estratégica, afecta a estados financieros o implica coordinar con otras áreas de la organización. Ambos tipos pueden activarse de forma simultánea en incidencias de impacto crítico.
¿Cuánto tiempo tiene el primer nivel para atender una incidencia contable?
El tiempo de atención del primer nivel depende de la prioridad asignada a la incidencia, que resulta de combinar su impacto y su urgencia. Como referencia práctica, las incidencias de prioridad alta suelen tener un tiempo máximo de 30 minutos en el nivel 1; las de prioridad media, hasta 60 minutos; y las de prioridad baja, pueden atenderse dentro de las siguientes 24 horas. Estos tiempos deben quedar definidos en el protocolo de escalamiento de cada organización antes de que llegue la primera incidencia, no durante ella.
¿Cómo se documenta correctamente el escalamiento de una incidencia?
La documentación correcta de un escalamiento incluye el identificador único del caso, la fecha y hora de detección, la cuenta o el proceso afectado, la descripción del problema, la prioridad asignada, el historial de cada nivel que intervino con sus acciones y tiempos, la solución aplicada y la fecha de cierre. Cada transferencia entre niveles debe ir acompañada de este registro completo, de modo que el responsable que recibe el caso pueda actuar de inmediato sin necesidad de reconstruir el contexto. La documentación también alimenta la base de conocimiento del equipo para prevenir recurrencias.
¿Qué información debe incluir la matriz de escalamiento contable?
La matriz de escalamiento contable debe especificar, como mínimo, los niveles de soporte disponibles con los responsables asignados a cada uno, los criterios de activación de cada nivel, los tiempos máximos de respuesta por prioridad y el canal de comunicación que se utiliza para transferir el caso. También es recomendable incluir los tipos de incidencias que corresponden a cada nivel y un apartado con los contactos de escalamiento para situaciones de alto impacto. Una matriz bien construida elimina la ambigüedad y permite que cualquier miembro del equipo tome la decisión de escalar sin depender de la supervisión directa en cada caso.
¿Qué ocurre si una incidencia no se escala a tiempo en contabilidad?
Cuando una incidencia contable no se escala dentro del tiempo establecido, sus consecuencias se acumulan. Una incidencia retenida en el primer nivel más tiempo del necesario puede bloquear el registro de otras operaciones, generar inconsistencias en la conciliación de saldos y comprometer el cierre del período contable. En casos de alto impacto, la demora puede afectar la veracidad de los estados financieros y dificultar la toma de decisiones en la organización. La falta de escalamiento oportuno suele ser síntoma de que el equipo no tiene el protocolo documentado o de que los tiempos de respuesta por nivel no están definidos.
Conclusión
El escalamiento de incidencias contables es un proceso estructurado que define con claridad qué ocurre cuando una situación anómala supera la capacidad de resolución del primer nivel. Lejos de ser una señal de fallo, un escalamiento bien ejecutado protege la integridad del plan de cuentas y garantiza que cada incidencia llegue a quien realmente puede resolverla, en el tiempo adecuado y con la información necesaria para actuar.
Los elementos que has visto aquí —niveles, tipos de escalamiento, criterios de prioridad, documentación y errores comunes— forman una estructura que puedes adaptar a tu equipo desde hoy. El primer paso práctico es definir los tiempos de respuesta por nivel y construir la matriz de priorización; con esos dos elementos ya reduces la mayor parte de los problemas que suelen aparecer cuando llega la primera incidencia sin protocolo.
Si quieres seguir profundizando en los procesos que sostienen una contabilidad sólida, este sitio web tiene más contenido sobre el plan de cuentas, el catálogo contable y los procedimientos que marcan la diferencia en la operación diaria. Vale la pena explorar con calma cada sección.
Sigue aprendiendo:
Cuentas predeterminadas: Ahorra tiempo y evita errores contables ✅
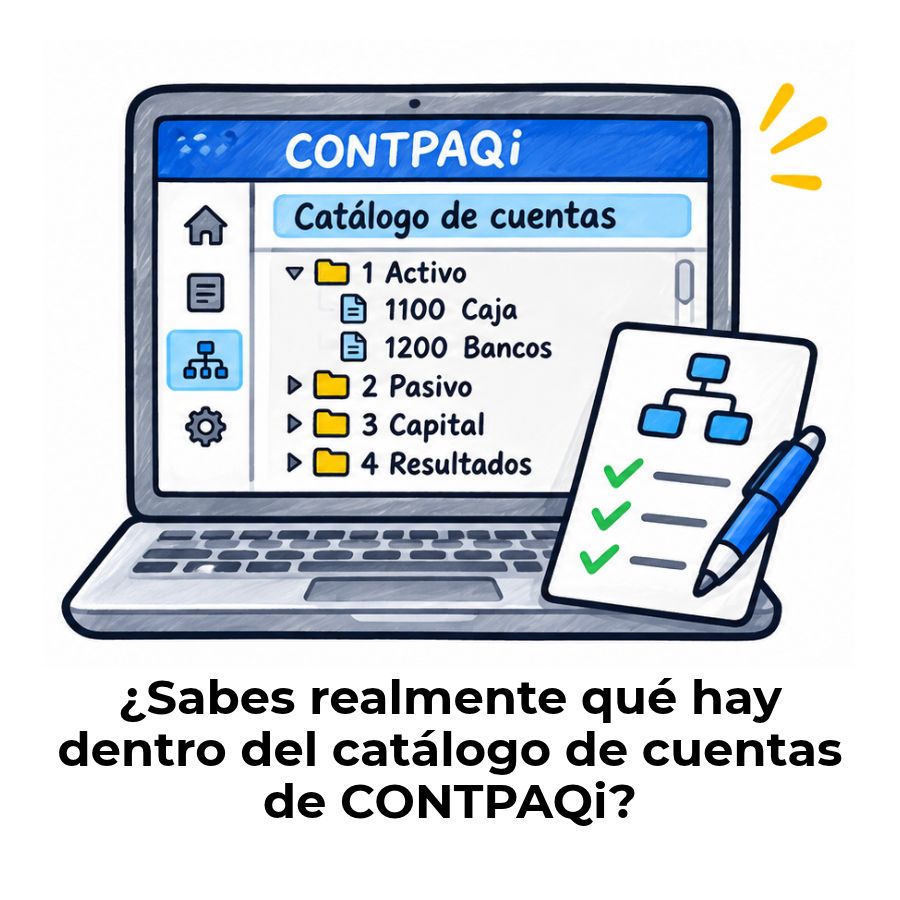
Catálogo de cuentas en CONTPAQi: ¿Cómo funciona?
Cuentas estadísticas: El secreto que pocos contadores explican
Segregación de funciones: El secreto que cuida tus cuentas
¿Cómo estandarizar el plan de cuentas de varios clientes?
Diferencias entre el PGC, el PUC y el PCGE
¿Quién debe elaborar el plan de cuentas de una empresa?
¿Cómo restaurar una versión anterior del catálogo contable?
