
Cada vez que una empresa registra una venta, una compra o un gasto, ese dato recorre varios pasos antes de llegar al mayor contable. En cualquiera de esos pasos puede perderse, duplicarse o llegar con información incorrecta. El control de captura contable existe precisamente para que eso no ocurra, y entender cómo funciona te cambia la manera de ver el proceso contable.
¿Qué es el control de captura contable?
El control de captura contable es el conjunto de mecanismos diseñados para asegurar que cada transacción económica quede registrada en el sistema contable de forma completa, exacta y sin distorsiones. Su función no es corregir errores después de que ocurren, sino prevenirlos en el instante en que un dato entra al sistema por primera vez.
Para que los estados financieros sean confiables, el proceso contable necesita capturar la totalidad de los intercambios que realiza una empresa con el exterior. Eso incluye ventas, compras, pagos, cobros y cualquier otro movimiento económico. Si alguno de esos intercambios no queda registrado, o queda registrado con datos incorrectos, el mayor contable dejará de reflejar la realidad del negocio.
El control de captura y procesamiento asegura que no se produzcan errores de población o exactitud en ninguna de las etapas por las que transita la información antes de convertirse en un saldo contable.
Su lugar dentro del proceso contable
El proceso contable tiene varias etapas: identificar el intercambio, documentarlo, capturarlo en el sistema y procesarlo hasta obtener un saldo en el mayor. El control de captura actúa específicamente en la etapa de entrada de datos, que es el punto donde la información del mundo real se convierte en registros dentro del sistema. Si ese primer paso falla, todos los pasos siguientes heredan el error.
Piensa en ello como el control de calidad en una línea de producción. No tiene sentido revisar el producto terminado si el problema viene de los materiales que entraron al inicio. Por eso el control de captura se aplica antes de que los datos lleguen al mayor, no después. Ahí radica su valor dentro de cualquier sistema de control interno.
Diferencia entre captura, procesamiento y registro
El control de captura se ocupa de la primera columna: verificar que los datos que entran al sistema sean los correctos. Los controles de procesamiento y registro son distintos, aunque complementarios, y operan en las etapas siguientes. Confundir estas tres etapas lleva a aplicar controles en el momento equivocado del proceso.
¿Qué errores previene el control de captura contable?
Los intercambios económicos están sujetos a dos grandes categorías de error en el momento de la captura: errores de población y errores de exactitud. Ambos comprometen la integridad de los estados financieros de formas distintas, y el control de captura está diseñado para detectar o prevenir los dos tipos antes de que lleguen al mayor.
Errores de población
Un error de población ocurre cuando la cantidad de intercambios que se capturan en el sistema no coincide con la cantidad de intercambios que realmente ocurrieron. Puede haber menos registros que operaciones reales (subvaluación) o más registros que operaciones reales (duplicados). Ambas situaciones deforman los saldos del mayor contable, aunque en direcciones opuestas.
El ejemplo más directo: una empresa realiza 150 ventas durante el día, pero el sistema solo recibe 148 porque dos facturas no fueron ingresadas a tiempo. Ese mayor reflejará ingresos menores a los reales. Nadie lo nota de inmediato, pero en el cierre contable esa diferencia aparece sin una explicación clara. El control de captura existe para detectar esa pérdida antes de que se consolide.
Errores de exactitud
Los errores de exactitud son discrepancias entre los atributos reales de una transacción y los atributos que el sistema efectivamente captura. Los atributos clave de cualquier intercambio son: cantidad, precio, descripción, fecha y la cuenta contable a la que se destina. Si cualquiera de esos atributos se transmite de forma incorrecta, el dato queda mal desde el origen, y los controles de procesamiento posteriores no pueden corregirlo.
Una transposición de cifras —escribir 5.000 en lugar de 500— es el ejemplo clásico de error de exactitud. También lo es asignar una factura a la cuenta contable equivocada dentro del catálogo. Ninguno de esos errores genera un descuadre visible en el balance de comprobación, lo que los hace especialmente difíciles de detectar sin un control específico en la captura.
Tipos de controles de captura contable
Los controles de captura se dividen según el tipo de error que buscan prevenir o detectar. Cada tipo opera en un momento distinto del proceso de entrada de datos y tiene una función específica que no puede ser reemplazada por los demás. Conocer ambos tipos te permite identificar cuál falta en un sistema contable determinado.
Controles de población en la captura
Estos controles se utilizan para transmitir datos al sistema de procesamiento de forma correcta, previniendo o detectando la pérdida o duplicación de documentos. Su objetivo central es garantizar que el número de intercambios que entra al sistema sea idéntico al número de intercambios que realmente ocurrió en la operación del negocio.
Mecanismos comunes de control de población:
- Documentos prenumerados: Cada comprobante tiene un número único y correlativo que permite detectar faltantes o saltos en la secuencia.
- Totales de lote o batch totals: Se suma el total de documentos o importes antes de ingresarlos y se compara con el total que el sistema recibió.
- Registros de ingreso: El sistema lleva un log de cada documento recibido, indicando cuándo y por quién fue capturado.
- Verificación de secuencia: El sistema alerta si se detecta un número de documento repetido o fuera de orden.
Controles de exactitud en la captura
Mientras los controles de población se preguntan cuántas transacciones entraron, los controles de exactitud se preguntan si los atributos de cada una son correctos. Su misión es evitar que datos con errores —cifras equivocadas, cuentas mal asignadas, fechas incorrectas— queden registrados como válidos dentro del sistema contable.
Mecanismos comunes de control de exactitud:
- Doble verificación de atributos: Un segundo operador compara los datos capturados contra el documento fuente antes de confirmar el ingreso.
- Validaciones de rango: El sistema rechaza valores fuera de un rango esperado, por ejemplo, importes que superen un límite predefinido por tipo de operación.
- Verificación de cuenta contable: El sistema confirma que la cuenta seleccionada dentro del catálogo corresponde al tipo de transacción que se está registrando.
- Chequeo de fecha: Se verifica que la fecha del documento coincida con el período contable en curso antes de aceptar el registro.
Es importante entender que ninguno de estos controles funciona de forma aislada. Un sistema con controles de población, pero sin controles de exactitud, puede saber que entraron 150 facturas, pero no detectar que tres de ellas tienen importes incorrectos. La solidez del control de captura depende de aplicar ambos tipos de forma simultánea.
Objetivos del control de captura contable
El control de captura no existe como un fin en sí mismo: está al servicio de objetivos específicos que definen si el proceso contable es confiable o no. Cada objetivo responde a una pregunta concreta que el sistema de control interno debe poder responder con certeza antes de que los datos lleguen al mayor.
El objetivo de integridad asegura que todos los intercambios reales queden registrados. El de existencia verifica lo contrario: que no existan registros de operaciones que nunca ocurrieron. El objetivo de exactitud se ocupa de que los atributos de cada transacción —cantidad, precio, fecha, cuenta— sean correctos. Y el de autorización garantiza que solo ingresen al sistema intercambios que hayan sido debidamente aprobados por quien corresponde.
Estos cuatro objetivos son interdependientes. Un sistema puede cumplir con integridad y aun así fallar en exactitud; puede tener autorización y aun así registrar operaciones inexistentes. El control de captura contable es efectivo solo cuando los cuatro objetivos se cumplen al mismo tiempo, no de forma parcial.
¿Cómo se aplica el control de captura en el plan de cuentas?
El plan de cuentas y catálogo contable es la estructura que define qué cuentas existen, cómo se codifican y qué tipo de operaciones registra cada una. El control de captura trabaja directamente sobre esa estructura: sin un catálogo bien diseñado, no hay forma de verificar si una transacción fue asignada a la cuenta correcta en el momento de la captura.
Cuando un operador captura una factura de compra, el sistema debe poder confirmar que la cuenta seleccionada existe en el catálogo, que corresponde al tipo de transacción que se está registrando y que su nivel de granularidad contable es el adecuado para ese movimiento. Si el catálogo carece de suficiente detalle, el control de exactitud queda limitado desde la base.
El punto de control y su relación con el catálogo contable
Un punto de control es el lugar específico dentro del flujo de información donde se aplica un mecanismo de verificación. En el proceso contable, los puntos de control suelen coincidir con los momentos en que la información cambia de soporte: del documento físico al sistema digital, o del sistema transaccional al módulo contable. En cada uno de esos puntos, el catálogo contable actúa como referencia para validar que la cuenta asignada sea la correcta.
Un catálogo con codificación decimal bien estructurada facilita que los controles automatizados verifiquen si un código de cuenta pertenece al grupo correcto antes de aceptar el registro. Por ejemplo, si una factura de gasto operativo intenta registrarse en una cuenta de activo, el sistema puede detectarlo de inmediato siempre que la estructura del código lo permita.
Autorización e integridad como pilares del control
La autorización en el contexto del control de captura significa que solo las personas con el nivel de acceso adecuado pueden ingresar o modificar datos en el sistema contable. Esto no es solo un requisito de seguridad informática: es un control contable que previene el ingreso de operaciones no autorizadas o fraudulentas al mayor.
La integridad, por su parte, se garantiza mediante mecanismos que impiden que una operación desaparezca del flujo sin dejar rastro. La combinación de documentos prenumerados, registros de acceso y validaciones automáticas crea una cadena de evidencia que permite reconstruir el recorrido de cada dato desde su origen hasta el saldo del mayor. Sin esa cadena, la auditoría del proceso contable se vuelve prácticamente imposible.
Herramientas y mecanismos de control de captura
Los controles de captura pueden ser manuales, automatizados o una combinación de ambos. En la práctica, los sistemas contables modernos incorporan varios mecanismos de control de forma nativa, pero eso no elimina la necesidad de controles humanos en el proceso. La tecnología acelera la detección de errores, pero no reemplaza el criterio del profesional que configura y supervisa el sistema.
Los sistemas contables actuales pueden automatizar gran parte de estos mecanismos, lo que reduce el margen de error humano en la captura. Sin embargo, la efectividad de los controles automatizados depende de que el catálogo de cuentas y las reglas de validación estén correctamente configurados desde el inicio. Un sistema mal parametrizado puede aprobar automáticamente datos incorrectos sin ninguna alerta.
Por eso, la supervisión periódica del proceso de captura sigue siendo una tarea humana. Revisar los logs del sistema, comparar totales de lote con los documentos físicos y auditar una muestra de registros son prácticas que mantienen activos los controles aunque el sistema funcione de forma automatizada. La tecnología y el criterio profesional trabajan juntos, no por separado.
Preguntas frecuentes
¿Qué diferencia hay entre control de captura y control de procesamiento?
El control de captura verifica que los datos de una transacción entren correctamente al sistema contable desde el inicio, antes de que sean procesados. El control de procesamiento, en cambio, actúa sobre las transformaciones que el sistema aplica a esos datos para generar asientos y saldos. Son etapas distintas del ciclo contable y cada una tiene sus propios mecanismos de verificación. Un error de captura no resuelto llega al procesamiento ya contaminado, lo que hace al control de captura el más crítico de los dos.
¿Por qué ocurren los errores de población en la captura contable?
Los errores de población en la captura ocurren principalmente por tres razones: documentos que no llegan al área contable a tiempo, falta de un sistema de control de secuencia que detecte los faltantes y procesos de captura que dependen exclusivamente de la memoria o criterio del operador sin respaldo documental. También pueden generarse de forma intencional cuando un intercambio no se registra para ocultar una operación. Por eso la prenumeración y los totales de lote son controles tan relevantes.
¿Cómo afecta un error de captura a los estados financieros?
Un error de captura distorsiona los saldos de las cuentas afectadas y, por extensión, los estados financieros que dependen de esos saldos. Un error de población puede subvaluar los ingresos o sobrevaluar los gastos. Un error de exactitud puede asignar un importe incorrecto a una cuenta, lo que afecta el balance general, el estado de resultados o ambos. Lo más problemático es que muchos errores de captura no generan un descuadre visible en el balance de comprobación, por lo que pueden pasar desapercibidos durante semanas o meses.
¿Qué es un punto de control en contabilidad?
Un punto de control es el lugar específico dentro del flujo del proceso contable donde se aplica un mecanismo de verificación para detectar o prevenir errores. Normalmente coincide con los momentos en que la información cambia de soporte o de sistema: del documento físico al software, del módulo de ventas al módulo contable o del subdiario al mayor. Identificar los puntos de control correctos es el primer paso para diseñar un sistema de control interno efectivo, porque permite concentrar los recursos de verificación donde el riesgo de error es mayor.
¿El control de captura contable aplica solo en sistemas digitales?
No. El control de captura contable aplica tanto en sistemas manuales como en sistemas digitales. En un proceso manual, los documentos prenumerados, los registros en libros y la verificación por un segundo operador son controles de captura completamente válidos. En sistemas digitales, muchos de esos controles se automatizan, pero la lógica subyacente es la misma: garantizar que cada dato que entra al sistema sea completo, exacto y autorizado, independientemente del soporte en que se procese.
¿Qué relación tiene el control de captura con el plan de cuentas?
El plan de cuentas es la referencia que el control de captura utiliza para verificar que una transacción ha sido asignada a la cuenta correcta. Sin un catálogo bien estructurado, el sistema no tiene con qué comparar y los controles de exactitud relacionados con la cuenta contable pierden efectividad. Un catálogo con codificación clara y niveles bien definidos permite que las validaciones automáticas sean más precisas, porque el sistema puede identificar si un código de cuenta corresponde al tipo de operación que se está registrando antes de aceptarla.
¿Quién es el responsable de aplicar el control de captura contable?
La responsabilidad del control de captura contable es compartida. El contador o jefe contable diseña y define los mecanismos de control que deben aplicarse en cada punto del proceso. Los operadores o auxiliares contables ejecutan esos controles en el momento de la captura. La gerencia o dirección es responsable de asegurar que los controles estén implementados y se cumplan. En empresas con sistemas automatizados, el área de tecnología también participa al configurar las validaciones del software, aunque la supervisión final siempre recae en el equipo contable.
Conclusión
El control de captura contable es el primer filtro de calidad que protege la integridad de toda la información financiera. Su función no es corregir errores al final del proceso, sino evitar que los datos incorrectos o incompletos entren al sistema desde el primer momento. Comprender esa diferencia cambia la forma en que piensas sobre el control interno y la confiabilidad de los registros.
Los conceptos que recorriste aquí —errores de población, errores de exactitud, tipos de controles, objetivos y su relación con el catálogo contable— no son teoría aislada. Puedes aplicarlos para revisar si el proceso contable en el que trabajas o estudias tiene puntos de control bien definidos, documentos con secuencia verificable y mecanismos que validen los atributos de cada transacción antes de que lleguen al mayor.
Si este tema te abrió preguntas sobre cómo se estructura un sistema contable desde sus fundamentos, en este sitio web encontrarás más contenido sobre el plan de cuentas, la codificación y los principios que dan soporte a todo el proceso. Cada pieza conecta con las demás, y entender el conjunto es lo que te distingue como profesional.
Sigue aprendiendo:
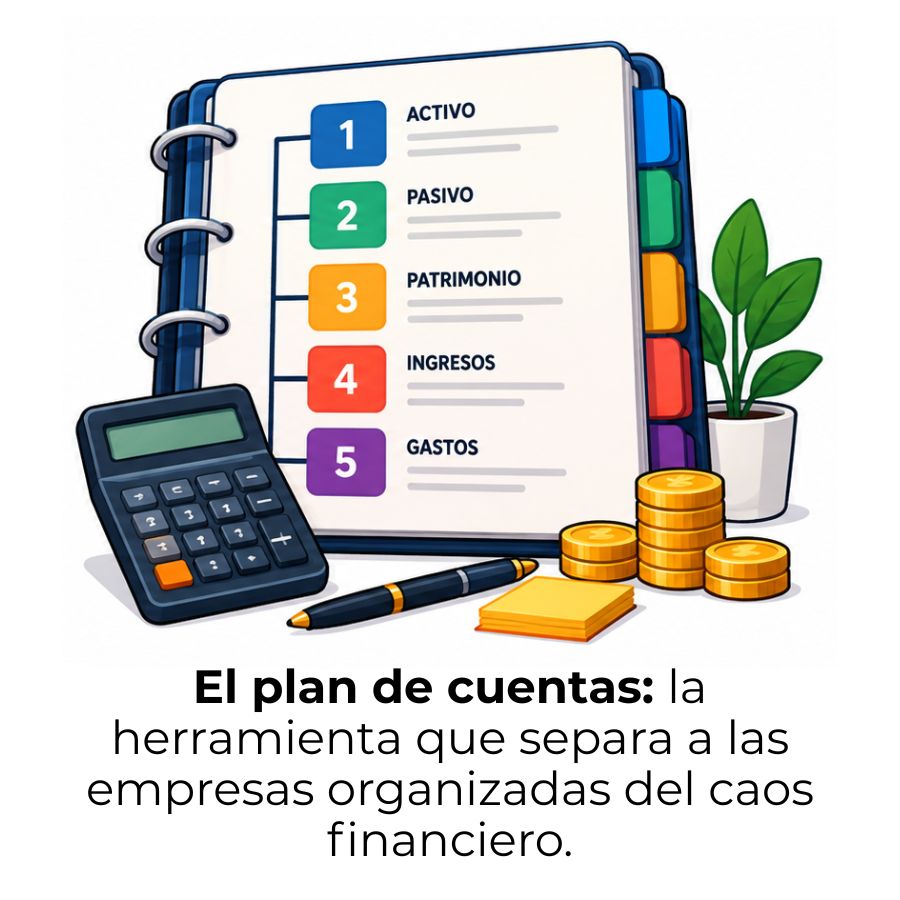
¿Cómo hacer un plan de cuentas?
Códigos compartidos: El error silencioso en tu catálogo contable
Codificación decimal en el plan de cuentas
Nomenclatura contable: El secreto detrás de los números
PCGE en el Perú: ¿Qué es y cómo funciona?
Segregación de funciones: El secreto que cuida tus cuentas
Parametrización contable: Ordena tu contabilidad de verdad
La granularidad contable
