
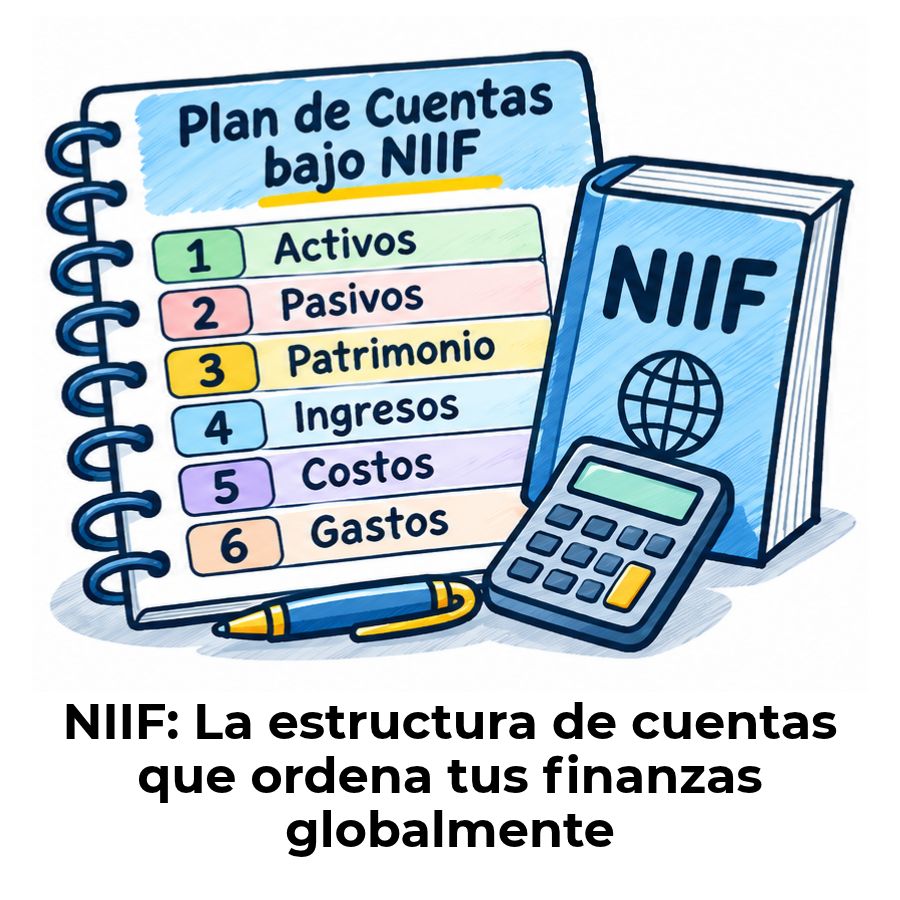
El plan de cuentas bajo NIIF es el catálogo organizado de cuentas contables que toda empresa debe usar cuando aplica las Normas Internacionales de Información Financiera. Te muestra, con un código numérico preciso, dónde registrar cada operación: desde el efectivo en caja hasta los ingresos por ventas o las deudas con proveedores.
¿Qué es el plan de cuentas bajo NIIF?
El plan de cuentas bajo NIIF es el catálogo estructurado y codificado de todas las cuentas contables que una empresa utiliza para registrar sus operaciones financieras dentro del marco de las Normas Internacionales de Información Financiera. No es una simple lista: es el esqueleto sobre el que se construyen los estados financieros que luego se leen e interpretan en cualquier parte del mundo.
A diferencia de los sistemas contables locales, como el Plan Único de Cuentas (PUC) usado históricamente en Colombia o el Plan General Contable en España, el plan bajo NIIF no impone un modelo rígido y uniforme. En cambio, establece una estructura de clases y grupos dentro de la cual cada empresa puede desarrollar las cuentas que necesita, siempre respetando los principios de las NIIF.
El resultado es un sistema flexible pero ordenado: flexible porque admite adaptaciones según el sector o el tamaño de la empresa, y ordenado porque mantiene una jerarquía numérica que permite identificar de inmediato a qué clase pertenece cada cuenta y qué tipo de operación representa.
Componentes esenciales del plan de cuentas
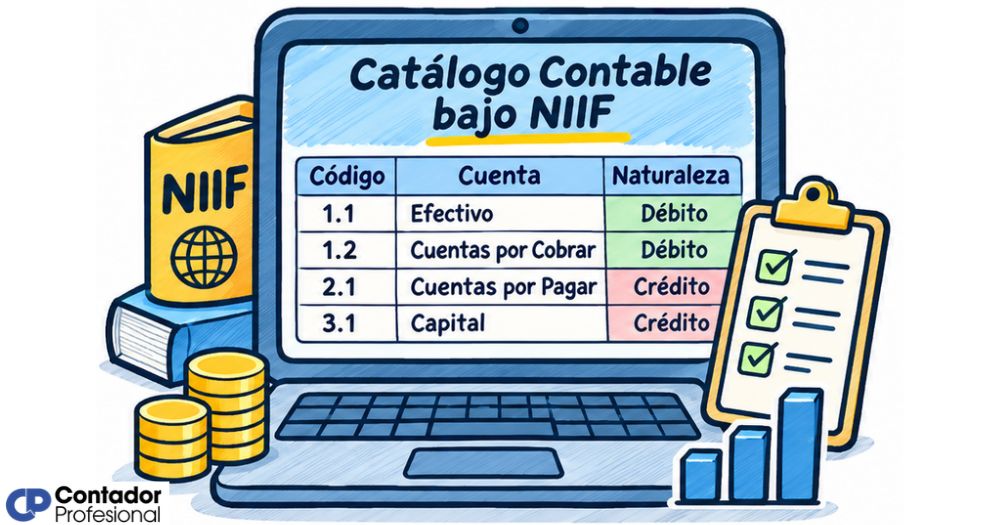
El plan de cuentas bajo NIIF tiene dos componentes que trabajan juntos. El primero es el catálogo de cuentas, que contiene la relación ordenada y clasificada de las clases, grupos, cuentas y subcuentas identificadas con un código numérico. El segundo es la descripción y dinámica de cada cuenta, que explica qué operaciones se registran allí y cómo se utiliza correctamente, si aumenta con un débito o con un crédito.
Juntos, estos dos componentes permiten que cualquier contador, auditor o analista financiero entienda rápidamente la información sin necesidad de conocer los detalles internos de la empresa. Esa es precisamente la ventaja que buscan las NIIF: que los estados financieros sean comprensibles y comparables entre organizaciones de distintos países.
¿Para qué sirve en la práctica?
En el día a día de una empresa, el plan de cuentas es la referencia que usa el contador cada vez que registra una transacción. Cuando entra efectivo, se va a la cuenta de caja o bancos. Cuando se genera una deuda, se registra en la cuenta de pasivos correspondiente. Sin este mapa, los registros serían inconsistentes y los estados financieros perderían su capacidad de comunicar información confiable.
Desde el punto de vista externo, el plan de cuentas también sirve para que inversores, bancos, organismos reguladores y otros interesados puedan leer e interpretar la situación financiera de la empresa con un lenguaje contable universal. Ese es uno de los propósitos centrales de las NIIF: que una empresa en Colombia, en España o en Ecuador produzca información que pueda compararse sin barreras.
Estructura y niveles de codificación
El plan de cuentas bajo NIIF organiza la información en cuatro niveles jerárquicos. Cada nivel se representa mediante un código numérico que va ampliándose a medida que se desciende en la jerarquía, desde lo más general hasta lo más específico. Entender cómo funciona esta codificación es clave para usar el plan correctamente.
Jerarquía de codificación del plan de cuentas bajo NIIF
Clase, grupo, cuenta y subcuenta
El primer dígito identifica la clase, que es la categoría más amplia: activo, pasivo, patrimonio, ingresos, gastos o costos. Los dos primeros dígitos forman el grupo, que divide cada clase en bloques temáticos; por ejemplo, dentro del activo existen el grupo de efectivo y equivalentes, el de cuentas por cobrar o el de propiedades. Los cuatro primeros dígitos corresponden a la cuenta propiamente dicha, y los seis primeros dígitos conforman la subcuenta, donde se detalla aún más la naturaleza de la operación.
Esta jerarquía permite que el plan sea escalable y adaptable. Cada empresa puede añadir subcuentas o auxiliares adicionales según sus necesidades específicas, siempre que respete la estructura de clases y grupos definida por el marco NIIF y las regulaciones del país donde opera. Lo que no puede modificarse arbitrariamente es la clase principal a la que pertenece cada cuenta.
¿Cómo se lee un código contable NIIF?
Leer un código contable NIIF es más sencillo de lo que parece. Tomemos el código 110505: el primer dígito «1» indica que estamos en el activo; «11» señala que es efectivo o equivalentes al efectivo; «1105» especifica que es la cuenta de caja; y «110505» indica que se trata de caja general. Cada par de dígitos añade un nivel de precisión, como si fuera una dirección postal que va del país hasta el número exacto de la puerta.
Cuando te familiarizas con esta lógica, puedes identificar de un vistazo el tipo de cuenta y su posición en el balance o en el estado de resultados, sin necesidad de consultar una tabla cada vez. Esa agilidad de lectura es una de las ventajas prácticas más valoradas por los contadores que trabajan con NIIF a diario.
Las siete clases del plan de cuentas bajo NIIF
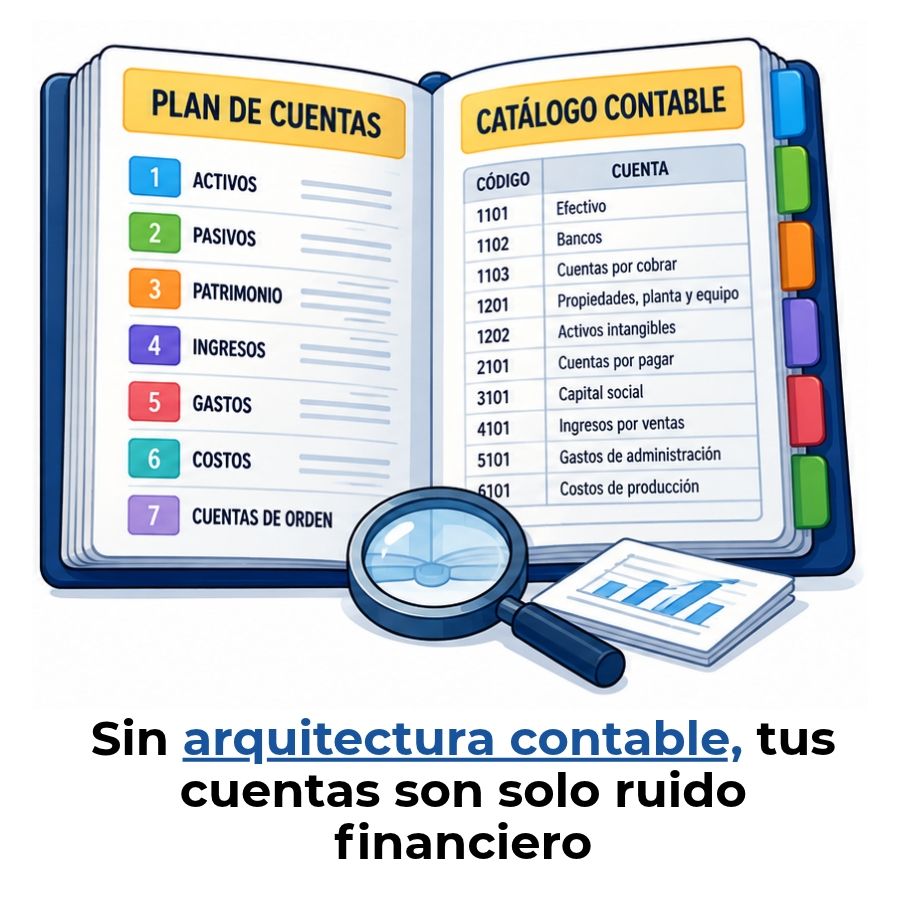
El plan de cuentas bajo NIIF está integrado por siete clases principales, identificadas cada una por su primer dígito. Estas clases agrupan todas las cuentas posibles de una empresa según la naturaleza económica de lo que representan. Conocerlas es el primer paso para entender cómo se organiza la información financiera bajo este marco.
Las tres primeras clases —activo, pasivo y patrimonio— conforman la estructura del balance o estado de situación financiera. Las clases cuatro y cinco corresponden a los ingresos y gastos que se reflejan en el estado de resultados. Las clases seis y siete están reservadas para los costos: la clase seis recoge el costo directo de los bienes vendidos o servicios prestados, mientras que la clase siete agrupa los costos de producción o de operación para las empresas manufactureras o de servicios.
Esta distribución permite que, solo con mirar el primer dígito de cualquier código, ya sepas en qué estado financiero va a aparecer esa cuenta y qué impacto tiene sobre la situación o el resultado de la empresa. Es una lógica que, una vez aprendida, resulta muy intuitiva de aplicar en la práctica diaria.
Tabla completa del plan de cuentas bajo NIIF
A continuación encontrarás la estructura del plan de cuentas bajo NIIF organizada por clases, grupos y cuentas principales, con su código numérico correspondiente. Este modelo es ampliamente utilizado como referencia en países latinoamericanos que han adoptado las NIIF, y puede adaptarse añadiendo subcuentas según las necesidades de cada entidad.
| Código | Denominación | Nivel |
|---|---|---|
| 1 | ACTIVO | Clase |
| 11 | Efectivo y equivalentes al efectivo | Grupo |
| 1105 | Caja | Cuenta |
| 1110 | Bancos — Moneda nacional | Cuenta |
| 1115 | Bancos — Moneda extranjera | Cuenta |
| 1120 | Cuentas de ahorro | Cuenta |
| 1125 | Inversiones a corto plazo (menos de 90 días) | Cuenta |
| 12 | Inversiones e instrumentos financieros | Grupo |
| 1205 | Inversiones en instrumentos de patrimonio | Cuenta |
| 1210 | Inversiones en instrumentos de deuda | Cuenta |
| 1215 | Inversiones en subsidiarias y asociadas | Cuenta |
| 13 | Cuentas por cobrar comerciales y otras | Grupo |
| 1305 | Clientes — Nacionales | Cuenta |
| 1310 | Clientes — Del exterior | Cuenta |
| 1315 | Deudores varios | Cuenta |
| 1320 | Cuentas por cobrar a vinculados económicos | Cuenta |
| 1325 | Cuentas por cobrar a socios y accionistas | Cuenta |
| 1328 | Deterioro acumulado de cuentas por cobrar | Cuenta |
| 14 | Inventarios | Grupo |
| 1405 | Materias primas | Cuenta |
| 1410 | Productos en proceso | Cuenta |
| 1415 | Productos terminados | Cuenta |
| 1420 | Mercancías en tránsito | Cuenta |
| 1425 | Deterioro del valor de inventarios | Cuenta |
| 15 | Activos biológicos | Grupo |
| 1505 | Activos biológicos — Medidos a valor razonable | Cuenta |
| 1510 | Activos biológicos — Medidos al costo | Cuenta |
| 16 | Propiedades, planta y equipo | Grupo |
| 1605 | Terrenos | Cuenta |
| 1610 | Construcciones y edificaciones | Cuenta |
| 1615 | Maquinaria y equipo | Cuenta |
| 1620 | Equipo de oficina | Cuenta |
| 1625 | Equipo de cómputo y comunicación | Cuenta |
| 1630 | Vehículos | Cuenta |
| 1660 | Depreciación acumulada (propiedades, planta y equipo) | Cuenta |
| 1665 | Deterioro acumulado (propiedades, planta y equipo) | Cuenta |
| 17 | Propiedades de inversión | Grupo |
| 1705 | Terrenos — Propiedades de inversión | Cuenta |
| 1710 | Edificaciones — Propiedades de inversión | Cuenta |
| 18 | Activos intangibles | Grupo |
| 1805 | Plusvalía (Goodwill) | Cuenta |
| 1810 | Marcas y patentes | Cuenta |
| 1815 | Software y licencias | Cuenta |
| 1820 | Amortización acumulada de intangibles | Cuenta |
| 19 | Otros activos no corrientes | Grupo |
| 1905 | Activos por impuesto diferido | Cuenta |
| 1910 | Activos en arrendamiento (derechos de uso — NIIF 16) | Cuenta |
| 1915 | Anticipos y depósitos | Cuenta |
| 2 | PASIVO | Clase |
| 21 | Obligaciones financieras | Grupo |
| 2105 | Préstamos bancarios — Corto plazo | Cuenta |
| 2110 | Préstamos bancarios — Largo plazo | Cuenta |
| 2115 | Sobregiros bancarios | Cuenta |
| 22 | Cuentas por pagar comerciales y otras | Grupo |
| 2205 | Proveedores nacionales | Cuenta |
| 2210 | Proveedores del exterior | Cuenta |
| 2215 | Cuentas por pagar a vinculados | Cuenta |
| 23 | Pasivos por arrendamiento (NIIF 16) | Grupo |
| 2305 | Pasivos por arrendamiento — Corto plazo | Cuenta |
| 2310 | Pasivos por arrendamiento — Largo plazo | Cuenta |
| 24 | Obligaciones laborales | Grupo |
| 2405 | Salarios por pagar | Cuenta |
| 2410 | Prestaciones sociales por pagar | Cuenta |
| 2415 | Pasivos por beneficios a empleados (NIC 19) | Cuenta |
| 25 | Impuestos por pagar | Grupo |
| 2505 | Impuesto sobre la renta por pagar | Cuenta |
| 2510 | IVA por pagar | Cuenta |
| 2515 | Pasivo por impuesto diferido | Cuenta |
| 26 | Provisiones y pasivos contingentes | Grupo |
| 2605 | Provisiones por garantías | Cuenta |
| 2610 | Provisiones por demandas legales | Cuenta |
| 2615 | Provisiones por desmantelamiento | Cuenta |
| 27 | Otros pasivos | Grupo |
| 2705 | Anticipos recibidos de clientes | Cuenta |
| 2710 | Ingresos diferidos | Cuenta |
| 3 | PATRIMONIO | Clase |
| 31 | Capital social | Grupo |
| 3105 | Capital suscrito y pagado | Cuenta |
| 3110 | Aportes sociales | Cuenta |
| 32 | Prima en colocación de acciones | Grupo |
| 3205 | Prima en colocación de acciones | Cuenta |
| 33 | Reservas | Grupo |
| 3305 | Reserva legal | Cuenta |
| 3310 | Reservas estatutarias | Cuenta |
| 3315 | Reservas ocasionales | Cuenta |
| 34 | Otro resultado integral acumulado (ORI) | Grupo |
| 3405 | Superávit por revaluación de activos | Cuenta |
| 3410 | Diferencias de conversión de divisas | Cuenta |
| 35 | Resultados acumulados | Grupo |
| 3505 | Utilidades o excedentes acumulados | Cuenta |
| 3510 | Pérdidas acumuladas | Cuenta |
| 36 | Resultado del ejercicio | Grupo |
| 3605 | Utilidad del ejercicio | Cuenta |
| 3610 | Pérdida del ejercicio | Cuenta |
| 4 | INGRESOS | Clase |
| 41 | Ingresos de actividades ordinarias | Grupo |
| 4105 | Ventas de bienes | Cuenta |
| 4110 | Prestación de servicios | Cuenta |
| 4115 | Contratos de construcción | Cuenta |
| 42 | Otros ingresos | Grupo |
| 4205 | Ingresos financieros (intereses ganados) | Cuenta |
| 4210 | Dividendos recibidos | Cuenta |
| 4215 | Ganancia por venta de activos | Cuenta |
| 4220 | Reversión de deterioro de activos | Cuenta |
| 5 | GASTOS | Clase |
| 51 | Gastos de administración | Grupo |
| 5105 | Gastos de personal — Administración | Cuenta |
| 5110 | Honorarios profesionales | Cuenta |
| 5115 | Arrendamientos — Administración | Cuenta |
| 5120 | Depreciación — Activos administrativos | Cuenta |
| 5125 | Amortización de intangibles | Cuenta |
| 5130 | Deterioro de activos — Administración | Cuenta |
| 52 | Gastos de ventas y distribución | Grupo |
| 5205 | Gastos de personal — Ventas | Cuenta |
| 5210 | Publicidad y mercadeo | Cuenta |
| 5215 | Transporte y distribución | Cuenta |
| 53 | Gastos financieros | Grupo |
| 5305 | Intereses sobre préstamos | Cuenta |
| 5310 | Intereses sobre arrendamientos (NIIF 16) | Cuenta |
| 5315 | Pérdidas por diferencia en cambio | Cuenta |
| 54 | Otros gastos | Grupo |
| 5405 | Pérdida por venta o baja de activos | Cuenta |
| 5410 | Gastos por impuesto sobre la renta | Cuenta |
| 6 | COSTO DE VENTAS | Clase |
| 61 | Costo de ventas y prestación de servicios | Grupo |
| 6105 | Costo de ventas de mercancías | Cuenta |
| 6110 | Costo de prestación de servicios | Cuenta |
| 6115 | Devoluciones en ventas | Cuenta |
| 7 | COSTOS DE PRODUCCIÓN O DE OPERACIÓN | Clase |
| 71 | Materia prima directa | Grupo |
| 7105 | Materiales directos | Cuenta |
| 7110 | Materiales indirectos | Cuenta |
| 72 | Mano de obra directa | Grupo |
| 7205 | Salarios — Producción | Cuenta |
| 7210 | Prestaciones sociales — Producción | Cuenta |
| 73 | Costos indirectos de fabricación (CIF) | Grupo |
| 7305 | Depreciación — Activos productivos | Cuenta |
| 7310 | Servicios públicos — Producción | Cuenta |
| 7315 | Mantenimiento y reparaciones | Cuenta |
Esta estructura es una propuesta de referencia ampliamente usada. Cada país que ha adoptado las NIIF puede tener variaciones en la denominación o en la agrupación específica de algunas cuentas, especialmente a nivel de subcuentas. Lo que permanece constante es la lógica de las siete clases y la jerarquía de codificación por dígitos.
¿En qué se diferencia el plan de cuentas NIIF del PCGA?
Cuando una empresa pasa de un sistema basado en los Principios de Contabilidad Generalmente Aceptados (PCGA) locales a las NIIF, el cambio no es solo de nombres de cuentas: es un cambio de lógica. Los PCGA se basan en reglas específicas y detalladas para cada tipo de transacción, mientras que las NIIF se basan en principios generales que la empresa aplica con criterio profesional a su propia realidad.
Las NIIF ofrecen más flexibilidad para reconocer y medir las transacciones financieras en función de principios generales, en lugar de seguir un listado exhaustivo de reglas para cada caso posible.
Esto cambia directamente el plan de cuentas. En los PCGA, el catálogo de cuentas es fijo y obligatorio; en las NIIF, la empresa tiene libertad para diseñar sus cuentas dentro del marco de las siete clases, siempre que el resultado final refleje fielmente su situación financiera. Esa flexibilidad es una ventaja para empresas con operaciones complejas, pero exige un mayor nivel de criterio por parte del contador.
Cambios en la valoración de activos
Uno de los puntos de mayor impacto al migrar a NIIF es la forma de medir los activos. Mientras que bajo PCGA predomina el costo histórico como base de medición, las NIIF exigen o permiten usar el valor razonable en varias categorías: propiedades de inversión, instrumentos financieros, activos biológicos y, en algunos casos, propiedades, planta y equipo. Eso significa que el valor contable de un terreno, por ejemplo, puede actualizarse para reflejar su valor de mercado real.
Esta diferencia no solo afecta las cuentas de activo, sino también el patrimonio. Cuando un activo se revalúa al alza bajo NIIF, la contrapartida generalmente se registra en una cuenta de otro resultado integral acumulado dentro del patrimonio, en lugar de impactar directamente el resultado del período. Eso es un elemento que no existe de la misma forma en los sistemas contables basados en PCGA tradicionales.
Reconocimiento de ingresos y gastos
El reconocimiento de ingresos también cambia. Bajo la NIIF 15 — Ingresos de actividades ordinarias procedentes de contratos con clientes, los ingresos se reconocen cuando se transfiere el control del bien o servicio al cliente, aplicando un modelo de cinco pasos que funciona de forma uniforme para todos los sectores. Ese enfoque es muy distinto al de los PCGA, donde el reconocimiento de ingresos depende mucho del tipo de industria y las reglas específicas de cada sector.
En cuanto a los gastos, otro ejemplo claro es el tratamiento de los costos de desarrollo de proyectos internos. Bajo PCGA, suelen registrarse directamente como gasto del período. Bajo NIIF, si se cumplen los criterios de la NIC 38, esos costos pueden capitalizarse como un activo intangible y amortizarse a lo largo de su vida útil. Este cambio puede tener un efecto significativo sobre el resultado del ejercicio y sobre la posición patrimonial de la empresa.
NIIF plenas vs. NIIF para pymes: ¿cuál aplica a tu empresa?
Cuando hablamos del plan de cuentas bajo NIIF, es necesario aclarar que no existe un único conjunto de normas para todas las empresas. El IASB (International Accounting Standards Board) ha desarrollado dos marcos diferenciados: las NIIF plenas, pensadas para grandes empresas con obligación pública de rendir cuentas, y las NIIF para pymes, una versión simplificada diseñada para organizaciones más pequeñas que no cotizan en bolsa ni tienen responsabilidad pública de rendir cuentas de forma amplia.
La elección entre uno y otro marco no es cosmética: impacta directamente el plan de cuentas, los criterios de medición y el nivel de detalle que se exige en las revelaciones. Elegir el marco equivocado puede generar información financiera que no cumple con la normativa aplicable o que sobrecomplica innecesariamente la contabilidad de una empresa pequeña.
Criterios para saber qué versión usar
El criterio principal para aplicar NIIF plenas es que la empresa tenga obligación pública de rendir cuentas: empresas que cotizan en bolsa, entidades financieras, aseguradoras o cualquier organización que maneja recursos del público en general. También aplican NIIF plenas las empresas que forman parte de grupos consolidados que reportan bajo ese marco. En algunos países, como Perú, existe además un umbral de ingresos que determina qué marco se aplica.
Las NIIF para pymes, en cambio, están pensadas para empresas que no tienen esa obligación pública. Son una versión más accesible: contienen menos opciones contables, eliminan temas que no son relevantes para empresas medianas y pequeñas, y reducen la cantidad de revelaciones requeridas. El resultado es una norma de alrededor de 300 páginas frente a las miles de páginas que componen las NIIF plenas completas.
Diferencias clave entre ambos marcos
Las diferencias entre NIIF plenas y NIIF para pymes van más allá del tamaño del manual. Una diferencia práctica importante es el tratamiento de la plusvalía: bajo NIIF plenas no se amortiza, sino que se somete a una prueba de deterioro anual obligatoria; bajo NIIF para pymes, en cambio, debe amortizarse mensualmente con una vida útil máxima de diez años. Eso afecta directamente las cuentas de activos intangibles y el resultado del período.
Otra diferencia relevante es el tratamiento de los intereses sobre activos calificables. Bajo NIIF plenas, los intereses vinculados a proyectos en construcción o activos que tardan tiempo en estar listos deben capitalizarse, es decir, sumarse al costo del activo. Bajo NIIF para pymes, esos intereses se reconocen directamente como gasto del período, lo que simplifica el registro, pero puede mostrar un resultado operativo diferente durante el proceso de construcción.
¿Cómo se implementa el plan de cuentas bajo NIIF?
Implementar el plan de cuentas bajo NIIF no ocurre de un día para otro. Es un proceso que requiere planificación, revisión de los registros existentes y formación del equipo contable. Seguir un orden claro hace que la transición sea menos traumática y que los errores se detecten antes de que afecten los estados financieros definitivos.
El paso de la homologación es uno de los más delicados porque implica tomar decisiones sobre cómo reclasificar partidas que antes tenían un tratamiento diferente. Por ejemplo, algunos activos que bajo PCGA se registraban juntos en una sola cuenta deberán separarse bajo NIIF porque la norma exige componentización de activos: cada parte significativa de un activo con vida útil diferente se deprecia por separado.
Es habitual que durante la implementación surjan diferencias entre el valor contable de los activos bajo el sistema anterior y el valor que resulta de aplicar los criterios NIIF. Esas diferencias se reconocen en el balance de apertura y tienen efecto sobre el patrimonio, no sobre el resultado del período corriente. Anticiparte a esas diferencias ahorra muchas correcciones posteriores.
Países de América Latina y el plan de cuentas NIIF
América Latina es una de las regiones del mundo con mayor adopción de NIIF. Los países de la región han mostrado un interés significativo en adoptar las NIIF, y de las más de setenta jurisdicciones que las requieren o permiten, el 39 % corresponde a esta parte del mundo. Sin embargo, la forma en que cada país las implementa varía, y eso repercute directamente en cómo se construye el plan de cuentas en cada contexto.
En Colombia, por ejemplo, el proceso de convergencia derivó en un plan de cuentas homologado que adapta el histórico Plan Único de Cuentas (PUC) a la estructura NIIF, manteniendo la referencia numérica conocida por los contadores locales, pero ajustando nombres, agrupaciones y dinámicas donde las normas internacionales lo requieren. Es la versión del Plan Único de Cuentas adaptada a las NIIF para Pymes, que mantiene la estructura del PUC para comerciantes, pero ajusta nombres, agrupaciones y dinámicas donde las NIIF lo requieren.
Esta diversidad de modelos significa que, aunque el plan de cuentas sigue la misma lógica de siete clases en todos los países que aplican NIIF, el catálogo específico de cuentas y subcuentas puede diferir de un país a otro. Por eso, cuando trabajas con estados financieros de empresas de distintos países, es importante verificar el marco normativo local que cada una aplica antes de hacer comparaciones directas entre cuentas.
Lo que sí es común a todos estos sistemas es la jerarquía de codificación por dígitos y la separación entre activo, pasivo, patrimonio, ingresos, gastos y costos. Esa estructura compartida es la que hace posible la comparabilidad mínima entre empresas de distintas jurisdicciones, aun cuando los detalles del catálogo varíen.
Preguntas frecuentes
¿Qué es el plan de cuentas bajo NIIF y para qué sirve?
El plan de cuentas bajo NIIF es el catálogo organizado y codificado de todas las cuentas contables que una empresa utiliza para registrar sus operaciones financieras dentro del marco de las Normas Internacionales de Información Financiera. Sirve para clasificar sistemáticamente cada transacción —desde el ingreso de efectivo hasta la adquisición de un activo— y producir estados financieros claros, comparables e interpretables por cualquier usuario a nivel global, independientemente de su país de origen.
¿Cuántas clases tiene el plan de cuentas NIIF?
El plan de cuentas bajo NIIF está integrado por siete clases principales, identificadas por el primer dígito de su código: Clase 1 (Activo), Clase 2 (Pasivo), Clase 3 (Patrimonio), Clase 4 (Ingresos), Clase 5 (Gastos), Clase 6 (Costo de ventas) y Clase 7 (Costos de producción o de operación). Dentro de cada clase, las cuentas se desarrollan en grupos, cuentas y subcuentas según el nivel de detalle que necesite la empresa o exija la norma aplicable.
¿Cuál es la diferencia entre NIIF plenas y NIIF para pymes?
Las NIIF plenas son el conjunto completo de normas emitidas por el IASB y aplican principalmente a empresas con obligación pública de rendir cuentas, como las que cotizan en bolsa o las entidades financieras. Las NIIF para pymes son una versión simplificada, con menos opciones contables y menos revelaciones requeridas, diseñada para empresas que no tienen esa obligación pública. Las diferencias más prácticas se ven en el tratamiento de la plusvalía, los costos por préstamos y los instrumentos financieros: cada marco tiene criterios de medición distintos que afectan directamente las cuentas del plan y el resultado del período.
¿El plan de cuentas NIIF es igual en todos los países?
No. Aunque la lógica de las siete clases y la jerarquía de codificación son comunes a todos los sistemas que aplican NIIF, el catálogo específico de cuentas y subcuentas puede variar de un país a otro. Cada país adapta el plan según su normativa local, sus tradiciones contables y los sectores económicos predominantes. En Colombia, por ejemplo, existe un plan homologado que toma como base el PUC histórico; en Perú y Ecuador se usan criterios cuantitativos para determinar el marco aplicable. Lo que permanece uniforme es la estructura conceptual de clases y grupos.
¿Qué cuentas van en el activo dentro del plan NIIF?
En la Clase 1 (Activo) del plan de cuentas NIIF se registran todos los recursos que la empresa controla y de los que espera obtener beneficios económicos futuros. Los grupos más comunes son: efectivo y equivalentes al efectivo, inversiones e instrumentos financieros, cuentas por cobrar comerciales, inventarios, activos biológicos, propiedades, planta y equipo, propiedades de inversión, activos intangibles y otros activos no corrientes como los derechos de uso por arrendamiento (reconocidos bajo NIIF 16). Los activos se clasifican en corrientes y no corrientes según su liquidez o el plazo en que se espera realizarlos.
¿Puedo personalizar el plan de cuentas NIIF para mi empresa?
Sí. Una de las características del plan de cuentas bajo NIIF es precisamente su flexibilidad. La norma no impone un catálogo fijo de cuentas, sino una estructura de clases y grupos que cada empresa desarrolla según sus operaciones específicas. Puedes crear subcuentas adicionales, renombrar cuentas o añadir auxiliares para mayor detalle, siempre que respetes la jerarquía de las siete clases y que el plan resultante permita preparar estados financieros que cumplan con los requerimientos de reconocimiento y medición de las NIIF aplicables. Lo que no puedes modificar es la clase a la que pertenece cada tipo de cuenta.
¿Qué ocurre si mi empresa usa PCGA y quiere migrar a NIIF?
La migración de PCGA a NIIF implica un proceso de transición formal que comienza con la preparación de un balance de apertura bajo NIIF a la fecha de inicio del período comparativo. Durante ese proceso, deberás revaluar activos, revisar provisiones, ajustar el tratamiento de inventarios y reestructurar el plan de cuentas para que se adapte a la lógica NIIF. Las diferencias entre los valores contables anteriores y los nuevos se reconocen directamente en el patrimonio del balance de apertura, no en el resultado del período. La NIIF 1 — Adopción por primera vez — regula todo este proceso y ofrece exenciones que pueden simplificar la transición en aspectos complejos.
Conclusión
El plan de cuentas bajo NIIF es mucho más que una lista de códigos: es la columna vertebral que sostiene toda la información financiera de una empresa dentro de un marco reconocido a nivel mundial. Entender su estructura —las siete clases, la jerarquía de dígitos, la diferencia entre NIIF plenas y NIIF para pymes— te da una visión completa de cómo se organiza la contabilidad bajo estándares internacionales y por qué ese orden importa.
Si aplicas lo que has visto aquí, puedes identificar a qué clase pertenece cualquier cuenta, leer un código contable NIIF de forma intuitiva, comprender las diferencias respecto a los sistemas contables anteriores y dar los primeros pasos hacia una implementación ordenada. Ese conocimiento es útil tanto si estás estudiando contabilidad como si ya trabajas con estados financieros en tu día a día y necesitas consolidar los conceptos fundamentales.
El plan de cuentas y catálogo contable es un tema que tiene mucho más por explorar: desde la dinámica contable de cada cuenta hasta los ajustes específicos por sector o por tipo de transacción. En este sitio web encontrarás más contenidos que te ayudarán a seguir construyendo ese conocimiento con la misma claridad y profundidad que has encontrado aquí.
Sigue aprendiendo:
Catálogo maestro: Organiza tu contabilidad desde la base
¿Qué es el plan general contable?
Homologación de cuentas: El secreto que pocos contadores explican
Plan de cuentas para una empresa industrial
Dimensiones contables: El secreto detrás del orden financiero
Catálogo de cuentas en CONTPAQi: ¿Cómo funciona?
Arquitectura contable: El secreto detrás de las cuentas
Catálogo de cuentas en Venezuela: Estructura y uso
