
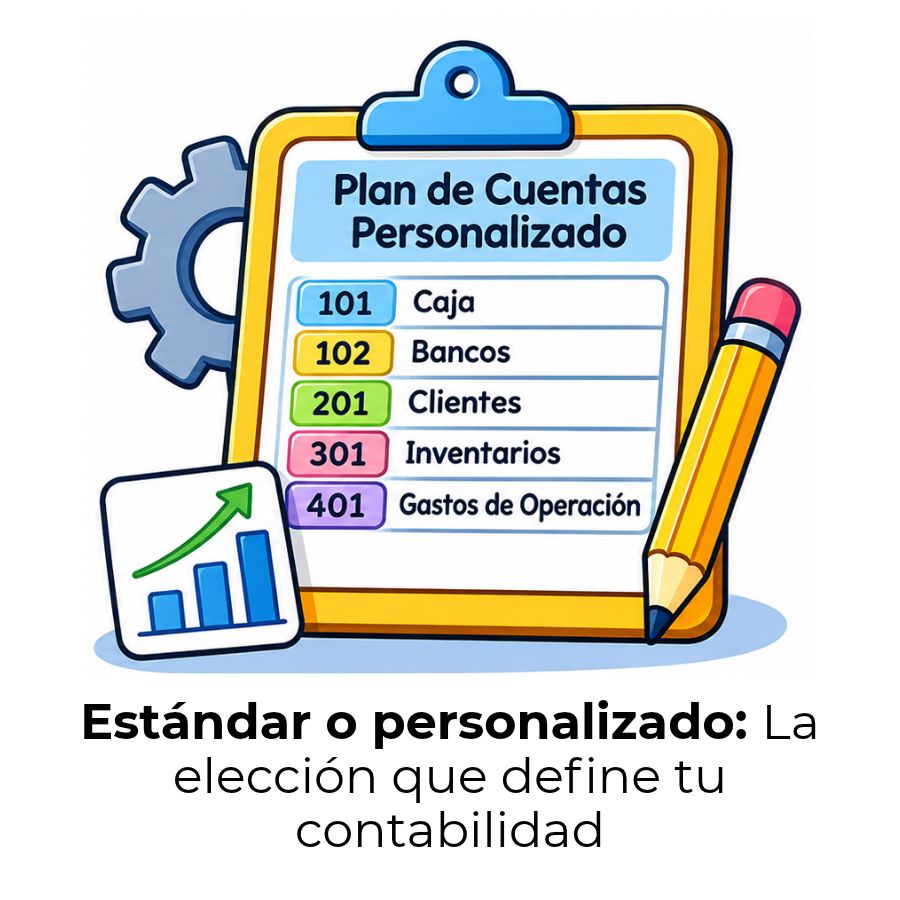
Elegir entre un plan de cuentas estándar o uno personalizado no es solo una decisión técnica, es una decisión estratégica. El modelo estándar te da una base sólida y normativa; el personalizado te permite registrar tu actividad con exactitud. Entender las diferencias entre ambos te ayuda a construir una contabilidad que realmente le sirva a tu empresa.
¿Qué es el plan de cuentas y por qué importa?
El plan de cuentas es la lista ordenada y codificada de todas las cuentas contables que una empresa utiliza para registrar sus operaciones financieras. Cada movimiento de dinero —un pago a un proveedor, un ingreso por ventas, la compra de un equipo— necesita una cuenta específica donde asentarse. Sin esa lista, la contabilidad se convierte en un registro desordenado del que no puedes extraer información útil.
Piénsalo como el índice de un libro: sin él, podrías tener toda la información dentro, pero encontrarla sería una tarea lenta y propensa a errores. El plan de cuentas organiza ese índice de forma jerárquica mediante códigos numéricos que identifican cada categoría y subcategoría del movimiento económico.
Función del plan de cuentas en la contabilidad diaria
En la práctica, el plan de cuentas actúa como la columna vertebral de cada asiento contable. Cada vez que registras una transacción, el plan te indica en qué cuenta va el cargo y en qué cuenta va el abono. Sin esa referencia, dos personas del mismo equipo podrían registrar el mismo gasto en cuentas distintas, lo que generaría inconsistencias en los estados financieros.
Además, el plan de cuentas facilita la elaboración del balance general y el estado de resultados. Los grupos de cuentas están diseñados para alimentar directamente esos reportes, de modo que un plan bien construido convierte el registro diario en información financiera lista para analizar y presentar.
¿Qué es un plan de cuentas estándar?
El plan de cuentas estándar es una estructura predefinida que sigue los lineamientos establecidos por los organismos reguladores contables de cada país. En lugar de diseñar el sistema desde cero, la empresa adopta un modelo ya aprobado y comienza a registrar sus operaciones dentro de esa estructura. Los grupos, subgrupos y cuentas principales ya están definidos, lo que reduce el tiempo de configuración inicial.
Un plan de cuentas estándar es una lista predefinida de cuentas que se usa comúnmente en una industria o país en particular, y sirve como base normativa reconocida por las entidades reguladoras.
La estandarización también facilita la comparación entre empresas del mismo sector y simplifica las auditorías, ya que los auditores y la administración tributaria reconocen de inmediato la estructura. Para una empresa que recién empieza, este punto de partida ordenado es una ventaja real.
¿Cuándo conviene usar el plan estándar?
El plan estándar encaja bien en empresas nuevas o con una operación sencilla que no requiere desagregar sus ingresos o gastos en múltiples subcategorías. También es la opción más directa cuando la prioridad es cumplir con las obligaciones fiscales y contables sin invertir tiempo en diseñar una estructura propia. En estos casos, el modelo predefinido cubre lo necesario sin complicar el proceso.
¿Cuándo usar el plan estándar?
- Empresa nueva: Todavía no conoces todos los tipos de transacciones que registrarás.
- Operación sencilla: Pocas categorías de ingresos y gastos, sin necesidad de análisis detallado.
- Cumplimiento normativo prioritario: El objetivo principal es satisfacer los requisitos fiscales y legales.
- Recursos limitados: No hay un contador dedicado a diseñar una estructura personalizada.
- Integración con software: El software contable que usas trae el plan preconfigurado y funciona bien sin ajustes.
¿Qué es un plan de cuentas personalizado?
El plan de cuentas personalizado parte del modelo estándar como base y lo ajusta a las necesidades reales de la empresa: se agregan subcuentas para registrar tipos específicos de ingresos, se crean cuentas auxiliares por línea de producto o por sucursal, y se elimina lo que no tiene relevancia para la operación. El resultado es un sistema contable que habla el idioma de tu negocio, no el de un molde genérico.
Este nivel de detalle permite extraer información financiera mucho más precisa. Por ejemplo, una empresa con varias líneas de producto puede conocer exactamente cuánto gana y cuánto gasta en cada una, sin necesidad de hacer cálculos manuales adicionales después de cerrar el mes.
¿Cuándo conviene usar el plan personalizado?
La personalización se vuelve necesaria cuando el plan estándar ya no refleja con precisión las particularidades de tu actividad. Una empresa de servicios, una constructora y una tienda minorista tienen estructuras de ingresos y costos completamente distintas, y un mismo modelo genérico no puede servirles a las tres por igual. Cuando los reportes financieros no te dan la información que necesitas para decidir, es señal de que el plan requiere ajustes.
¿Cuándo usar el plan personalizado?
- Empresa en crecimiento: Nuevas líneas de negocio, sucursales o tipos de clientes que el plan estándar no diferencia.
- Sector especializado: Construcción, manufactura, salud, tecnología u otros campos con costos muy particulares.
- Análisis financiero avanzado: Necesitas comparar rentabilidad por producto, proyecto o departamento.
- Control de gastos detallado: Quieres rastrear categorías específicas que el modelo estándar agrupa en una sola cuenta.
- Integración con áreas operativas: La contabilidad debe conectarse con logística, producción o ventas de forma precisa.
¿En qué se diferencian el plan estándar y el personalizado?
La diferencia más importante no está en la cantidad de cuentas, sino en el nivel de precisión con el que el plan refleja la realidad operativa de tu empresa. El modelo estándar garantiza cumplimiento normativo; el personalizado garantiza utilidad estratégica. Ninguno es superior al otro en términos absolutos: todo depende del momento y el tipo de negocio.
| Criterio | Plan estándar | Plan personalizado |
|---|---|---|
| Origen | Definido por organismos reguladores | Diseñado a partir del modelo estándar ajustado a la empresa |
| Flexibilidad | Baja: estructura fija y predefinida | Alta: se agregan, modifican o eliminan cuentas según la necesidad |
| Tiempo de implementación | Rápido: listo para usar de inmediato | Mayor: requiere análisis y diseño previo |
| Utilidad para análisis | Básica: información agregada y general | Alta: permite segmentar por producto, proyecto o área |
| Cumplimiento normativo | Garantizado desde el inicio | Garantizado si se respetan los grupos y subgrupos base |
| Ideal para | Empresas nuevas o con operación simple | Empresas en crecimiento o con operaciones complejas |
| Costo de mantenimiento | Bajo | Moderado: requiere revisión periódica |
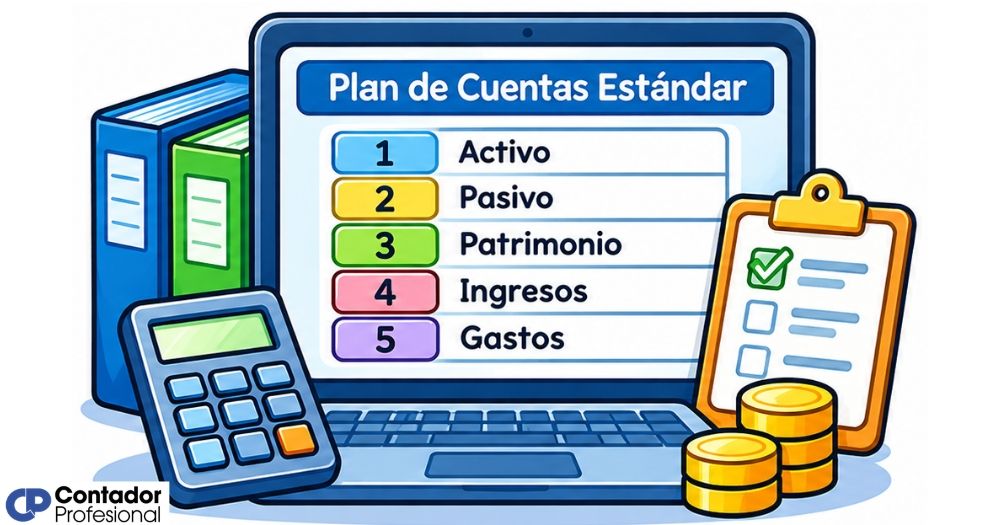
Un punto clave que muchos pasan por alto: personalizar el plan de cuentas no significa abandonar el estándar, sino construir sobre él. Los grupos principales —activos, pasivos, patrimonio, ingresos, gastos— se conservan. Lo que cambia es el nivel de detalle dentro de cada grupo, que se amplía para capturar la información que tu negocio realmente necesita.
¿Cómo pasar de un plan estándar a uno personalizado?
La transición de un plan estándar a uno personalizado no implica borrar todo y empezar de cero. El punto de partida siempre es el modelo estándar vigente en tu país, que actúa como esqueleto sobre el que construyes el detalle que necesitas. A continuación, el proceso habitual que siguen los contadores para hacer esta transición de forma ordenada.
Auditar el plan actual
Revisa qué cuentas usas de verdad y cuáles nunca has necesitado. Elimina lo que sobra con criterio.
Mapear las necesidades reales
Identifica qué información financiera necesitas y que el plan actual no te da: por producto, proyecto, cliente o área.
Diseñar la nueva codificación
Agrega subcuentas con más dígitos que respeten la jerarquía del plan base. Deja espacios en la numeración para cuentas futuras.
Documentar cada cuenta
Redacta una definición breve de qué se registra en cada cuenta. Esto evita errores cuando otra persona use el plan.
Validar con un contador
Antes de migrar los saldos, revisa que la nueva estructura cumpla con la normativa local y no genere problemas en los reportes fiscales.
Revisar periódicamente
El plan personalizado no es estático. Revísalo al menos una vez al año para agregar, modificar o cerrar cuentas según cómo evolucione el negocio.
Un dato que suele sorprender a quienes estudian contabilidad: en la práctica, casi todas las empresas tienen un plan parcialmente personalizado, aunque no lo llamen así. Desde el momento en que abres una subcuenta con más dígitos que los del plan base, ya estás personalizando. La diferencia está en si lo haces de forma planificada o por inercia.
Errores frecuentes al hacer la transición
El proceso de personalización tiene sus trampas. El error más común es crear subcuentas sin un criterio claro, lo que lleva a que, con el tiempo, nadie recuerde qué se registra en cada una. Otro problema habitual es asignar códigos consecutivos sin dejar espacio para cuentas futuras, lo que obliga a renumerar cuando el negocio crece.
También es frecuente que el contador evite tocar para nada el plan estándar por temor a incumplir la normativa contable. Sin embargo, personalizar no equivale a violar la norma: los organismos reguladores permiten que las empresas amplíen el plan con subcuentas propias, siempre que los grupos y subgrupos principales se mantengan intactos y los reportes obligatorios puedan generarse correctamente. Puedes profundizar en este tema revisando los errores comunes al diseñar un plan de cuentas, donde encontrarás casos prácticos que te ayudarán a evitar los tropiezos más habituales.
Estructura típica de un plan de cuentas
Grupos principales y su codificación numérica
Independientemente del tipo de plan que uses, la estructura básica sigue una lógica numérica que va de lo general a lo específico. Cada dígito adicional en el código representa un nivel más de detalle: el primer dígito identifica el grupo principal, el segundo el subgrupo, los siguientes dígitos corresponden a cuentas y subcuentas concretas. Esta jerarquía facilita la lectura del plan tanto a los contadores como a los sistemas de software.
| Código | Grupo principal | Aparece en | Ejemplos de cuentas |
|---|---|---|---|
| 1 | Activos | Balance general | Caja, Cuentas por cobrar, Inventario, Propiedades |
| 2 | Pasivos | Balance general | Cuentas por pagar, Préstamos bancarios, IVA por pagar |
| 3 | Patrimonio | Balance general | Capital social, Utilidades retenidas, Reservas |
| 4 | Ingresos | Estado de resultados | Ventas de productos, Ingresos por servicios |
| 5 | Gastos | Estado de resultados | Sueldos, Alquiler, Servicios públicos, Publicidad |
La numeración no es arbitraria: el orden de los grupos sigue la secuencia lógica de los estados financieros, lo que permite que cualquier software contable genere el balance y el estado de resultados de forma automática a partir de los saldos de cada cuenta. Por eso, aunque personalices el plan, nunca debes cambiar el número del grupo principal al que pertenece cada cuenta.
Ejemplo práctico: empresa comercial vs. empresa de servicios
La diferencia entre un plan estándar y uno personalizado se hace más evidente cuando comparas dos empresas de rubros distintos. Una empresa comercial necesita cuentas de inventario, costo de mercancías vendidas y devoluciones; una empresa de servicios, en cambio, prioriza las cuentas de honorarios, proyectos en curso y gastos por personal. Si ambas usaran exactamente el mismo plan sin ajustes, una de las dos tendría cuentas vacías que no sirven para nada y le faltarían otras que sí necesita.
Ambas empresas comparten las cuentas de caja, bancos y patrimonio, porque esas necesidades son universales. Donde divergen es en las cuentas de ingresos y en la forma de registrar los costos directos de su actividad, que es exactamente el punto donde la personalización aporta más valor. Puedes explorar más sobre este tema en la sección de plan de cuentas y catálogo contable, donde encontrarás recursos adicionales para profundizar en cada tipo.
Preguntas frecuentes
¿Qué diferencia hay entre un plan de cuentas estándar y uno personalizado?
El plan estándar sigue una estructura predefinida por los organismos reguladores contables, que todas las empresas pueden adoptar sin modificaciones. El personalizado parte de esa misma base, pero incorpora subcuentas y niveles de detalle adicionales adaptados a la actividad, el tamaño y las necesidades de análisis de cada empresa. La diferencia clave no está en los grupos principales —que son los mismos en ambos casos— sino en el nivel de desagregación de la información y en la utilidad que el plan ofrece para la toma de decisiones internas.
¿Puedo modificar un plan de cuentas estándar sin romper las normas contables?
Sí, y de hecho es una práctica habitual. Los organismos reguladores permiten que las empresas amplíen el plan estándar con subcuentas propias, siempre que los grupos y subgrupos principales se conserven y los reportes obligatorios —balance general, estado de resultados— puedan generarse correctamente. Lo que no puedes cambiar es la naturaleza de los grupos principales: una cuenta de activos no puede reclasificarse como gasto solo porque sea más cómodo. El margen de personalización está en el detalle, no en la estructura base.
¿Qué sectores necesitan un plan de cuentas personalizado obligatoriamente?
Aunque técnicamente ningún sector está obligado a personalizar más allá del plan estándar, en la práctica hay actividades donde la personalización se vuelve casi imprescindible para llevar una contabilidad útil: construcción (con costos por obra), manufactura (con costos de producción por etapa), empresas con múltiples sucursales o líneas de producto y organizaciones sin fines de lucro que deben reportar por proyectos o fuentes de financiamiento. En todos estos casos, el plan estándar sin modificaciones produce reportes demasiado agregados para ser útiles en la gestión diaria.
¿Cuántas cuentas debe tener un plan de cuentas para una pyme?
No existe un número ideal universal, porque depende directamente de la complejidad operativa de cada empresa. Una pyme con una sola línea de producto y pocos tipos de gastos puede funcionar perfectamente con entre 50 y 100 cuentas activas. Una empresa mediana con varias áreas de negocio puede necesitar 200 o más. El criterio no es tener pocas ni muchas cuentas, sino tener las necesarias: las suficientes para registrar cada tipo de operación de forma diferenciada y obtener la información que el negocio realmente requiere para tomar decisiones.
¿El plan de cuentas personalizado cumple con las NIIF?
Las Normas Internacionales de Información Financiera (NIIF) no imponen una estructura específica de plan de cuentas. Lo que exigen es que los estados financieros presenten la información de forma completa, comparable y fiel a la realidad económica de la empresa. Un plan personalizado cumple con las NIIF siempre que las cuentas estén correctamente clasificadas y que los reportes que se generan a partir de ellas cumplan con los requerimientos de presentación y revelación de información que establecen las normas aplicables a tu sector y tamaño de empresa.
¿Cómo sé si mi plan de cuentas actual ya no se adapta a mi empresa?
Hay señales claras que indican que el plan necesita una revisión: tienes que hacer cálculos manuales fuera del sistema para obtener información que debería estar directamente en los reportes, varias operaciones distintas se registran en una misma cuenta porque no hay otra más específica, o los estados financieros no reflejan con claridad el desempeño de cada área o línea de negocio. Cuando el plan ya no te da respuestas, sino que te genera más preguntas, es momento de actualizarlo.
¿Quién es el responsable de diseñar el plan de cuentas en una empresa?
En la mayoría de los casos, el diseño recae en el contador público o en el departamento de contabilidad, que conoce tanto la normativa aplicable como las necesidades de información de la empresa. Sin embargo, el proceso de personalización requiere también la participación de las áreas operativas —ventas, producción, administración— para identificar qué información necesitan de los reportes financieros. Un buen plan de cuentas es el resultado de un trabajo conjunto entre quien conoce las normas contables y quien conoce el negocio en profundidad.
Conclusión
Elegir entre un plan de cuentas estándar o uno personalizado no es una decisión menor: define directamente la calidad de la información financiera que tu empresa puede generar. El modelo estándar ofrece una base sólida y normativa para comenzar; el personalizado te permite construir encima de esa base y adaptar tu contabilidad a cómo realmente opera tu negocio.
Lo que has visto aquí —las diferencias entre ambos tipos, la estructura jerárquica, los pasos para personalizar y los errores que debes evitar— son herramientas que puedes aplicar desde hoy. Si tu plan actual no te da la información que necesitas para decidir, ya sabes por dónde empezar: auditar lo que tienes, identificar lo que falta y ajustarlo con criterio.
La contabilidad bien estructurada deja de ser solo una obligación y se convierte en una fuente real de información para tu negocio. En este sitio web encontrarás más recursos para seguir profundizando en el diseño y la gestión del plan de cuentas, con ejemplos prácticos que van desde la teoría hasta la aplicación concreta.
Sigue aprendiendo:
¿Cómo crear una cuenta nueva en el plan de cuentas?
Segregación de funciones: El secreto que cuida tus cuentas
Plan de cuentas para restaurantes: Estructura completa
Dimensiones contables: El secreto detrás del orden financiero
El plan de cuentas en Chile
¿Cuántas cuentas debe tener un plan de cuentas?
Catálogo de cuentas en Venezuela: Estructura y uso
¿Cómo estandarizar el plan de cuentas de varios clientes?
