
El plan de cuentas en Chile es el listado ordenado y codificado de todas las cuentas contables que una empresa utiliza para registrar sus operaciones. Se organiza en grupos principales —activo, pasivo, patrimonio, ingresos y gastos— y cada empresa puede adaptarlo según su giro, siempre dentro del marco que establece el Servicio de Impuestos Internos.
¿Qué es el plan de cuentas en Chile?
El plan de cuentas es el listado ordenado, codificado y clasificado de todas las cuentas contables que una empresa utiliza para registrar sus operaciones financieras. Funciona como el esqueleto de la contabilidad: sin él, cada transacción quedaría registrada de forma aislada, sin posibilidad de generar informes coherentes ni cumplir con las obligaciones tributarias.
En Chile, este instrumento no tiene un formato único impuesto por ley. Cada empresa diseña el suyo según su giro, su tamaño y el tipo de transacciones que realiza. Lo que sí exige el Servicio de Impuestos Internos (SII) es que las cuentas propias de la empresa queden relacionadas con las que él ha definido en su propio catálogo, mediante un archivo digital llamado diccionario de cuentas.
Definición y propósito contable
El propósito del plan de cuentas va más allá del simple orden: permite que cualquier movimiento económico quede clasificado de manera uniforme, lo que facilita la generación de estados financieros como el balance general y el estado de resultados. Sin esta clasificación previa, sería imposible saber, de un vistazo, cuánto tiene la empresa, cuánto debe y cuál fue su resultado en un período determinado.
Desde el punto de vista contable, el plan de cuentas también determina la naturaleza de cada cuenta: si se trata de un activo, un pasivo, una cuenta patrimonial o de resultado. Esta distinción es clave, porque de ella depende cómo se registra cada transacción y qué impacto tiene en los estados financieros.
¿Para qué sirve en la práctica?
En el día a día de una empresa, el plan de cuentas se usa cada vez que se registra una transacción. Cuando se paga un arriendo, se cobra una factura o se compra mercadería, el contador asocia ese movimiento a una cuenta específica del plan. Esa cuenta tiene un código numérico que identifica de qué tipo es y a qué grupo pertenece.
También sirve para que el Servicio de Impuestos Internos de Chile pueda interpretar y cruzar la información contable de las empresas con su propio catálogo. Gracias a esto, el SII puede verificar que los ingresos declarados, los gastos rebajados y el IVA registrado sean consistentes con los movimientos reales del negocio.
Estructura del plan de cuentas en Chile
La estructura del plan de cuentas en Chile sigue una lógica jerárquica: desde los grandes grupos hasta el detalle más específico. Esta jerarquía se expresa mediante un código numérico que va sumando dígitos a medida que se desciende en la clasificación. El principio es siempre el mismo: de lo general a lo particular.
Grupos principales y su codificación
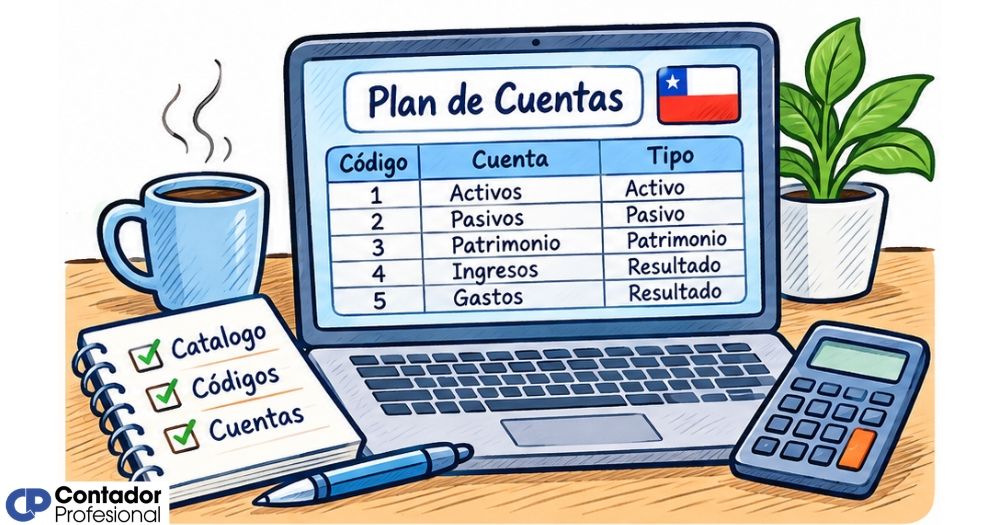
El primer dígito del código identifica el grupo al que pertenece la cuenta. En Chile, la práctica contable más extendida, tanto bajo PCGA como en la mayoría de los software contables, organiza el plan en cinco grupos principales. Cada número define de forma inmediata qué tipo de cuenta se está registrando.
| Código | Grupo | ¿Qué representa? |
|---|---|---|
| 1 | Activo | Bienes y derechos que posee la empresa |
| 2 | Pasivo | Deudas y obligaciones con terceros |
| 3 | Patrimonio | Valor neto perteneciente a los dueños |
| 4 | Ingresos | Recursos generados por la operación o fuera de ella |
| 5 | Gastos | Consumos y costos incurridos en el período |
Niveles de desagregación: cuenta, subcuenta y auxiliar
A medida que se agregan dígitos al código, la clasificación se vuelve más específica. El segundo dígito indica el subgrupo (por ejemplo, activo corriente o activo no corriente dentro del grupo activo). El tercer nivel corresponde a la cuenta propiamente tal, y el cuarto nivel —llamado subcuenta o auxiliar— permite llevar un detalle más granular, por ejemplo, distinguir entre distintos proveedores dentro de la cuenta «Cuentas por pagar». Este nivel de detalle lo define cada empresa según sus necesidades operativas.
Tipos de cuentas que lo componen
El plan de cuentas en Chile agrupa todas las operaciones de una empresa en cinco categorías fundamentales. Cada una tiene una naturaleza diferente y un comportamiento distinto en los estados financieros. Comprender qué hace cada tipo de cuenta es la base para entender cualquier registro contable.
Cuentas de activo
Las cuentas de activo representan todo lo que la empresa posee o tiene derecho a recibir: dinero en caja, saldos en cuentas bancarias, mercadería en bodega, maquinaria, vehículos y créditos pendientes de cobro. Se dividen en activo corriente (disponible en menos de un año, como caja y cuentas por cobrar) y activo no corriente (de largo plazo, como propiedades y equipos).
Cuentas de pasivo
El pasivo agrupa todas las deudas y obligaciones que la empresa mantiene con terceros: préstamos bancarios, cuentas por pagar a proveedores, remuneraciones por pagar e IVA débito fiscal. Al igual que el activo, se separa en pasivo corriente (exigible en menos de un año) y pasivo no corriente (obligaciones de largo plazo).
Cuentas de patrimonio
El patrimonio refleja la riqueza neta de los propietarios de la empresa, es decir, lo que quedaría si se pagaran todas las deudas. Se calcula restando el pasivo total al activo total. Incluye cuentas como capital pagado, utilidades acumuladas, reservas y, en el caso de empresas que aplican IFRS, cuentas de ajuste específicas propias de ese marco normativo.
Cuentas de resultado: ingresos y gastos
Las cuentas de resultado se dividen en dos grupos. Las de ingreso registran todo lo que la empresa genera: ventas de productos, prestación de servicios, ingresos financieros e ingresos fuera de la explotación. Las de gasto, en cambio, recogen todo lo que la empresa consume para operar: costo de ventas, remuneraciones, arriendo, publicidad, depreciaciones y gastos financieros. La diferencia entre ingresos y gastos determina el resultado del ejercicio.
Resumen: tipos de cuentas y su impacto en los estados financieros
| Tipo de cuenta | Estado financiero | Ejemplos típicos en Chile |
|---|---|---|
| Activo | Balance general | Caja, Banco, Clientes, Inventario, Activo fijo |
| Pasivo | Balance general | Proveedores, Préstamos bancarios, IVA débito fiscal |
| Patrimonio | Balance general | Capital pagado, Utilidades acumuladas, Reservas |
| Ingresos | Estado de resultados | Ventas, Ingresos por servicios, Ingresos financieros |
| Gastos | Estado de resultados | Sueldos, Arriendo, Publicidad, Depreciación |
¿Cómo se codifica el plan de cuentas en Chile?
La codificación es el sistema que convierte cada cuenta en un número reconocible. En Chile, el esquema más utilizado es el numérico decimal, donde cada nivel jerárquico se identifica con un dígito adicional separado por un punto. Este sistema permite que el plan escale fácilmente: si la empresa necesita más detalle en algún área, simplemente agrega un nivel más sin alterar la estructura existente.
El SII, por su parte, ha definido su propio conjunto de cuentas para efectos tributarios. El contribuyente no está obligado a usar ese código exacto en su contabilidad interna, pero sí debe relacionar sus propias cuentas con las del SII a través del diccionario de cuentas, que se envía anualmente en formato digital.
Ejemplo del plan de cuentas para una empresa en Chile
A continuación se presenta un ejemplo completo y detallado del plan de cuentas para una empresa comercial en Chile. Esta estructura refleja la práctica habitual bajo los Principios Contables Generalmente Aceptados (PCGA), que el SII sigue utilizando como referencia para la determinación de la utilidad tributaria. Cada empresa puede ampliar este plan agregando subcuentas según sus necesidades específicas.
Plan de cuentas completo — Empresa comercial en Chile (PCGA)
| Código | Cuenta | Descripción |
|---|---|---|
| 1.1.1 | Efectivo y equivalentes | Dinero disponible inmediatamente |
| 1.1.1.01 | Caja | Efectivo en billetes y monedas |
| 1.1.1.02 | Banco | Saldo en cuentas corrientes bancarias |
| 1.1.2 | Deudores comerciales | Créditos por cobrar a clientes |
| 1.1.2.01 | Clientes | Facturas por cobrar a clientes |
| 1.1.2.02 | Documentos por cobrar | Letras y pagarés pendientes de cobro |
| 1.1.3 | Inventarios | Existencias de mercadería |
| 1.1.3.01 | Mercadería | Productos disponibles para la venta |
| 1.1.4 | Otros activos corrientes | Activos de corto plazo no clasificados |
| 1.1.4.01 | IVA crédito fiscal | IVA pagado en compras, descontable |
| 1.1.4.02 | Gastos pagados por anticipado | Seguros, arriendos pagados por adelantado |
| 1.2.1 | Propiedades, planta y equipo | Activos fijos tangibles |
| 1.2.1.01 | Terrenos | Valor de terrenos de la empresa |
| 1.2.1.02 | Construcciones y edificios | Inmuebles propios de la empresa |
| 1.2.1.03 | Maquinaria y equipo | Equipos de producción u operación |
| 1.2.1.04 | Vehículos | Flota vehicular de la empresa |
| 1.2.1.05 | Dep. acumulada maquinaria | Desgaste acumulado (cuenta reguladora) |
| 1.2.2 | Activos intangibles | Derechos sin forma física |
| 1.2.2.01 | Marcas y patentes | Derechos de propiedad intelectual |
| 1.2.2.02 | Software y licencias | Programas informáticos con valor activo |
| 2.1.1 | Cuentas por pagar comerciales | Deudas con proveedores |
| 2.1.1.01 | Proveedores | Facturas pendientes de pago |
| 2.1.1.02 | Documentos por pagar | Letras y pagarés pendientes |
| 2.1.2 | Obligaciones tributarias | Impuestos por pagar al SII |
| 2.1.2.01 | IVA débito fiscal | IVA cobrado en ventas por declarar |
| 2.1.2.02 | PPM por pagar | Pago provisional mensual pendiente |
| 2.1.3 | Remuneraciones por pagar | Sueldos y cotizaciones pendientes |
| 2.1.3.01 | Sueldos por pagar | Remuneraciones devengadas no pagadas |
| 2.1.3.02 | Cotizaciones previsionales | AFP y salud pendientes de pago |
| 2.1.4 | Préstamos bancarios corto plazo | Créditos con vencimiento menor a 1 año |
| 2.1.4.01 | Línea de crédito bancaria | Saldo utilizado de línea de crédito |
| 2.2.1 | Préstamos bancarios largo plazo | Créditos con vencimiento mayor a 1 año |
| 2.2.1.01 | Crédito hipotecario | Préstamo garantizado con bien raíz |
| 2.2.1.02 | Leasing financiero | Obligación por arrendamiento financiero |
| 3.1.1 | Capital pagado | Aporte efectivo de los socios o accionistas |
| 3.1.2 | Utilidades acumuladas | Ganancias retenidas de ejercicios anteriores |
| 3.1.3 | Pérdidas acumuladas | Pérdidas de ejercicios anteriores no absorbidas |
| 3.1.4 | Resultado del ejercicio | Utilidad o pérdida del período en curso |
| 3.1.5 | Reservas | Fondos separados para fines específicos |
| 4.1.1.01 | Ventas de mercadería | Ingresos del giro comercial |
| 4.1.1.02 | Ingresos por servicios | Honorarios y servicios prestados |
| 4.1.1.03 | Devoluciones y descuentos (-) | Rebaja que reduce el ingreso bruto |
| 4.2.1.01 | Ingresos financieros | Intereses ganados por depósitos |
| 4.2.1.02 | Utilidad en venta de activos | Ganancia por enajenar activos fijos |
| 5.1.1.01 | Costo de mercadería vendida | Costo de los productos efectivamente vendidos |
| 5.2.1.01 | Remuneraciones | Sueldos y salarios del personal |
| 5.2.1.02 | Arriendo | Pago por uso de inmueble o equipo |
| 5.2.1.03 | Publicidad y marketing | Campañas, avisos y redes sociales |
| 5.2.1.04 | Depreciación | Desgaste periódico de activos fijos |
| 5.2.1.05 | Servicios básicos | Agua, luz, internet, telefonía |
| 5.2.1.06 | Honorarios | Pago a contadores, abogados u otros externos |
| 5.3.1.01 | Intereses bancarios | Costo financiero de préstamos |
| 5.3.1.02 | Comisiones bancarias | Gastos por uso de servicios bancarios |
Este plan puede expandirse según el tipo de empresa. Una empresa de servicios, por ejemplo, no tendrá cuentas de inventario ni costo de mercadería, pero sí tendrá mayor detalle en remuneraciones y honorarios. Por eso es habitual consultar modelos específicos como el plan de cuentas para una empresa industrial, donde los grupos de costos de producción y activos fijos tienen una presencia mucho más relevante que en una comercializadora.
PCGA e IFRS: ¿qué marco normativo aplica en Chile?
En Chile coexisten dos marcos normativos contables: los Principios de Contabilidad Generalmente Aceptados (PCGA) y las Normas Internacionales de Información Financiera (IFRS, conocidas también como NIIF). Ambos sistemas tienen estructuras distintas y objetivos diferentes, lo que genera una dualidad que todo profesional contable debe conocer. No son intercambiables: se aplican según el tipo de empresa y el destinatario de la información.
«La utilidad tributaria se debe obtener con las cuentas anuales calculadas según el sistema PCGA», según lo ha señalado el SII en sus interpretaciones sobre la materia tributaria vigente en Chile.
¿Cuándo aplica PCGA y cuándo IFRS?
Las IFRS fueron adoptadas en Chile a partir de 2010 para las empresas que reportan a la Comisión para el Mercado Financiero (CMF). Sin embargo, el SII sigue exigiendo la determinación de la utilidad tributaria bajo PCGA, lo que significa que, en la práctica, muchas empresas llevan dos contabilidades paralelas: una para efectos financieros (IFRS) y otra para efectos tributarios (PCGA).
Las pymes y empresas más pequeñas, en tanto, no están obligadas a aplicar IFRS. Para estas, el marco PCGA sigue siendo el estándar habitual, tanto para sus libros contables como para su relación con el SII. Esto hace que el plan de cuentas bajo PCGA sea el punto de partida más útil para quien se inicia en la contabilidad chilena.
PCGA vs. IFRS en Chile: diferencias clave
| Aspecto | PCGA | IFRS / NIIF |
|---|---|---|
| Base | Reglas específicas | Principios generales |
| Uso para el SII | Sí (utilidad tributaria) | No directamente |
| Uso financiero | Empresas pequeñas y medianas | Empresas reguladas por CMF |
| Inventarios (LIFO) | Permitido | No permitido |
| Partidas extraordinarias | Se presentan separadas | No se segregan |
| Obligatoriedad | Referencia tributaria SII | Exigido por CMF desde 2010 |
Relación con el SII y el diccionario de cuentas
El SII ha definido su propio conjunto de cuentas estándar para facilitar la fiscalización. Este catálogo no reemplaza el plan de cuentas interno de la empresa, pero sí exige que cada cuenta interna quede vinculada a una cuenta equivalente del SII. Esta vinculación se hace a través del diccionario de cuentas, un archivo digital que se envía anualmente y que permite al SII interpretar la información contable de cada contribuyente en un lenguaje común.
En términos prácticos, esto significa que una empresa puede tener su plan de cuentas con la estructura y los nombres que mejor se adapten a su operación, siempre que, al momento de enviar el diccionario de cuentas, relacione cada una de ellas con la cuenta que el SII ha definido. El software contable suele gestionar esta homologación de forma automática. Si quieres profundizar en la organización contable según el tipo de negocio, puedes revisar el apartado de plan de cuentas y catálogo contable para ver cómo se adapta esta lógica a distintas realidades empresariales.
Diferencias entre el plan de cuentas y el catálogo contable
Los términos «plan de cuentas» y «catálogo contable» suelen usarse como sinónimos en el habla cotidiana, pero en un contexto técnico tienen matices distintos. El plan de cuentas es la estructura jerárquica completa, con su codificación, agrupaciones y relaciones entre niveles. El catálogo contable, en cambio, es el listado simplificado de cuentas disponibles para registrar transacciones, sin necesariamente incluir toda la jerarquía ni las instrucciones de uso.
En la práctica chilena, ambos conceptos se refieren al mismo documento en la mayoría de los software contables. La diferencia cobra más relevancia en contextos académicos o cuando se diseña un sistema contable desde cero, donde el plan de cuentas incluye también las reglas de comportamiento de cada cuenta (si aumenta por el debe o por el haber, qué impacto tiene en los estados financieros, etc.). Para la mayoría de los estudiantes y pymes, el plan de cuentas es el punto de partida y el catálogo es su expresión práctica.
Preguntas frecuentes
¿El SII obliga a usar un plan de cuentas específico en Chile?
No. El SII ha definido su propio catálogo de cuentas con fines tributarios, pero no obliga al contribuyente a usarlo como plan de cuentas interno. Cada empresa puede diseñar el suyo según su realidad operativa. Lo que sí es obligatorio es que las cuentas propias de la empresa queden relacionadas con las cuentas del SII a través del diccionario de cuentas, que se envía anualmente en formato digital. Este mecanismo permite al SII interpretar y fiscalizar la información contable sin imponer una estructura única a todas las empresas del país.
¿Cuántos grupos tiene el plan de cuentas en Chile?
El plan de cuentas en Chile se organiza habitualmente en cinco grupos principales: activo, pasivo, patrimonio, ingresos y gastos. Esta estructura es coherente con la lógica de los estados financieros, donde el balance general recoge activo, pasivo y patrimonio, mientras que el estado de resultados recoge ingresos y gastos. Algunos planes incluyen un sexto grupo para cuentas de orden o cuentas de responsabilidades eventuales, pero esto depende del tipo de empresa y la complejidad de su operación.
¿Qué es el diccionario de cuentas del SII?
El diccionario de cuentas del SII es un archivo digital que relaciona cada cuenta interna de la empresa con la cuenta equivalente del catálogo oficial del SII. Se envía anualmente como parte del proceso de contabilidad electrónica. Su función es permitir que el SII interprete la información contable de distintas empresas en un lenguaje común, independientemente de cómo cada una haya organizado su plan de cuentas interno. Los software contables suelen gestionar esta homologación de manera automática al momento de generar el archivo.
¿Cómo se organiza la codificación numérica del plan de cuentas?
La codificación numérica del plan de cuentas sigue una lógica decimal jerárquica: el primer dígito identifica el grupo (1 para activo, 2 para pasivo, etc.), el segundo identifica el subgrupo, el tercero la cuenta propiamente tal y el cuarto el nivel de subcuenta o auxiliar. Cada dígito adicional agrega un nivel de detalle mayor. Este esquema permite que el plan escale sin perder coherencia: si se necesita una cuenta nueva, basta con asignarle el código que corresponde dentro de la jerarquía existente.
¿Puede una empresa modificar su plan de cuentas?
Sí. El plan de cuentas no es un documento estático. Puede modificarse para agregar nuevas cuentas, desactivar las que ya no se usan o reorganizar subcuentas, siempre que los cambios mantengan la coherencia del sistema y no alteren registros históricos ya consolidados. La recomendación es que cualquier modificación se haga al inicio de un ejercicio contable, para evitar inconsistencias entre períodos. La mayor parte de los software contables permite hacer estos ajustes de forma controlada, con trazabilidad de los cambios realizados.
¿Cuál es la diferencia entre cuenta madre y subcuenta?
Una cuenta madre es aquella que agrupa a un conjunto de cuentas más específicas bajo un código de nivel superior. No recibe registros directos; su función es acumular los saldos de las cuentas que dependen de ella. Una subcuenta, en cambio, es el nivel en el que efectivamente se registran las transacciones. Por ejemplo, «Clientes» puede ser la cuenta madre y «Cliente A», «Cliente B» las subcuentas donde se registra cada deudor de forma individual. Esta estructura permite obtener tanto el total general como el detalle por cada partida.
¿El plan de cuentas cambia según el tamaño de la empresa?
El plan de cuentas no cambia por obligación legal según el tamaño de la empresa, pero sí varía en profundidad y complejidad según las necesidades del negocio. Una microempresa puede operar con un plan de veinte o treinta cuentas, mientras que una empresa mediana o grande puede requerir cientos de subcuentas y auxiliares para controlar centros de costo, proyectos, sucursales o líneas de negocio distintas. El principio es el mismo en todos los casos; lo que cambia es el nivel de detalle que la empresa necesita para tomar decisiones y cumplir con sus obligaciones.
Conclusión
El plan de cuentas en Chile es el punto de partida de cualquier sistema contable ordenado. Te permite clasificar cada transacción dentro de un grupo lógico, construir estados financieros coherentes y cumplir con las obligaciones que el SII exige a través del diccionario de cuentas. Lejos de ser un trámite técnico, es la estructura que le da sentido a toda la información financiera de tu empresa.
A lo largo de este contenido has podido ver cómo se organiza la jerarquía de cuentas, qué diferencia al activo del pasivo, qué rol cumple el patrimonio y cómo los ingresos y gastos definen el resultado del ejercicio. También has conocido la convivencia entre PCGA e IFRS en Chile, y por qué el primero sigue siendo la referencia tributaria más relevante para la mayoría de las empresas y pymes del país.
Si este tema te abre el apetito por entender más sobre contabilidad aplicada, en este sitio web encontrarás contenido que va desde lo más básico hasta estructuras contables específicas según el tipo de negocio. Cada nuevo concepto que domines te hace más capaz de leer la realidad financiera de cualquier empresa con claridad y confianza.
Sigue aprendiendo:
Metadatos contables: El secreto detrás de cada cuenta bien configurada
Cuentas estadísticas: El secreto que pocos contadores explican
Plan de cuentas para propiedad horizontal
Cuadro de cuentas: El secreto detrás de cada asiento contable
¿Quién debe elaborar el plan de cuentas de una empresa?
PGC para pymes: Simplifica tu contabilidad desde el primer día
Segregación de funciones: El secreto que cuida tus cuentas
Datos maestros: Organiza tu contabilidad desde la raíz
