
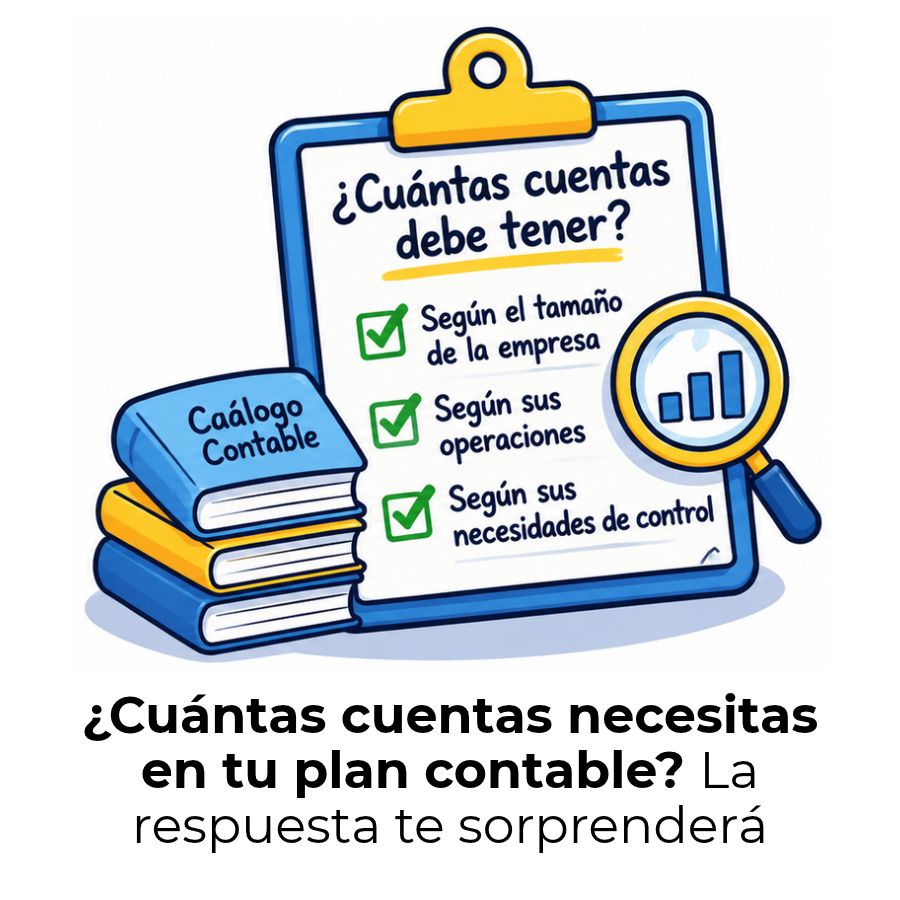
No existe un número mínimo ni máximo obligatorio de cuentas en un plan contable. La cantidad que necesitas depende del tamaño de tu empresa, la variedad de sus operaciones y el nivel de detalle que requieres para tomar decisiones financieras con claridad.
¿Qué determina el número de cuentas de un plan?
Antes de intentar calcular un número, conviene entender qué factores empujan ese número hacia arriba o hacia abajo. El plan de cuentas no es una plantilla fija que se copia de un libro; es una estructura que se construye a partir de las características concretas de cada empresa. Tres variables explican casi siempre por qué dos negocios distintos tienen planes de cuentas completamente diferentes.
Tamaño de la empresa
El tamaño del negocio es el primer criterio que condiciona la extensión del plan de cuentas. Una tienda pequeña puede operar con veinte cuentas bien definidas, mientras que una empresa con múltiples sedes, empleados y líneas de producto necesita muchas más para no mezclar conceptos que deben medirse por separado. Cuanto más grande es la operación, más transacciones distintas hay que clasificar con precisión.
Complejidad de las operaciones
Dos empresas del mismo tamaño pueden necesitar planes de cuentas muy distintos si su actividad es diferente. Un negocio de servicios con un solo tipo de ingreso y pocos gastos fijos requiere una estructura sencilla. Una empresa que fabrica, vende y exporta simultáneamente necesita cuentas separadas para cada fase del proceso, porque mezclar costos de producción con gastos administrativos en una sola cuenta distorsiona los reportes.
Nivel de detalle que necesitas en tus reportes
El tercer factor tiene que ver con para qué usas la información contable. Si solo necesitas cumplir con las obligaciones fiscales, un plan sencillo puede ser suficiente. Pero si tomas decisiones basadas en tus estados financieros, necesitas cuentas que te permitan analizar cada área del negocio por separado: costos por producto, ingresos por canal, gastos por departamento. Más detalle implica más cuentas.
No existe un número fijo: esto es lo que sí importa
La respuesta más honesta que puede darte cualquier contador es que no hay un número mínimo ni máximo de cuentas establecido por ley para la mayoría de los países. Ninguna norma contable te exige tener exactamente cincuenta cuentas o cien. Lo que sí determina la normativa, en muchos casos, es la estructura general que deben seguir esas cuentas: qué grupos deben existir y cómo deben organizarse.
Un plan de cuentas es la lista ordenada de todas las cuentas que usa tu empresa para registrar lo que entra, lo que sale y lo que debe, agrupadas por tipo y numeradas para que cada apunte tenga un sitio y solo uno.
Lo que sí importa es que el plan refleje con exactitud todas las categorías de movimientos reales del negocio. Una cuenta que nunca se usa es ruido, y una sola cuenta que agrupa demasiados conceptos distintos es una fuente de errores. El equilibrio entre ambos extremos es lo que define un plan de cuentas bien construido. Para entender con más profundidad qué es este instrumento y cuál es su propósito, puedes consultar qué es un plan de cuentas y cuál es su función dentro del sistema contable de cualquier empresa.
¿Cuántas cuentas, según el tipo de empresa?
Aunque no existe una cifra universal, la práctica contable ofrece rangos orientativos que sirven como punto de partida. Estos rangos no son reglas rígidas, sino referencias útiles para saber si un plan está en la escala correcta según el tipo de negocio. A continuación se describen los tres perfiles más comunes.
Microempresa y negocio unipersonal
Un negocio unipersonal o una microempresa con operaciones simples puede funcionar perfectamente con entre veinte y cuarenta cuentas activas. En este nivel, el plan generalmente incluye las cuentas de caja y bancos, cuentas por cobrar, activos básicos, cuentas por pagar, capital, ingresos por ventas y los gastos operativos más recurrentes. Nada más. Agregar cuentas que nunca se van a usar solo complica el registro diario sin aportar información útil.
Pequeña y mediana empresa (pyme)
Una pyme con nómina, inventario, varios proveedores y más de un tipo de ingreso suele necesitar entre cincuenta y cien cuentas, dependiendo de la diversidad de su operación. En este rango ya aparecen cuentas para depreciación de activos, impuestos por pagar, anticipos de clientes, costos de ventas por categoría y gastos divididos por área funcional. La clave es que cada cuenta tenga movimiento real durante el año fiscal.
Empresa grande o corporación
Las grandes empresas y corporaciones no tienen un techo definido. Pueden manejar cientos o incluso miles de cuentas cuando operan en múltiples países, tienen varias líneas de negocio o necesitan reportes detallados por centro de costos, departamento o proyecto. En estos casos, el plan de cuentas se convierte en una estructura compleja con varios niveles de desagregación, aunque siempre respetando la jerarquía lógica de grupos y subgrupos.
Niveles jerárquicos del plan de cuentas
El número total de cuentas en un plan no depende solo de cuántos conceptos existen, sino también de cuántos niveles de detalle se utilizan. Un mismo concepto puede representarse con una sola cuenta o desplegarse en varios niveles, lo que multiplica la cantidad de registros en el plan. Entender esta jerarquía es clave para diseñar un plan proporcional a las necesidades reales del negocio.
Grupos, subgrupos, cuentas y subcuentas
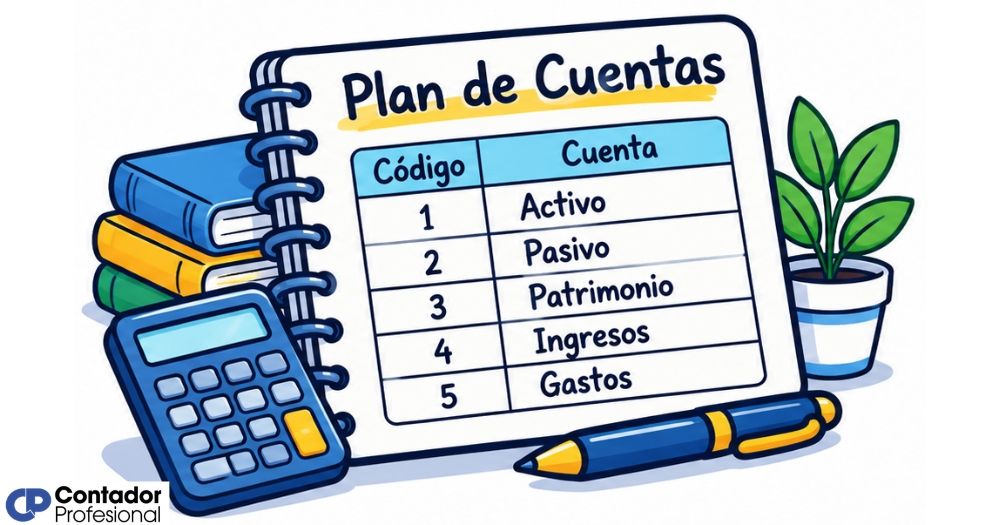
La estructura jerárquica de un plan de cuentas va de lo general a lo específico. En el primer nivel están los grupos principales: activos, pasivos, patrimonio, ingresos, costos y gastos. Dentro de cada grupo se crean subgrupos, luego cuentas con tres dígitos y, si se necesita más detalle, subcuentas y auxiliares. Cada nivel inferior alimenta al superior, lo que permite consolidar la información automáticamente para los estados financieros.
¿Cuántos niveles son recomendables?
La recomendación práctica más extendida es no superar tres niveles de jerarquía en la mayoría de los casos. Más allá de tres niveles, el plan deja de ser un catálogo contable y empieza a comportarse como una base de datos, lo que complica el registro diario y genera confusión entre los usuarios del sistema. Si necesitas más profundidad, lo que probablemente se requiere son dimensiones analíticas en el software contable, no más niveles en el plan.
Para los negocios que gestionan su contabilidad con software especializado, los niveles adicionales suelen resolverse dentro de la propia herramienta. Si trabajas con algún programa de este tipo, en la sección sobre el catálogo de cuentas en QuickBooks encontrarás un ejemplo concreto de cómo se estructura un plan dentro de un entorno digital.
Errores que inflan el número de cuentas sin aportar valor
Uno de los problemas más frecuentes en los planes de cuentas mal diseñados no es que tengan pocas cuentas, sino que tienen demasiadas que no sirven para nada. Un plan con cuentas que nunca registran movimiento es un plan con ruido, y el ruido dificulta la lectura de los estados financieros y el trabajo de quien hace el registro contable diario. Estos son los errores que más contribuyen a inflar el plan de forma innecesaria.
- Duplicar conceptos con nombres distintos: Crear «Gastos de papelería» y «Gastos de suministros de oficina» como cuentas separadas cuando ambas cubren lo mismo genera inconsistencias y dificulta la comparación de períodos.
- Copiar planes de cuentas de otras empresas sin adaptarlos: Un plan diseñado para una empresa manufacturera no sirve igual para un negocio de servicios. Usar plantillas sin revisar genera cuentas vacías que nadie usa, pero que siguen apareciendo en los reportes.
- Abrir una cuenta nueva para cada proveedor o cliente: Los proveedores y clientes deben registrarse como auxiliares dentro de las cuentas de cuentas por pagar o cuentas por cobrar, no como cuentas independientes. Este error puede multiplicar el tamaño del plan de forma dramática.
- No depurar el plan al cierre del año: Las cuentas que no tuvieron movimiento durante el año fiscal deben evaluarse. Si no van a usarse, eliminarlas mantiene el plan limpio y funcional.
- Mezclar niveles en el plan: Registrar transacciones directamente en cuentas de grupo o subgrupo, en lugar de en las cuentas de detalle, rompe la lógica jerárquica y genera errores en la consolidación de saldos.
¿Cómo saber si tu plan de cuentas tiene las cuentas correctas?
La prueba más sencilla para evaluar un plan de cuentas es revisar cuántas de sus cuentas tuvieron al menos un movimiento durante el último año. Si más del treinta por ciento de las cuentas no registró ninguna transacción, el plan probablemente está sobredimensionado. Esas cuentas inactivas son candidatas a ser eliminadas o fusionadas con otras que sí se usan.
El segundo criterio es la unicidad: cada concepto económico debe tener exactamente una cuenta asignada. Si dos cuentas distintas pueden recibir el mismo tipo de transacción, hay una inconsistencia que tarde o temprano generará errores en los reportes. La consistencia en el registro es lo que da valor a la información contable. Para profundizar en cómo se organiza toda esta estructura, la sección de plan de cuentas y catálogo contable ofrece un contexto más amplio sobre estos principios.
Preguntas frecuentes
¿Cuántas cuentas tiene un plan de cuentas para una microempresa?
Una microempresa o negocio unipersonal con operaciones sencillas puede funcionar correctamente con entre veinte y cuarenta cuentas activas. En ese rango suelen estar cubiertos los elementos básicos: caja y bancos, cuentas por cobrar, activos fijos, cuentas por pagar, capital del propietario, ingresos por ventas y los gastos operativos más recurrentes. Agregar más cuentas sin que existan transacciones que las justifiquen solo añade complejidad al registro diario sin aportar información adicional útil.
¿Cuántas cuentas debe tener un plan de cuentas para una pyme?
Para una pequeña o mediana empresa con nómina, inventario y múltiples tipos de ingreso, el rango orientativo está entre cincuenta y cien cuentas. Este número puede variar según la diversidad de operaciones: una pyme con un solo producto y pocos proveedores necesita menos cuentas que una con varias líneas de negocio y gastos divididos por departamento. Lo determinante no es el tamaño del número, sino que cada cuenta tenga movimiento real y aporte información que se use efectivamente.
¿Existe un número mínimo de cuentas obligatorio por ley?
En la mayoría de los países no existe una ley que establezca un número mínimo de cuentas para un plan contable. Las normativas suelen definir la estructura general que debe seguir el plan —qué grupos deben existir y cómo se clasifican los elementos financieros— pero no imponen una cantidad específica de cuentas. Lo obligatorio es que la contabilidad refleje fielmente la realidad económica de la empresa y permita preparar los estados financieros que exige la normativa fiscal vigente en cada jurisdicción.
¿Cuántas cuentas principales tiene un plan de cuentas?
Los planes de cuentas se organizan en grupos principales que varían entre cinco y nueve según el marco normativo de cada país. Los grupos más comunes son activos, pasivos, patrimonio, ingresos, costos y gastos. Algunos marcos normativos incluyen grupos adicionales para cuentas de orden o de patrimonio neto. Estos grupos son el primer nivel de la jerarquía y, a partir de ellos, se despliegan todos los subgrupos, cuentas y subcuentas que conforman el plan completo de cada empresa.
¿Qué pasa si el plan de cuentas tiene demasiadas cuentas?
Un plan sobredimensionado genera varios problemas prácticos. El más común es que el registro diario se vuelve tedioso y propenso a errores, porque quien registra las transacciones tiene que elegir entre demasiadas opciones similares. Además, los reportes financieros se llenan de líneas con saldos en cero o con movimientos mínimos, lo que dificulta la lectura y el análisis. Un plan con cuentas innecesarias también complica las conciliaciones y el cierre contable de fin de período.
¿Cuántos niveles jerárquicos puede tener un plan de cuentas?
Técnicamente no hay un límite fijo, pero la práctica contable recomienda no superar tres o cuatro niveles de jerarquía en la mayoría de los casos. Más allá de ese punto, el plan deja de comportarse como un catálogo de cuentas y empieza a funcionar como una base de datos con una complejidad que el sistema contable estándar no siempre maneja bien. Si se necesita más profundidad de análisis, la solución suele estar en las herramientas de dimensiones o centros de costos del software contable, no en agregar más niveles al plan.
¿Puedo reducir el número de cuentas de un plan ya creado?
Sí, y es una práctica recomendable hacerlo al cierre de cada año fiscal. El proceso consiste en identificar las cuentas que no tuvieron movimiento durante el período, verificar que no sean necesarias para el siguiente año y eliminarlas o fusionarlas con otras cuentas relacionadas. Antes de eliminar cualquier cuenta, es fundamental asegurarse de que todos sus saldos históricos queden correctamente reclasificados, para que los reportes de períodos anteriores no pierdan consistencia ni comparabilidad.
Conclusión
El número de cuentas que debe tener un plan de cuentas no viene dictado por ninguna regla universal. Lo que define esa cantidad es la realidad de tu empresa: su tamaño, la variedad de sus operaciones y el nivel de detalle que necesitas para leer tus estados financieros con claridad. Un plan bien calibrado tiene exactamente las cuentas que usa, ni más ni menos.
Los rangos orientativos que viste aquí —veinte a cuarenta cuentas para una microempresa, cincuenta a cien para una pyme— son puntos de partida, no destinos fijos. Puedes usarlos para evaluar si tu propio plan está en la escala correcta, revisar cuántas cuentas tuvieron movimiento real el último año y depurar las que solo generan ruido en tus reportes.
Si quieres seguir construyendo tus conocimientos sobre este tema, en este sitio web encontrarás más contenidos sobre estructura contable, catálogos de cuentas y herramientas que te ayudarán a organizar la información financiera de cualquier negocio con mayor seguridad y criterio.
Sigue aprendiendo:
Plan de cuentas estándar o personalizado: ¿Cuál elegir?
¿Se puede modificar el plan de cuentas durante el ejercicio?
Datos de prueba contable: El secreto que pocos conocen
Catálogo de cuentas en CONTPAQi: ¿Cómo funciona?
Plan de cuentas en El Salvador: Estructura y ejemplos
Diccionario semántico de registros contables
Bitácoras técnicas: El registro que muy pocos conocen
Catálogo de cuentas en Venezuela: Estructura y uso
