
El plan de cuentas en Paraguay es el esquema que organiza todas las cuentas contables de una empresa en grupos definidos: activo, pasivo, patrimonio, ingresos, costos y gastos. Conocerlo te permite registrar cada operación correctamente y cumplir con las exigencias de la Dirección Nacional de Ingresos Tributarios (DNIT).
¿Qué es el plan de cuentas en Paraguay?
El plan de cuentas es el listado ordenado y codificado de todas las cuentas que una empresa utiliza para registrar sus operaciones financieras. En Paraguay, este instrumento es el eje central de cualquier sistema contable, ya que permite clasificar con precisión cada ingreso, gasto, deuda o bien que forma parte del patrimonio de un negocio. Sin él, sería imposible elaborar estados financieros coherentes ni cumplir con las obligaciones tributarias ante la Dirección Nacional de Ingresos Tributarios (DNIT).
Definición y función dentro de la contabilidad
En términos simples, el plan de cuentas funciona como un índice: cada cuenta tiene un nombre y un código numérico que la identifica de forma única. Su función principal es garantizar que todas las transacciones queden registradas de manera uniforme y verificable, lo que facilita la preparación de balances, estados de resultados y cualquier informe financiero que la empresa necesite presentar interna o externamente.
Cuando un contador registra una compra, una venta o el pago de un salario, recurre al plan de cuentas para saber exactamente en qué cuenta debe asentar esa operación. Este proceso evita errores, duplicaciones y omisiones que podrían derivar en problemas tanto contables como fiscales. La consistencia en el uso de las cuentas es la base de una contabilidad confiable.
Base normativa: PCGA, NIIF y resoluciones del Colegio de Contadores
En Paraguay, la contabilidad de las empresas se rige principalmente por dos marcos de referencia. Los Principios de Contabilidad Generalmente Aceptados (PCGA) son el estándar que aplica la mayoría de las pequeñas y medianas empresas, ya que son compatibles con los requerimientos de la DNIT. Por otro lado, las Normas Internacionales de Información Financiera (NIIF), emitidas por el IASB, son de adopción obligatoria para bancos, aseguradoras, empresas con valores en el mercado de capitales y subsidiarias de grupos multinacionales.
El Colegio de Contadores del Paraguay ha emitido Resoluciones Técnicas de Referencia que complementan la normativa contable local y orientan la forma en que se estructuran y presentan los estados financieros. Las nomenclaturas de las cuentas se seleccionan con base en la NIC 1, que establece los requisitos de presentación para los estados financieros de propósito general. Esta combinación de normas locales e internacionales da forma al plan de cuentas que las empresas paraguayas utilizan en la práctica.
Estructura del plan de cuentas en Paraguay
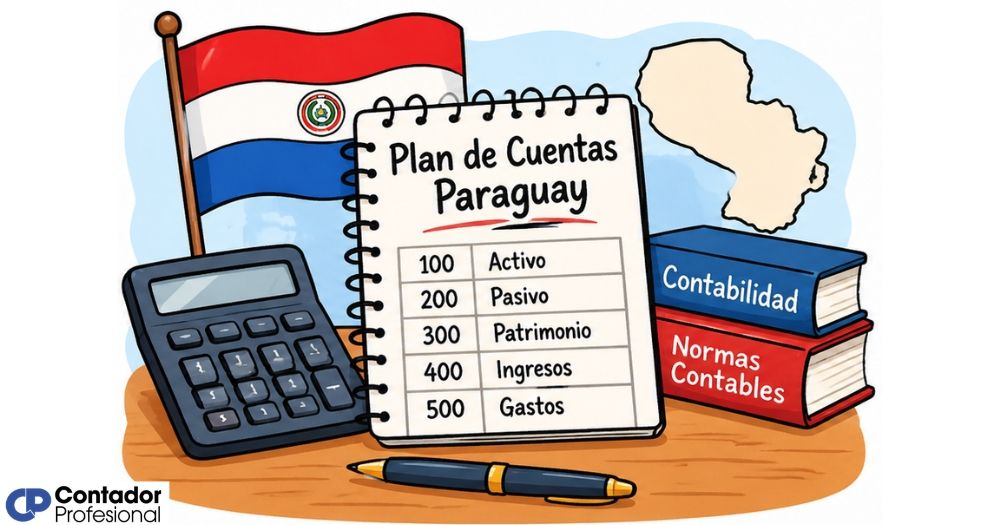
El plan de cuentas en Paraguay se organiza en seis grupos principales, numerados del 1 al 6. Cada grupo agrupa cuentas de naturaleza similar y se subdivide en subgrupos, cuentas y subcuentas, formando una jerarquía que va de lo general a lo específico. Esta estructura codificada facilita tanto el registro diario de operaciones como la preparación de reportes financieros periódicos.
Grupo 1 — Activo
El grupo 1 concentra todos los bienes y derechos que pertenecen a la empresa. Se divide en activo corriente, que agrupa los recursos disponibles o convertibles en dinero en el corto plazo, y activo no corriente, que incluye bienes de uso, intangibles e inversiones de largo plazo. Dentro del activo corriente, las cuentas más comunes son caja, bancos, deudores por ventas y el IVA crédito fiscal en sus tasas del 10 % y del 5 %.
El activo no corriente registra bienes que la empresa no tiene previsto convertir en efectivo en el corto plazo, como inmuebles, rodados, equipos e intangibles. Cada bien de uso se acompaña de su cuenta de amortización acumulada, que refleja el desgaste o pérdida de valor a lo largo del tiempo. Este par de cuentas —bien de uso más amortización— permite conocer el valor neto real del activo en cada momento.
Grupo 2 — Pasivo
El grupo 2 registra todas las deudas y obligaciones que la empresa mantiene frente a terceros. El pasivo corriente incluye las deudas con vencimiento en el corto plazo, como cuentas por pagar a proveedores, el IVA débito fiscal, el IRE por pagar y las cargas sociales pendientes del Instituto de Previsión Social (IPS). El pasivo no corriente, en cambio, agrupa los préstamos bancarios y otras obligaciones con vencimiento a más de un año.
Una particularidad del plan de cuentas paraguayo es la presencia de cuentas específicas para los impuestos locales dentro del pasivo. El IVA débito fiscal y el IRE por pagar tienen sus propias subcuentas, lo que facilita la conciliación mensual de las declaraciones juradas que la empresa presenta ante la DNIT. Mantenerlas separadas evita confusiones al momento de calcular el impuesto neto a abonar cada período.
Grupo 3 — Patrimonio neto
El patrimonio neto representa la diferencia entre el activo total y el pasivo total; es, en términos prácticos, lo que realmente le pertenece a los socios o accionistas de la empresa. Sus cuentas principales son el capital social, los resultados acumulados de ejercicios anteriores y la reserva legal, que en Paraguay se constituye según lo que establece el Código de Comercio para las sociedades anónimas y otras formas jurídicas.
Al cierre de cada ejercicio fiscal, el resultado del período —ganancia o pérdida— se transfiere desde las cuentas de ingresos y gastos hacia el patrimonio, actualizando el saldo de resultados acumulados. Este proceso de cierre contable es el momento en que el plan de cuentas muestra con mayor claridad la salud financiera de la empresa, porque consolida todo lo ocurrido durante el año en un solo número que engrosa o reduce el patrimonio neto.
Grupo 4 — Ingresos
El grupo 4 registra todos los ingresos que genera la empresa por su actividad principal y por otras fuentes secundarias. En Paraguay, la clasificación de las ventas refleja directamente las tasas del IVA vigentes: ventas gravadas al 10 %, ventas gravadas al 5 % y ventas exentas de IVA son tres subcuentas que toda empresa debe manejar con precisión, porque cada una alimenta directamente la declaración mensual de IVA ante la DNIT.
Además de los ingresos por ventas, este grupo puede incluir ingresos financieros —como intereses ganados o diferencias de cambio favorables— e ingresos no operacionales provenientes de actividades ajenas al giro principal del negocio. Separar los ingresos ordinarios de los extraordinarios es una práctica que mejora la calidad de la información financiera y permite identificar con claridad de dónde proviene la rentabilidad real de la empresa.
Grupo 5 — Costos
El grupo 5 está destinado a registrar los costos directamente asociados a la actividad productiva o comercial de la empresa. El costo de mercaderías vendidas es la cuenta más representativa de este grupo para las empresas comerciales, ya que refleja el valor de compra de los productos que se vendieron durante el período. Para las empresas industriales, este grupo también incluye el costo de materias primas utilizadas en el proceso productivo.
La diferencia entre el grupo de ingresos y el grupo de costos determina el margen bruto de la empresa, un indicador clave para saber si el modelo de negocio es viable antes de considerar los gastos operativos. Mantener actualizado el costo de ventas es uno de los desafíos más comunes en la contabilidad paraguaya, especialmente cuando los precios de compra varían con frecuencia o cuando el inventario se mueve con rapidez.
Grupo 6 — Gastos
El grupo 6 recoge todos los gastos operativos en que incurre la empresa para funcionar: sueldos y jornales, aporte patronal al IPS, alquileres, servicios básicos, depreciaciones, publicidad y gastos de administración, entre otros. Cada tipo de gasto tiene su propia subcuenta, lo que permite analizar con detalle en qué áreas se concentra el desembolso y tomar decisiones de optimización bien fundamentadas.
Las depreciaciones y amortizaciones también se registran aquí, ya que representan el consumo periódico del valor de los activos no corrientes. Estas cuentas no implican una salida de efectivo, pero sí reducen el resultado del ejercicio y, en consecuencia, la base imponible del IRE. Por eso, registrarlas correctamente tiene impacto tanto contable como fiscal.
Plan de cuentas completo en Paraguay
A continuación encontrarás un plan de cuentas detallado y representativo para empresas en Paraguay. Este modelo sigue la estructura de codificación por niveles —grupo, subgrupo, cuenta y subcuenta— y está alineado con los PCGA y los requerimientos de la DNIT para el registro del IVA, el IRE y las cargas sociales.
Plan de cuentas completo en Paraguay
Tabla detallada del plan de cuentas en Paraguay con grupos, subgrupos, cuentas y subcuentas codificadas según normativa PCGA y DNIT.
| Código | Denominación de la cuenta |
|---|---|
| GRUPO 1 — ACTIVO | |
| 1.0.0.00 | ACTIVO |
| 1.1.0.00 | ACTIVO CORRIENTE |
| 1.1.1.00 | DISPONIBILIDADES |
| 1.1.1.01 | Caja |
| 1.1.1.02 | Caja chica |
| 1.1.1.03 | Bancos — cuenta corriente |
| 1.1.1.04 | Bancos — cuenta de ahorro |
| 1.1.1.05 | Remesas en tránsito |
| 1.1.2.00 | CRÉDITOS |
| 1.1.2.01 | Deudores por ventas |
| 1.1.2.02 | Documentos por cobrar |
| 1.1.2.03 | Anticipos a proveedores |
| 1.1.2.04 | Préstamos a empleados |
| 1.1.2.05 | Previsión para cuentas incobrables (—) |
| 1.1.3.00 | IVA CRÉDITO FISCAL |
| 1.1.3.01 | IVA crédito fiscal 10 % |
| 1.1.3.02 | IVA crédito fiscal 5 % |
| 1.1.4.00 | INVENTARIOS (BIENES DE CAMBIO) |
| 1.1.4.01 | Mercaderías en existencia |
| 1.1.4.02 | Materias primas |
| 1.1.4.03 | Productos en proceso |
| 1.1.4.04 | Productos terminados |
| 1.2.0.00 | ACTIVO NO CORRIENTE |
| 1.2.1.00 | BIENES DE USO (ACTIVO FIJO) |
| 1.2.1.01 | Inmuebles |
| 1.2.1.02 | Rodados |
| 1.2.1.03 | Muebles y útiles |
| 1.2.1.04 | Maquinaria y equipo |
| 1.2.1.05 | Equipos de computación |
| 1.2.1.06 | Amortización acumulada (—) |
| 1.2.2.00 | INTANGIBLES |
| 1.2.2.01 | Marcas y patentes |
| 1.2.2.02 | Software |
| 1.2.2.03 | Amortización de intangibles (—) |
| GRUPO 2 — PASIVO | |
| 2.1.0.00 | PASIVO CORRIENTE |
| 2.1.1.00 | DEUDAS COMERCIALES |
| 2.1.1.01 | Proveedores — cuentas por pagar |
| 2.1.1.02 | Documentos por pagar |
| 2.1.1.03 | Anticipos de clientes |
| 2.1.2.00 | CARGAS FISCALES Y SOCIALES |
| 2.1.2.01 | IVA débito fiscal 10 % |
| 2.1.2.02 | IVA débito fiscal 5 % |
| 2.1.2.03 | IRE por pagar |
| 2.1.2.04 | IRP por pagar |
| 2.1.2.05 | IPS por pagar (aporte patronal) |
| 2.1.2.06 | IPS por pagar (aporte obrero) |
| 2.1.2.07 | Sueldos y jornales por pagar |
| 2.2.0.00 | PASIVO NO CORRIENTE |
| 2.2.1.01 | Préstamos bancarios a largo plazo |
| 2.2.1.02 | Deudas con socios (largo plazo) |
| GRUPO 3 — PATRIMONIO NETO | |
| 3.1.0.00 | Capital social |
| 3.1.1.00 | Capital suscrito e integrado |
| 3.2.0.00 | Reservas |
| 3.2.1.00 | Reserva legal |
| 3.2.2.00 | Reserva estatutaria |
| 3.3.0.00 | Resultados |
| 3.3.1.00 | Resultados acumulados |
| 3.3.2.00 | Resultado del ejercicio |
| GRUPOS 4, 5 y 6 — INGRESOS, COSTOS Y GASTOS | |
| 4.0.0.00 | INGRESOS |
| 4.1.1.00 | Ventas gravadas 10 % |
| 4.1.2.00 | Ventas gravadas 5 % |
| 4.1.3.00 | Ventas exentas de IVA |
| 5.0.0.00 | COSTOS |
| 5.1.1.00 | Costo de mercaderías |
| 5.1.2.00 | Materias primas usadas |
| 5.1.3.00 | Mano de obra directa |
| 6.0.0.00 | GASTOS |
| 6.1.1.00 | Sueldos y jornales |
| 6.1.2.00 | IPS patronal |
| 6.1.3.00 | Alquileres |
Este modelo puede adaptarse según el tipo y tamaño de empresa. Una comercializadora pequeña necesitará pocas subcuentas de inventario, mientras que una empresa industrial requerirá un mayor detalle en costos de producción. Lo importante es que la estructura refleje con fidelidad las operaciones reales del negocio y sea coherente de un ejercicio al siguiente.
¿Qué impuestos se reflejan en el plan de cuentas paraguayo?
El sistema tributario paraguayo tiene impacto directo sobre el plan de cuentas, porque cada obligación fiscal genera cuentas específicas tanto en el activo como en el pasivo. Registrarlos correctamente no es una formalidad: de ello depende que las declaraciones juradas ante la DNIT cuadren con los libros contables y que la empresa no enfrente observaciones o ajustes tributarios.
IVA crédito y débito fiscal
El Impuesto al Valor Agregado (IVA) en Paraguay se aplica a dos tasas: el 10 % sobre la mayoría de los bienes y servicios, y el 5 % sobre bienes de la canasta básica y algunos inmuebles. Cada compra que genera IVA soportado se registra en la cuenta de IVA crédito fiscal del activo, mientras que cada venta que genera IVA cobrado se asienta en la cuenta de IVA débito fiscal del pasivo. La diferencia entre ambos determina el saldo a pagar o a favor que la empresa declara mensualmente.
La declaración de IVA tiene vencimiento mensual, antes del día 20 del mes siguiente al período declarado, según el calendario perpetuo de la DNIT. Mantener las cuentas de IVA actualizadas al día permite calcular ese saldo sin errores y evitar los recargos por mora que se generan cuando el pago se realiza fuera de término. Para eso, es fundamental registrar cada comprobante en el momento en que ocurre la operación.
IRE, IRP e IDU en la contabilidad empresarial
El Impuesto a la Renta Empresarial (IRE) grava la renta neta de las empresas y se calcula al cierre del ejercicio fiscal. Dentro del plan de cuentas, el IRE por pagar se registra como un pasivo corriente una vez que se determina la base imponible y se aplica la tasa correspondiente. Las empresas que tributan bajo el régimen IRE RESIMPLE tienen un tratamiento simplificado, con cuotas trimestrales fijas.
El Impuesto a la Renta Personal (IRP) aplica a las personas físicas que prestan servicios personales o generan rentas de capital, y también puede aparecer en el plan de cuentas de una empresa cuando esta actúa como agente de retención. El Impuesto a los Dividendos y Utilidades (IDU) se registra cuando la empresa distribuye utilidades a sus accionistas, lo que genera una obligación específica que debe quedar documentada en las cuentas del pasivo antes de efectuarse el pago.
Diferencias entre el plan de cuentas para PyMEs y grandes empresas
En Paraguay, el tamaño y la naturaleza jurídica de una empresa determinan qué marco contable debe aplicarse, y eso repercute directamente en el nivel de detalle y la estructura del plan de cuentas. Las PyMEs trabajan bajo los PCGA, que ofrecen mayor flexibilidad y simplicidad, mientras que las grandes empresas, especialmente las supervisadas por la Comisión Nacional de Valores (CNV) o por la Superintendencia de Bancos, están obligadas a adoptar las NIIF plenas con todos sus requerimientos de revelación.
Una diferencia práctica importante es el nivel de desagregación de las cuentas. Una PyME puede operar con una sola cuenta de deudores por ventas, mientras que una empresa grande con operaciones diversificadas necesitará subcuentas por tipo de cliente, moneda, plazo y segmento de negocio. Esa mayor granularidad no es un capricho: las NIIF exigen revelar información por segmentos, lo que solo es posible si el plan de cuentas la captura desde el origen.
También difieren en el tratamiento de ciertos activos. Bajo NIIF, los instrumentos financieros, las propiedades de inversión y los activos intangibles requieren mediciones a valor razonable que generan cuentas de ajuste adicionales. Bajo PCGA, el costo histórico es el criterio de valoración predominante, lo que simplifica tanto el plan de cuentas como el proceso de registro periódico. Esta diferencia explica por qué el plan de cuentas de un banco es considerablemente más extenso que el de una tienda o empresa de servicios local.
Libros contables obligatorios vinculados al plan de cuentas
El plan de cuentas no existe de forma aislada: su utilidad se materializa en los libros contables donde se anotan, día a día, todas las operaciones de la empresa. En Paraguay, el Código de Comercio establece que toda empresa debe llevar al menos tres libros obligatorios, y todos deben estar legalizados ante notario o ante el Registro Público de Comercio para tener validez legal y tributaria.
📒 Libro Diario
Registra cada operación en orden cronológico con su asiento contable. Es el punto de partida de todo el sistema y donde el plan de cuentas se usa con mayor frecuencia.
📗 Libro Mayor
Agrupa los movimientos de cada cuenta del plan por separado. Muestra el saldo acumulado de cada cuenta y es la base para preparar el balance de sumas y saldos.
📙 Libro de Inventario y Balances
Contiene el detalle de los activos y pasivos al inicio y al cierre de cada ejercicio, junto con los estados financieros anuales. Su elaboración depende directamente del plan de cuentas.
Estos libros están estrechamente vinculados al plan de cuentas porque cada asiento en el Libro Diario hace referencia a las cuentas definidas en el plan. Si el plan está bien estructurado, el Libro Mayor reflejará con exactitud el saldo de cada rubro, y el Libro de Inventario y Balances se podrá confeccionar sin inconsistencias. Una cuenta mal definida o ausente en el plan crea vacíos que se acumulan y se hacen evidentes al cierre del ejercicio.
Además de estos tres libros, muchas empresas llevan registros auxiliares como el Libro de Compras, el Libro de Ventas y el Libro de Caja, que alimentan las declaraciones mensuales de IVA. La DNIT puede solicitar estos registros en cualquier fiscalización, por lo que mantenerlos alineados con el plan de cuentas y con los comprobantes físicos o electrónicos es una práctica que toda empresa responsable debe incorporar desde el inicio.
Si quieres ampliar tu conocimiento sobre otros sistemas contables de la región, puedes explorar cómo funciona el plan de cuentas en El Salvador o revisar la estructura del catálogo de cuentas en Panamá, donde las particularidades tributarias de cada país generan diferencias notables en la organización de las cuentas.
Preguntas frecuentes
¿Cuántos grupos tiene el plan de cuentas en Paraguay?
El plan de cuentas en Paraguay se organiza en seis grupos principales: activo (grupo 1), pasivo (grupo 2), patrimonio neto (grupo 3), ingresos (grupo 4), costos (grupo 5) y gastos (grupo 6). Algunos modelos contables añaden un séptimo grupo para cuentas de orden, que registran compromisos, garantías u otras situaciones que no afectan directamente el patrimonio, pero que son relevantes para la gestión. Cada grupo se subdivide en subgrupos, cuentas y subcuentas según la complejidad del negocio. Puedes consultar más sobre la organización de estos sistemas en la sección de plan de cuentas y catálogo contable de este sitio.
¿Qué normativa regula el plan de cuentas en Paraguay?
La contabilidad en Paraguay se rige por los Principios de Contabilidad Generalmente Aceptados (PCGA) para la mayoría de las empresas, complementados por las Resoluciones Técnicas de Referencia del Colegio de Contadores del Paraguay. Para entidades de interés público, como bancos, aseguradoras y empresas con valores en el mercado de capitales, la adopción de las NIIF emitidas por el IASB es obligatoria. El Código de Comercio establece los libros contables que toda empresa debe llevar, mientras que la DNIT regula las cuentas relacionadas con las obligaciones tributarias como el IVA, el IRE y el IRP.
¿Cuál es la diferencia entre el plan de cuentas bajo PCGA y bajo NIIF en Paraguay?
El plan de cuentas bajo PCGA es más simple y se orienta al costo histórico como criterio de valoración, lo que resulta adecuado para la mayoría de las PyMEs paraguayas. El plan bajo NIIF es más detallado porque incorpora mediciones a valor razonable, revelaciones por segmentos y cuentas específicas para instrumentos financieros, propiedades de inversión y otros conceptos que las normas internacionales exigen distinguir. La diferencia más visible está en el número de subcuentas y en las notas a los estados financieros, que el plan debe ser capaz de alimentar con información suficiente.
¿Qué cuentas de IVA se usan en Paraguay?
En Paraguay se utilizan dos tasas de IVA: 10 % y 5 %, lo que genera cuatro cuentas diferenciadas en el plan. En el activo corriente se registran el IVA crédito fiscal al 10 % y el IVA crédito fiscal al 5 %, que corresponden al IVA soportado en las compras. En el pasivo corriente se registran el IVA débito fiscal al 10 % y el IVA débito fiscal al 5 %, que corresponden al IVA cobrado en las ventas. La diferencia entre el débito y el crédito fiscal determina el impuesto neto a pagar o el saldo a favor que se declara mensualmente ante la DNIT.
¿Qué libros contables son obligatorios en Paraguay?
El Código de Comercio de Paraguay establece tres libros contables obligatorios para todas las empresas: el Libro Diario, el Libro Mayor y el Libro de Inventario y Balances. Todos deben estar legalizados ante notario público o ante el Registro Público de Comercio para tener validez legal y ser aceptados en una fiscalización de la DNIT. Adicionalmente, muchas empresas llevan registros auxiliares como el Libro de Compras y el Libro de Ventas, que respaldan las declaraciones mensuales de IVA y facilitan la conciliación con los datos registrados en el plan de cuentas.
¿Pueden las PyMEs usar un plan de cuentas simplificado en Paraguay?
Sí. Las pequeñas y medianas empresas en Paraguay pueden trabajar con un plan de cuentas reducido, siempre que este recoja fielmente todas las operaciones del negocio y sea coherente con los requerimientos de la DNIT para las declaraciones de IVA, IRE e IRP. No existe una obligación legal de utilizar un número mínimo de cuentas, pero el plan debe ser lo suficientemente detallado como para distinguir entre los distintos tipos de ingresos gravados, los activos corrientes y no corrientes, y las obligaciones fiscales vigentes. La clave es adaptar el nivel de detalle a la complejidad real de las operaciones de cada empresa.
¿Qué es el IRE y cómo aparece en el plan de cuentas?
El Impuesto a la Renta Empresarial (IRE) es el impuesto que grava la renta neta generada por las empresas durante un ejercicio fiscal en Paraguay. Aparece en el plan de cuentas de dos formas: como un gasto —cuando se reconoce la provisión del impuesto estimado antes del cierre— y como un pasivo corriente, en la cuenta de IRE por pagar, una vez que se determina el monto definitivo a abonar. El IRE cuenta con tres regímenes: el general, el SIMPLE y el RESIMPLE, y cada uno tiene su propio tratamiento en cuanto a frecuencia de pago y base de cálculo, aunque todos generan las mismas cuentas dentro del plan.
Conclusión
El plan de cuentas en Paraguay es mucho más que una lista de números y nombres: es la columna vertebral de cualquier sistema contable. Su estructura de seis grupos —activo, pasivo, patrimonio, ingresos, costos y gastos— permite registrar cada operación con precisión, cumplir con las obligaciones ante la DNIT y obtener información financiera confiable en cualquier momento del año.
Ahora que conoces cómo se organiza el plan y qué cuentas corresponden a cada impuesto o rubro, puedes aplicar ese conocimiento desde el primer asiento contable. Si trabajas en una PyME, el marco PCGA te da la flexibilidad que necesitas; si te desempeñas en una empresa grande o en el sector financiero, las NIIF te marcan el camino. En ambos casos, un plan bien diseñado desde el inicio ahorra correcciones costosas más adelante.
En este sitio web encontrarás más recursos para seguir profundizando en el mundo de la contabilidad: desde catálogos de cuentas de otros países hasta análisis de normativas y ejercicios prácticos que te ayudarán a afianzar lo que aprendiste aquí.
Sigue aprendiendo:
Plan de cuentas para una tienda online
Plan de cuentas para empresas con varias sucursales
Arquitectura contable: El secreto detrás de las cuentas
Códigos compartidos: El error silencioso en tu catálogo contable
Catálogo de cuentas en Venezuela: Estructura y uso
Plan de cuentas para una empresa comercial
Consistencia semántica entre módulos contables
Plan de cuentas en SAP: El secreto que ordena toda la contabilidad
