
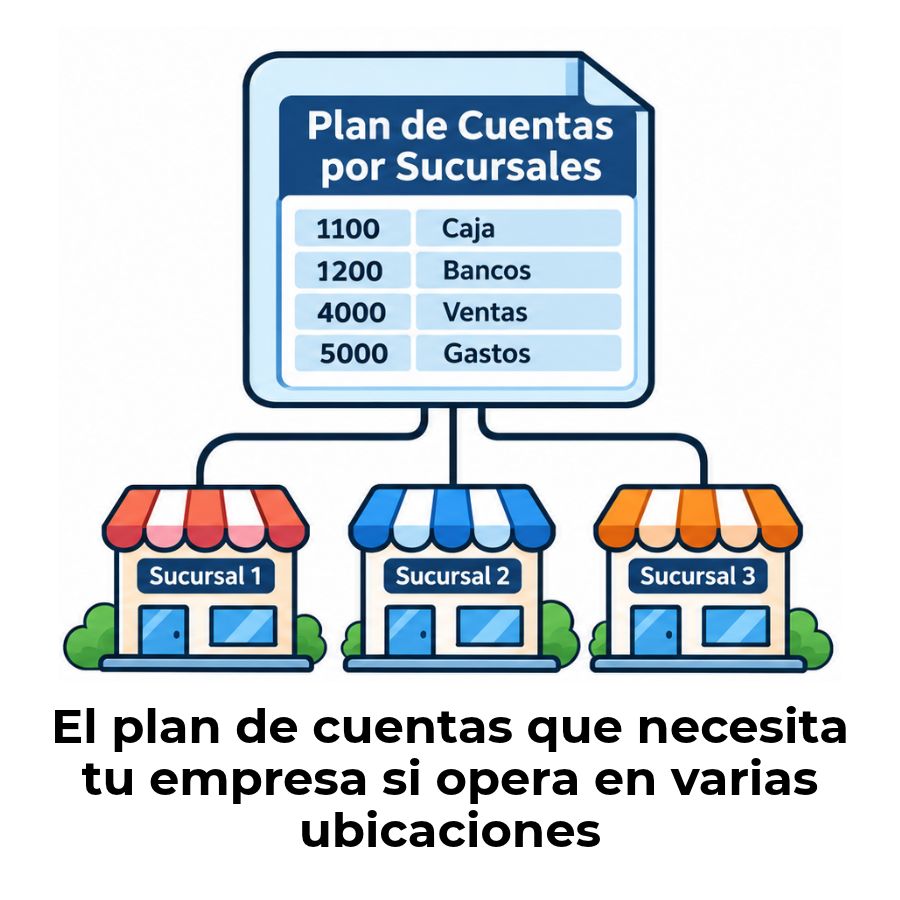
Un plan de cuentas para empresas con varias sucursales es una estructura contable que organiza y codifica las operaciones de cada punto de venta dentro de un único sistema. Te permite saber qué factura, qué gasta y qué genera cada sucursal, sin mezclar información ni perder el control sobre los números consolidados.
¿Qué es un plan de cuentas para varias sucursales?
Un plan de cuentas para empresas con varias sucursales es una estructura contable unificada que organiza y codifica todas las operaciones económicas de cada punto de venta dentro de un mismo sistema. No se trata de tener un plan distinto por cada local, sino de un esquema jerárquico que distingue con claridad qué movimientos pertenecen a la matriz y cuáles a cada sucursal, sin mezclar la información ni perder trazabilidad.
Su propósito central es que la empresa pueda conocer, en cualquier momento, la situación financiera de cada punto de operación de forma individual y, al mismo tiempo, consolidar todos esos datos en un único informe general. Sin esta estructura, es prácticamente imposible saber cuál sucursal es rentable, cuál consume más recursos y dónde se concentran los problemas.
Diferencia entre matriz y sucursal en el plan de cuentas
La matriz es la entidad principal que concentra la gestión financiera y legal de toda la empresa. Las sucursales, por su parte, son extensiones operativas que dependen de ella, pero que generan sus propios movimientos contables: ventas, gastos, cobros, pagos. En el plan de cuentas, esta distinción se refleja mediante un dígito o segmento de código que identifica a qué unidad pertenece cada cuenta.
En la práctica, una sucursal no tiene personalidad jurídica propia; opera bajo el mismo RUC o NIT de la empresa. Por eso su contabilidad no es completamente independiente, sino un subconjunto estructurado dentro del mismo plan, con cuentas propias que al final del período se consolidan con las de la matriz para producir un único informe financiero.
¿Por qué no es lo mismo que un plan de cuentas estándar?
Un plan de cuentas estándar está diseñado para una sola unidad operativa. Cuando aparecen varias sucursales, ese esquema básico se queda corto: no distingue entre los ingresos de un local y los de otro, ni permite rastrear qué recursos pasaron de una sucursal a otra. El resultado es una contabilidad que suma todo en un mismo bloque, sin posibilidad de analizar el rendimiento individual de cada punto.
La diferencia no es solo técnica, sino estratégica. Un plan adaptado para varias sucursales permite tomar decisiones como cerrar una sucursal poco rentable, redistribuir inventario o comparar la eficiencia operativa entre locales. Sin esa granularidad, los estados financieros muestran el promedio, no la realidad de cada punto.
Principios clave para diseñar el plan de cuentas
Antes de asignar cualquier código, hay que definir la lógica que va a gobernar toda la estructura. Tres principios son los que marcan la diferencia entre un plan funcional y uno que se convierte en un problema a medida que la empresa crece.
- Unicidad del plan: Debe existir un solo plan de cuentas para toda la empresa. Crear uno diferente por sucursal genera inconsistencias al momento de consolidar y dificulta las comparaciones entre períodos.
- Codificación jerárquica: Los códigos deben estar estructurados por niveles, donde cada dígito añade un nivel de detalle. El primer nivel identifica el grupo general; los siguientes, el subgrupo, la cuenta específica y la sucursal.
- Flexibilidad controlada: El plan debe poder absorber nuevas sucursales sin romper la estructura existente. Esto se logra reservando rangos de códigos para expansión futura desde el diseño inicial.
- Coherencia de nomenclatura: El nombre de cada cuenta debe ser descriptivo y consistente en toda la empresa. Nombres ambiguos o distintos para el mismo tipo de cuenta en diferentes sucursales provocan errores en la consolidación.
- Trazabilidad de operaciones internas: El plan debe incluir cuentas específicas para registrar las transferencias entre sucursales o entre sucursal y matriz, de modo que esos movimientos no distorsionen los resultados individuales de cada unidad.
Codificación por sucursal: cómo funciona
La forma más común de diferenciar las cuentas por sucursal es añadir un prefijo o un segmento numérico al código base de cada cuenta. Por ejemplo, si la cuenta de ventas tiene el código 4100, la versión de la Sucursal A sería 4100-01, la de la Sucursal B sería 4100-02, y así sucesivamente. Este esquema permite mantener la misma lógica de clasificación para todas las unidades, cambiando únicamente el identificador de la sucursal.
Otra variante muy utilizada es incorporar el identificador de sucursal como primer bloque del código, antes del grupo de cuenta. En ese caso, todos los movimientos de la Sucursal A empiezan con el dígito 2, los de la Sucursal B con el 3 y los de la matriz con el 1. El método elegido depende del software contable y del volumen de operaciones, pero lo más importante es que sea consistente desde el primer día y no se cambie a mitad del ejercicio fiscal.
Niveles jerárquicos recomendados
En la mayoría de las empresas con sucursales medianas, tres o cuatro niveles son suficientes para mantener el detalle necesario sin hacer el sistema demasiado complejo. El quinto nivel se reserva para empresas con alto volumen de operaciones o requerimientos de auditoría muy específicos.
Estructura completa del plan de cuentas con sucursales
A continuación se presenta una estructura detallada y funcional de un plan de cuentas diseñado para una empresa con matriz y tres sucursales. Los códigos siguen una lógica de cuatro dígitos para la cuenta mayor y un sufijo de dos dígitos para identificar cada sucursal (00 = Matriz, 01 = Sucursal A, 02 = Sucursal B, 03 = Sucursal C).
| Código | Nombre de la cuenta | Nivel | Unidad | Descripción |
|---|---|---|---|---|
| 1ACTIVO | ||||
| 11Activo corriente | ||||
| 1101 | Caja | Cuenta mayor | Global | Efectivo disponible en caja |
| 1101-00 | Caja – Matriz | Subcuenta | Matriz | Efectivo en caja de la sede principal |
| 1101-01 | Caja – Sucursal A | Subcuenta | Sucursal A | Efectivo en caja del local A |
| 1101-02 | Caja – Sucursal B | Subcuenta | Sucursal B | Efectivo en caja del local B |
| 1101-03 | Caja – Sucursal C | Subcuenta | Sucursal C | Efectivo en caja del local C |
| 1102 | Bancos | Cuenta mayor | Global | Saldos en cuentas bancarias |
| 1102-00 | Bancos – Matriz | Subcuenta | Matriz | Cuenta bancaria de la sede central |
| 1102-01 | Bancos – Sucursal A | Subcuenta | Sucursal A | Cuenta bancaria asignada al local A |
| 1102-02 | Bancos – Sucursal B | Subcuenta | Sucursal B | Cuenta bancaria asignada al local B |
| 1102-03 | Bancos – Sucursal C | Subcuenta | Sucursal C | Cuenta bancaria asignada al local C |
| 1103 | Cuentas por cobrar – Clientes | Cuenta mayor | Global | Deudas de clientes a favor de la empresa |
| 1103-00 | CxC Clientes – Matriz | Subcuenta | Matriz | Clientes que compran en la sede central |
| 1103-01 | CxC Clientes – Sucursal A | Subcuenta | Sucursal A | Clientes del local A con crédito pendiente |
| 1103-02 | CxC Clientes – Sucursal B | Subcuenta | Sucursal B | Clientes del local B con crédito pendiente |
| 1103-03 | CxC Clientes – Sucursal C | Subcuenta | Sucursal C | Clientes del local C con crédito pendiente |
| 1104 | Inventario de mercancías | Cuenta mayor | Global | Existencias para la venta |
| 1104-00 | Inventario – Matriz | Subcuenta | Matriz | Stock en bodega o almacén central |
| 1104-01 | Inventario – Sucursal A | Subcuenta | Sucursal A | Stock físico en el local A |
| 1104-02 | Inventario – Sucursal B | Subcuenta | Sucursal B | Stock físico en el local B |
| 1104-03 | Inventario – Sucursal C | Subcuenta | Sucursal C | Stock físico en el local C |
| 12Activo no corriente | ||||
| 1201 | Propiedad, planta y equipo | Cuenta mayor | Global | Activos fijos de la empresa |
| 1201-00 | PP&E – Matriz | Subcuenta | Matriz | Equipos e inmuebles de la sede central |
| 1201-01 | PP&E – Sucursal A | Subcuenta | Sucursal A | Equipos e inmuebles del local A |
| 1201-02 | PP&E – Sucursal B | Subcuenta | Sucursal B | Equipos e inmuebles del local B |
| 1201-03 | PP&E – Sucursal C | Subcuenta | Sucursal C | Equipos e inmuebles del local C |
| 13Cuentas de enlace (inter-sucursales) | ||||
| 1301 | Cuenta corriente con Sucursal A | Cuenta mayor | Matriz | Saldo neto de operaciones con el local A |
| 1302 | Cuenta corriente con Sucursal B | Cuenta mayor | Matriz | Saldo neto de operaciones con el local B |
| 1303 | Cuenta corriente con Sucursal C | Cuenta mayor | Matriz | Saldo neto de operaciones con el local C |
| 2PASIVO | ||||
| 21Pasivo corriente | ||||
| 2101 | Cuentas por pagar – Proveedores | Cuenta mayor | Global | Deudas con proveedores de bienes y servicios |
| 2101-00 | CxP Proveedores – Matriz | Subcuenta | Matriz | Facturas pendientes de pago en la sede |
| 2101-01 | CxP Proveedores – Sucursal A | Subcuenta | Sucursal A | Facturas pendientes del local A |
| 2101-02 | CxP Proveedores – Sucursal B | Subcuenta | Sucursal B | Facturas pendientes del local B |
| 2101-03 | CxP Proveedores – Sucursal C | Subcuenta | Sucursal C | Facturas pendientes del local C |
| 2102 | Nóminas y prestaciones por pagar | Cuenta mayor | Global | Sueldos y beneficios pendientes de pago |
| 2102-00 | Nóminas – Matriz | Subcuenta | Matriz | Personal de la sede central |
| 2102-01 | Nóminas – Sucursal A | Subcuenta | Sucursal A | Personal del local A |
| 2102-02 | Nóminas – Sucursal B | Subcuenta | Sucursal B | Personal del local B |
| 2102-03 | Nóminas – Sucursal C | Subcuenta | Sucursal C | Personal del local C |
| 3PATRIMONIO | ||||
| 3101 | Capital social | Cuenta mayor | Matriz | Aportes de los socios o accionistas |
| 3102 | Utilidades retenidas | Cuenta mayor | Matriz | Ganancias acumuladas no distribuidas |
| 3103 | Resultado del ejercicio | Cuenta mayor | Global | Ganancia o pérdida del período actual |
| 4INGRESOS | ||||
| 4101 | Ingresos por ventas | Cuenta mayor | Global | Ventas de productos o servicios |
| 4101-00 | Ventas – Matriz | Subcuenta | Matriz | Ingresos generados en la sede central |
| 4101-01 | Ventas – Sucursal A | Subcuenta | Sucursal A | Ingresos generados en el local A |
| 4101-02 | Ventas – Sucursal B | Subcuenta | Sucursal B | Ingresos generados en el local B |
| 4101-03 | Ventas – Sucursal C | Subcuenta | Sucursal C | Ingresos generados en el local C |
| 4102 | Otros ingresos operativos | Cuenta mayor | Global | Ingresos distintos a la actividad principal |
| 5GASTOS | ||||
| 5101 | Costo de ventas | Cuenta mayor | Global | Costo directo de los bienes vendidos |
| 5101-00 | Costo de ventas – Matriz | Subcuenta | Matriz | Costo de lo vendido en la sede central |
| 5101-01 | Costo de ventas – Sucursal A | Subcuenta | Sucursal A | Costo de lo vendido en el local A |
| 5101-02 | Costo de ventas – Sucursal B | Subcuenta | Sucursal B | Costo de lo vendido en el local B |
| 5101-03 | Costo de ventas – Sucursal C | Subcuenta | Sucursal C | Costo de lo vendido en el local C |
| 5102 | Gastos de administración | Cuenta mayor | Global | Gastos operativos generales |
| 5102-00 | Gastos admin. – Matriz | Subcuenta | Matriz | Alquiler, servicios, insumos de la sede |
| 5102-01 | Gastos admin. – Sucursal A | Subcuenta | Sucursal A | Gastos operativos del local A |
| 5102-02 | Gastos admin. – Sucursal B | Subcuenta | Sucursal B | Gastos operativos del local B |
| 5102-03 | Gastos admin. – Sucursal C | Subcuenta | Sucursal C | Gastos operativos del local C |
| 5103 | Gastos de personal | Cuenta mayor | Global | Sueldos, bonos y cargas sociales |
| 5103-00 | Personal – Matriz | Subcuenta | Matriz | Sueldos del equipo de la sede central |
| 5103-01 | Personal – Sucursal A | Subcuenta | Sucursal A | Sueldos del equipo del local A |
| 5103-02 | Personal – Sucursal B | Subcuenta | Sucursal B | Sueldos del equipo del local B |
| 5103-03 | Personal – Sucursal C | Subcuenta | Sucursal C | Sueldos del equipo del local C |
| 5104 | Depreciación acumulada | Cuenta mayor | Global | Desgaste de activos fijos en el tiempo |
| 5104-00 | Depreciación – Matriz | Subcuenta | Matriz | Desgaste de activos de la sede central |
| 5104-01 | Depreciación – Sucursal A | Subcuenta | Sucursal A | Desgaste de activos del local A |
| 5104-02 | Depreciación – Sucursal B | Subcuenta | Sucursal B | Desgaste de activos del local B |
| 5104-03 | Depreciación – Sucursal C | Subcuenta | Sucursal C | Desgaste de activos del local C |
¿Cómo registrar las operaciones entre sucursales?
Uno de los aspectos más delicados en la contabilidad de empresas con varias sucursales es el registro de los movimientos internos: cuando la matriz envía mercancía al local A, cuando la Sucursal B transfiere efectivo a la Sucursal C o cuando los gastos de publicidad se distribuyen entre todos los puntos. Si estos movimientos no se registran correctamente, los estados financieros individuales de cada sucursal quedan distorsionados y el proceso de consolidación se vuelve un problema.
Las operaciones entre sucursales no son ingresos ni gastos reales para la empresa en su conjunto; son traslados internos que deben registrarse en cuentas de enlace para que se anulen al consolidar.
Cuentas internas de enlace entre sucursales
Las cuentas de enlace son la herramienta contable diseñada exactamente para este problema. Funcionan como un canal bidireccional entre dos unidades: cuando la matriz entrega algo a una sucursal, registra el movimiento en la cuenta de enlace correspondiente; esa misma sucursal registra la contrapartida en su propia cuenta de enlace con la matriz. Al cierre del período, ambos saldos deben ser iguales y de signo contrario, lo que permite eliminarlos en la consolidación sin afectar el resultado global.
Estas cuentas también sirven para detectar errores a tiempo. Si la cuenta de enlace de la matriz con la Sucursal A no cuadra, hay una operación que se registró en un extremo, pero no en el otro. Ese descuadre es una señal de alerta que se puede corregir antes de llegar al cierre del ejercicio, en lugar de descubrirlo durante una auditoría.
Ejemplo de asiento contable entre sucursales
Supón que la matriz envía mercancía valorada en 5.000 unidades monetarias a la Sucursal A. A continuación se muestra cómo se registra ese movimiento en cada extremo de la operación, usando las cuentas de enlace del plan.
Cuando llegue el momento de consolidar, el saldo deudor de 5.000 en la cuenta 1301 (Matriz) y el saldo acreedor de 5.000 en la cuenta 2201 (Sucursal A) se anulan entre sí. El resultado es que la mercancía solo aparece una vez en el balance consolidado, que es exactamente lo que representa la realidad económica de la empresa.
Consolidación financiera: unir los números de cada sucursal
La consolidación financiera es el proceso mediante el cual se combinan los estados financieros individuales de la matriz y cada sucursal en un único informe que representa a la empresa como un todo. El objetivo es que ese informe refleje la situación real del negocio completo, sin duplicar operaciones que ocurrieron solo entre sus propias unidades internas.
El proceso empieza recopilando los estados financieros de cada unidad al mismo corte de fecha. Después se verifica que los conceptos equivalentes tengan los mismos nombres y códigos en todas las sucursales. Luego se eliminan las cuentas de enlace internas y, finalmente, se suman los saldos restantes para producir el informe consolidado. Cada paso depende del anterior, por lo que un error en la codificación o en el registro de las cuentas de enlace se propaga hasta el resultado final.
¿Qué es la eliminación de operaciones intercompañía?
La eliminación de operaciones intercompañía es el ajuste contable que se aplica al consolidar para evitar que las transacciones entre las propias unidades de la empresa inflen artificialmente los ingresos o los activos del grupo. Si la Sucursal A vende mercancía a la Sucursal B, esa operación es un ingreso para A y un gasto para B. Desde la perspectiva del grupo completo, nadie externo compró nada, por lo que ese movimiento no debe aparecer en los estados consolidados.
El plan de cuentas facilita esta eliminación cuando las cuentas de enlace están correctamente diseñadas y los saldos son espejo entre las dos unidades involucradas. Si los saldos no cuadran, hay que investigar antes de cerrar el período, ya que un desajuste en ese punto generará estados consolidados incorrectos que no pasarán una revisión externa.
Errores frecuentes al armar este tipo de plan de cuentas
Conocer los errores más comunes antes de empezar a diseñar el plan te ahorra semanas de correcciones y, en algunos casos, problemas más serios durante auditorías o cierres fiscales. La mayoría de los problemas no vienen de la complejidad del tema, sino de decisiones de diseño que parecen razonables al inicio, pero que se vuelven un obstáculo cuando la empresa crece.
- Crear planes de cuentas separados por sucursal: Generar códigos distintos para las mismas cosas hace imposible la comparación entre unidades y complica gravemente la consolidación al final del período.
- No reservar rangos de códigos para nuevas sucursales: Cuando se agrega una sucursal, no hay espacio en la codificación existente y se rompe la lógica del sistema. Anticipar el crecimiento desde el diseño inicial evita este problema.
- Omitir las cuentas de enlace: Sin ellas, las transferencias entre sucursales se registran como ventas reales o gastos reales, distorsionando los resultados individuales y el consolidado.
- Usar nombres de cuentas distintos para el mismo concepto: Si en la Matriz el alquiler se llama «Arriendo local» y en la Sucursal A se llama «Gasto de renta», el sistema no puede agruparlos automáticamente y la consolidación requiere ajustes manuales cada vez.
- No cerrar los libros de cada sucursal antes de consolidar: Si una sucursal tiene movimientos pendientes de registrar y ya se inicia la consolidación, el informe final estará incompleto desde el primer párrafo.
- Mezclar gastos compartidos sin prorratear: Cuando un gasto beneficia a varias sucursales, como publicidad general o servicios de TI, debe distribuirse entre ellas con un criterio definido y documentado. Cargarlo todo a la matriz distorsiona su rentabilidad.
Preguntas frecuentes
¿Puede una empresa con varias sucursales usar un solo plan de cuentas?
Sí, y es precisamente la práctica recomendada. Un único plan de cuentas para toda la empresa, diseñado con subcuentas diferenciadas por sucursal, permite mantener la coherencia del sistema contable, simplifica la consolidación y facilita la comparación de resultados entre unidades. Crear planes separados por sucursal genera inconsistencias y duplica el trabajo en cada cierre de período. La clave está en que ese plan único tenga suficiente granularidad desde el nivel de codificación para distinguir cada punto de operación sin necesidad de sistemas paralelos, como lo puedes profundizar en el contenido sobre plan de cuentas y catálogo contable de este sitio.
¿Cómo se codifican las cuentas para diferenciar cada sucursal?
El método más extendido consiste en añadir un sufijo numérico al código de la cuenta mayor. Por ejemplo, la cuenta 4101 (Ingresos por ventas) se convierte en 4101-00 para la Matriz, 4101-01 para la Sucursal A, 4101-02 para la Sucursal B, y así sucesivamente. Otra variante coloca el identificador de la unidad como prefijo, de modo que todos los movimientos de una sucursal comparten el mismo primer dígito. El método elegido debe aplicarse sin excepciones desde el primer registro y mantenerse estable durante todo el tiempo de vida de la empresa, porque cambiarlo a mitad del camino implica reclasificar cientos de asientos.
¿Qué son las cuentas de enlace entre sucursales?
Las cuentas de enlace son cuentas contables específicas que se usan para registrar los movimientos económicos que ocurren entre dos unidades de la misma empresa. Cuando la matriz transfiere inventario a una sucursal, o cuando una sucursal le envía efectivo a otra, ese movimiento se registra en la cuenta de enlace de cada extremo. Al consolidar, los saldos de ambas cuentas se anulan entre sí, evitando que una operación interna distorsione los resultados del grupo completo. Son el mecanismo que permite separar contablemente lo que ocurre dentro de la empresa de lo que ocurre con clientes y proveedores externos.
¿Quién es el responsable de elaborar el plan de cuentas en una empresa con sucursales?
La responsabilidad recae sobre el contador o el equipo contable de la empresa, generalmente en coordinación con la gerencia financiera o la dirección general. En empresas medianas o grandes, esta tarea se trabaja de forma conjunta entre el área de contabilidad y el equipo de TI, ya que el diseño del plan debe ser compatible con el software contable que se utilizará. Si quieres conocer con más detalle a quién le corresponde tomar estas decisiones, puedes revisar el contenido sobre quién debe elaborar el plan de cuentas de una empresa.
¿Cómo se consolidan los estados financieros de varias sucursales?
El proceso sigue cuatro pasos: recopilar los estados financieros individuales de cada unidad al mismo corte de fecha, verificar que los nombres y códigos de las cuentas sean homogéneos, eliminar los saldos de las cuentas de enlace internas y, finalmente, sumar los saldos restantes para obtener el informe global. El paso más delicado es la eliminación de operaciones intercompañía, porque si las cuentas de enlace no cuadran, el resultado consolidado será incorrecto desde la base. Un buen diseño del plan de cuentas desde el inicio hace que este proceso sea casi automático en el software contable.
¿El plan de cuentas de cada sucursal puede ser diferente al de la matriz?
Técnicamente puede ocurrir, pero no debería. Cuando cada sucursal tiene su propio esquema de cuentas, la consolidación requiere tablas de equivalencia manuales que se actualizan cada vez que alguien modifica una cuenta en cualquiera de las unidades. Ese trabajo manual multiplica el riesgo de errores. La práctica correcta es que todas las unidades, incluida la matriz, compartan el mismo plan base, con subcuentas adicionales solo donde la operación particular de cada local lo justifique. La coherencia en la nomenclatura y en la codificación es lo que hace sostenible el sistema a largo plazo.
¿Qué software contable soporta varias sucursales en un mismo plan de cuentas?
La mayoría de los sistemas contables diseñados para empresas medianas y grandes permiten gestionar varias sucursales dentro de un único plan de cuentas. La diferencia entre unos y otros está en la forma en que implementan la segmentación: algunos usan centros de costo, otros usan dimensiones analíticas y otros trabajan directamente con subcuentas en el código. Lo más importante es que, antes de elegir el software, se defina el modelo contable que se quiere implementar, porque adaptar el diseño al programa genera más limitaciones que elegir el programa que soporte el diseño que la empresa necesita. Plataformas como los sistemas ERP de gestión empresarial suelen ofrecer esa flexibilidad para gestionar múltiples unidades desde un mismo entorno.
Conclusión
Un plan de cuentas diseñado para empresas con varias sucursales no es una versión más complicada del plan estándar; es una estructura diferente desde su concepción. Su valor está en que te permite ver la empresa completa y cada una de sus partes al mismo tiempo, con la misma claridad y sin mezclar información que pertenece a contextos distintos.
Los elementos que has visto aquí —la codificación jerárquica por sucursal, las cuentas de enlace internas y el proceso de consolidación— trabajan de forma integrada. Si aplicas cada uno de ellos desde el inicio del diseño, reduces al mínimo los ajustes manuales, los errores en el cierre y las inconsistencias que suelen aparecer durante auditorías. La coherencia en la nomenclatura y en los códigos es lo que sostiene todo el sistema a largo plazo.
Si este tema te genera nuevas preguntas o quieres profundizar en otros aspectos de la contabilidad empresarial, en este sitio web encontrarás más contenidos que abordan estas materias con el mismo nivel de detalle y claridad. El conocimiento contable bien estructurado siempre tiene un impacto directo en la calidad de las decisiones que tomas.
Sigue aprendiendo:
Cuentas predeterminadas: Ahorra tiempo y evita errores contables ✅
¿Cómo restaurar una versión anterior del catálogo contable?
Validación automatizada en el plan de cuentas
Plan de cuentas para una empresa comercial
Errores comunes al diseñar un plan de cuentas
El plan de cuentas para una empresa de servicios
Códigos compartidos: El error silencioso en tu catálogo contable
¿Cuántas cuentas debe tener un plan de cuentas?
