
El plan de cuentas en El Salvador es un listado codificado que organiza todas las operaciones económicas de una empresa bajo la normativa NIIF y el Código de Comercio. Clasifica activos, pasivos, patrimonio, ingresos y gastos, permitiendo que tu contabilidad sea ordenada, comparable y legalmente válida.
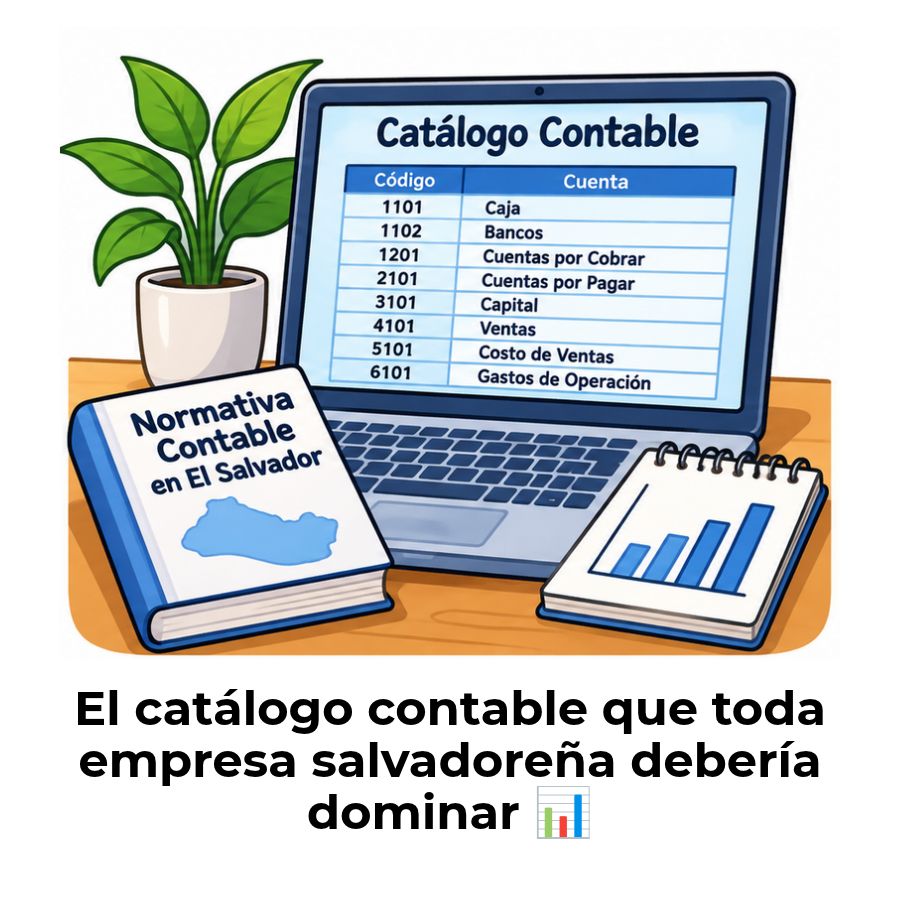
¿Qué es el plan de cuentas en El Salvador?
El plan de cuentas en El Salvador es un listado ordenado y codificado de todas las cuentas contables que una empresa utiliza para registrar sus operaciones económicas. Funciona como un idioma común entre contadores, auditores y gerentes, permitiendo clasificar activos, pasivos, patrimonio, ingresos, costos y gastos bajo una estructura lógica adaptada a la normativa salvadoreña vigente.
Su importancia va más allá de un simple catálogo. Es la base que sostiene toda la información financiera de tu empresa, desde el registro diario hasta la elaboración de estados financieros. Sin un catálogo bien diseñado, los reportes pierden claridad, las auditorías se complican y las decisiones gerenciales se toman sobre información poco confiable o fragmentada.
Marco normativo y legal que lo regula
En El Salvador, el diseño y uso del catálogo contable no es arbitrario. Existen cuerpos legales y normas técnicas que establecen cómo debe estructurarse la contabilidad empresarial. Conocer este marco te ayuda a cumplir con las obligaciones fiscales y mercantiles, además de mantener registros válidos frente a cualquier auditoría, revisión tributaria o proceso de fiscalización por parte de las autoridades competentes.
Código de Comercio y obligaciones mercantiles
El Código de Comercio salvadoreño establece la obligación de llevar contabilidad formal para todo comerciante social e individual que cumpla ciertos requisitos de activo o capital. Dentro de esta obligación se incluye el uso de un catálogo de cuentas y su respectivo manual de aplicación, que deben ser coherentes con la naturaleza del negocio y las operaciones económicas que realiza habitualmente.
Normas Internacionales de Información Financiera
El Salvador adoptó las NIIF completas y las NIIF para pymes como marco técnico oficial. Esto significa que la clasificación, reconocimiento, medición y presentación de las cuentas debe seguir estos lineamientos internacionales. El plan de cuentas debe estar diseñado de manera que permita generar estados financieros compatibles con esta normativa, facilitando la comparabilidad con empresas de otros países.
Rol del Consejo de Vigilancia de la Profesión Contable
El CVPCPA es el organismo que supervisa la profesión contable y auditora en El Salvador. Entre sus funciones está emitir normativa técnica, autorizar a contadores y auditores y velar por la correcta aplicación de las NIIF. Aunque no aprueba catálogos individuales, sus pronunciamientos orientan la manera en que debes estructurar y mantener tu plan de cuentas empresarial.
¿Cómo se estructura el catálogo de cuentas salvadoreño?
La estructura del catálogo contable en El Salvador sigue una lógica jerárquica basada en códigos numéricos que van de lo general a lo específico. Cada dígito tiene un significado y su posición dentro del código indica el nivel al que pertenece la cuenta. Este sistema permite ordenar miles de cuentas sin perder claridad, facilitando su uso en sistemas contables modernos y automatizados.
Codificación numérica por niveles
La codificación más común en El Salvador utiliza entre cinco y seis niveles jerárquicos. El primer dígito identifica el grupo principal, el segundo el subgrupo, el tercero el rubro, el cuarto la cuenta, el quinto la subcuenta y el sexto o posteriores los detalles auxiliares. Esta estructura escalonada permite expandir el catálogo según crezcan las operaciones del negocio sin perder orden.
Niveles de codificación contable
Cómo se desglosa un código contable salvadoreño
Grupos principales y su clasificación
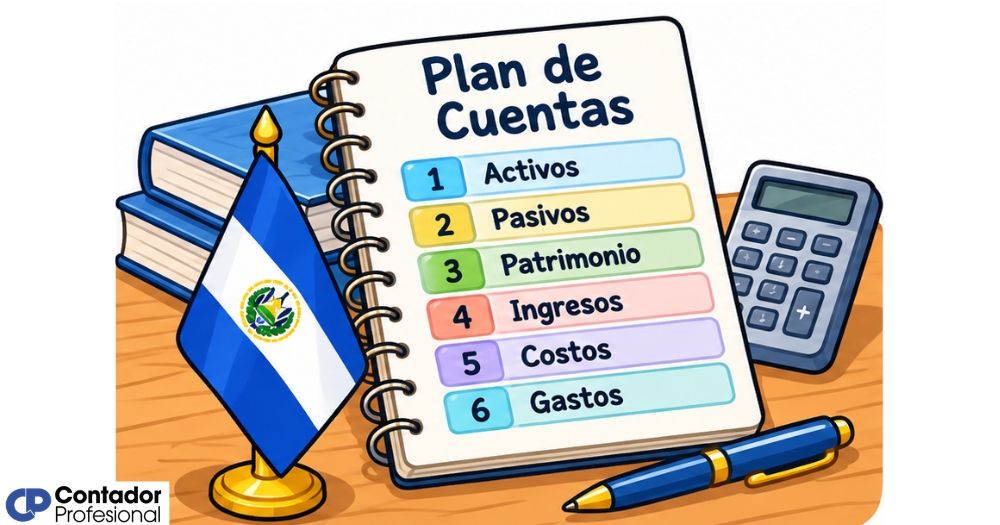
El catálogo salvadoreño se divide en seis grupos principales que agrupan todas las cuentas: activo, pasivo, patrimonio, ingresos, costos y gastos. Algunos catálogos agregan cuentas de orden o cuentas de resultado deudoras y acreedoras por separado. Esta clasificación coincide con la ecuación contable fundamental y permite preparar el balance general y el estado de resultados sin complicaciones.
- Grupo 1 — Activo: Agrupa todos los bienes y derechos que posee la empresa.
- Grupo 2 — Pasivo: Incluye las obligaciones contraídas con terceros.
- Grupo 3 — Patrimonio: Representa el capital y las utilidades acumuladas de los propietarios.
- Grupo 4 — Ingresos: Registra las ventas y otros ingresos operativos o no operativos.
- Grupo 5 — Costos: Contiene el costo de ventas y los costos de producción.
- Grupo 6 — Gastos: Agrupa gastos de administración, venta, financieros y otros.
Ejemplo detallado del plan de cuentas en El Salvador
A continuación se muestra una estructura de catálogo contable aplicable a una empresa comercial salvadoreña. El ejemplo sigue la codificación jerárquica estándar y refleja cuentas habituales en el día a día de pymes y medianas empresas. Puedes usarlo como referencia para construir tu propio catálogo, siempre adaptándolo al giro específico y al tamaño real de tus operaciones.
| Código | Nombre de la cuenta | Naturaleza |
|---|---|---|
| 1 | Activo | Deudora |
| 11 | Activo corriente | Deudora |
| 1101 | Efectivo y equivalentes de efectivo | Deudora |
| 110101 | Caja general | Deudora |
| 110102 | Caja chica | Deudora |
| 110103 | Bancos moneda nacional | Deudora |
| 1102 | Cuentas por cobrar comerciales | Deudora |
| 1103 | IVA crédito fiscal | Deudora |
| 1104 | Inventarios | Deudora |
| 12 | Activo no corriente | Deudora |
| 1201 | Propiedad, planta y equipo | Deudora |
| 1202 | Depreciación acumulada | Acreedora |
| 2 | Pasivo | Acreedora |
| 21 | Pasivo corriente | Acreedora |
| 2101 | Cuentas por pagar comerciales | Acreedora |
| 2102 | IVA débito fiscal | Acreedora |
| 2103 | Impuestos por pagar | Acreedora |
| 2104 | Retenciones y descuentos | Acreedora |
| 22 | Pasivo no corriente | Acreedora |
| 2201 | Préstamos bancarios largo plazo | Acreedora |
| 3 | Patrimonio | Acreedora |
| 3101 | Capital social | Acreedora |
| 3102 | Reserva legal | Acreedora |
| 3103 | Utilidades acumuladas | Acreedora |
| 4 | Ingresos | Acreedora |
| 4101 | Ventas de mercadería | Acreedora |
| 4102 | Ingresos por servicios | Acreedora |
| 4103 | Otros ingresos | Acreedora |
| 5 | Costos | Deudora |
| 5101 | Costo de ventas | Deudora |
| 6 | Gastos | Deudora |
| 6101 | Gastos de administración | Deudora |
| 6102 | Gastos de venta | Deudora |
| 6103 | Gastos financieros | Deudora |
Si te interesa comparar modelos aplicados en otros países de la región, puedes revisar también el plan de cuentas en Costa Rica, que mantiene una estructura similar pero con particularidades propias de su normativa fiscal y mercantil, lo que ayuda a entender mejor cómo varía la aplicación práctica entre países centroamericanos.
Cuentas de activo, pasivo y patrimonio más utilizadas
Dentro del catálogo contable salvadoreño, ciertas cuentas aparecen prácticamente en todas las empresas sin importar su giro. Conocerlas te permite entender cómo se registran las operaciones más habituales y qué significado tiene cada movimiento. Estas cuentas se agrupan según la ecuación contable fundamental: activo igual a pasivo más patrimonio, pilar de cualquier estructura contable.
Activos corrientes y no corrientes
Los activos corrientes son aquellos que se convierten en efectivo dentro de un año, como caja, bancos, cuentas por cobrar, inventarios y el IVA crédito fiscal. Los no corrientes permanecen en la empresa por más tiempo, como propiedad, planta y equipo, intangibles o inversiones a largo plazo. Esta distinción es clave para presentar correctamente el balance general bajo las normas vigentes.
Pasivos corrientes y no corrientes
Los pasivos corrientes deben cancelarse dentro de los próximos doce meses, como proveedores, IVA débito fiscal, retenciones de renta, ISSS, AFP y préstamos de corto plazo. Los pasivos no corrientes tienen vencimiento superior a un año, como hipotecas o préstamos a largo plazo. Clasificar bien los pasivos influye directamente en los indicadores de liquidez y solvencia de la empresa.
Cuentas de patrimonio
El patrimonio refleja el valor neto que corresponde a los propietarios del negocio. Incluye el capital social aportado, la reserva legal exigida por el Código de Comercio salvadoreño, las utilidades acumuladas de ejercicios anteriores y los resultados del período actual. Un manejo claro de estas cuentas es vital para repartir dividendos, aumentar capital o presentar información transparente ante socios e inversionistas.
Cuentas de ingresos, costos y gastos
Las cuentas de resultados son las que determinan si tu empresa genera utilidad o pérdida en un período determinado. Los ingresos aumentan el patrimonio, mientras que los costos y gastos lo disminuyen. En El Salvador, estas cuentas deben estar perfectamente separadas para cumplir con los requerimientos del estado de resultados y para facilitar los cálculos del impuesto sobre la renta al cierre del ejercicio.
Diferencias entre ingresos, costos y gastos
Entre las cuentas de ingresos más usadas están ventas de mercadería, ingresos por servicios y otros ingresos. En costos destaca el costo de ventas, que refleja el valor de los productos vendidos. Los gastos se agrupan en administración, venta, financieros y no operacionales. Una separación clara entre estos tres grupos facilita el análisis de rentabilidad y la toma de decisiones estratégicas.
Pasos para elaborar un plan de cuentas adaptado a tu empresa
Diseñar un catálogo contable propio no debería ser un ejercicio de copiar y pegar. Cada empresa tiene operaciones, estructura y necesidades distintas que deben reflejarse en su plan de cuentas. Seguir un proceso ordenado te permite construir un catálogo funcional, escalable y conforme con la normativa salvadoreña, sin caer en el error de usar un modelo genérico que luego no se ajusta a la realidad del negocio.
Proceso para diseñar tu catálogo contable
Al igual que ocurre en otras jurisdicciones de la región, como se observa en el plan de cuentas en República Dominicana, la clave está en adaptar la estructura al contexto local sin perder la lógica internacional de las NIIF. Esta visión comparada enriquece el diseño y te ayuda a anticipar necesidades futuras conforme crece tu empresa.
Errores comunes al diseñar un catálogo contable
Aun cuando el diseño parezca sencillo, muchas empresas cometen errores que terminan afectando la calidad de sus reportes financieros. Conocer estos fallos de antemano te permite evitarlos y construir un catálogo más sólido desde el inicio. La mayoría de los problemas surgen por falta de planificación, desconocimiento normativo o por copiar catálogos ajenos sin adaptarlos al giro real del negocio.
- Usar catálogos genéricos: Descargar modelos de internet sin ajustarlos al giro específico de tu empresa.
- Exceso de cuentas: Crear demasiadas subcuentas que luego nadie utiliza y que complican los registros diarios.
- Falta de niveles: Un catálogo muy plano no permite análisis detallados ni reportes gerenciales útiles.
- Codificación inconsistente: Mezclar criterios numéricos sin lógica jerárquica clara entre niveles.
- Omitir el manual: Tener cuentas sin un documento que explique cuándo y cómo usarlas correctamente.
- No actualizar el catálogo: Mantener cuentas obsoletas o no agregar nuevas cuando surgen operaciones distintas.
- Ignorar las NIIF: Diseñar cuentas que no permiten generar estados financieros bajo normativa vigente.
Puedes profundizar en estos temas y en otros modelos regionales revisando los recursos sobre plan de cuentas y catálogo contable, donde encontrarás comparativas, ejemplos y guías adicionales para fortalecer tu conocimiento. Entender estos errores comunes marca la diferencia entre una contabilidad funcional y una que genera más problemas de los que resuelve en el día a día de cualquier empresa.
Preguntas frecuentes
¿Quién autoriza el plan de cuentas en El Salvador?
En El Salvador no existe una entidad que apruebe de forma individual los catálogos contables. Sin embargo, el contador público autorizado inscrito ante el Consejo de Vigilancia de la Profesión Contable es quien valida que el plan cumpla con las NIIF y con el Código de Comercio, asumiendo la responsabilidad técnica de su diseño y aplicación.
¿Es obligatorio presentar el catálogo contable ante el Ministerio de Hacienda?
El catálogo contable no se presenta de forma rutinaria ante el Ministerio de Hacienda, pero debe estar disponible ante cualquier fiscalización o auditoría tributaria. La administración tributaria puede requerirlo en cualquier momento para verificar la correcta aplicación de las cuentas en los registros contables y su coherencia con las declaraciones presentadas por el contribuyente.
¿Qué diferencia hay entre plan de cuentas y manual de cuentas?
El plan de cuentas es el listado codificado de todas las cuentas que utiliza la empresa. El manual de cuentas, en cambio, explica detalladamente la naturaleza, dinámica y uso específico de cada una. Ambos documentos se complementan y, en conjunto, forman la base técnica de la contabilidad empresarial bajo la normativa vigente en El Salvador.
¿Puedo usar un plan de cuentas genérico para mi negocio?
Puedes partir de un modelo genérico como referencia, pero nunca debes usarlo tal cual. Cada empresa tiene operaciones únicas que deben reflejarse en su catálogo. Un plan genérico sin personalización genera cuentas que no aplican, omite otras necesarias y termina complicando los registros contables en lugar de facilitarlos para el trabajo diario del contador.
¿Cada cuánto tiempo se actualiza el catálogo contable?
No existe una frecuencia obligatoria, pero lo recomendable es revisarlo al menos una vez al año o cuando surjan nuevas operaciones, cambios en el giro del negocio o modificaciones normativas relevantes. Mantener el catálogo actualizado garantiza que los registros reflejen fielmente la realidad económica de la empresa y faciliten los procesos de cierre contable.
¿Qué sistema de codificación es el más usado en El Salvador?
El sistema decimal jerárquico es el más utilizado en las empresas salvadoreñas. Se basa en asignar un dígito al grupo principal y expandir progresivamente con niveles adicionales para subgrupos, rubros, cuentas y subcuentas. Este sistema es flexible, fácil de interpretar y totalmente compatible con los programas contables disponibles en el mercado nacional y regional.
¿Las pequeñas empresas también deben llevar plan de cuentas?
Sí, toda empresa obligada a llevar contabilidad formal en El Salvador debe contar con un plan de cuentas, sin importar su tamaño. Las pequeñas empresas pueden tener catálogos más simples con menos niveles y cuentas, pero siempre deben cumplir con la estructura mínima requerida por las NIIF para pymes y por el Código de Comercio salvadoreño.
Conclusión
El plan de cuentas salvadoreño es mucho más que un simple listado de códigos. Es la columna vertebral que sostiene toda la información financiera de tu empresa y permite que cada operación quede registrada bajo un criterio uniforme. Comprender su estructura, su marco legal y su lógica interna te acerca a una contabilidad profesional, clara y útil para tomar decisiones acertadas en cualquier momento.
Aprendiste cómo se clasifica el catálogo por grupos, cómo funciona la codificación jerárquica, qué cuentas son las más utilizadas y qué errores debes evitar al diseñarlo. Si aplicas estos conocimientos de forma ordenada, podrás construir un catálogo adaptado a tu negocio, revisar el existente con criterio técnico o apoyar a terceros que necesiten orientación en materia contable dentro del contexto salvadoreño.
La contabilidad bien llevada abre puertas que muchas veces pasan desapercibidas: acceso a financiamiento, auditorías limpias y mayor confianza frente a socios o autoridades. Si este contenido te resultó útil, encontrarás muchos más recursos prácticos y comparativas regionales esperándote en este sitio web, listos para acompañarte en cada paso de tu formación contable y profesional.
Sigue aprendiendo:
¿Cómo funciona el catálogo de cuentas en QuickBooks?
¿Se puede modificar el plan de cuentas durante el ejercicio?
Control de captura contable
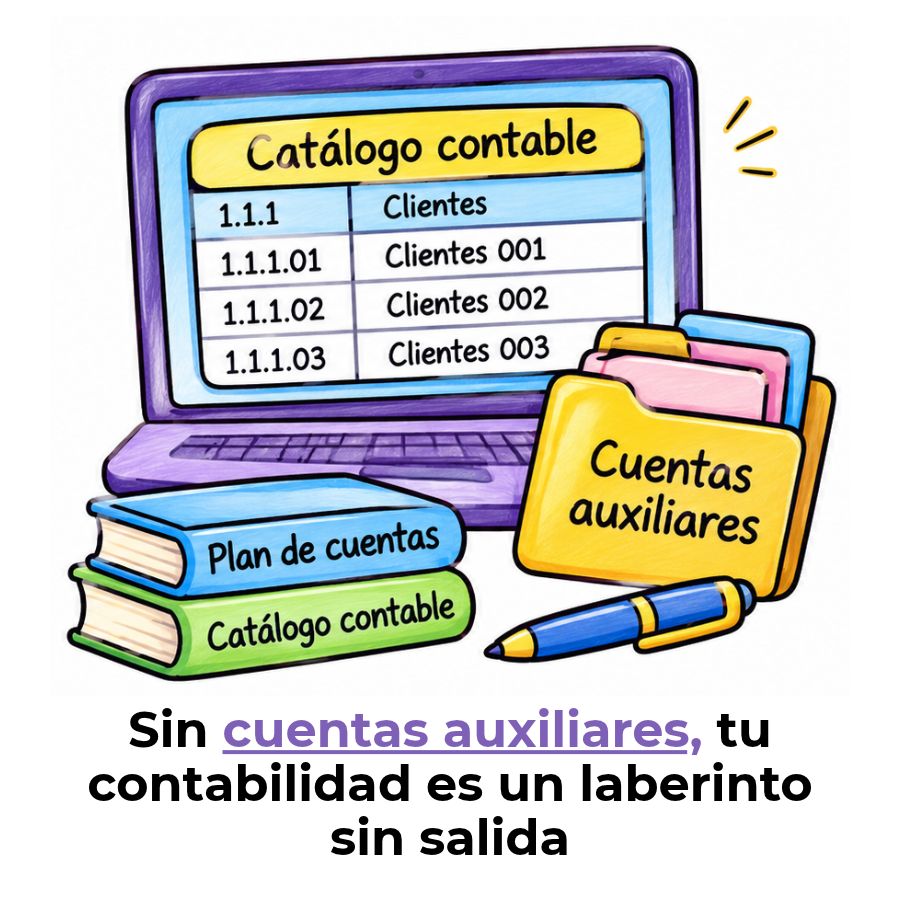
Cuentas auxiliares: El secreto detrás de un registro limpio
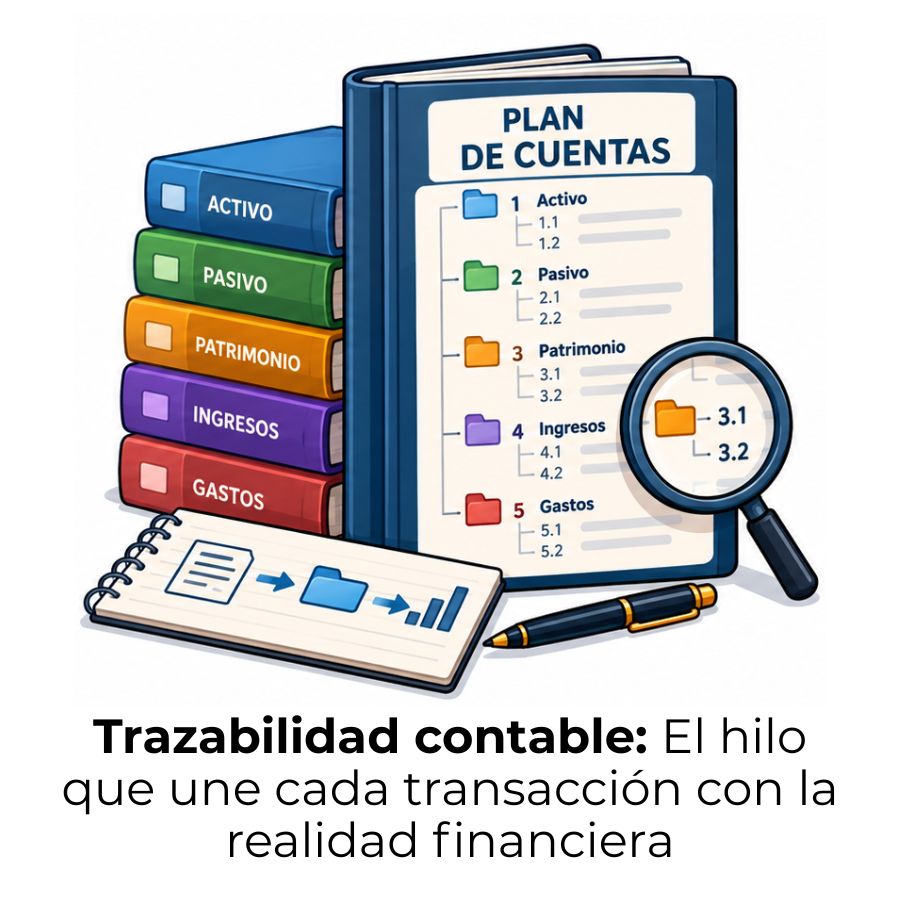
Trazabilidad contable: Control total de cada transacción
Catálogo de referencia corporativo en contabilidad
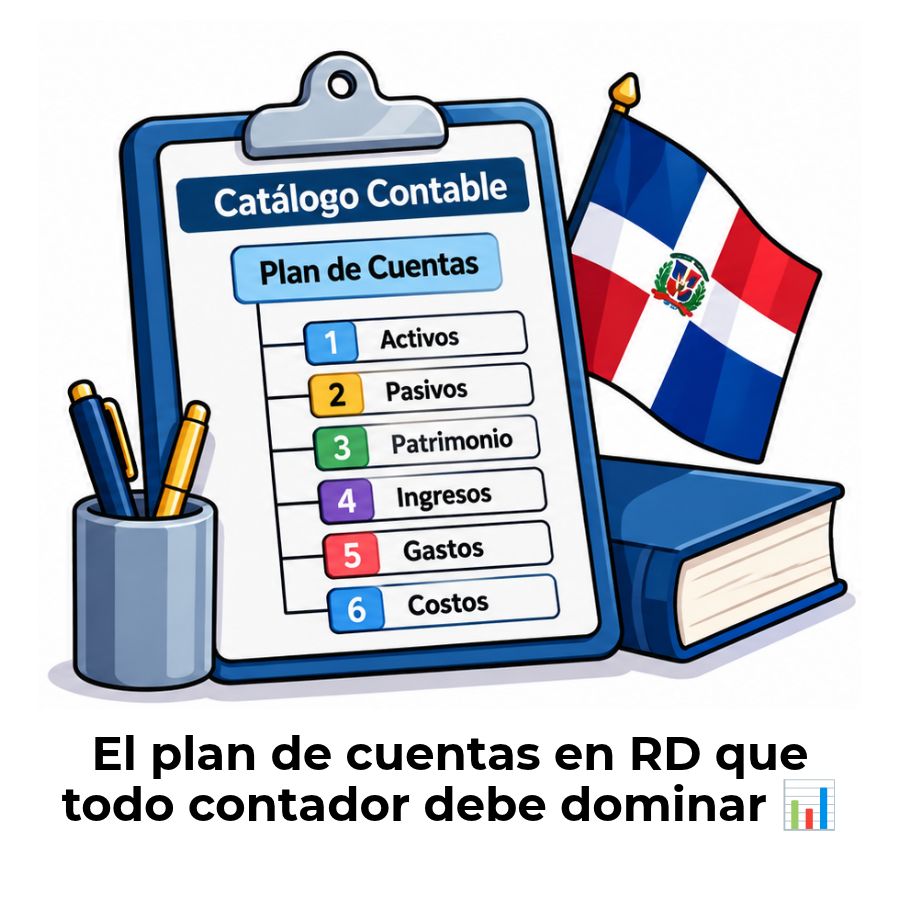
Plan de cuentas en República Dominicana
Incidencias del catálogo contable
