
Cuando abres por primera vez el plan de cuentas de una empresa, lo que ves no es un listado aleatorio de nombres y números. Hay una lógica detrás, una estructura pensada con criterio técnico. Esa lógica tiene nombre: arquitectura contable. Entenderla cambia la forma en que interpretas cada cuenta y cada registro.
¿Qué es la arquitectura contable?
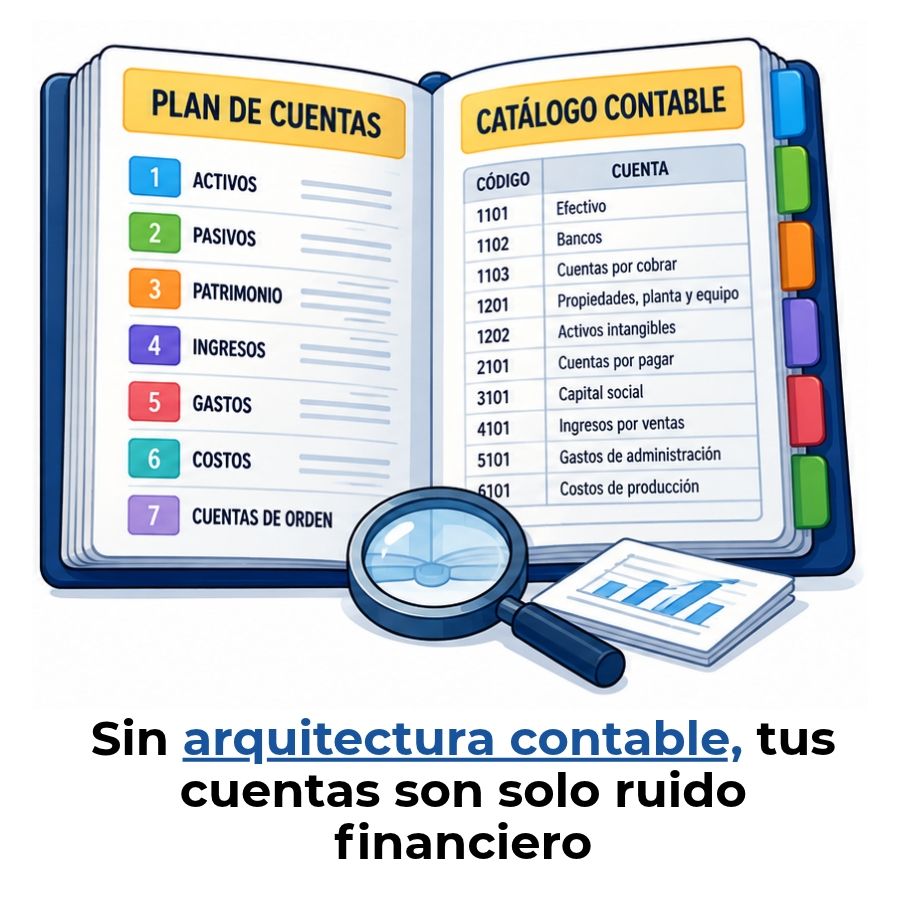
La arquitectura contable es el sistema estructural que organiza todas las cuentas de un plan contable en niveles jerárquicos, grupos y subcategorías con criterios técnicos definidos. No se trata de un simple listado de nombres; es el diseño previo que determina cómo se clasificará cada operación financiera antes de que se registre la primera transacción.
Piénsalo como el plano de un edificio: antes de levantar paredes, alguien trazó dónde irá cada cuarto y por qué. En contabilidad, ese plano es la arquitectura. Define qué lugar ocupa cada cuenta dentro del sistema, a qué grupo pertenece y cómo se conecta con los estados financieros que la empresa producirá.
Diferencia entre arquitectura contable y plan de cuentas
Aunque se usan como sinónimos en conversaciones cotidianas, no son exactamente lo mismo. El plan de cuentas es el resultado visible: el listado con nombres y códigos. La arquitectura contable es la decisión previa: cuántos niveles habrá, qué criterios regirán la agrupación y cómo se relacionarán los grupos entre sí. Uno es el plano; el otro, el edificio construido.
Para entenderlo mejor: dos empresas pueden usar el mismo plan de cuentas normativo y, aun así, tener arquitecturas internas diferentes según sus necesidades de reporte, su sector o su tamaño. La arquitectura define la profundidad y la lógica; el plan de cuentas la materializa en un documento concreto con el que trabajan los contadores a diario.
¿Por qué no es solo un listado de cuentas?
Un listado de cuentas sin arquitectura detrás es como un diccionario sin orden alfabético: contiene palabras, pero encontrar lo que buscas requiere revisar todo. La arquitectura contable garantiza que cada cuenta tenga un lugar lógico, un código que identifica su posición y una relación jerárquica con las cuentas que la contienen o que dependen de ella.
La arquitectura contable no es un listado de nombres: es una estructura jerárquica diseñada con criterios técnicos que determinan cómo se clasifica y consolida cada operación financiera dentro del sistema.
Los niveles de la arquitectura contable
Una arquitectura contable bien construida organiza las cuentas en niveles progresivos que van de lo general a lo particular. Cada nivel agrega detalle al anterior sin perder la coherencia con el conjunto. Conocer qué representa cada nivel te permite diseñar o interpretar cualquier sistema contable con claridad.
Nivel 1: clases o grupos principales
Es el escalón más alto de la jerarquía. Aquí se definen las grandes categorías del sistema: activo, pasivo, patrimonio, ingresos y gastos. Cada clase agrupa todas las cuentas que comparten la misma naturaleza económica y generalmente se identifica con un solo dígito en el código numérico. Todo lo que viene después depende de esta clasificación inicial.
Nivel 2: grupos o subcategorías
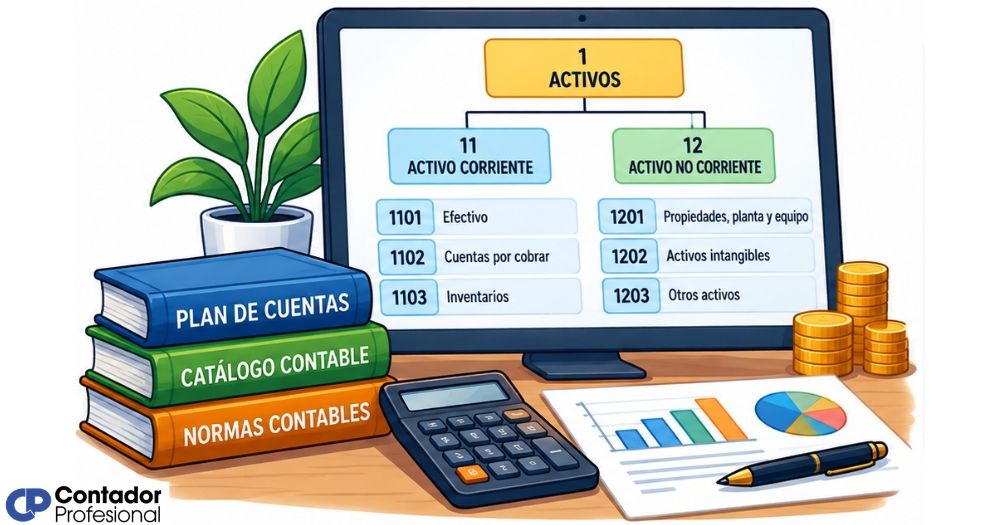
Dentro de cada clase, el nivel 2 divide las cuentas según criterios de disponibilidad, vencimiento o función. Por ejemplo, el activo se separa en corriente y no corriente; el pasivo, en corriente y no corriente también. Este nivel responde a la pregunta «¿qué tipo de activo, pasivo o ingreso es?» y generalmente usa dos dígitos en el código.
Nivel 3: cuentas de mayor
Las cuentas de mayor son las unidades básicas del registro contable. Representan conceptos concretos como «Caja», «Bancos», «Clientes», «Proveedores» o «Ventas». Es en este nivel donde se acumula el saldo que aparecerá directamente en los estados financieros. Por eso, su denominación debe ser precisa y sin ambigüedades: un error aquí se propaga hacia arriba y distorsiona los reportes.
Nivel 4: subcuentas y cuentas auxiliares
Las subcuentas desglosan la cuenta de mayor en partidas más específicas. Si «Bancos» es la cuenta de mayor, las subcuentas podrían ser cada entidad financiera con la que opera la empresa: Banco A, Banco B, cuenta de ahorros, cuenta corriente. Este nivel aporta trazabilidad operativa sin alterar la estructura de los estados financieros, porque el saldo consolidado siempre retorna a la cuenta de mayor que lo contiene.
Resumen de niveles y su función en la arquitectura contable
Nivel 1 — Clase
Un solo dígito. Define la naturaleza económica: activo, pasivo, patrimonio, ingreso o gasto.
Nivel 2 — Grupo
Dos dígitos. Subdivide por disponibilidad o vencimiento: corriente vs. no corriente.
Nivel 3 — Cuenta de mayor
Tres o cuatro dígitos. Concepto concreto que acumula saldo y aparece en los estados financieros.
Nivel 4 — Subcuenta
Cinco o seis dígitos. Detalle auxiliar que desglosa la cuenta de mayor sin modificar los reportes.
Componentes que forman la arquitectura contable
Más allá de los niveles, una arquitectura contable completa se sostiene sobre elementos concretos que trabajan en conjunto. Conocerlos te ayudará a entender por qué cada decisión de diseño tiene consecuencias directas en la calidad de la información financiera.
- Código numérico jerárquico: Es el identificador de cada cuenta. Su estructura de dígitos revela de inmediato a qué nivel pertenece y a qué grupo superior está vinculada. La codificación decimal es la más usada porque permite añadir subcuentas sin alterar la estructura existente.
- Nombre o denominación de la cuenta: Define con precisión qué tipo de operación o recurso representa. Una denominación vaga como «Otros gastos» genera ambigüedad y complica el análisis posterior. Los nombres deben ser técnicamente precisos y mutuamente excluyentes.
- Naturaleza de la cuenta: Indica si la cuenta es deudora o acreedora, es decir, si su saldo normal aumenta con un débito o con un crédito. Esta característica está determinada por el grupo al que pertenece y es la base del principio de partida doble.
- Relación de agregación: Establece qué cuentas de nivel inferior se consolidan en las de nivel superior. El saldo de cada cuenta de mayor es la suma de sus subcuentas; el saldo de cada grupo es la suma de sus cuentas de mayor. Esta lógica debe ser impecable para que los estados financieros sean confiables.
- Criterio de clasificación: Define qué variables determinan a qué grupo pertenece una cuenta: naturaleza económica, vencimiento, liquidez, función operativa. Sin un criterio explícito, la arquitectura pierde coherencia cuando se amplía.
¿Cómo se conectan los componentes dentro de la arquitectura?
Cada componente alimenta al siguiente hasta producir información confiable
¿Cómo se diseña una arquitectura contable desde cero?
Diseñar una arquitectura contable no es copiar un modelo genérico y adaptarlo a medias. Es un proceso de análisis que debe partir de la realidad operativa de la entidad y proyectarse hacia las necesidades de información que tendrá en el futuro. A continuación se describen los pasos fundamentales de ese proceso.
Paso 1: identificar la naturaleza de la empresa
El primer paso es comprender qué hace la empresa y cómo genera y consume recursos. Una empresa comercial necesita cuentas de inventario y costo de ventas; una de servicios, cuentas de honorarios y proyectos en curso; una manufacturera, cuentas de producción y materia prima. La naturaleza del negocio determina qué grupos y cuentas deben existir obligatoriamente en la arquitectura.
Paso 2: definir los grupos principales
Con base en el tipo de empresa, se establecen las clases del nivel 1 y los grupos del nivel 2. Este paso incluye decidir cuántos grupos habrá dentro de cada clase y con qué criterio se separarán. Un error común es crear demasiados grupos al inicio: la arquitectura debe ser completa, pero no redundante. Cada grupo debe justificarse por la necesidad real de reportar esa información de forma separada.
Paso 3: establecer la codificación jerárquica
La codificación traduce la jerarquía a un sistema numérico que el software contable pueda leer. La convención más extendida es la codificación decimal: cada nivel agrega uno o dos dígitos al código del nivel superior. Por ejemplo, si el activo corriente es «1.1», la cuenta de bancos podría ser «1.1.02» y la subcuenta de un banco específico, «1.1.02.01». La coherencia en esta estructura es lo que permite agregar o desglosar cuentas sin romper el diseño.
Relacionado con este punto, la trazabilidad contable depende directamente de qué tan bien diseñada esté la codificación jerárquica: una estructura sólida permite rastrear cualquier transacción desde la subcuenta hasta el estado financiero consolidado sin perder información en el camino.
Paso 4: validar la coherencia con los estados financieros
Antes de implementar la arquitectura, es necesario simular cómo quedarán los estados financieros con esa estructura. Cada cuenta de nivel 3 debe poder ubicarse en una línea concreta del balance o del estado de resultados. Si alguna cuenta no tiene un destino claro en los reportes, es una señal de que la arquitectura tiene un problema de diseño que hay que corregir antes de empezar a registrar operaciones.
Proceso de diseño de una arquitectura contable
Identificar la naturaleza
Entender qué hace la empresa y cómo opera.
Definir grupos principales
Establecer clases y subgrupos con criterio.
Codificación jerárquica
Traducir la jerarquía a un sistema numérico coherente.
Validar con reportes
Simular cómo quedarán los estados financieros.
Ejemplo completo de arquitectura contable
Ver la arquitectura en un ejemplo concreto ayuda a entender cómo se traducen los niveles y criterios en una estructura real. El siguiente ejemplo corresponde a una empresa comercial con operaciones de compraventa de mercancías, que es uno de los casos más comunes con los que trabajan los contadores en sus primeras experiencias.
| Código | Nivel | Nombre de la cuenta | Naturaleza |
|---|---|---|---|
| 1 | Clase (N1) | Activo | Deudora |
| 1.1 | Grupo (N2) | Activo corriente | Deudora |
| 1.1.01 | Cuenta de mayor (N3) | Caja | Deudora |
| 1.1.01.01 | Subcuenta (N4) | Caja general | Deudora |
| 1.1.01.02 | Subcuenta (N4) | Caja chica | Deudora |
| 1.1.02 | Cuenta de mayor (N3) | Bancos | Deudora |
| 1.1.02.01 | Subcuenta (N4) | Banco Nacional — cuenta corriente | Deudora |
| 1.1.03 | Cuenta de mayor (N3) | Clientes | Deudora |
| 1.2 | Grupo (N2) | Activo no corriente | Deudora |
| 1.2.01 | Cuenta de mayor (N3) | Propiedad, planta y equipo | Deudora |
| 2 | Clase (N1) | Pasivo | Acreedora |
| 2.1 | Grupo (N2) | Pasivo corriente | Acreedora |
| 2.1.01 | Cuenta de mayor (N3) | Proveedores | Acreedora |
| 4 | Clase (N1) | Ingresos | Acreedora |
| 4.1 | Grupo (N2) | Ingresos operativos | Acreedora |
| 4.1.01 | Cuenta de mayor (N3) | Ventas de mercancías | Acreedora |
| 5 | Clase (N1) | Gastos | Deudora |
| 5.1 | Grupo (N2) | Gastos operativos | Deudora |
| 5.1.01 | Cuenta de mayor (N3) | Costo de ventas | Deudora |
Observa cómo el código de cada cuenta revela su posición exacta en la jerarquía. El «1.1.01.02» te dice inmediatamente que estás ante un activo (1), corriente (1.1), en la cuenta de caja (1.1.01), en su subcuenta de caja chica (1.1.01.02). Esa legibilidad inmediata del código es una de las grandes ventajas de una arquitectura bien diseñada. Quien conozca la lógica del sistema puede moverse por él sin memorizar cada cuenta.
También puedes profundizar en cómo se organiza el plan de cuentas y catálogo contable como instrumento práctico que materializa esta arquitectura en un listado completo y operativo para el día a día.
Errores frecuentes al estructurar la arquitectura contable
Conocer los errores más comunes te permite evitarlos antes de que se conviertan en problemas difíciles de corregir. La mayoría de los fallos en una arquitectura contable no aparecen en el momento del diseño, sino meses después, cuando la empresa crece o necesita producir reportes más complejos.
Errores que comprometen la calidad de la arquitectura contable
❌ Cuentas sin criterio de clasificación
Crear cuentas «porque sí» sin definir a qué grupo pertenecen ni qué tipo de operación registrarán genera inconsistencias que se detectan al cerrar el ejercicio.
❌ Exceso de cuentas en el nivel 3
Abrir una cuenta de mayor por cada proveedor o producto es una función de las subcuentas, no de las cuentas de mayor. Confundir niveles ensucia los estados financieros con demasiado detalle.
❌ Codificación no escalable
Diseñar una codificación que no permita añadir cuentas sin romper la secuencia obliga a reestructurar todo el plan cuando la empresa crece, con pérdida de historial incluida.
❌ Ignorar los requisitos normativos
En muchos países existen planes de cuentas normativos que definen cómo deben denominarse y codificarse ciertas cuentas. No alinearse con ellos puede generar problemas en las declaraciones fiscales.
❌ Denominaciones ambiguas
Nombres como «Varios», «Misceláneos» u «Otros» sin especificación son trampas contables: acaban concentrando operaciones heterogéneas que luego son imposibles de analizar o auditar.
❌ No validar contra los estados financieros
Diseñar la arquitectura sin verificar que cada cuenta de mayor tiene un lugar definido en el balance o en el estado de resultados lleva a descubrir huecos al primer cierre contable.
Una forma de anticipar estos problemas es estudiar la jerarquía contable como concepto separado: entender qué define la relación de subordinación entre cuentas te dará criterios claros para decidir cuándo una cuenta debe estar en el nivel 3 y cuándo basta con una subcuenta en el nivel 4.
Preguntas frecuentes
¿Qué diferencia hay entre arquitectura contable y catálogo de cuentas?
La arquitectura contable es el diseño conceptual: define cuántos niveles habrá, qué criterios regirán la agrupación y cómo se relacionarán las cuentas entre sí. El catálogo de cuentas es la materialización práctica de esa arquitectura: el documento con los códigos, nombres y naturaleza de cada cuenta lista para ser usada en el software contable. Sin una arquitectura sólida, el catálogo acaba siendo un listado desordenado que crece sin control.
¿Cuántos niveles debe tener una arquitectura contable?
No existe una cantidad universal fija, aunque la estructura de cuatro niveles —clase, grupo, cuenta de mayor y subcuenta— cubre la mayoría de las necesidades de empresas pequeñas y medianas. Las organizaciones grandes o con operaciones complejas pueden requerir cinco o incluso seis niveles para capturar el detalle necesario. La regla es usar los niveles que la empresa necesita para reportar, no los que el sistema permite como máximo.
¿La arquitectura contable cambia según el tipo de empresa?
Sí, y de forma significativa. Una empresa de servicios no necesita cuentas de inventario ni costos de producción; una manufacturera requiere cuentas de materia prima, producción en proceso y producto terminado. Los niveles superiores suelen mantenerse estables —activo, pasivo, patrimonio, ingresos y gastos—, pero la composición de los grupos y las cuentas de mayor varía según el sector, el tamaño y el modelo de negocio de cada entidad.
¿Qué pasa si la arquitectura contable está mal diseñada?
Las consecuencias se acumulan con el tiempo. A corto plazo, los errores de clasificación generan asientos incorrectos que distorsionan los saldos. A mediano plazo, los estados financieros pierden confiabilidad y las decisiones basadas en ellos pueden ser equivocadas. A largo plazo, una arquitectura deficiente obliga a una reestructuración completa del plan de cuentas, con todo el esfuerzo de reclasificación histórica que eso implica. Corregir la arquitectura después de operar es significativamente más costoso que diseñarla bien desde el inicio.
¿La arquitectura contable es igual en todos los países?
No. Cada país puede tener un plan de cuentas normativo propio que define la estructura base que deben seguir las empresas. España tiene el Plan General de Contabilidad; Colombia, el Plan Único de Cuentas; México, el Código Agrupador del SAT. Aunque los principios jerárquicos son comunes, los códigos, denominaciones y niveles obligatorios varían. Las empresas que operan en varios países deben gestionar arquitecturas diferenciadas o usar una arquitectura interna consolidada que se mapea a cada norma local.
¿Cómo afecta la arquitectura contable a los estados financieros?
De forma directa y determinante. Cada línea del balance o del estado de resultados es la suma de una o varias cuentas de mayor. Si esas cuentas están mal clasificadas dentro de la arquitectura, el estado financiero mostrará cifras incorrectas o mal ubicadas. Una arquitectura contable bien diseñada garantiza que la generación de estados financieros sea automática, sin necesidad de ajustes manuales, porque cada cuenta ya sabe a qué reporte pertenece.
¿Se puede modificar la arquitectura contable sin perder información?
Es posible, pero requiere planificación y cuidado. Añadir nuevos grupos o subcuentas sin alterar los códigos existentes suele ser sencillo si la codificación fue diseñada con margen de crecimiento. El problema aparece cuando se necesita reclasificar cuentas que ya tienen movimientos históricos: en ese caso hay que migrar los saldos, documentar el cambio y asegurarse de que los reportes comparativos sean coherentes entre periodos. Por eso el diseño inicial de la arquitectura debe contemplar el crecimiento futuro de la empresa, no solo sus necesidades actuales.
Conclusión
La arquitectura contable es el punto de partida de cualquier sistema contable bien construido. Antes de registrar una sola transacción, esa estructura debe existir: define los niveles, los grupos, los criterios de clasificación y la lógica de agregación que convertirá datos en información financiera confiable. Sin ella, cualquier plan de cuentas acaba siendo un listado caótico que crece sin orden.
Ahora que conoces sus componentes, niveles y el proceso para diseñarla, puedes aplicar ese conocimiento de dos formas concretas: analizando críticamente la arquitectura del sistema contable que ya uses, o diseñando una desde cero con criterios técnicos claros. Cualquiera de los dos caminos empieza por entender la jerarquía antes de tocar los códigos.
Si quieres seguir construyendo una base sólida en contabilidad, en este sitio web encontrarás más contenido sobre los conceptos que rodean a la arquitectura contable: desde la jerarquía de cuentas hasta los criterios para elaborar un catálogo completo. Cada tema está pensado para que lo entiendas sin necesidad de experiencia previa.
Sigue aprendiendo:
Plan de cuentas para PYMES: Estructura completa
Segregación de funciones: El secreto que cuida tus cuentas
Validación automatizada en el plan de cuentas
Versionado contable: El secreto que ordena tu plan de cuentas
PCGE en el Perú: ¿Qué es y cómo funciona?

¿Qué son las cuentas contables y cómo se clasifican?
Estructura multinivel en el plan de cuentas contable
Dimensiones contables: El secreto detrás del orden financiero
