
Cuando ves un código como 1.1.02.001 en un catálogo contable, puede parecer un número sin mucho sentido. Sin embargo, cada dígito representa un nivel dentro de una jerarquía muy precisa. Comprender cómo funciona esa organización te ayuda a leer, diseñar y mantener un catálogo contable con criterio real.
¿Qué es una estructura multinivel en contabilidad?
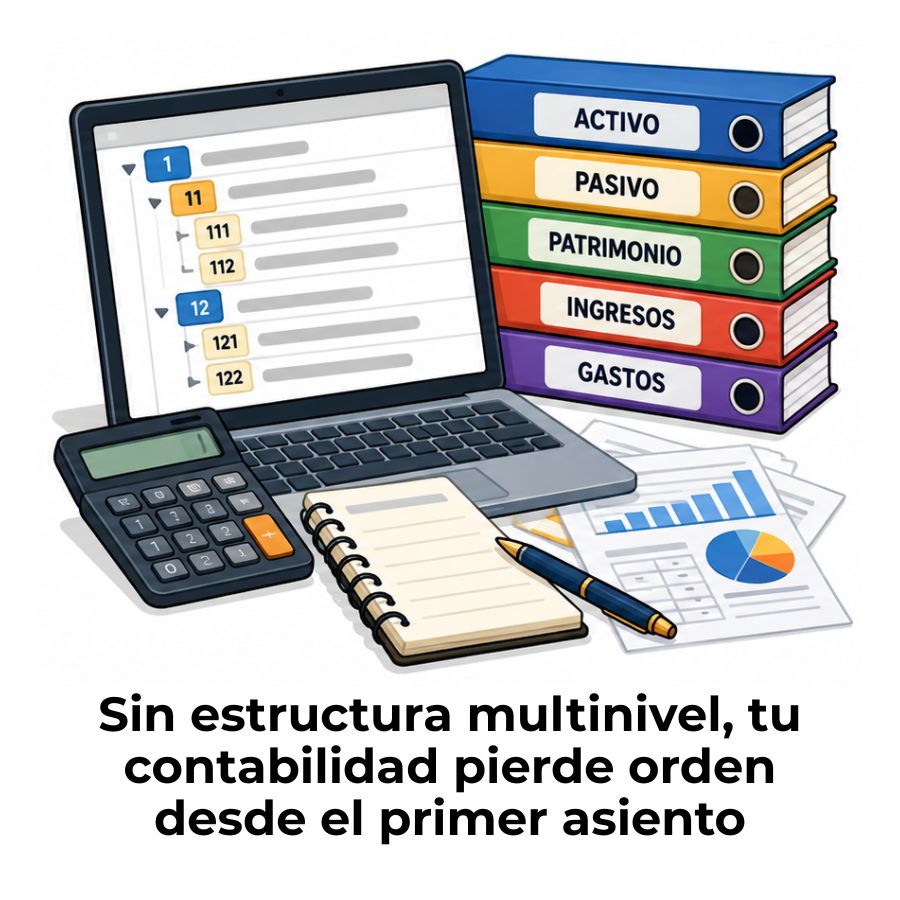
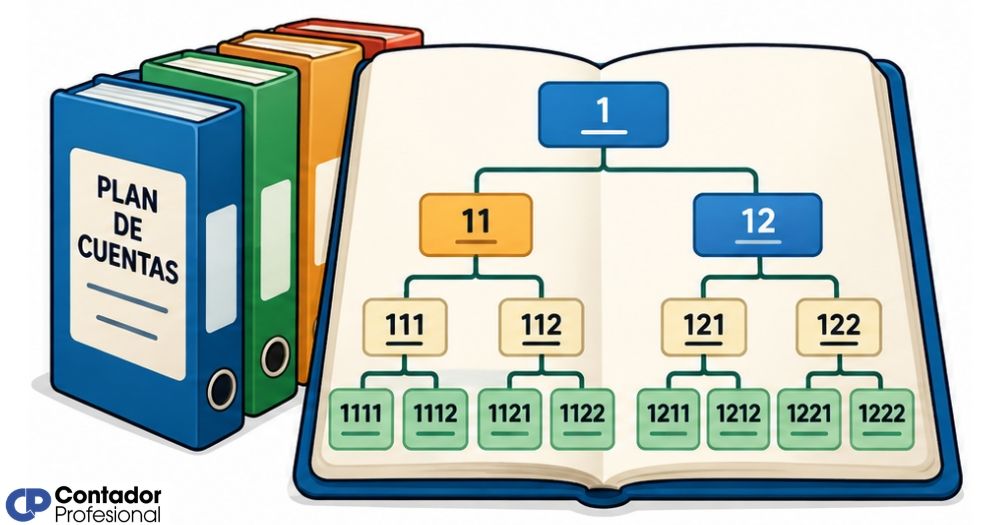
Una estructura multinivel es el sistema de organización que usa un plan de cuentas y catálogo contable para clasificar cada cuenta desde la categoría más general hasta el registro más específico. En lugar de una lista plana, las cuentas se agrupan en capas sucesivas, donde cada capa depende de la anterior y le aporta mayor detalle.
Esta organización no es una convención arbitraria. Responde a una necesidad práctica: que el sistema contable pueda acumular saldos de forma coherente, generar reportes confiables y permitir que cualquier persona —con o sin experiencia— encuentre una cuenta específica sin tener que revisar cientos de registros al mismo tiempo.
Diferencia entre nivel y jerarquía contable
Aunque los términos se usan de forma parecida, no significan lo mismo. La jerarquía contable es el principio de organización: establece que unas cuentas están subordinadas a otras. El nivel, en cambio, es la posición concreta que ocupa una cuenta dentro de esa jerarquía. Puedes encontrar una explicación más amplia sobre este principio en el artículo sobre jerarquía contable.
Dicho de otra forma: la jerarquía es la regla general y los niveles son su aplicación práctica. Cuando dices que «Caja general» pertenece al nivel 4, estás usando la jerarquía para ubicar esa cuenta dentro de la estructura y entender a qué grupo mayor responde.
¿Por qué el catálogo se organiza de mayor a menor detalle?
La dirección va de lo general a lo particular porque así funciona la acumulación de saldos. Cada nivel superior resume automáticamente los saldos de los niveles que tiene debajo, lo que permite preparar estados financieros sin hacer cálculos manuales adicionales. Si el proceso fuera al revés, el sistema tendría que recorrer todo el catálogo cada vez que necesitara un total.
Esta lógica también facilita la auditoría: cuando un auditor revisa el saldo de «Activo corriente», sabe que ese número incluye todas las subcuentas y auxiliares que dependen de él. No necesita sumarlas una por una porque la estructura ya lo hace de forma automática.
Niveles que componen la estructura multinivel
La mayoría de los catálogos contables organizan sus cuentas en cuatro niveles jerárquicos. Cada uno cumple una función diferente y determina el grado de detalle con el que se registra una operación. No todos los niveles reciben transacciones directas: los primeros concentran resúmenes y los últimos reciben los movimientos reales del día a día.
Nivel 1 — Clase o rubro general
Es la categoría más amplia del catálogo. Agrupa todas las cuentas según su naturaleza financiera básica: activo, pasivo, capital, ingreso, costo y gasto. En la mayoría de los sistemas, este nivel se representa con un solo dígito (1 para activo, 2 para pasivo, etc.) y nunca recibe transacciones directamente, ya que su función es agrupar y resumir.
Nivel 2 — Cuenta de mayor
Dentro de cada clase, las cuentas de mayor separan categorías más específicas. Por ejemplo, dentro del activo se distinguen el activo corriente y el activo no corriente. Este nivel suele tener dos dígitos y actúa como el primer filtro de clasificación dentro de cada grupo principal, agrupando cuentas con características económicas similares.
Nivel 3 — Subcuenta de control
Aquí empieza el detalle real. Las subcuentas identifican conceptos contables concretos: bancos, cuentas por cobrar, inventario, entre otros. Es el primer nivel donde se puede registrar una transacción en sistemas contables menos detallados, aunque en organizaciones más grandes sirve únicamente como nivel de control que agrupa los auxiliares del nivel siguiente.
Nivel 4 — Cuenta auxiliar o de detalle
Es el nivel con mayor especificidad. Permite identificar, por ejemplo, no solo «Bancos» como concepto, sino cada cuenta bancaria de forma individual: Banco Nacional cuenta corriente, Banco Comercial cuenta de ahorro, etc. Todos los movimientos contables del día a día se registran en este nivel, lo que garantiza trazabilidad completa de cada operación.
¿Cómo se lee e interpreta un código contable multinivel?
Cada segmento del código cuenta una historia sobre dónde vive esa cuenta dentro de la estructura. La lectura siempre va de izquierda a derecha, del dígito más general al más específico. Cuando ves el código 1.1.01.001, el primer dígito te dice que es un activo; el segundo, que es corriente; el tercero, que corresponde a efectivo; y el cuarto, que se trata específicamente de la caja general.
Esta lógica hace que el código sea autoexplicativo una vez que conoces la estructura. No necesitas memorizar el nombre de cada cuenta si entiendes qué representa cada posición. Además, permite detectar errores de clasificación con rapidez: si una cuenta de gastos tiene código que empieza por «1», algo está mal en la codificación.
Sistemas de codificación en la estructura multinivel
La forma en que se asignan los códigos a cada nivel no es única. Existen diferentes sistemas de codificación y cada organización puede elegir el que mejor se adapte a su tamaño, sector y software contable. Lo importante no es qué sistema se usa, sino que sea consistente en toda la estructura y que todos los que trabajan con el catálogo lo entiendan de la misma manera.
Sistema decimal
Es el más utilizado en contabilidad empresarial. Organiza los grupos y subgrupos usando la numeración del 0 al 9, de forma que cada dígito adicional representa un nivel de mayor detalle. Su ventaja principal es que permite una cantidad amplia de subdivisiones sin necesidad de cambiar la lógica del sistema cuando el catálogo crece.
Sistema numérico correlativo
Asigna un número consecutivo a cada cuenta sin seguir necesariamente una lógica de dígitos por nivel. Es más sencillo de implementar en catálogos pequeños, pero tiene una limitación importante: cuando se necesita insertar una cuenta nueva entre dos existentes, puede resultar difícil encontrar un número disponible que respete el orden lógico de la jerarquía.
Sistema nemotécnico
Usa letras o combinaciones de letras que representan características de la cuenta. Por ejemplo, «AC» para activo corriente o «PL» para pasivo a largo plazo. Su ventaja es que el código es más fácil de recordar sin consultar el catálogo, aunque en sistemas automatizados modernos esta ventaja pierde relevancia porque el software muestra siempre el nombre completo junto al código.
Estructura multinivel en la práctica: ejemplo completo
La mejor manera de entender cómo funciona la estructura es ver un catálogo real en acción. El siguiente ejemplo muestra cómo se desglosa la cuenta de efectivo en una empresa comercial típica, siguiendo los cuatro niveles de la jerarquía. Cada fila representa un nivel más específico que el anterior, y el saldo del nivel superior siempre es la suma de todos los que tiene debajo.
| Código | Nombre de la cuenta | Nivel | ¿Recibe movimientos? |
|---|---|---|---|
| 1 | Activo | Nivel 1 — Clase | No |
| 1.1 | Activo corriente | Nivel 2 — Mayor | No |
| 1.1.01 | Efectivo y equivalentes | Nivel 3 — Subcuenta | Solo en sistemas básicos |
| 1.1.01.001 | Caja general | Nivel 4 — Auxiliar | Sí |
| 1.1.01.002 | Caja chica | Nivel 4 — Auxiliar | Sí |
| 1.1.01.003 | Banco Nacional — cta. corriente | Nivel 4 — Auxiliar | Sí |
Nota que los códigos 1.1.01.001, 1.1.01.002 y 1.1.01.003 son hermanos dentro del nivel 4: todos dependen de la subcuenta 1.1.01 y sus saldos se acumulan automáticamente hacia arriba, pasando por 1.1 y llegando hasta el gran total del activo representado por el código 1. Este flujo ascendente de saldos es la esencia de la estructura multinivel.
Errores frecuentes al diseñar una estructura multinivel
Diseñar un catálogo con una estructura multinivel correcta no siempre resulta sencillo la primera vez. Hay errores que se repiten con frecuencia y que luego obligan a reorganizar todo el catálogo, con el costo de tiempo y esfuerzo que eso implica. Conocerlos antes de empezar es la mejor forma de evitarlos.
La arquitectura contable de un catálogo bien diseñado previene estos problemas desde el inicio, ya que define las reglas de organización antes de crear la primera cuenta. A continuación, los errores más habituales que conviene tener en mente:
- Registrar transacciones en niveles superiores: Cuando se contabilizan movimientos en cuentas de nivel 1 o 2, los saldos de los niveles intermedios quedan distorsionados y los reportes pierden confiabilidad.
- Saltar niveles sin criterio: Crear una subcuenta de nivel 4 que dependa directamente de una clase de nivel 1, saltándose los niveles intermedios, rompe la lógica de acumulación y genera errores en los estados financieros.
- No dejar espacio para cuentas nuevas: Numerar las cuentas de forma consecutiva sin huecos hace que cualquier ampliación futura obligue a renumerar toda la estructura, con todos los registros históricos afectados.
- Duplicar conceptos en niveles diferentes: Tener «Bancos» como subcuenta de nivel 3 y también como auxiliar de nivel 4 en una rama diferente crea ambigüedad y complica la consolidación de saldos.
- Usar nombres inconsistentes: Llamar a una cuenta «Cuentas por cobrar» en un lugar y «Deudores comerciales» en otro, sin aclarar que son el mismo concepto, genera confusión al momento de interpretar reportes o realizar auditorías.
Preguntas frecuentes
¿Cuántos niveles puede tener una estructura multinivel contable?
La cantidad de niveles depende del marco normativo aplicable y de las necesidades de cada organización. Lo más común es trabajar con cuatro niveles, pero algunos planes contables, como el Plan Contable General Empresarial de Perú, desarrollan el catálogo hasta cinco dígitos. Las empresas grandes con muchas líneas de negocio pueden ampliar hasta seis o siete niveles cuando necesitan un control más granular de sus operaciones, siempre que el software contable lo permita y la estructura mantenga su coherencia jerárquica.
¿Qué diferencia hay entre subcuenta y cuenta auxiliar?
La subcuenta corresponde al tercer nivel de la jerarquía y agrupa conceptos contables concretos como «Efectivo», «Clientes» o «Proveedores». La cuenta auxiliar, en cambio, está en el cuarto nivel y lleva el detalle individual de cada elemento dentro de esa subcuenta. Por ejemplo, «Bancos» es una subcuenta, mientras que «Banco Nacional — cuenta corriente 001» es una cuenta auxiliar. La diferencia no es solo de nombre: la subcuenta generalmente no recibe transacciones directas, mientras que la cuenta auxiliar sí las registra de forma cotidiana.
¿Cómo afecta la estructura multinivel a los estados financieros?
La estructura multinivel determina directamente cómo se consolidan y presentan los saldos en los estados financieros. Un nivel bien configurado garantiza que el balance general y el estado de resultados reflejen totales coherentes sin necesidad de cálculos manuales adicionales. Si la jerarquía está mal construida, los totales de cada sección pueden no coincidir con la suma real de sus partes, lo que genera diferencias que son difíciles de rastrear y corregir después de que ya existen registros históricos.
¿La estructura multinivel cambia según el país o la normativa?
Sí. Cada país o bloque normativo puede establecer su propio número mínimo de niveles, su sistema de codificación y los grupos que deben existir en el catálogo. Lo que se mantiene constante es el principio jerárquico: siempre se va de lo general a lo específico. Las diferencias están en cuántos niveles se exigen, cómo se numeran y qué categorías son obligatorias. Por eso, antes de diseñar un catálogo, conviene revisar la normativa contable vigente en el país o sector donde opera la organización.
¿Puede una empresa ampliar los niveles de su catálogo contable?
Sí, siempre que la ampliación respete la jerarquía existente y el software contable lo permita. La buena práctica es dejar espacios numéricos libres desde el diseño inicial para poder agregar cuentas nuevas sin reestructurar todo el catálogo. Por ejemplo, si el nivel 3 usa rangos del 01 al 99, hay suficiente espacio para agregar cuentas nuevas en el futuro sin alterar las ya existentes ni los registros históricos vinculados a ellas.
¿Qué pasa si dos cuentas tienen el mismo código en la estructura?
Un código duplicado en el catálogo genera errores graves en el sistema contable. El software no puede distinguir a cuál de las dos cuentas pertenece un movimiento, lo que provoca saldos incorrectos, reportes distorsionados y problemas durante las conciliaciones y auditorías. Por eso, uno de los primeros controles que debe aplicarse al diseñar o revisar un catálogo es verificar que no existan códigos repetidos en ningún nivel de la estructura.
¿Cuál es el nivel mínimo que debe tener un catálogo contable?
El nivel mínimo funcional de un catálogo contable es tres: clase, cuenta de mayor y subcuenta. Con solo dos niveles no es posible clasificar las operaciones con la precisión suficiente para preparar estados financieros útiles. La mayoría de los marcos normativos y los software contables modernos trabajan con al menos tres niveles obligatorios, y recomiendan incorporar un cuarto nivel auxiliar en cuanto la cantidad de cuentas o la complejidad de las operaciones lo justifique.
Conclusión
La estructura multinivel no es un detalle técnico menor: es el principio que sostiene la lógica de todo el catálogo contable. Cuando cada cuenta ocupa el nivel correcto dentro de la jerarquía, el sistema registra, agrupa y resume la información de forma automática, sin depender de correcciones manuales ni de interpretaciones subjetivas.
Ahora que conoces qué representa cada nivel, cómo se construye un código contable y qué errores debes evitar, puedes leer cualquier catálogo con mucho más criterio. Aplica ese conocimiento la próxima vez que revises un plan de cuentas: identifica a qué nivel pertenece cada cuenta, verifica que la jerarquía sea coherente y comprueba que los niveles superiores no reciban transacciones directas.
Hay mucho más por explorar dentro de este tema. En este sitio web encontrarás otros contenidos relacionados con el diseño y la organización de catálogos contables que te ayudarán a seguir construyendo una base sólida, paso a paso.
Sigue aprendiendo:
La granularidad contable
Aprobación de cambios contables: Proceso y criterios clave
Trazabilidad contable: Control total de cada transacción
Plan de cuentas para PYMES: Estructura completa
Reglas de imputación automática en contabilidad
Gobernanza contable: El secreto detrás de las cifras limpias
Segregación de funciones: El secreto que cuida tus cuentas
Jerarquía contable: Ordena tus cuentas sin confusión
