
Configurar un sistema contable desde cero parece sencillo hasta que el primer asiento real no cuadra. Antes de llegar a ese punto, existe un recurso que muy pocos utilizan bien: los datos de prueba. Con ellos puedes verificar que todo está en orden sin arriesgar información real. Este artículo te explica exactamente cómo funcionan y qué debes saber para usarlos.
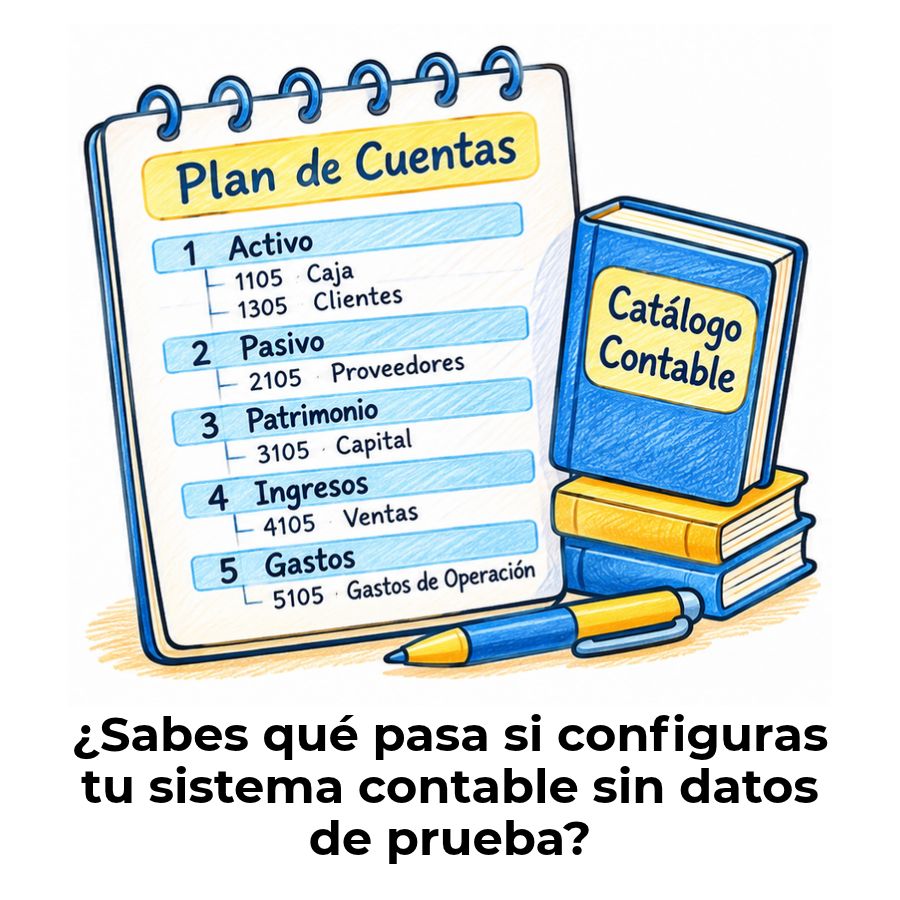
¿Qué son los datos de prueba contable?
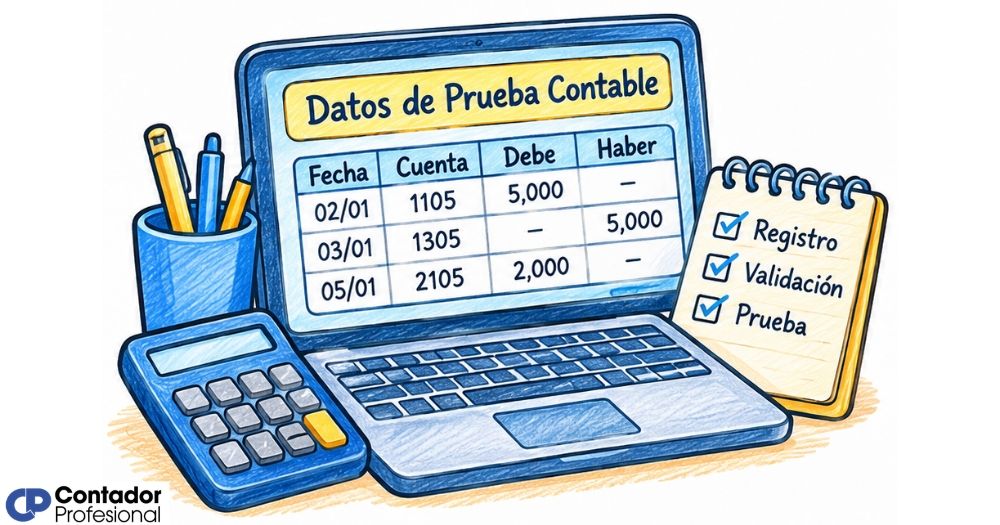
Los datos de prueba contable son registros ficticios diseñados para simular operaciones reales dentro de un sistema contable o un plan de cuentas, sin que esa información afecte los libros oficiales de la empresa. Funcionan como un ensayo: permiten comprobar que cada cuenta, cada asiento y cada flujo de registro está configurado de la forma correcta antes de trabajar con datos reales.
A diferencia de los datos reales, que provienen de transacciones económicas auténticas, los datos de prueba son construidos a propósito para representar situaciones específicas. Pueden ser tan simples como una venta ficticia de cien unidades o tan complejos como una secuencia completa de asientos que simule el cierre de un período contable.
Diferencia entre datos de prueba y datos reales
La diferencia más importante no está en el formato de los datos, sino en su propósito y en las consecuencias de su uso. Los datos reales generan obligaciones contables, fiscales y legales; los datos de prueba no, porque existen únicamente en un entorno controlado o en un período claramente separado del ciclo operativo oficial.
Otra distinción clave es la reversibilidad: si un dato de prueba produce un error, simplemente se corrige o se elimina. Con datos reales, cualquier corrección exige un proceso formal, como notas contables o ajustes que quedan registrados permanentemente. Esto hace que los datos de prueba sean una herramienta invaluable durante la etapa de configuración.
| Característica | Datos de prueba | Datos reales |
|---|---|---|
| Origen | Ficticios o simulados | Transacciones económicas reales |
| Impacto contable | Ninguno en libros oficiales | Afecta estados financieros |
| Reversibilidad | Alta: se eliminan o reinician | Baja: requiere ajuste formal |
| Obligación legal | No genera obligaciones | Tiene validez fiscal y legal |
| Fase de uso | Antes de producción | Durante la operación real |
¿Para qué sirven los datos de prueba en contabilidad?
Su utilidad principal es detectar errores antes de que se conviertan en problemas reales. Cuando configuras un catálogo de cuentas o implementas un sistema contable, es imposible saber con certeza que todo funciona bien hasta que lo pones a trabajar. Los datos de prueba te permiten hacer esa verificación sin arriesgar información oficial, lo que ahorra tiempo, dinero y correcciones posteriores.
También sirven para capacitar a las personas que van a usar el sistema. En lugar de aprender con transacciones reales, que pueden provocar errores difíciles de revertir, los usuarios practican con datos ficticios hasta que dominan el proceso. Esto es especialmente útil cuando el equipo contable es nuevo o cuando se implementa una herramienta por primera vez.
Tipos de datos de prueba contable
No todos los datos de prueba tienen el mismo propósito ni la misma estructura. Según lo que se quiera verificar, se trabaja con distintos tipos. Elegir el tipo correcto es clave para que la prueba aporte información útil y no solo confirme que el sistema «no falla» sin más detalle.
Datos de prueba para cuentas y catálogo contable
Este tipo se utiliza para verificar que el plan de cuentas y catálogo contable están correctamente configurados. Se crean cuentas ficticias con códigos y nombres de prueba para comprobar que el sistema las reconoce, las clasifica bien y les asigna el tipo correcto (activo, pasivo, ingreso, gasto, etc.).
También se verifican aspectos como la jerarquía entre cuentas (si una cuenta de nivel superior agrupa bien a sus subcuentas), los saldos iniciales ficticios y la forma en que el sistema trata las cuentas de orden o las cuentas de cierre. Un catálogo bien probado garantiza que cada transacción real llegará a la cuenta correcta desde el primer día.
Datos de prueba para transacciones y asientos
Son los más comunes y los más detallados. Consisten en asientos contables ficticios que simulan operaciones reales: una compra, una venta, un pago a proveedor, el cobro de una factura o el registro de una depreciación. Cada asiento de prueba debe cumplir la partida doble: lo que entra en el debe debe salir en el haber, con los mismos importes.
A través de estos datos se puede verificar si el sistema calcula correctamente los impuestos, si los reportes de cuentas por cobrar o por pagar reflejan bien los movimientos y si el balance de comprobación cuadra después de registrar varias transacciones en secuencia. Son, en definitiva, la prueba más completa del comportamiento real del sistema.
Ejemplo de asiento de prueba — Venta ficticia
| Cuenta | Descripción | Débito | Crédito |
|---|---|---|---|
| 1101 – Clientes TEST | Venta ficticia a cliente de prueba | 1.000,00 | — |
| 4101 – Ventas TEST | Ingreso por venta ficticia | — | 850,00 |
| 2401 – IVA por pagar TEST | Impuesto sobre la venta ficticia | — | 150,00 |
| Total | 1.000,00 | 1.000,00 | |
Las cuentas con sufijo TEST son ficticias. El asiento cuadra: débito = crédito = 1.000,00.
¿Cómo se crean los datos de prueba contable?
Crear datos de prueba no es improvisación. Hay un proceso lógico que garantiza que los datos elegidos sean representativos y que las pruebas arrojen información útil. La clave está en diseñarlos antes de ejecutarlos, pensando en qué situación se quiere verificar y qué resultado se espera obtener si el sistema está bien configurado.
Paso 1: Definir el escenario de prueba
Antes de crear cualquier dato, debes decidir qué operación vas a simular. ¿Quieres verificar cómo el sistema registra una compra a crédito? ¿O prefieres comprobar si el balance de comprobación cuadra después de varios asientos? Cada escenario tiene un objetivo específico y los datos de prueba deben construirse para satisfacer exactamente ese objetivo, no cualquier otro.
Un buen escenario incluye: la operación que se va a simular, las cuentas que intervienen, los importes aproximados y el resultado esperado. Si el sistema produce ese resultado, la prueba pasa. Si no lo produce, hay un error que corregir. Los escenarios de prueba contable bien documentados facilitan mucho esta etapa.
Paso 2: Seleccionar las cuentas del catálogo
Una vez definido el escenario, identificas qué cuentas del catálogo van a intervenir. Lo ideal es usar cuentas de prueba claramente marcadas, por ejemplo, con un sufijo como «TEST» o «PRUEBA», para que nunca se confundan con cuentas reales. Separar visualmente las cuentas de prueba de las reales es una práctica que evita confusiones graves, especialmente cuando varias personas trabajan sobre el mismo sistema.
En esta etapa también conviene revisar que las cuentas seleccionadas tienen el tipo correcto (si son de activo, pasivo, ingreso o gasto) y que están en el nivel de detalle adecuado dentro del catálogo. Una cuenta de nivel incorrecto generará reportes distorsionados, aunque los asientos cuadren perfectamente.
Paso 3: Construir las transacciones de prueba
Con las cuentas listas, construyes los asientos contables ficticios. Cada asiento debe respetar la partida doble: el total del debe debe ser igual al total del haber. Los importes de prueba conviene que sean redondos y fáciles de rastrear, como 1.000, 500 o 250, para que sea sencillo verificar si el sistema los procesa correctamente cuando aparecen en los reportes.
También es útil crear al menos un asiento con un error intencionado (por ejemplo, usando una cuenta de tipo incorrecto) para verificar que el sistema lo rechaza o lo marca como inconsistente. Esta «prueba del error» confirma que los controles del sistema funcionan, no solo el flujo normal.
Paso 4: Validar los resultados
El último paso es comparar lo que el sistema produjo con lo que esperabas obtener. Si el balance de comprobación cuadra, si los reportes muestran los saldos correctos y si las cuentas de prueba reflejan bien los movimientos, la configuración está validada. Si algo no coincide con el resultado esperado, ese desvío es exactamente el error que los datos de prueba tenían que encontrar.
Los 4 pasos para crear datos de prueba contable
① Definir el escenario
¿Qué operación quieres simular y qué resultado esperas?
② Elegir las cuentas
Cuentas marcadas como TEST, con el tipo y nivel correcto.
③ Construir asientos
Respeta la partida doble; usa importes redondos y trazables.
④ Validar resultados
Compara lo obtenido con lo esperado. Los desvíos son los errores a corregir.
Ejemplos de datos de prueba contable
Ver ejemplos concretos es la manera más rápida de entender cómo se construyen y para qué sirven. A continuación encontrarás tres situaciones típicas que se prueban antes de poner un sistema contable en producción, con sus cuentas y el resultado que se espera obtener.
Ejemplo 1 — Compra de mercancía a crédito
Se simula una compra de mercancía por 2.000,00 pagada a crédito (proveedor).
| Cuenta TEST | Débito | Crédito |
|---|---|---|
| 6101 – Compras TEST | 2.000,00 | — |
| 2201 – Proveedores TEST | — | 2.000,00 |
Resultado esperado: saldo en Proveedores TEST = 2.000,00 (pasivo); saldo en Compras TEST = 2.000,00 (gasto).
Ejemplo 2 — Cobro de una factura pendiente
El cliente ficticio paga 1.000,00 de la venta registrada en el ejemplo anterior.
| Cuenta TEST | Débito | Crédito |
|---|---|---|
| 1102 – Banco TEST | 1.000,00 | — |
| 1101 – Clientes TEST | — | 1.000,00 |
Resultado esperado: saldo en Clientes TEST baja a 0,00; saldo en Banco TEST sube a 1.000,00.
Ejemplo 3 — Registro de un gasto operativo
Se registra un gasto ficticio de alquiler de oficina por 500,00 pagado en efectivo.
| Cuenta TEST | Débito | Crédito |
|---|---|---|
| 6301 – Alquiler TEST | 500,00 | — |
| 1101 – Caja TEST | — | 500,00 |
Resultado esperado: Caja TEST baja 500,00; Alquiler TEST muestra 500,00 en gastos del período.
Errores frecuentes al trabajar con datos de prueba
Aunque parecen simples, los datos de prueba se usan mal con más frecuencia de lo que parece. Conocer los errores más habituales te permite evitarlos desde el principio y sacarle el máximo provecho a esta herramienta. El error más común es mezclar datos de prueba con datos reales, lo que genera reportes distorsionados y hace muy difícil saber qué es real y qué es ficticio.
⚠ Errores frecuentes al usar datos de prueba contable
- No marcar las cuentas de prueba: Si no llevan un sufijo o prefijo claro, pueden confundirse con cuentas reales y aparecer en reportes oficiales.
- Usar importes demasiado similares a los reales: Los datos de prueba con valores realistas son más difíciles de identificar si quedan mezclados por error con operaciones reales.
- No cubrir escenarios negativos: Probar solo el flujo correcto no es suficiente. Es necesario verificar también qué pasa cuando el sistema recibe datos incorrectos.
- No limpiar los datos de prueba antes de producción: Dejar cuentas o asientos de prueba activos cuando el sistema ya opera con datos reales genera ruido contable y puede afectar saldos.
- Ignorar los datos maestros: Si los datos maestros (como clientes, proveedores o productos de prueba) no están bien configurados, los datos de prueba no reflejarán comportamientos reales del sistema.
Relación entre datos de prueba y el plan de cuentas
El plan de cuentas es el punto de partida de cualquier conjunto de datos de prueba. Sin un catálogo estructurado, no hay cuentas donde registrar los asientos ficticios, y sin esos asientos no es posible verificar si el plan funciona como se espera. Los datos de prueba y el plan de cuentas se validan mutuamente: cada prueba que falla revela una debilidad en el catálogo, y cada corrección del catálogo genera una nueva ronda de pruebas.
Esta relación es especialmente importante cuando el catálogo tiene varios niveles jerárquicos. Los datos de prueba permiten verificar que los saldos se acumulan correctamente de un nivel al siguiente: desde las cuentas de detalle hasta las cuentas de mayor y los grupos del balance. Si ese flujo de acumulación falla, el error aparecerá en los datos de prueba antes de que llegue a contaminar información real.
Preguntas frecuentes
¿Qué información debe incluir un dato de prueba contable?
Un dato de prueba contable debe incluir, como mínimo, la fecha ficticia de la operación, las cuentas que intervienen con sus códigos, los importes en el debe y en el haber, y una descripción o glosa que identifique claramente que se trata de un registro de prueba. Incluir también el nombre del escenario al que pertenece facilita la organización cuando hay varias rondas de prueba activas al mismo tiempo, y hace mucho más sencilla la limpieza posterior antes de pasar a producción.
¿Los datos de prueba contable se pueden usar en producción?
No, nunca deben usarse en producción. Los datos de prueba son registros ficticios sin respaldo documental real: no corresponden a transacciones económicas que hayan ocurrido, por lo que incluirlos en los libros oficiales generaría estados financieros incorrectos y podría tener consecuencias fiscales. Antes de activar el sistema con datos reales, todos los asientos de prueba, cuentas TEST y registros ficticios deben ser eliminados o migrados a un entorno de prueba separado.
¿Cuántos datos de prueba necesito para validar un sistema contable?
No existe un número fijo, porque depende de la complejidad del sistema y del catálogo de cuentas. Lo que sí es una buena práctica es cubrir al menos un escenario por cada tipo de operación que el sistema vaya a gestionar: ventas, compras, pagos, cobros, ajustes y cierre de período. Además, conviene crear al menos un escenario de error intencionado por cada tipo de operación, para verificar que los controles del sistema funcionan correctamente cuando recibe datos incorrectos.
¿Qué son los escenarios de prueba contable y cómo se relacionan con los datos de prueba?
Un escenario de prueba contable es la descripción del contexto que un conjunto de datos de prueba va a simular: define qué operación ocurre, quién interviene, qué cuentas se mueven y cuál debe ser el resultado. Los datos de prueba son los registros concretos (asientos, importes, cuentas) que materializan ese escenario dentro del sistema. Dicho de otra forma, el escenario es el plan y los datos son la ejecución de ese plan. Sin un escenario bien definido, los datos de prueba son registros sin propósito claro.
¿Qué son los datos maestros y cuál es su diferencia con los datos de prueba?
Los datos maestros son los registros base del sistema: clientes, proveedores, productos, empleados y, por supuesto, el catálogo de cuentas. Son la infraestructura sobre la que se registran las transacciones. Los datos de prueba, en cambio, son operaciones ficticias que se crean temporalmente para verificar que esa infraestructura funciona bien. En la práctica, los datos de prueba necesitan datos maestros de prueba (como un «Cliente TEST») para poder operar sin mezclar registros reales con registros ficticios.
¿Puedo usar datos reales como datos de prueba en contabilidad?
Técnicamente, es posible usarlos como referencia para diseñar los escenarios de prueba, pero nunca deben registrarse datos reales en un entorno de prueba sin anonimizarlos primero. El riesgo principal es la exposición de información sensible (datos de clientes, montos reales de operaciones) en un entorno que no tiene los mismos controles de seguridad que el sistema de producción. Lo recomendable es crear datos ficticios que repliquen la estructura de los reales, sin usar los valores ni la identidad de las partes involucradas.
¿Qué herramientas se usan para gestionar datos de prueba contable?
Depende del nivel de complejidad del sistema. Para procesos sencillos, una hoja de cálculo bien organizada es suficiente para diseñar y documentar los escenarios y los asientos de prueba. Cuando se trabaja con un sistema ERP o un software contable más robusto, lo habitual es crear un entorno de prueba separado (sandbox) dentro de la propia plataforma, donde se cargan los datos ficticios sin que afecten la base de datos de producción. Algunos sistemas permiten incluso reiniciar el entorno de prueba completo con un solo comando, lo que facilita comenzar nuevas rondas de validación.
Conclusión
Los datos de prueba contable son una herramienta práctica que te permite verificar que un sistema o catálogo de cuentas funciona correctamente antes de registrar cualquier operación real. Su valor no está en su complejidad, sino en la seguridad que te dan: saber que todo está bien configurado antes de que los errores tengan consecuencias reales.
A lo largo de este artículo viste qué son, para qué sirven, qué tipos existen, cómo se crean paso a paso y cuáles son los errores más habituales al usarlos. Con eso tienes todo lo necesario para diseñar tus propios conjuntos de prueba, cubrir los escenarios relevantes para tu sistema y limpiar correctamente los registros ficticios antes de pasar a producción.
Si quieres seguir profundizando en la configuración contable desde cero, en este sitio web encontrarás más contenido sobre planes de cuentas, catálogos, escenarios de prueba y otros temas que te ayudarán a construir una base contable sólida desde el principio.
Sigue aprendiendo:
Relación entre plan de cuentas y estados financieros
Plan de cuentas para empresas con varias sucursales
Plan de cuentas en Odoo: ¿Cómo funciona?
Plan de cuentas del Ecuador: Estructura y ejemplo
Catálogo de cuentas en Venezuela: Estructura y uso
Nomenclatura contable: El secreto detrás de los números
Reglas de imputación automática en contabilidad
Códigos compartidos: El error silencioso en tu catálogo contable
