
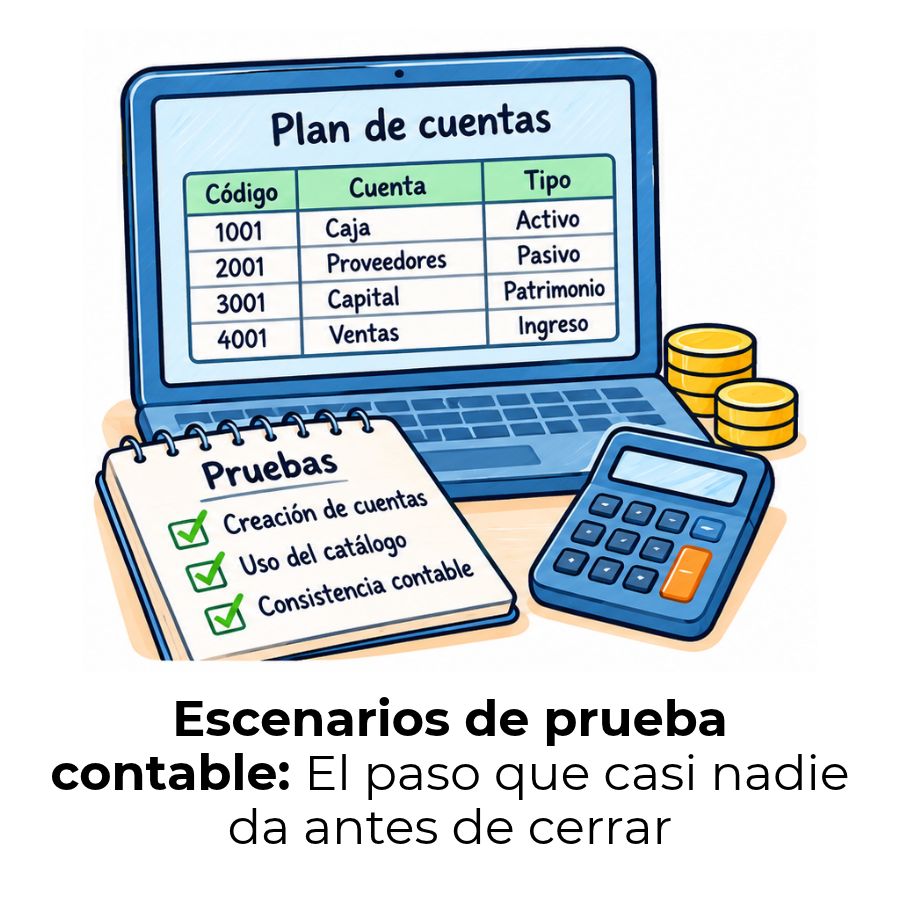
Un escenario de prueba contable es una situación simulada que permite verificar si tu sistema de cuentas registra correctamente cada tipo de transacción. Se usa para detectar fallas antes de que afecten los estados financieros, y es una práctica que aplica tanto al configurar un sistema nuevo como al revisar uno ya en uso.
¿Qué es un escenario de prueba contable?
Un escenario de prueba contable es una situación diseñada para verificar que un sistema de registros, un plan de cuentas o un proceso contable responde correctamente ante un tipo específico de transacción. Su propósito central es detectar errores, inconsistencias o vacíos en la estructura contable antes de que esos problemas afecten los estados financieros reales. No se trata de un simple ejercicio académico: es una simulación controlada de lo que ocurre o podría ocurrir en la operación diaria de una empresa.
A diferencia de un caso de estudio genérico, el escenario de prueba contable tiene una estructura definida: parte de una situación concreta, establece qué cuentas deben intervenir, describe el movimiento esperado en el debe y el haber, y compara el resultado obtenido con el resultado correcto. Si hay diferencia entre lo esperado y lo obtenido, el escenario cumplió su función: reveló un punto débil en el sistema.
¿Para qué sirven los escenarios de prueba contable?
El valor principal de un escenario de prueba contable está en su capacidad de revelar problemas antes de que ocurran en condiciones reales. Cuando una empresa configura un nuevo sistema contable, migra datos de un software a otro o modifica su plan de cuentas, existe el riesgo de que ciertas operaciones no se registren como se espera. Aplicar escenarios de prueba en ese momento puede marcar la diferencia entre una implementación limpia y una llena de asientos incorrectos que hay que corregir después.
Pero su uso no se limita a momentos de cambio. Los escenarios de prueba también son útiles para capacitar a personas que se incorporan a un equipo contable, para revisar procesos que llevan tiempo funcionando sin supervisión y para preparar los registros antes de una auditoría. En cualquier contexto donde la exactitud de los datos contables sea crítica, aplicar un escenario de prueba agrega una capa de verificación que ningún otro método puede reemplazar.
Tipos de escenarios de prueba contable
No todos los escenarios de prueba buscan lo mismo. Dependiendo del proceso que se quiera verificar, se trabaja con diferentes categorías que varían en su complejidad, en el número de cuentas que involucran y en el tipo de error para el que están diseñadas para detectar. Conocer estas categorías te permite elegir el tipo correcto según el momento y el objetivo específico de verificación.
Escenarios de operaciones ordinarias
Son los más frecuentes y se basan en las transacciones que ocurren todos los días en cualquier empresa: ventas, compras, cobros, pagos y nóminas. Su objetivo es confirmar que el flujo básico del registro contable funciona sin errores y que cada cuenta del plan reacciona correctamente al tipo de movimiento que le corresponde. Son el punto de partida lógico para cualquier proceso de verificación contable.
Escenarios de cierre y ajuste
Estos escenarios simulan las operaciones que ocurren al final de un período contable: depreciaciones, provisiones, diferimientos, reclasificaciones y asientos de cierre. Son especialmente útiles porque los errores en esta etapa afectan directamente los resultados del ejercicio y pueden distorsionar los estados financieros que se presentan a terceros. Probar estos procesos antes del cierre real es una práctica que ahorra correcciones costosas.
Escenarios de validación del plan de cuentas
En lugar de verificar una transacción específica, este tipo de escenario evalúa si la estructura del plan de cuentas y catálogo contable está correctamente organizada para registrar todas las operaciones previstas. Se trabaja con situaciones que prueban las cuentas nuevas, las jerarquías entre cuentas madre e hijas y las restricciones de movimiento. Este escenario es obligatorio cuando se crea o modifica el catálogo contable de cualquier organización.
Escenarios de errores intencionales
En este tipo de escenario, se introduce un error deliberado en el registro para comprobar si el sistema lo detecta, lo bloquea o lo deja pasar. Por ejemplo, se intenta registrar un asiento descuadrado, usar una cuenta bloqueada o aplicar un movimiento en el sentido contrario al que le corresponde. Si el sistema no reacciona ante el error, el escenario revela una brecha de control que debe corregirse antes de trabajar con datos reales.
| Tipo | Momento de uso | Error que detecta |
|---|---|---|
| Operaciones ordinarias | Siempre / primera verificación | Cuentas mal asignadas en el flujo básico |
| Cierre y ajuste | Fin de período | Resultados distorsionados en estados financieros |
| Validación del plan de cuentas | Al crear o modificar el catálogo | Jerarquías rotas o cuentas sin clasificar |
| Errores intencionales | Auditoría de controles internos | Brechas en las reglas de validación del sistema |
Componentes de un escenario de prueba contable
Un escenario de prueba contable bien construido no es simplemente una operación de ejemplo. Tiene partes definidas que, si se omiten, reducen su utilidad a la de un simple ejercicio sin valor de verificación. Cada componente cumple una función concreta dentro del proceso de validación, y juntos forman un documento que puede repetirse, auditarse y compararse con versiones anteriores. A continuación se describen los elementos que todo escenario debe incluir.
- Código o identificador del escenario: Un número o referencia única que permite localizar el escenario dentro del conjunto de pruebas y relacionarlo con otros documentos del proceso.
- Descripción de la situación: El hecho económico que da origen al registro. Debe ser concreto, con importes definidos y condiciones claras de pago, plazo o tipo de operación.
- Cuentas involucradas: La lista de cuentas del plan que participan en el asiento, con su código completo según el catálogo contable de la organización.
- Movimiento esperado: El asiento contable correcto, con los cargos y abonos correspondientes y los importes exactos que deben aparecer en el debe y el haber.
- Resultado obtenido: Lo que el sistema o el contador registró realmente al ejecutar la operación. Este campo es el que se compara con el movimiento esperado.
- Estado del escenario: La conclusión de la prueba: aprobado si el resultado coincide con lo esperado, o fallido si hay diferencias que deben investigarse y corregirse.
- Observaciones: Cualquier nota adicional sobre el comportamiento del sistema, restricciones detectadas o condiciones especiales que afectaron el resultado de la prueba.
¿Cómo se diseña un escenario de prueba contable?
Diseñar un escenario de prueba contable no requiere herramientas complejas, pero sí requiere orden. El proceso parte de identificar qué se quiere verificar y termina con una conclusión documentada que sirve de registro para futuras revisiones. Seguir estos pasos en el orden correcto evita que el escenario quede incompleto o que sus resultados no puedan interpretarse con claridad.
Escenarios de prueba contable y su relación con el plan de cuentas
El plan de cuentas es el marco sobre el que se ejecutan todos los escenarios de prueba. Si una cuenta está mal clasificada, mal codificada o tiene restricciones de movimiento incorrectas, cualquier escenario que la involucre fallará, independientemente de si la operación en sí está bien planteada. Por eso, antes de diseñar escenarios de operaciones complejas, conviene verificar primero que la estructura del catálogo está correctamente configurada.
Un aspecto que influye directamente en los resultados de los escenarios es la integridad referencial del catálogo contable. Cuando las relaciones entre cuentas madre e hijas están mal definidas, un escenario de prueba puede mostrar un asiento aparentemente correcto que en realidad está rompiendo la jerarquía del plan. Detectar este tipo de inconsistencia es uno de los beneficios más valiosos de los escenarios de validación del plan de cuentas.
Un plan de cuentas no se valida solo revisándolo: se valida ejecutando operaciones reales o simuladas sobre él y comprobando que cada cuenta responde exactamente como fue diseñada.
Cuando se modifica el plan de cuentas —ya sea para añadir nuevas cuentas, eliminar algunas obsoletas o reorganizar la jerarquía—, los escenarios de prueba existentes deben ejecutarse de nuevo. Cualquier cambio en la estructura del catálogo puede alterar el comportamiento de registros que antes funcionaban bien, y la única forma de confirmarlo es volviendo a ejecutar las pruebas con los datos actualizados.
Ejemplos prácticos de escenarios de prueba contable
Ver los escenarios aplicados a situaciones concretas es la manera más directa de entender cómo funcionan. Los tres ejemplos que se presentan a continuación cubren transacciones habituales y muestran cómo se estructura cada prueba con sus componentes completos. Cada uno incluye la situación, las cuentas involucradas, el asiento esperado y el criterio de aprobación.
| Cuenta | Debe | Haber |
|---|---|---|
| 1101 Caja | 1.200 | |
| 4101 Ventas | 1.200 | |
| 6101 Costo de ventas | 800 | |
| 1401 Inventario de mercancías | 800 |
| Cuenta | Debe | Haber |
|---|---|---|
| 5101 Gasto de personal | 3.500 | |
| 1102 Bancos | 3.500 |
| Cuenta | Debe | Haber |
|---|---|---|
| 5201 Depreciación del período | 150 | |
| 1522 Depreciación acumulada — equipos | 150 |
Errores frecuentes al crear escenarios de prueba contable
Crear escenarios de prueba contable no es difícil, pero sí es fácil cometer errores que reducen su utilidad. Muchos de estos errores no se notan de inmediato: el escenario parece completo, pero cuando se ejecuta, sus resultados no sirven para tomar decisiones concretas porque falta información clave o porque el diseño del escenario es ambiguo. Conocer los errores más comunes ayuda a evitarlos desde el principio.
- No definir el resultado esperado antes de ejecutar: Si no se escribe el asiento correcto antes de registrar la operación, no hay punto de comparación y el escenario pierde su función de verificación.
- Usar datos genéricos o importes redondos sin contexto: Un escenario con «importe: $100» sin descripción del hecho económico no simula una operación real y puede producir resultados que no se aplican a situaciones concretas.
- Omitir las cuentas auxiliares: En sistemas con catálogos detallados, registrar solo la cuenta madre y no la cuenta de detalle puede hacer que el escenario apruebe una operación que en realidad está mal asignada.
- No documentar los escenarios fallidos: Un escenario fallido es información valiosa. Si no se documenta el error hallado, se pierde la oportunidad de rastrearlo y corregirlo de forma definitiva.
- Repetir siempre los mismos escenarios: Probar solo las operaciones más habituales deja sin verificar situaciones atípicas que, cuando ocurren en la operación real, pueden generar asientos incorrectos difíciles de detectar.
- No actualizar los escenarios tras modificar el plan de cuentas: Un escenario diseñado con la estructura anterior del catálogo puede producir resultados engañosos si las cuentas involucradas cambiaron de código o de función.
Uno de los recursos que ayuda a evitar estos errores es mantener un registro ordenado de cada escenario ejecutado. Las bitácoras técnicas son el instrumento ideal para ese propósito: permiten documentar cada prueba con fecha, resultado y observaciones, y construyen un historial que facilita auditorías futuras y revisiones periódicas del sistema contable.
Preguntas frecuentes
¿Qué diferencia hay entre un escenario de prueba y un caso de prueba contable?
Un escenario de prueba contable describe la situación completa que se va a verificar: el hecho económico, las cuentas, el asiento esperado y el criterio de aprobación. Un caso de prueba es una variación específica dentro de ese escenario. Por ejemplo, el escenario puede ser «venta con cliente nuevo», mientras que los casos de prueba serían «venta al contado», «venta a crédito a 30 días» y «venta con descuento comercial». El escenario establece el contexto; los casos de prueba exploran las variantes posibles dentro de ese contexto.
¿Cuántos escenarios de prueba necesita una empresa pequeña?
No hay un número fijo, pero una empresa pequeña con operaciones básicas debería tener al menos un escenario de prueba para cada tipo de transacción recurrente: ventas, compras, cobros, pagos y nómina. Eso representa generalmente entre cinco y diez escenarios de operaciones ordinarias más dos o tres de cierre y ajuste. Lo prioritario no es la cantidad, sino que cada proceso relevante esté cubierto por al menos un escenario que se ejecute y documente antes de cualquier cambio significativo en el sistema contable.
¿Los escenarios de prueba contable sirven para auditorías?
Sí, y de forma directa. Los auditores utilizan procedimientos que son, en esencia, escenarios de prueba: verifican que las transacciones registradas corresponden a hechos reales, que las cuentas están correctamente clasificadas y que los controles internos responden ante situaciones atípicas. Tener escenarios de prueba documentados antes de la auditoría permite demostrar que el sistema fue verificado de forma sistemática y reduce el tiempo que el auditor necesita para validar los procesos básicos del registro contable.
¿Se pueden usar escenarios de prueba para validar un software contable?
Es precisamente uno de sus usos más comunes. Cuando una empresa implementa un nuevo sistema ERP o migra de un software a otro, los escenarios de prueba permiten confirmar que el nuevo entorno registra cada tipo de operación exactamente como se configuró. Se ejecutan primero en un ambiente de prueba, sin datos reales, y solo cuando todos los escenarios aprueban se autoriza el paso a producción. Este proceso evita que errores de configuración queden enterrados en registros reales que después son difíciles de corregir.
¿Qué información debe incluir un escenario de prueba contable bien documentado?
Un escenario bien documentado debe incluir un identificador único, la descripción detallada de la situación con importes concretos, los códigos de las cuentas del plan que intervienen, el asiento esperado con debe y haber definidos, el resultado obtenido al ejecutar la prueba y el estado final: aprobado o fallido. Si el escenario falla, la documentación debe incluir también la descripción del error hallado y las acciones tomadas para corregirlo. Sin ese nivel de detalle, el escenario no puede auditarse ni repetirse de forma confiable.
¿Cómo se relacionan los escenarios de prueba con la integridad referencial?
La integridad referencial garantiza que las relaciones entre cuentas dentro del plan sean consistentes: que ninguna cuenta hija exista sin su cuenta madre y que los movimientos respeten la jerarquía del catálogo. Los escenarios de prueba de validación del plan de cuentas son la herramienta que permite detectar cuándo esa integridad está rota, porque al ejecutar una operación sobre una cuenta con relaciones inconsistentes, el resultado obtenido diverge del esperado y revela el problema de forma objetiva y trazable.
¿Es necesario guardar los escenarios de prueba usados en una implementación?
Sí, y no solo durante la implementación. Los escenarios ejecutados forman parte del historial técnico del sistema contable y deben conservarse como documentación de referencia. Si en el futuro el plan de cuentas se modifica o el sistema genera un resultado inesperado, los escenarios anteriores permiten comparar el comportamiento actual con el que fue aprobado en su momento y determinar exactamente en qué punto cambió el funcionamiento. Sin ese historial, investigar la causa de un error contable requiere empezar desde cero.
Conclusión
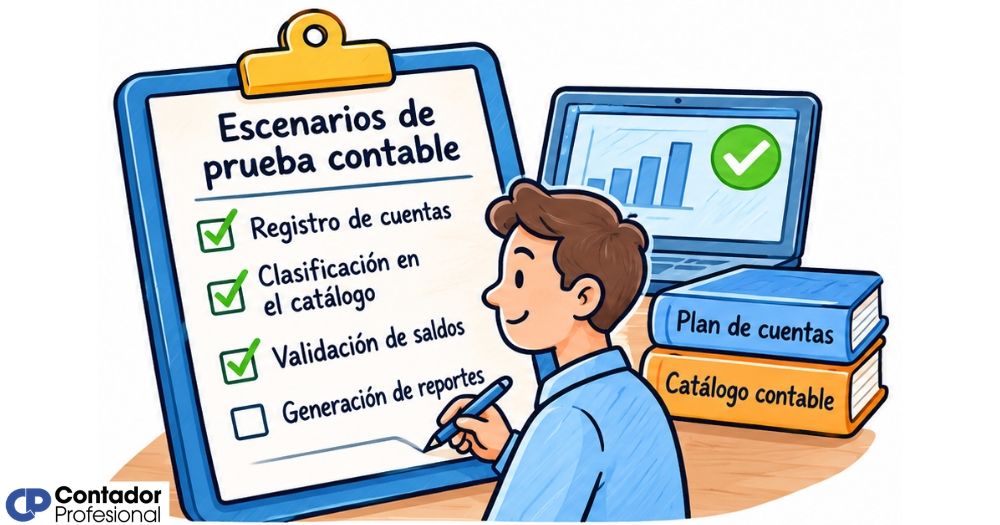
Los escenarios de prueba contable son una herramienta de verificación estructurada que te permite comprobar, antes de que ocurra un problema real, si tu sistema de cuentas registra correctamente cada tipo de operación. No son ejercicios de formación ni protocolos reservados para grandes empresas: son una práctica aplicable en cualquier organización que quiera tener certeza sobre la confiabilidad de sus registros financieros.
A lo largo de este artículo viste los cuatro tipos principales de escenarios, los componentes que debe tener cada uno, el proceso de diseño paso a paso y los errores más comunes que conviene evitar desde el principio. Con esa base puedes empezar a construir tus propios escenarios, adaptarlos a las operaciones reales de la empresa con la que trabajas y usarlos cada vez que modifiques el catálogo contable o incorpores un proceso nuevo.
Si quieres seguir profundizando en temas como la estructura del plan de cuentas, la integridad referencial o la documentación técnica de procesos contables, en este sitio web encontrarás más contenidos desarrollados con el mismo nivel de detalle y claridad. El siguiente paso siempre empieza con entender bien las bases.
Sigue aprendiendo:
¿Cómo estandarizar el plan de cuentas de varios clientes?
Homologación de cuentas: El secreto que pocos contadores explican
Versionado contable: El secreto que ordena tu plan de cuentas
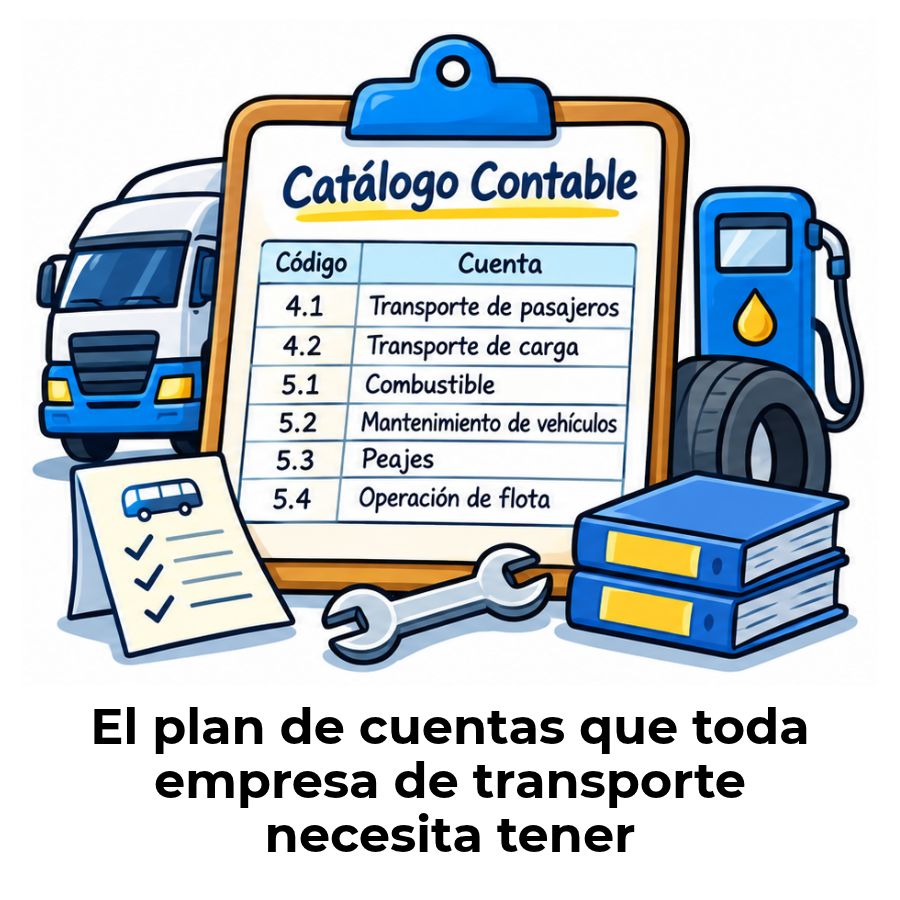
Plan de cuentas para una empresa de transporte
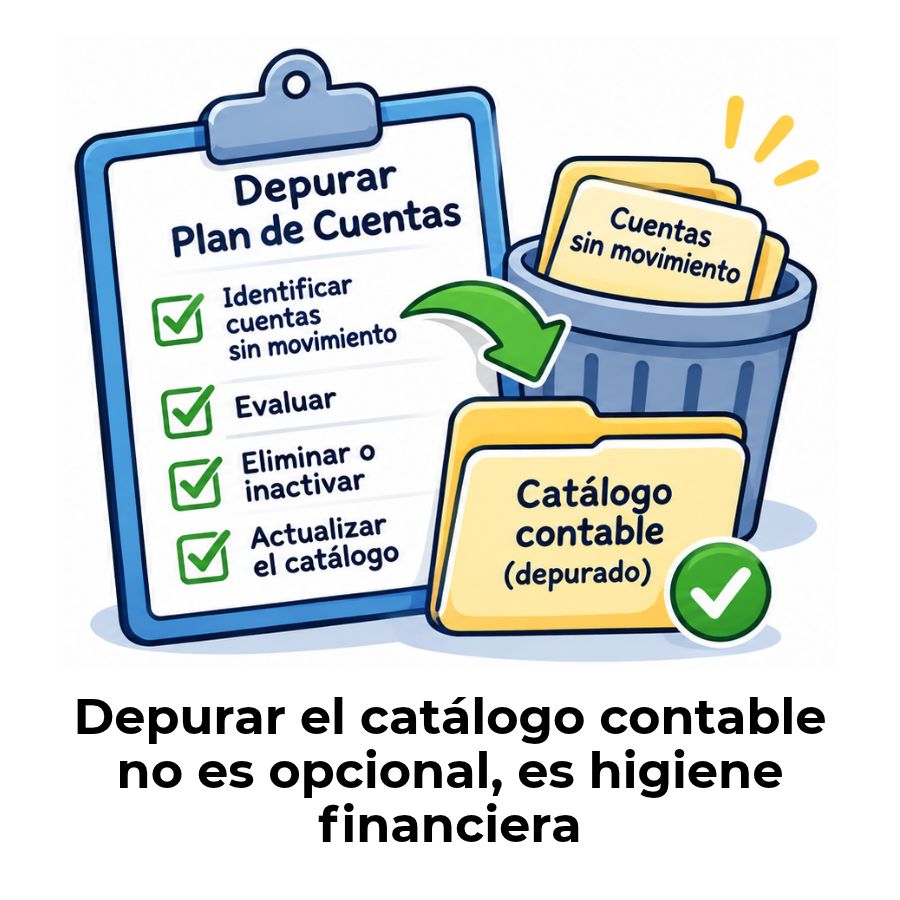
¿Cómo depurar un plan de cuentas con cuentas sin movimiento?
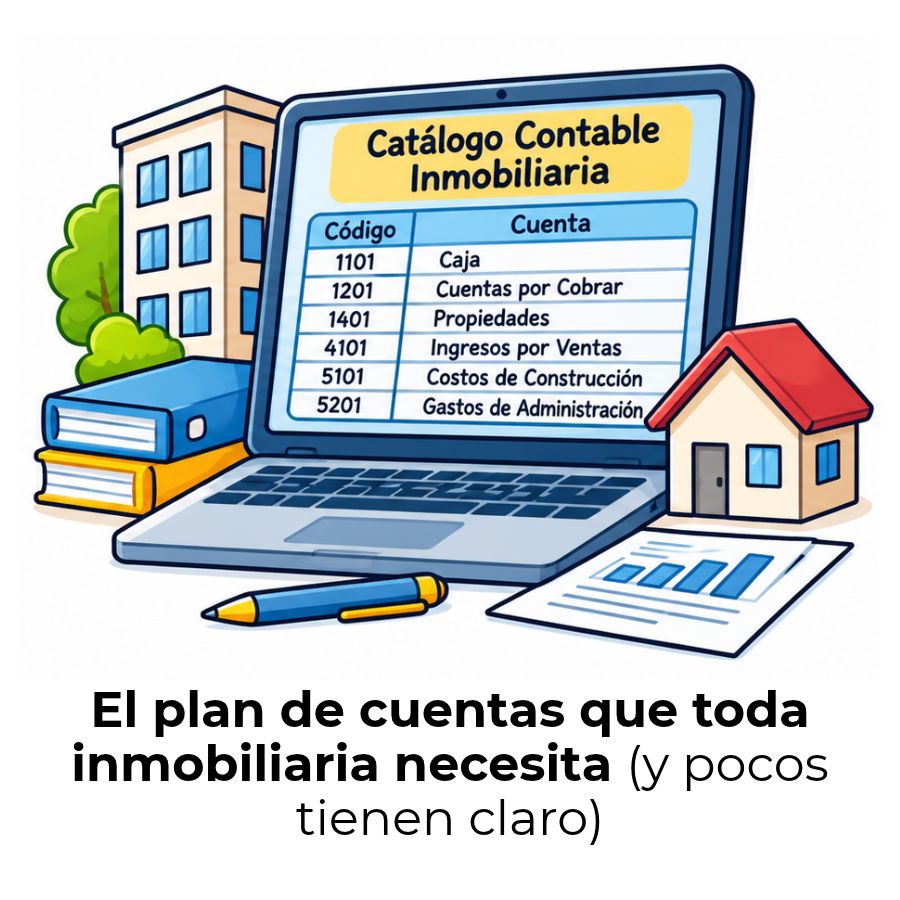
Plan de cuentas para inmobiliarias: Guía completa
Gobernanza contable: El secreto detrás de las cifras limpias

¿Qué son las cuentas contables y cómo se clasifican?
