
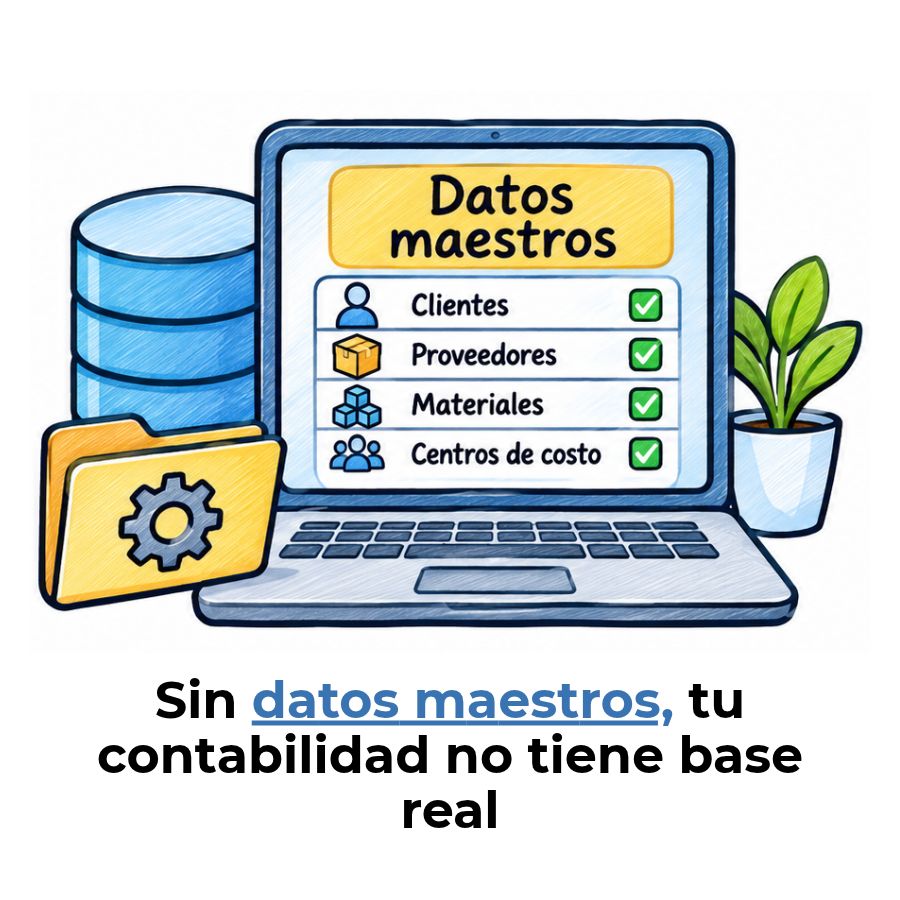
Los datos maestros son los registros centrales y estables que una empresa define antes de realizar cualquier operación contable. Incluyen información sobre clientes, proveedores, cuentas y bancos, y sirven como fuente de referencia permanente para todos los movimientos financieros del negocio.
¿Qué son los datos maestros en contabilidad?
En cualquier sistema contable, antes de registrar una sola operación, existe información que debe estar definida y disponible para toda la organización. Los datos maestros son los registros centrales, estables y compartidos que describen las entidades clave del negocio: clientes, proveedores, cuentas de mayor, bancos y condiciones de pago, entre otros. No se crean cada vez que ocurre una transacción; ya están ahí cuando esta llega.
Piénsalo así: cuando una empresa emite una factura, el sistema ya sabe quién es el cliente, a qué cuenta contable debe ir el ingreso y qué banco recibirá el pago. Toda esa información de fondo proviene de los datos maestros. Sin ellos, ninguna transacción podría registrarse de forma correcta ni coherente.
Diferencia entre datos maestros y datos transaccionales
La distinción más útil para entender los datos maestros es compararlos con los datos transaccionales. Los datos maestros describen las entidades del negocio; los datos transaccionales registran lo que les ocurre a esas entidades. Un cliente es un dato maestro. La factura que se le emite es una transacción. El cliente existía antes de la factura y seguirá existiendo después.
| Característica | Datos maestros | Datos transaccionales |
|---|---|---|
| ¿Qué representan? | Entidades del negocio | Eventos u operaciones |
| ¿Con qué frecuencia cambian? | Raramente (lentamente) | Con cada operación |
| Ejemplos | Cliente, proveedor, cuenta | Factura, pago, asiento |
| ¿Pueden existir solos? | Sí, se crean antes de operar | No, siempre referencian a un maestro |
| ¿Se comparten entre áreas? | Sí, son centralizados | No siempre; dependen del módulo |
¿Por qué los datos maestros no cambian con cada operación?
La razón es estructural: los datos maestros describen la identidad de una entidad, no su actividad. El nombre de un proveedor, su dirección fiscal o el número de su cuenta bancaria son datos que pertenecen a ese proveedor independientemente de cuántas facturas se le hayan pagado. Cambiarán solo si esa entidad cambia, no porque haya ocurrido una nueva operación.
Esta estabilidad es precisamente lo que hace que los datos maestros funcionen como punto de referencia confiable. Si cambiaran con cada transacción, sería imposible mantener coherencia entre los reportes de distintas áreas. Su permanencia relativa es lo que permite que finanzas, ventas y compras hablen del mismo cliente o proveedor sin contradicciones.
Tipos de datos maestros en un sistema contable
Dependiendo del tamaño y la complejidad de la empresa, los tipos de datos maestros que se gestionan pueden variar. Sin embargo, en cualquier sistema contable organizado existen categorías que siempre están presentes porque son indispensables para registrar las operaciones más básicas del negocio.
Maestro de cuentas de mayor
El maestro de cuentas de mayor es el tipo de dato maestro más directamente vinculado con la estructura contable de una empresa. Contiene el código de cada cuenta, su nombre, el grupo al que pertenece y si es una cuenta de balance o de resultados. Ninguna transacción puede contabilizarse sin que exista previamente la cuenta a la que se va a asignar.
En la práctica, este maestro es el que da vida al plan de cuentas dentro de un sistema. No basta con tener una lista de códigos en papel; cada código debe existir como registro activo en el sistema para que el motor contable lo reconozca y acepte asientos sobre él. Su correcta configuración determina si los reportes financieros reflejan la realidad de la empresa.
Maestro de clientes y proveedores
El maestro de clientes y el de proveedores almacenan la información de los interlocutores comerciales del negocio. Cada registro incluye datos generales válidos para toda la organización, como el nombre, la identificación fiscal y la dirección, además de datos específicos por área, como la condición de pago o la cuenta bancaria asociada.
Cuando un mismo cliente aparece registrado dos veces con datos distintos, los reportes de ventas, facturación y cobranza dejan de coincidir. Mantener un único registro maestro por interlocutor evita duplicidades y garantiza que toda la empresa trabaje con la misma información. Este es uno de los principios más básicos de una buena gestión de datos.
Maestro de bancos y condiciones de pago
El maestro de bancos centraliza la información de las cuentas bancarias que la empresa utiliza para cobrar y pagar. Incluye el nombre de la entidad, el número de cuenta, la moneda y el país. Este registro es el que el sistema consulta al generar órdenes de pago o al registrar cobros automáticos, por lo que debe estar siempre actualizado y verificado.
Las condiciones de pago, aunque parecen un detalle menor, también forman parte de los datos maestros porque determinan cuándo vence cada obligación. Un plazo de 30 días netos o de pago anticipado con descuento es información maestra que el sistema aplica de forma automática en cada transacción vinculada al proveedor o cliente correspondiente.
Estructura interna de un dato maestro
Un dato maestro no es un registro plano con un solo campo. Está organizado internamente en segmentos o niveles, cada uno con un alcance y una función distinta. Esta estructura permite que un mismo dato maestro sea compartido por varias entidades legales dentro de un grupo empresarial, sin necesidad de duplicarlo para cada una.
Estructura de segmentos de un dato maestro
Segmento general
Datos válidos para toda la organización: nombre, dirección, identificación fiscal. Todos los módulos y sociedades los comparten.
Segmento de sociedad
Datos específicos para cada entidad legal: cuenta de conciliación, moneda, condición de pago. Cada sociedad puede tener valores distintos.
Segmento comercial
Datos ligados al área de ventas o compras: organización de ventas, canal de distribución, incoterms. Solo aplica si el módulo comercial está activo.
Segmento general
El segmento general contiene la información básica del dato maestro que es válida sin importar qué área de la empresa lo consulte. El nombre, la dirección, el número de identificación fiscal y los datos bancarios generales viven en este nivel. Se crea una sola vez y todas las sociedades del grupo lo heredan automáticamente, lo que evita la duplicidad.
Segmento de sociedad o nivel contable
El segmento de sociedad añade información específica para cada entidad legal que lleva su propia contabilidad. Aquí se define la cuenta de conciliación, la moneda de pago, la condición de crédito y otros parámetros que pueden variar entre filiales de un mismo grupo. Un proveedor puede tener condiciones de pago distintas para dos sociedades del mismo grupo, y este segmento lo hace posible.
¿Para qué sirven los datos maestros en la gestión financiera?
La función principal de los datos maestros en la gestión financiera es ser la fuente de verdad única para toda la organización. Cuando el área de finanzas registra un pago, el área de compras consulta el saldo de un proveedor o el área de tesorería prepara una transferencia; todas están leyendo del mismo registro maestro. Eso es lo que garantiza que los números cuadren entre departamentos.
¿Qué funciones cumplen los datos maestros en la gestión financiera?
📌 Centralizar la información
Evitan que cada área cree su propio registro del mismo cliente o proveedor, eliminando contradicciones entre reportes.
📌 Automatizar transacciones
El sistema lee el dato maestro y aplica automáticamente la cuenta contable, el plazo de vencimiento y los datos bancarios sin intervención manual.
📌 Garantizar consistencia
Los estados financieros, los reportes de auditoría y los análisis de gestión se basan en datos coherentes porque todos parten del mismo origen.
📌 Facilitar el cumplimiento fiscal
Los datos maestros de clientes y proveedores incluyen la información fiscal necesaria para emitir comprobantes válidos y cumplir con las obligaciones tributarias.
Además de estas funciones, los datos maestros reducen el tiempo que el equipo contable dedica a corregir errores. Cuando un pago se genera desde un registro maestro correcto, la probabilidad de enviar fondos a una cuenta equivocada es prácticamente nula. La inversión de tiempo en configurar bien estos registros desde el inicio se recupera con rapidez en operaciones más limpias y en menos correcciones posteriores.
Relación entre datos maestros y el plan de cuentas
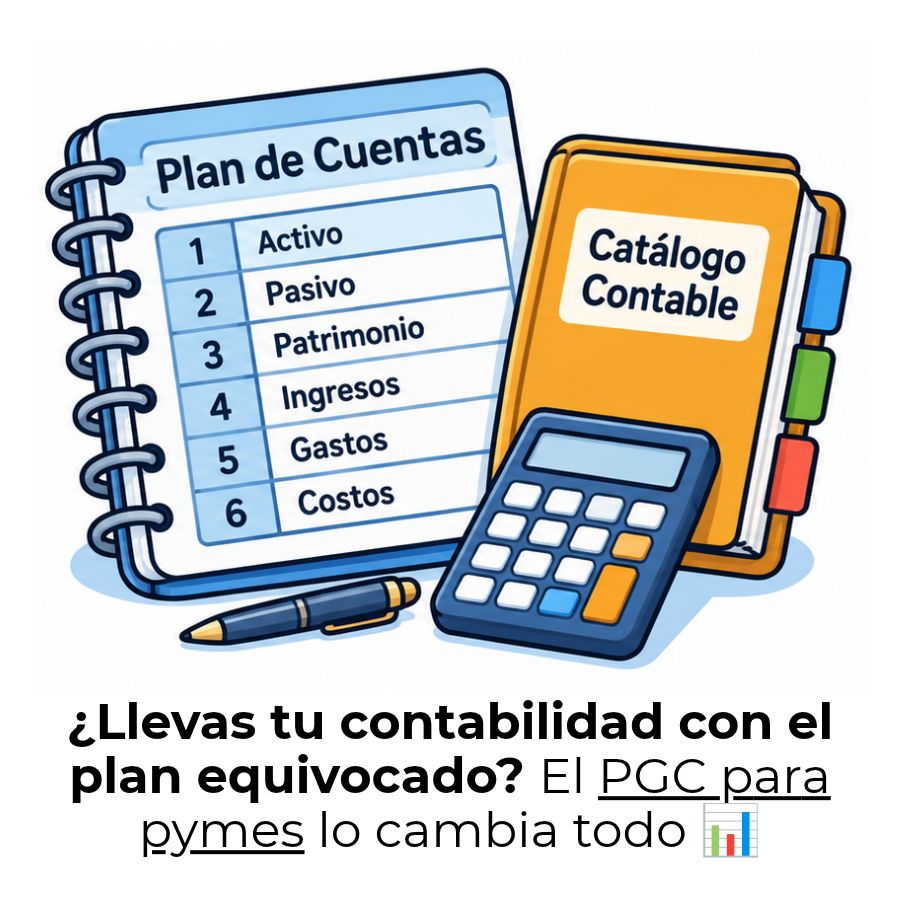
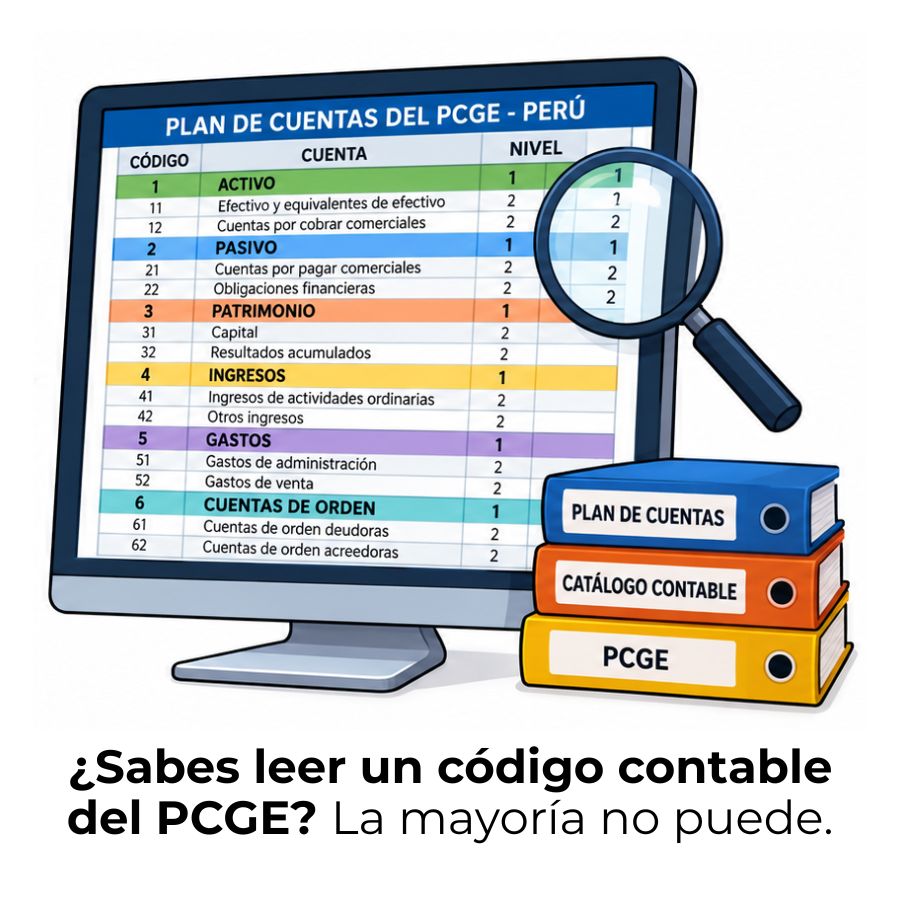
El plan de cuentas y catálogo contable es, en sí mismo, un tipo de dato maestro. Agrupa la totalidad de las cuentas de mayor disponibles para una organización y actúa como la columna vertebral de la contabilidad: sin él, el sistema no sabe a qué cuenta asignar cada movimiento.
Cada cuenta que aparece en el plan de cuentas debe existir como un registro activo en el maestro de cuentas de mayor. La lista de códigos define la estructura; el dato maestro le da existencia operativa dentro del sistema. Una cuenta que figura en el catálogo pero no está creada como dato maestro es, para el motor contable, una cuenta que no existe.
Conocer las partes de un catálogo contable ayuda a entender con mayor precisión qué información se organiza dentro del plan de cuentas y cómo se traduce luego en registros maestros dentro del sistema. Ambos documentos están íntimamente ligados: el catálogo define la estructura y el dato maestro la activa operativamente.
Errores comunes al gestionar datos maestros
La calidad de los datos maestros determina directamente la calidad de la información financiera que produce un sistema contable. Cuando estos registros se crean sin criterio, sin validación o sin un proceso claro de gobernanza, los problemas se acumulan con el tiempo y terminan afectando la toma de decisiones. A continuación se describen los errores más frecuentes.
Errores frecuentes en la gestión de datos maestros
Registros duplicados
El mismo cliente o proveedor se crea varias veces con pequeñas variaciones en el nombre. Los reportes muestran saldos fraccionados e incorrectos.
Datos incompletos
Registros sin identificación fiscal, sin cuenta de conciliación o sin condición de pago. El sistema no puede procesar transacciones correctamente.
Sin control de acceso
Cualquier usuario puede crear o modificar datos maestros sin aprobación. Cambios no autorizados en datos bancarios son un vector de fraude frecuente.
Falta de mantenimiento periódico
Proveedores inactivos, cuentas obsoletas y bancos sin actualizar. Con el tiempo, el sistema acumula ruido que dificulta la depuración y el análisis.
El error más costoso no es crear un dato maestro incorrecto, sino no darse cuenta de que existe. Un registro duplicado que lleva meses activo puede haber afectado cientos de transacciones, generado reportes erróneos y distorsionado decisiones de crédito o de pago. Por eso, la revisión periódica de los datos maestros es parte del control interno de cualquier área contable bien organizada.
Preguntas frecuentes
¿Qué información contiene un dato maestro de cliente?
Un dato maestro de cliente contiene la información básica válida para toda la organización, como el nombre completo o razón social, el número de identificación fiscal, la dirección, el idioma y los datos de contacto. A nivel contable, también incluye la cuenta de conciliación que se usa para registrar las cuentas por cobrar, la condición de pago pactada y, en algunos sistemas, los datos bancarios para gestionar devoluciones o cobros automáticos. Esta información se crea una sola vez y todas las áreas que interactúan con ese cliente la comparten.
¿Los datos maestros son lo mismo que el catálogo de cuentas?
No exactamente. El catálogo de cuentas es el documento que lista todas las cuentas contables de la empresa con sus códigos, nombres y clasificaciones. Los datos maestros son registros activos dentro de un sistema que le dan existencia operativa a esas cuentas y a otras entidades como clientes, proveedores y bancos. El catálogo define la estructura; los datos maestros la hacen funcionar. En términos prácticos, el catálogo de cuentas se convierte en un tipo de dato maestro cuando se configura dentro del sistema contable.
¿Cuándo se crean los datos maestros en una empresa?
Los datos maestros se crean antes de que el sistema empiece a registrar transacciones. En la implementación de un sistema contable o ERP, uno de los primeros pasos es la carga inicial de datos maestros: cuentas de mayor, clientes, proveedores y bancos. Sin estos registros previos, el sistema no puede procesar ni una sola operación. En empresas en marcha, se crean nuevos datos maestros cada vez que aparece una entidad nueva, como un proveedor que se da de alta por primera vez.
¿Qué pasa si los datos maestros están duplicados o incompletos?
Cuando los datos maestros tienen duplicados, los saldos de un mismo cliente o proveedor se fragmentan entre dos o más registros, y los reportes financieros muestran información incorrecta. Si están incompletos, el sistema puede bloquear transacciones por falta de campos obligatorios o procesar pagos con errores que luego son difíciles de rastrear. En casos extremos, datos bancarios incorrectos en un maestro de proveedores pueden derivar en transferencias enviadas a cuentas equivocadas. La depuración periódica de los datos maestros es parte esencial del control interno contable.
¿Cómo se organiza el maestro de cuentas de mayor?
El maestro de cuentas de mayor se organiza en dos niveles principales. El primero es el segmento del plan de cuentas, donde se define el número de cuenta, su nombre y el grupo al que pertenece; esta información es válida para todas las sociedades del grupo. El segundo es el segmento de sociedad, donde se configura la moneda, el tipo de cuenta (balance o resultados) y otros parámetros específicos de cada entidad legal. Esta estructura de dos niveles permite que varias empresas del mismo grupo compartan el plan de cuentas sin perder flexibilidad en su configuración particular.
¿Los datos maestros cambian con el tiempo?
Sí, pero con mucha menos frecuencia que los datos transaccionales. Un dato maestro puede actualizarse cuando cambia la dirección de un proveedor, cuando se modifica la condición de pago de un cliente o cuando se añade una nueva cuenta bancaria. Lo que no cambia con cada operación es la identidad del registro en sí. Un proveedor sigue siendo el mismo proveedor aunque su dirección haya cambiado; lo que se actualiza es un campo de su registro maestro, no el registro en su totalidad. Esta estabilidad relativa es lo que distingue a los datos maestros de los datos transaccionales.
¿Qué diferencia hay entre un dato maestro simple y uno compuesto?
Un dato maestro simple representa una entidad única y bien delimitada, como un material, un cliente o una cuenta contable. Un dato maestro compuesto, en cambio, agrupa dos o más tipos de datos maestros en un solo registro, creando una relación estructural entre ellos. Un ejemplo de dato maestro compuesto es el que combina información de un material con la de un proveedor habitual y un centro de distribución, formando un registro integrado que el sistema usa para automatizar procesos de aprovisionamiento. Esta distinción es especialmente relevante en sistemas ERP con múltiples módulos activos.
Conclusión
Los datos maestros son el punto de partida de cualquier sistema contable ordenado. Antes de registrar una sola transacción, una empresa necesita definir quiénes son sus clientes, sus proveedores, qué cuentas utilizará y en qué bancos opera. Sin esos registros previos y bien estructurados, la contabilidad no tiene base firme sobre la que apoyarse.
A lo largo de este recorrido has visto cómo se clasifican los datos maestros, qué segmentos los componen y cuáles son los errores más frecuentes al gestionarlos. Puedes aplicar este conocimiento revisando los registros maestros de tu empresa o del sistema con el que trabajas: verifica si hay duplicados, si los campos obligatorios están completos y si los datos bancarios están actualizados. Esos tres pasos simples mejoran notablemente la calidad de la información financiera.
Si este tema despertó tu interés, en este sitio web encontrarás más contenido sobre contabilidad, planes de cuentas y gestión financiera explicados con el mismo nivel de claridad. Cada artículo está pensado para que entiendas la materia desde sus fundamentos, sin saltos ni tecnicismos sin explicar.
Sigue aprendiendo:
PGC para pymes: Simplifica tu contabilidad desde el primer día
PCGE en el Perú: ¿Qué es y cómo funciona?
Jerarquía contable: Ordena tus cuentas sin confusión
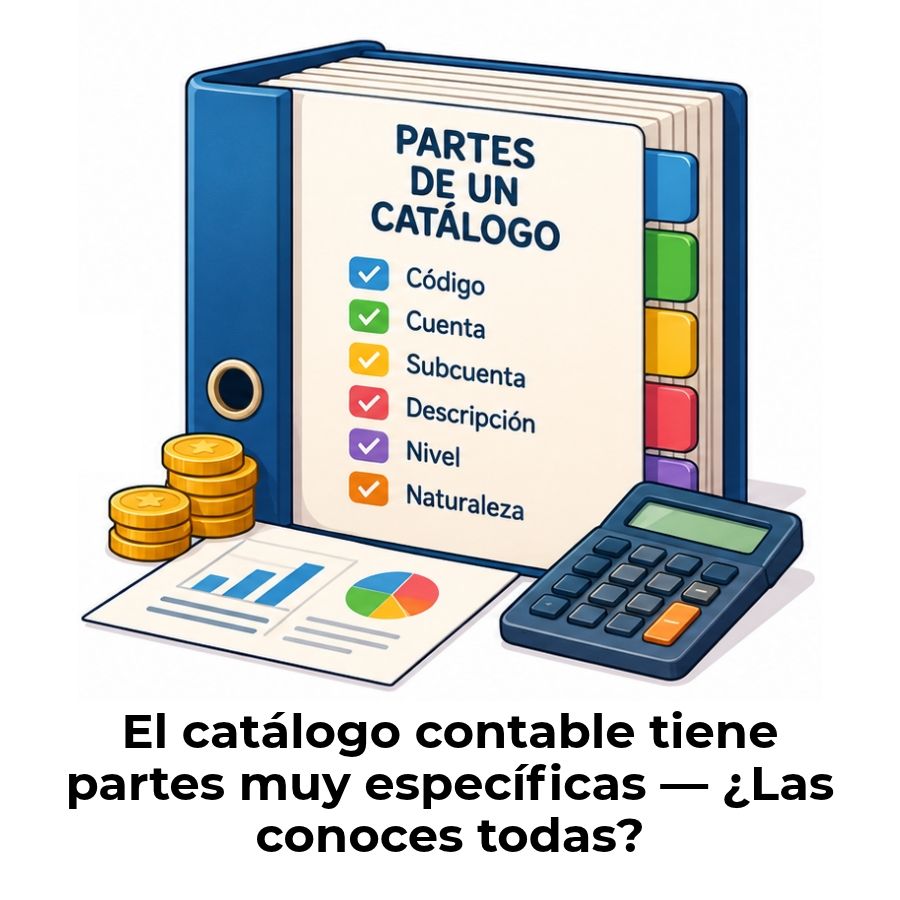
Partes de un catálogo contable: Estructura y componentes
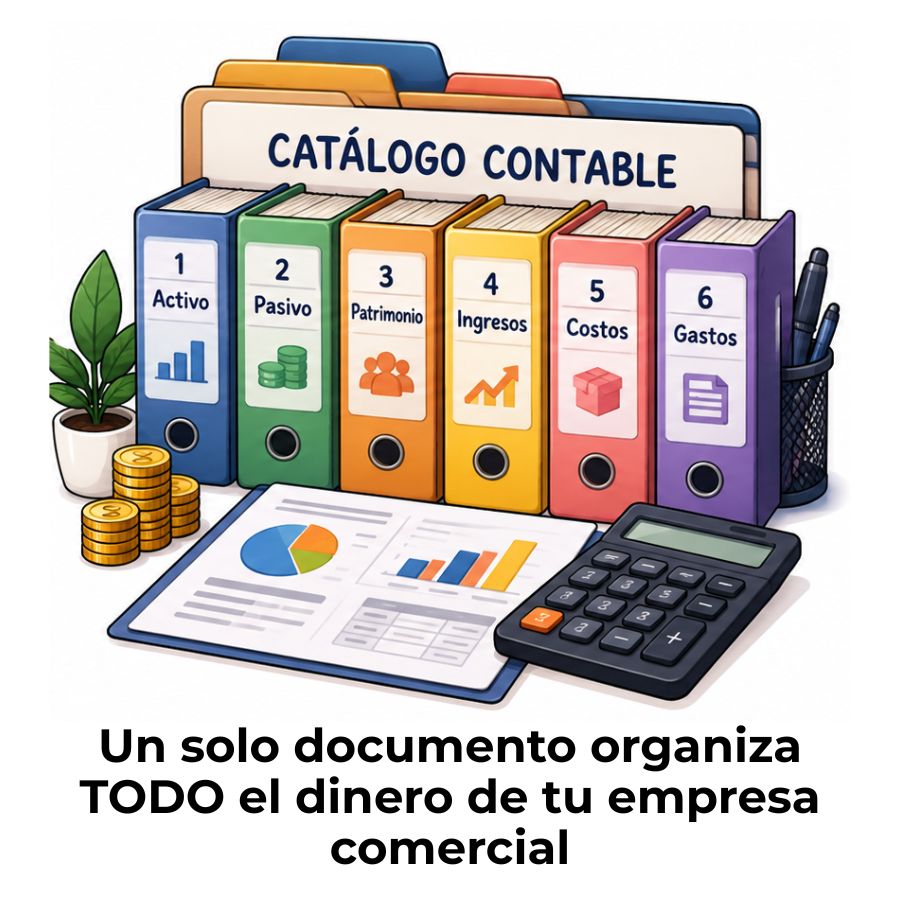
Plan de cuentas para una empresa comercial
¿Puede una empresa usar dos planes de cuentas a la vez?
¿Qué es un plan de cuentas en contabilidad?
¿Cómo hacer un plan de cuentas?
