
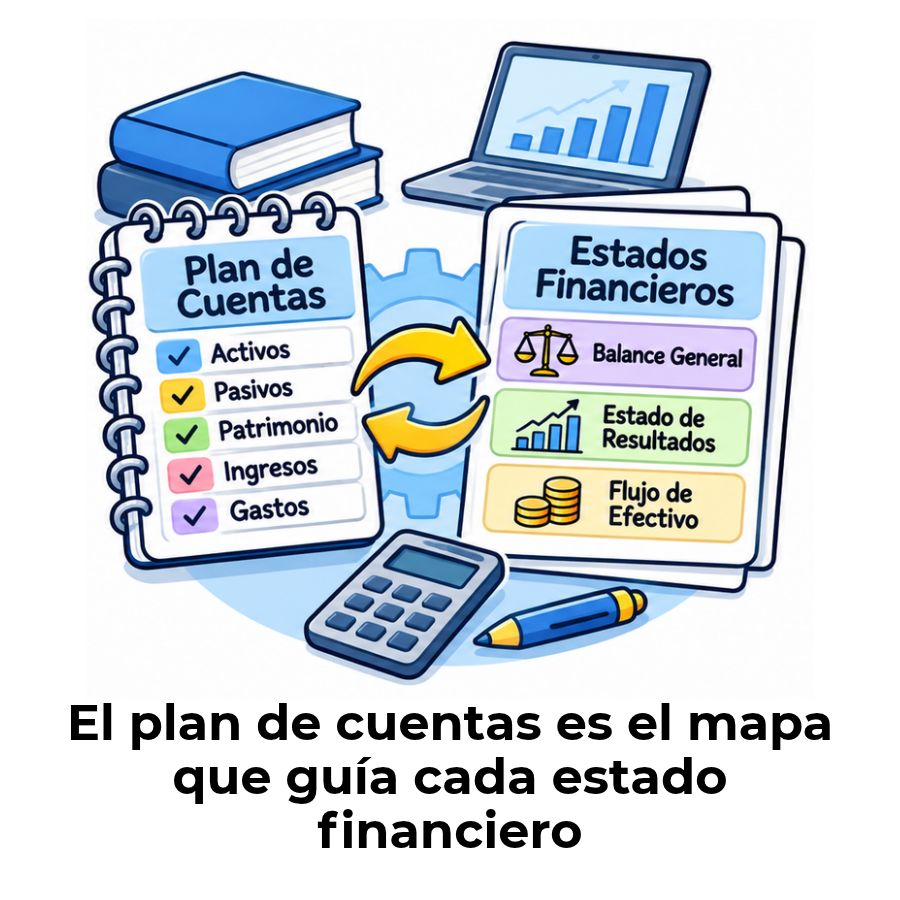
El plan de cuentas y los estados financieros están directamente conectados: cada cuenta del plan tiene un destino definido en alguno de los informes financieros de la empresa. Cuando esa estructura está bien armada, los estados financieros reflejan con exactitud la realidad económica del negocio. Cuando falla, los reportes lo muestran de inmediato.
¿Qué es el plan de cuentas y para qué sirve?
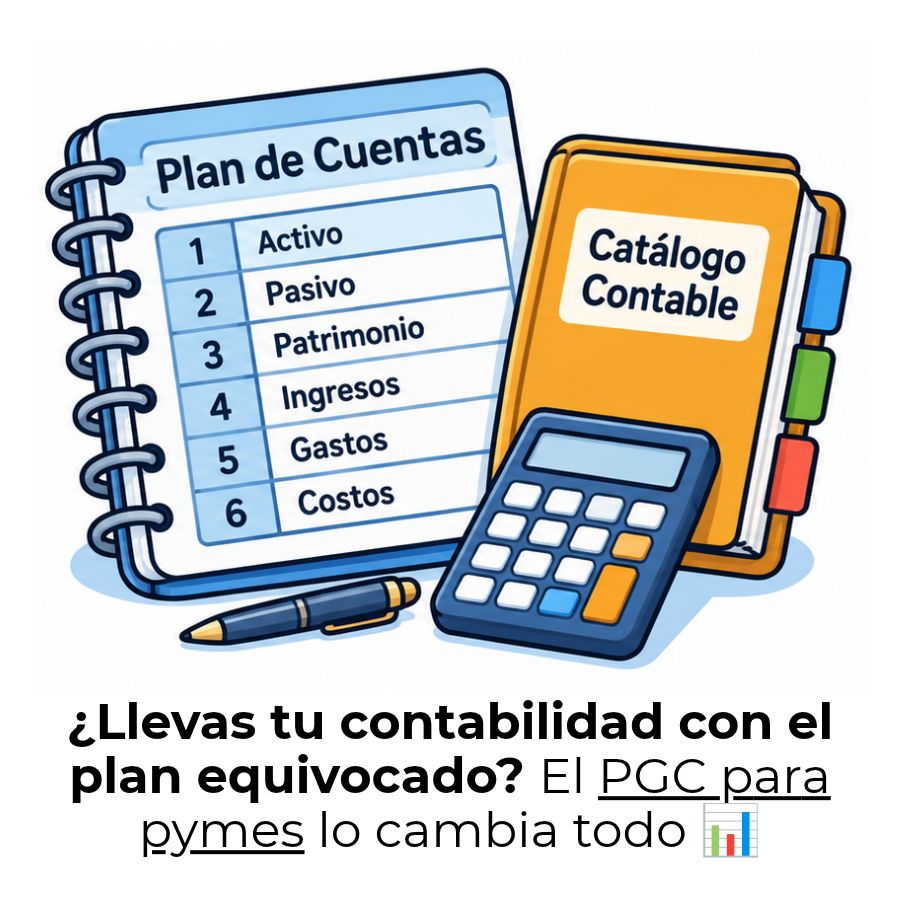
El plan de cuentas es un listado ordenado y codificado de todas las cuentas contables que una empresa utiliza para registrar sus operaciones económicas. Cada cuenta recibe un código numérico que la identifica dentro del sistema contable y la ubica en una categoría específica según su naturaleza: activo, pasivo, patrimonio, ingreso o gasto.
Su función principal va más allá del simple registro. El plan de cuentas estandariza la forma en que se captura la información financiera, garantiza que los datos sean consistentes de un período a otro y permite construir, con esa misma información, los documentos que resumen la situación de la empresa: los estados financieros.
Estructura y clasificación del plan de cuentas
El plan de cuentas no es una lista plana: tiene una jerarquía clara formada por grupos, subgrupos y cuentas individuales. Los grupos reúnen categorías amplias como activos o gastos, los subgrupos los dividen por naturaleza (activos corrientes y no corrientes, por ejemplo), y las cuentas individuales registran el detalle de cada operación real de la empresa.
Esta organización jerárquica permite que el sistema contable sea flexible y escalable: una empresa pequeña puede trabajar con pocas cuentas, mientras que una corporación puede necesitar cientos, todas bajo la misma lógica de clasificación. Lo que no cambia es el principio: cada cuenta tiene un lugar y un propósito dentro del sistema.
¿Qué información organiza el plan de cuentas?
El plan de cuentas organiza toda la información económica que genera la empresa: lo que posee, lo que debe, el capital de sus propietarios, lo que gana y lo que gasta. Cada transacción —una venta, un pago a proveedor, una compra de equipo— se registra en al menos dos cuentas, siguiendo el principio de la partida doble.
Esa información acumulada en cada cuenta, período tras período, es exactamente la materia prima que se usa para preparar los estados financieros. Sin el plan de cuentas, no habría datos estructurados desde los cuales construir ningún informe financiero.
¿Cómo se relaciona el plan de cuentas con los estados financieros?
La relación entre el plan de cuentas y los estados financieros es directa y sin intermediarios: cada cuenta del plan alimenta un estado financiero específico. No es una relación opcional ni decorativa; es la base estructural sobre la que se construyen todos los informes contables de una empresa.
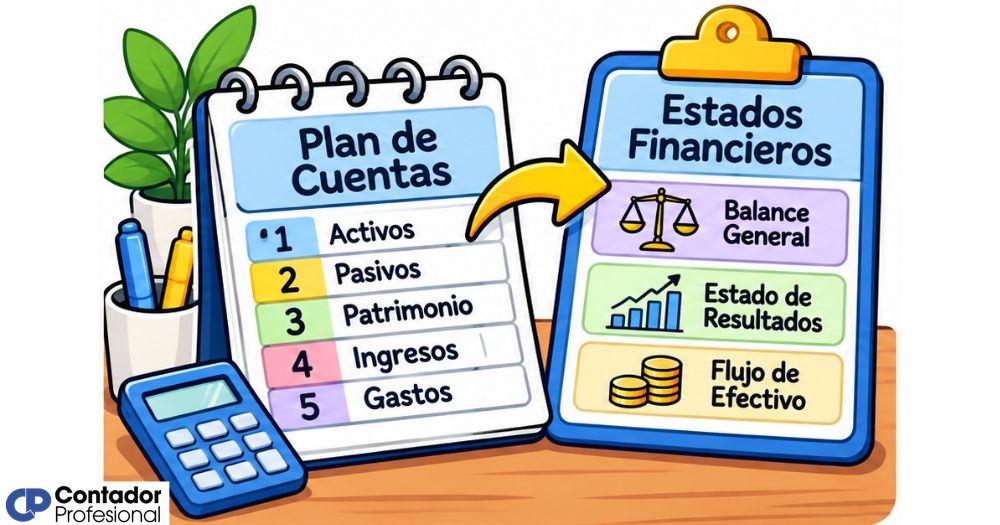
Cuando un contador cierra el período contable, lo que hace es tomar los saldos acumulados en cada cuenta y trasladarlos al informe que les corresponde. Las cuentas de activo, pasivo y patrimonio van al balance general. Las cuentas de ingresos y gastos forman el estado de resultados. Las cuentas que registran entradas y salidas de dinero construyen el estado de flujos de efectivo.
Esta conexión funciona porque el plan de cuentas se diseña desde el principio con esa lógica: cada categoría de cuenta corresponde a una sección de un estado financiero. No es una coincidencia; es una decisión de diseño contable que permite automatizar la preparación de informes al cierre de cada período.
Cuentas del plan y su destino en cada estado financiero
Para comprender bien esta relación, es necesario conocer qué tipo de cuenta va a qué estado financiero. No todas las cuentas del plan tienen el mismo destino, y confundirlas es uno de los errores más comunes en contabilidad. A continuación se explica cómo se distribuyen.
Cuentas de activo, pasivo y patrimonio: el balance general
Las cuentas de activo registran todo lo que la empresa posee o tiene derecho a recibir: efectivo, cuentas por cobrar, inventarios, equipos y bienes inmuebles. Las cuentas de pasivo recogen las obligaciones y deudas, como préstamos bancarios o cuentas por pagar a proveedores. Las cuentas de patrimonio reflejan el capital aportado por los socios y las utilidades acumuladas que no se han distribuido.
Estas tres categorías forman juntas el balance general, que es el estado financiero que muestra la situación patrimonial de la empresa en una fecha determinada. La lógica que lo sostiene es simple pero poderosa: todo lo que la empresa tiene (activo) fue financiado por deudas (pasivo) o por sus propios dueños (patrimonio).
| Tipo de cuenta | Ejemplos representativos | Estado financiero destino |
|---|---|---|
| Activo corriente | Efectivo, cuentas por cobrar, inventarios | Balance general |
| Activo no corriente | Maquinaria, inmuebles, intangibles | Balance general |
| Pasivo corriente | Cuentas por pagar, impuestos por pagar | Balance general |
| Pasivo no corriente | Préstamos a largo plazo, bonos | Balance general |
| Patrimonio | Capital social, utilidades retenidas, reservas | Balance general |
| Ingresos | Ventas, servicios prestados, intereses ganados | Estado de resultados |
| Gastos | Sueldos, alquileres, depreciaciones | Estado de resultados |
| Efectivo y equivalentes | Caja, bancos, inversiones de corto plazo | Estado de flujos de efectivo |
Cuentas de ingresos y gastos: el estado de resultados
Las cuentas de ingresos registran todo lo que la empresa recibe como contraprestación por su actividad: ventas de productos, prestación de servicios, intereses ganados sobre inversiones, entre otros. Las cuentas de gastos capturan los costos en los que incurre para operar: sueldos del personal, arriendos, servicios básicos, depreciación de equipos y más.
Al cierre del período, los saldos de estas cuentas se trasladan al estado de resultados, que calcula si la empresa generó utilidades o incurrió en pérdidas. La diferencia entre el total de ingresos y el total de gastos es el resultado neto del período, y ese número después impacta directamente el patrimonio en el balance general.
Cuentas de efectivo: el estado de flujos de efectivo
El estado de flujos de efectivo se construye a partir de las cuentas que registran movimientos reales de dinero. Se organiza en tres grandes grupos: actividades operativas (cobros de clientes, pagos a proveedores), actividades de inversión (compra o venta de activos fijos) y actividades de financiamiento (préstamos obtenidos o pagados, dividendos distribuidos).
Este estado financiero responde a una pregunta que el balance general y el estado de resultados no pueden responder solos: ¿la empresa tiene dinero suficiente para operar en este momento? Una empresa puede mostrar utilidades contables y aun así tener problemas de liquidez si sus cobros se retrasan, y el flujo de efectivo lo deja en evidencia.
¿Por qué un plan de cuentas bien estructurado mejora tus estados financieros?
La calidad de los estados financieros depende directamente de cómo está construido el plan de cuentas. Si las cuentas están bien clasificadas, los estados financieros reflejan con precisión lo que ocurrió en la empresa durante el período. Si el plan tiene problemas de diseño, esos problemas se van a reproducir en cada informe que se genere a partir de él.
Existen tres beneficios concretos que un plan de cuentas bien estructurado le da a tus estados financieros: precisión en la clasificación de la información, comparabilidad entre períodos distintos y cumplimiento con las normas contables aplicables. Los tres son igualmente importantes para quien necesita tomar decisiones basadas en esos reportes.
Desde el plan de cuentas y catálogo contable que elige una empresa, se definen muchos de estos aspectos desde el inicio. No es una decisión menor, porque una vez que la empresa opera con un plan y genera historia contable, cambiarlo implica revisar todos los registros anteriores para mantener la coherencia en los informes.
Errores en el plan de cuentas que distorsionan los estados financieros
Conocer los errores más frecuentes en el diseño del plan de cuentas ayuda a prevenirlos antes de que se trasladen a los estados financieros. Muchos de estos errores parecen menores en el momento en que ocurren, pero su efecto acumulado puede cambiar por completo la lectura de un informe financiero.
Cada uno de estos errores tiene algo en común: su origen está en el plan de cuentas, pero su consecuencia aparece en los estados financieros. Por eso la revisión periódica del plan no es un trámite administrativo, sino una práctica contable que protege la calidad de la información financiera de la empresa.
Preguntas frecuentes
¿Qué pasaría si no existiera un plan de cuentas?
Sin un plan de cuentas, cada operación se registraría sin un criterio uniforme: unos contadores usarían nombres distintos para la misma cuenta, otros agruparían conceptos de forma diferente y sería imposible comparar períodos entre sí. Los estados financieros perderían coherencia y confiabilidad, lo que haría prácticamente inviable presentar información financiera ante bancos, inversionistas o autoridades fiscales. El plan de cuentas es el lenguaje común que hace posible la contabilidad organizada.
¿Todas las cuentas del plan aparecen en los estados financieros?
No necesariamente. El plan de cuentas puede incluir cuentas que, en un período determinado, tienen saldo cero porque la empresa no realizó operaciones de ese tipo. Esas cuentas no generan líneas en los estados financieros mientras no tengan movimiento. Además, algunas cuentas de orden o de control interno no están diseñadas para aparecer directamente en los informes financieros principales, sino para apoyar el seguimiento interno de ciertas operaciones.
¿El plan de cuentas cambia según las normas contables NIIF?
Las Normas Internacionales de Información Financiera (NIIF) no exigen un plan de cuentas específico, pero sí imponen requisitos sobre cómo deben presentarse los estados financieros y qué información deben revelar. Esto obliga a que el plan de cuentas esté diseñado de forma que permita clasificar la información según las categorías y criterios que las NIIF establecen, como la separación entre partidas corrientes y no corrientes, o el reconocimiento de activos por derecho de uso en arrendamientos.
¿Cuántas cuentas necesita un plan para generar estados financieros básicos?
No existe un número mínimo fijo, porque depende del tamaño y la actividad de la empresa. Una microempresa puede generar estados financieros básicos con un plan de pocas decenas de cuentas bien clasificadas, siempre que cubran las cinco categorías fundamentales: activo, pasivo, patrimonio, ingresos y gastos. Lo que determina la calidad del informe no es la cantidad de cuentas, sino que cada cuenta esté correctamente clasificada y que su saldo refleje fielmente las operaciones registradas.
¿Qué diferencia hay entre el plan de cuentas y el catálogo de cuentas?
Aunque se usan como sinónimos en muchos países, en algunos contextos se establece una distinción: el plan de cuentas es el listado estructurado con la clasificación jerárquica de todas las cuentas, mientras que el catálogo de cuentas es una versión más detallada que incluye la descripción, el uso y las instrucciones de registro de cada cuenta. En la práctica, ambos términos hacen referencia al mismo instrumento contable, y su nombre varía según la región o la norma aplicable.
¿Qué cuenta del plan alimenta directamente el balance general?
Las cuentas de activo, pasivo y patrimonio son las que alimentan directamente el balance general. Las de activo muestran los recursos que posee la empresa, las de pasivo registran sus obligaciones con terceros y las de patrimonio reflejan la participación de los propietarios. El saldo de cada una de estas cuentas al cierre del período se traslada directamente a la sección correspondiente del balance, que refleja la situación patrimonial de la empresa en esa fecha específica.
¿Pueden dos empresas usar el mismo plan de cuentas y obtener estados financieros diferentes?
Sí, y es algo completamente normal. El plan de cuentas define la estructura, pero los estados financieros reflejan las operaciones reales de cada empresa. Dos negocios del mismo sector pueden compartir el mismo plan de cuentas y, aun así, mostrar balances y resultados totalmente distintos porque sus ventas, costos, deudas y activos son diferentes. La estructura es el marco; el contenido lo determina cada transacción que se registra en las cuentas de ese plan.
Conclusión
El plan de cuentas y los estados financieros no son dos elementos independientes de la contabilidad: son dos partes del mismo proceso. El primero organiza y clasifica cada operación de la empresa; los segundos recogen esa información y la presentan de forma estructurada para que puedas entender la situación financiera real del negocio. Sin un plan de cuentas bien construido, los estados financieros no pueden ser ni precisos ni confiables.
Lo más valioso que puedes llevarte de lo que leíste es esta idea: cada decisión que tomas al diseñar el plan de cuentas, desde cómo clasificas un activo hasta cómo separas los gastos, se va a ver reflejada directamente en tus informes financieros. Revisar el plan con regularidad, evitar los errores de clasificación y asegurarte de que tu estructura responde a las normas contables aplicables son pasos concretos que puedes aplicar desde hoy.
Si quieres seguir construyendo una base contable sólida, este sitio web tiene más contenidos que te ayudarán a profundizar en cada uno de estos temas, paso a paso y sin tecnicismos innecesarios. La contabilidad se entiende mejor cuando los conceptos están bien explicados desde el principio.
Sigue aprendiendo:
¿Cómo depurar un plan de cuentas con cuentas sin movimiento?
Datos de prueba contable: El secreto que pocos conocen
Código agrupador del SAT: El dato que muchos contadores ignoran
¿Puede una empresa usar dos planes de cuentas a la vez?

¿Qué son las cuentas contables y cómo se clasifican?
Incidencias del catálogo contable
¿Qué es un plan de cuentas en contabilidad?
PGC para pymes: Simplifica tu contabilidad desde el primer día
