
El cuadro de cuentas es el listado organizado que reúne todas las cuentas que una empresa necesita para registrar sus operaciones contables. Se estructura en grupos, subgrupos, cuentas y subcuentas, cada uno con un código numérico que identifica su naturaleza. Entenderlo te permite leer e interpretar cualquier asiento contable desde cero.
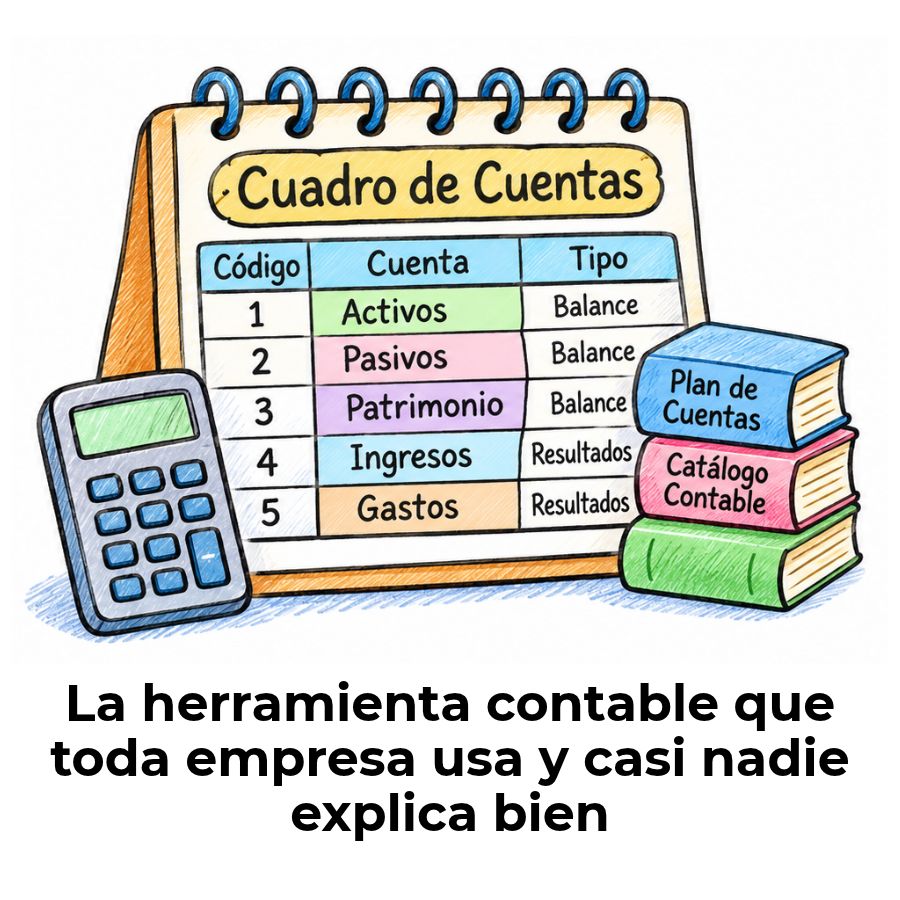
¿Qué es el cuadro de cuentas en contabilidad?
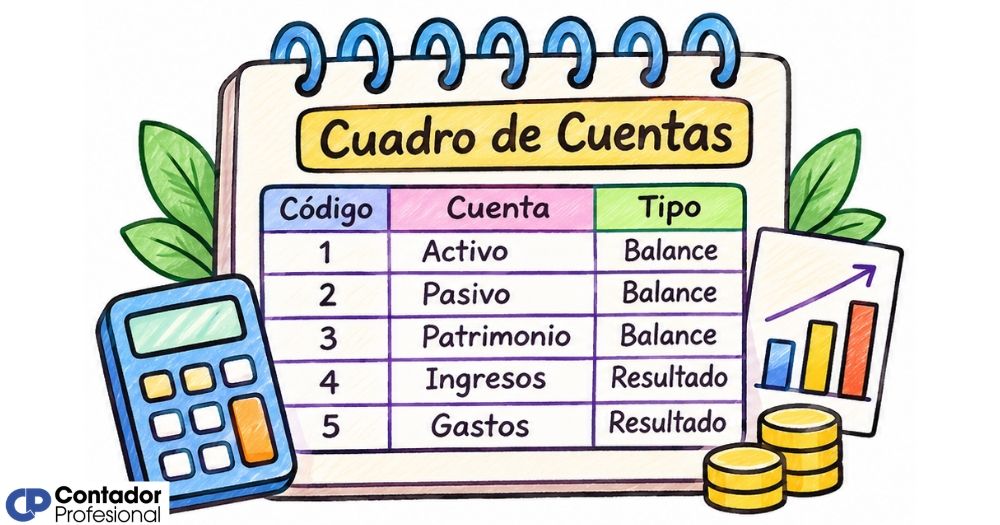
El cuadro de cuentas es el listado ordenado de todas las cuentas contables que una empresa puede utilizar para registrar sus operaciones financieras. Cada cuenta tiene un nombre y un código numérico que identifica su naturaleza, lo que permite clasificar cualquier movimiento —una venta, un gasto, un cobro— de forma precisa y coherente.
Este listado forma parte del Plan General de Contabilidad (PGC), el reglamento que fija cómo deben contabilizar las empresas. Dentro del PGC, el cuadro de cuentas ocupa la cuarta parte y actúa como referencia común: te dice qué cuenta usar en cada situación y con qué código exacto, de modo que todas las empresas registren sus operaciones de la misma forma y los estados financieros sean comparables.
La utilidad de este sistema va más allá del orden. Al asignar un código numérico a cada concepto contable, se simplifica el registro de las operaciones: en lugar de escribir «capital social», basta con indicar su número de cuenta. Esto agiliza el trabajo diario, reduce errores y facilita cualquier revisión posterior.
¿Qué diferencia hay entre cuadro de cuentas y plan de cuentas?
Aunque los términos se usan como sinónimos con frecuencia, hay una distinción práctica importante. El plan de cuentas es el marco normativo general, la estructura oficial que establece el PGC y que aplica a todas las empresas como punto de partida. El cuadro de cuentas, en cambio, es la adaptación concreta y detallada que cada empresa construye a partir de ese marco en su propio software contable.
Una forma de entenderlo es esta: el plan de cuentas es el mapa y el cuadro de cuentas es el territorio. El mapa te da la estructura general; el territorio añade todos los detalles específicos que necesita cada negocio, como subcuentas propias para clientes concretos, zonas geográficas o líneas de producto. Si quieres profundizar en este concepto, puedes revisar qué es un plan de cuentas y cómo se diferencia del cuadro en la práctica.
¿Cómo se estructura el cuadro de cuentas?
La lógica del cuadro de cuentas es jerárquica: va de lo más general a lo más específico. Cada nivel añade un dígito al código numérico, lo que permite identificar de inmediato a qué categoría pertenece una cuenta solo con mirar su número. Esta codificación decimal facilita tanto el registro diario como la consulta de cualquier operación pasada.
Niveles de codificación: grupos, subgrupos, cuentas y subcuentas
El cuadro de cuentas organiza la información en cuatro niveles. Cada nivel desglosa el anterior con mayor precisión, partiendo del grupo más amplio hasta llegar a la subcuenta más específica. Este sistema hace posible que una empresa registre operaciones muy distintas con una lógica uniforme y coherente.
La cuenta de tres dígitos es el nivel más empleado en la práctica contable diaria, porque es lo suficientemente concreta para identificar el concepto y lo suficientemente sencilla para trabajar con rapidez. Las subcuentas se usan cuando una empresa necesita mayor detalle, como separar a sus clientes por zonas o a sus proveedores por tipo de producto.
Los nueve grupos del cuadro de cuentas del PGC
El Plan General de Contabilidad organiza todas las cuentas en nueve grupos numerados del 1 al 9. Cada grupo reúne cuentas de naturaleza similar y tiene una función clara dentro del sistema contable. Los grupos del 1 al 5 corresponden a las cuentas de balance; los grupos 6 y 7, a las cuentas de resultados; y los grupos 8 y 9, a ajustes del patrimonio neto.
Grupos del 1 al 5: cuentas de balance
Estos cinco grupos recogen los elementos que forman el patrimonio de la empresa en un momento determinado. Sus saldos aparecen en el balance de situación, el estado financiero que muestra lo que la empresa tiene (activo), lo que debe (pasivo) y el valor neto que pertenece a los socios (patrimonio neto). Son las cuentas que permanecen abiertas de un ejercicio al siguiente.
Grupos 6 y 7: cuentas de gastos e ingresos
Estos dos grupos registran los flujos económicos que genera la actividad de la empresa durante un ejercicio. A diferencia de las cuentas de balance, se ponen a cero al cierre del ejercicio, porque su saldo pasa a integrar el resultado del período. Son las cuentas que determinan si la empresa ha ganado o perdido dinero.
Grupos 8 y 9: patrimonio neto
Los grupos 8 y 9 se usan exclusivamente en el PGC general, no en el de pymes. Recogen gastos e ingresos que afectan directamente al patrimonio neto sin pasar por la cuenta de resultados, como las variaciones en el valor de ciertos activos financieros o las subvenciones de capital. Son menos frecuentes en la operativa diaria de una empresa pequeña, pero resultan esenciales para grandes sociedades con activos financieros complejos.
Cuadro de cuentas completo con ejemplos
A continuación encontrarás un cuadro de cuentas detallado con los grupos, subgrupos, cuentas y subcuentas más representativas del Plan General de Contabilidad. Este cuadro recoge los elementos esenciales que toda empresa necesita para registrar sus operaciones habituales, desde la financiación inicial hasta los ingresos por ventas y los gastos de personal.
¿Para qué sirve el cuadro de cuentas en una empresa?
El cuadro de cuentas cumple varias funciones que van más allá del simple registro de operaciones. Es el sistema que da coherencia a toda la información financiera de la empresa, desde el primer movimiento del ejercicio hasta el cierre anual. Sin él, cada persona que registrase una operación podría hacerlo de forma diferente, generando inconsistencias que complican cualquier revisión o análisis posterior.
- 🗂️ Organiza la información Cada operación queda registrada en su cuenta correspondiente, lo que facilita la localización de cualquier dato en cualquier momento del ejercicio.
- 📋 Facilita la elaboración de estados financieros El balance de situación y la cuenta de resultados se construyen directamente a partir de los saldos del cuadro de cuentas, sin necesidad de reorganizar la información.
- 🔍 Permite auditorías y controles internos Una estructura clara y codificada hace que cualquier auditor o responsable financiero pueda revisar las cuentas con rapidez y sin ambigüedades.
- 🤝 Garantiza la comparabilidad entre empresas Al seguir una estructura común basada en el PGC, los estados financieros de distintas empresas pueden compararse con criterios homogéneos.
- 💻 Compatible con el software contable Los programas de contabilidad utilizan el cuadro de cuentas como base para automatizar cálculos, generar informes y presentar declaraciones fiscales.
- 📈 Apoya la toma de decisiones Un cuadro bien estructurado permite conocer en todo momento el estado económico de la empresa: qué se gasta, qué se ingresa y cuál es la situación patrimonial real.
Dentro del ecosistema contable, el cuadro de cuentas también se relaciona con otros elementos como las cuentas auxiliares, que permiten llevar un seguimiento más detallado de operaciones específicas sin alterar la estructura principal del cuadro. Esta combinación de cuentas principales y auxiliares da lugar a un sistema contable completo y adaptable.
Cuadro de cuentas para pymes: ¿qué cambia?
El Plan General de Contabilidad para pymes es una versión simplificada del PGC general, pensada para empresas que no superan ciertos umbrales de tamaño. La diferencia más visible en el cuadro de cuentas es que el PGC para pymes no incluye los grupos 8 y 9, que corresponden a ajustes del patrimonio neto relacionados con instrumentos financieros complejos que, en la práctica, una pyme no suele utilizar.
Los grupos del 1 al 7 se mantienen en ambas versiones, con algunas simplificaciones en el detalle de ciertas cuentas. Esto significa que, para la mayoría de las operaciones del día a día —compras, ventas, nóminas, impuestos, préstamos—, el cuadro de cuentas de pymes es idéntico al general. La diferencia solo se nota en situaciones financieras más complejas que rara vez afectan a negocios de menor tamaño.
Si quieres conocer más sobre la relación entre estos documentos y el marco normativo contable, el artículo sobre el plan de cuentas y catálogo contable amplía el contexto de forma muy clara y accesible.
¿Es obligatorio usar el cuadro de cuentas?
Esta es una de las preguntas más frecuentes entre quienes se acercan al tema por primera vez. La respuesta es matizada: el cuadro de cuentas no es obligatorio en cuanto a su numeración y denominación exactas, pero sí constituye el referente que toda empresa debe seguir para garantizar que sus cuentas anuales son coherentes con la normativa contable vigente.
«El cuadro de cuentas seguirá sin ser obligatorio en cuanto a la numeración de las cuentas y denominación de las mismas, si bien constituye una guía o referente obligado en relación con las partidas de las cuentas anuales.» — Plan General de Contabilidad, Real Decreto 1514/2007.
En la práctica, esto significa que una empresa puede crear sus propias subcuentas, cambiar la denominación de algunas cuentas o añadir niveles adicionales de detalle. Lo que no puede hacer es ignorar la estructura general del cuadro si quiere que sus cuentas anuales sean válidas y comparables. Si te preguntas si es obligatorio tener un plan de cuentas, encontrarás una respuesta detallada que complementa lo que aquí se explica.
Preguntas frecuentes
¿Qué es el cuadro de cuentas y cuál es su función principal?
El cuadro de cuentas es el listado ordenado y codificado de todas las cuentas contables que una empresa puede usar para registrar sus operaciones financieras. Su función principal es clasificar cada movimiento económico —una compra, un cobro, un gasto de personal— en su cuenta correspondiente, de modo que la información quede organizada de forma coherente y pueda trasladarse directamente a los estados financieros.
¿Cuántos grupos tiene el cuadro de cuentas del PGC?
El Plan General de Contabilidad general organiza el cuadro en nueve grupos, numerados del 1 al 9. Los grupos del 1 al 5 recogen las cuentas de balance, que representan los elementos del patrimonio. Los grupos 6 y 7 recogen los gastos e ingresos del ejercicio. Los grupos 8 y 9 se usan para ajustes del patrimonio neto y solo están presentes en el PGC general, no en el de pymes, que trabaja únicamente con siete grupos.
¿Qué diferencia hay entre una cuenta y una subcuenta?
Una cuenta se identifica con un código de tres dígitos y es el nivel de uso más habitual en el registro diario de operaciones. La subcuenta añade un cuarto dígito o más y permite un nivel de detalle mayor, que cada empresa puede personalizar según sus necesidades. Por ejemplo, la cuenta 430 identifica a los clientes en general, mientras que una subcuenta como 4301 podría referirse a un cliente concreto o a una zona geográfica determinada.
¿El cuadro de cuentas es el mismo para todas las empresas?
La estructura de grupos y subgrupos es común para todas las empresas que aplican el PGC español, pero cada empresa puede personalizar sus subcuentas para adaptarlas a sus necesidades específicas. Una empresa grande con muchos clientes, proveedores o líneas de negocio tendrá un cuadro mucho más detallado que una pyme con operaciones sencillas, aunque ambas comparten la misma jerarquía de base.
¿Qué cuentas forman parte del balance de situación?
El balance de situación se construye a partir de las cuentas de los grupos del 1 al 5 del cuadro de cuentas. Estos grupos recogen los activos de la empresa (lo que tiene y lo que le deben), los pasivos (lo que debe a terceros) y el patrimonio neto (el valor que pertenece a los socios). Las cuentas de los grupos 6 y 7, en cambio, forman parte de la cuenta de resultados y se ponen a cero al cierre del ejercicio.
¿Puede una empresa crear sus propias cuentas?
Sí. Las empresas pueden crear subcuentas propias a partir del cuarto dígito para adaptar el cuadro a sus operaciones concretas. También pueden cambiar la denominación de las cuentas si les resulta más claro. Lo que no deben modificar es la estructura de grupos y la correspondencia con las partidas de las cuentas anuales, ya que eso garantiza que la información sea coherente con la normativa y comparable con la de otras empresas.
¿Qué es un subgrupo dentro del cuadro de cuentas?
Un subgrupo es el segundo nivel jerárquico del cuadro de cuentas, identificado por un código de dos dígitos. Divide el grupo en ámbitos más específicos sin llegar todavía al detalle de una cuenta concreta. Por ejemplo, el subgrupo 64 pertenece al grupo 6 (compras y gastos) y agrupa todos los gastos de personal: sueldos, salarios y cotizaciones a la Seguridad Social. Es un nivel intermedio muy útil para analizar la información de forma agregada.
Conclusión
El cuadro de cuentas es la columna vertebral de cualquier sistema contable. Te permite clasificar cada operación financiera con precisión, siguiendo una estructura jerárquica que va desde los grupos más generales hasta las subcuentas más específicas, todo con un código numérico que facilita el trabajo diario y da sentido a cada asiento.
Ahora que conoces su estructura, sus nueve grupos y la lógica que los organiza, puedes aplicar este conocimiento de forma concreta: identificar a qué grupo pertenece una cuenta con solo mirar su primer dígito, entender por qué los saldos de los grupos 6 y 7 se cierran cada año y personalizar las subcuentas de tu empresa sin perder coherencia con la normativa.
Si quieres seguir construyendo tu base contable, este sitio web tiene más contenidos que te ayudarán a dar los siguientes pasos con claridad y confianza. Cada concepto que domines te acercará un poco más a leer y gestionar la contabilidad de cualquier empresa sin esfuerzo.
Sigue aprendiendo:
¿Cómo depurar un plan de cuentas con cuentas sin movimiento?
Catálogo de cuentas en CONTPAQi: ¿Cómo funciona?
Reglas de imputación automática en contabilidad
Homologación de cuentas: El secreto que pocos contadores explican
Aprobación de cambios contables: Proceso y criterios clave
Escenarios de prueba contable que fortalecen tu sistema de cuentas
Cuentas auxiliares: El secreto detrás de un registro limpio
La granularidad contable
