
Cuando miras el libro mayor, ves totales. Pero los totales no te dicen quién debe, cuánto exactamente ni desde cuándo. Para eso existen las cuentas auxiliares, ese nivel de detalle que transforma un registro general en información realmente útil. Si alguna vez te preguntaste cómo los contadores controlan clientes y proveedores uno por uno, aquí encuentras la respuesta.
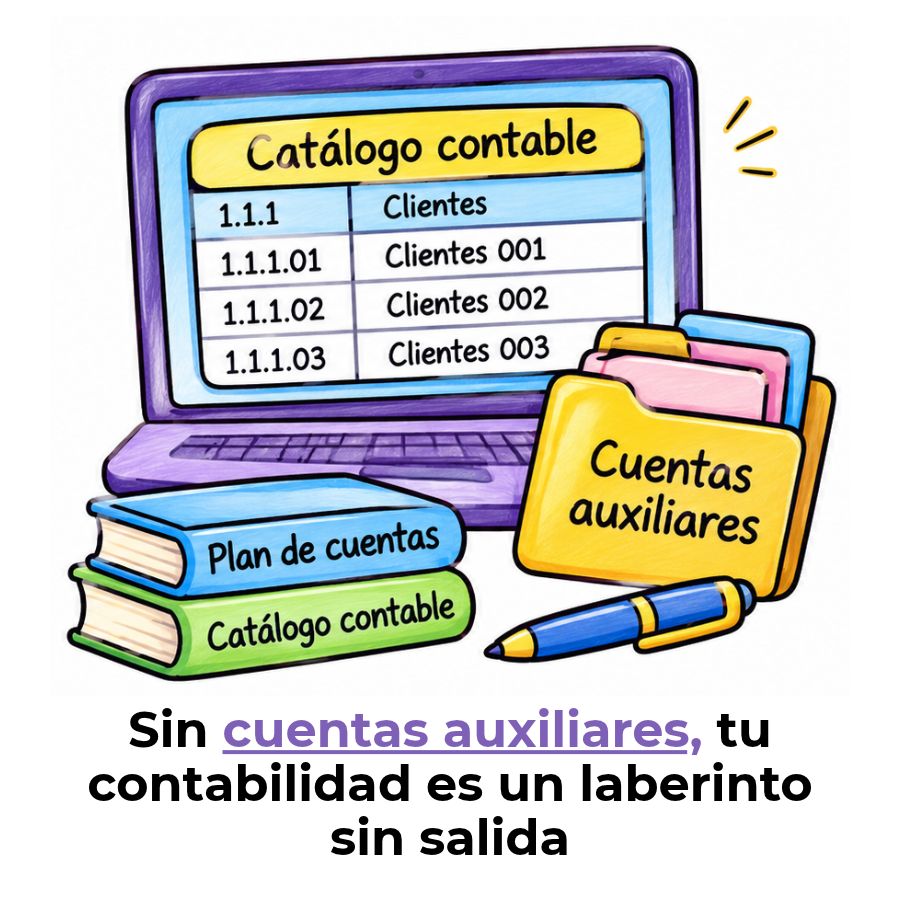
¿Qué son las cuentas auxiliares en contabilidad?
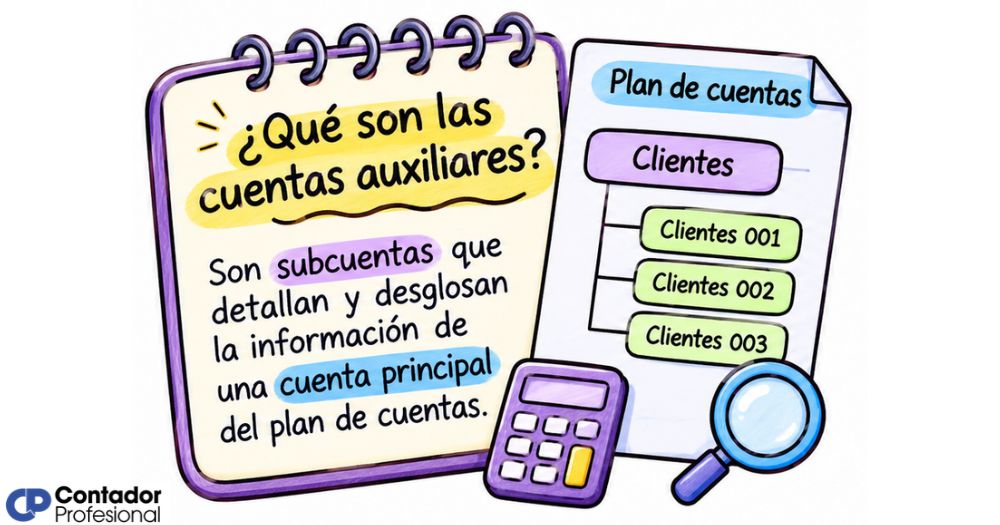
Las cuentas auxiliares son subdivisiones de las cuentas principales del libro mayor que permiten registrar, de forma individual y detallada, cada operación financiera relacionada con un cliente, proveedor, banco u otro concepto específico. Mientras la cuenta principal agrupa el total, la cuenta auxiliar desglosa ese total en partes identificables y rastreables.
Piénsalo así: la cuenta «Clientes» en tu libro mayor te muestra un saldo global de todo lo que te deben. Pero no te dice quién debe cuánto. La cuenta auxiliar de cada cliente sí lo hace. Cada auxiliar corresponde a una persona, empresa o concepto concreto, y todos juntos deben sumar exactamente lo que muestra la cuenta principal.
Este nivel de detalle no es un lujo contable. Es lo que permite a cualquier empresa responder preguntas concretas: ¿Cuánto nos debe exactamente el cliente número 5? ¿Qué facturas del proveedor están pendientes? ¿Qué movimientos tuvo la cuenta bancaria durante el mes? Sin las cuentas auxiliares, esas respuestas quedarían ocultas bajo un número general imposible de auditar.
Su relación con la cuenta de control y el libro mayor
Cada cuenta auxiliar está vinculada a una cuenta de control en el libro mayor. Esta cuenta de control no registra operaciones individuales directamente: resume el total de todos los auxiliares que dependen de ella. La relación entre ambas es de verificación permanente: la suma de los saldos de los auxiliares siempre debe coincidir con el saldo de la cuenta de control. Si no coincide, existe un error que hay que localizar.
Cuando realizas un cargo o un abono en el libro mayor general, debe haber una anotación de igual naturaleza en la cuenta auxiliar correspondiente. Así se mantiene la coherencia entre ambos registros. Este principio garantiza que el manual de cuentas contables de la empresa funcione como un sistema coherente y auditable en todo momento.
Diferencia entre cuenta auxiliar y subcuenta
En la práctica, los términos «cuenta auxiliar» y «subcuenta» se usan de forma intercambiable, pero técnicamente no son idénticos. La subcuenta es una categoría dentro de la estructura del plan de cuentas, mientras que la cuenta auxiliar es el registro individual que detalla las operaciones de una cuenta de mayor o de una subcuenta. Dicho de otro modo, la subcuenta organiza la jerarquía contable; la cuenta auxiliar registra el movimiento concreto.
¿Para qué sirven las cuentas auxiliares?
Su función principal es transformar un dato global en información accionable. Saber que tienes $45.000 en cuentas por cobrar es útil, pero saber que el Cliente A debe $18.000 con vencimiento el 10 de diciembre cambia completamente tu capacidad de actuar. Las cuentas auxiliares te dan ese segundo nivel de información sin necesidad de revisar facturas una por una.
Además de proporcionar detalle, sirven para detectar errores contables. Si el total de tus auxiliares no cuadra con la cuenta de control del mayor, sabes que algo está mal registrado. Este mecanismo de verificación cruzada hace que los errores sean más fáciles de localizar y corregir antes de que afecten los estados financieros.
Tipos de cuentas auxiliares más usadas
No existe un listado único y universal, porque cada empresa organiza sus auxiliares según sus necesidades. Sin embargo, hay un grupo de tipos que aparecen en la mayoría de las organizaciones, independientemente de su tamaño o sector. Conocerlos te ayuda a entender cómo se estructura el plan de cuentas y catálogo contable en la práctica real.
Auxiliar de cuentas por cobrar (clientes)
Es uno de los auxiliares más comunes y, posiblemente, el más revisado en el día a día. Registra de forma individual lo que cada cliente debe a la empresa, con el detalle de cada factura, su fecha de emisión, su fecha de vencimiento y su estado de pago. Permite gestionar la cobranza con precisión y detectar saldos vencidos antes de que se conviertan en problemas de liquidez.
Auxiliar de cuentas por pagar (proveedores)
Funciona de manera simétrica al anterior, pero desde el lado de las obligaciones. Detalla cuánto se le debe a cada proveedor, qué facturas están pendientes y cuándo vencen. Con esta información, es posible planificar los pagos con anticipación, aprovechar descuentos por pronto pago y evitar recargos por demora. Sin este auxiliar, gestionar el pasivo con múltiples proveedores se vuelve muy difícil.
Auxiliar de bancos
Cuando una empresa trabaja con más de una cuenta bancaria, el auxiliar de bancos se vuelve indispensable. Registra cada depósito, retiro, transferencia y cargo bancario de forma individual por cuenta, lo que permite conciliar el saldo contable con el extracto bancario real. Cualquier diferencia entre ambos registros es una señal de que algo debe revisarse.
Auxiliar de inventarios y otros
El auxiliar de inventarios desglosa las existencias por producto, referencia o ubicación, según cómo lo necesite la empresa. Otros auxiliares habituales incluyen los de gastos por centro de costo, activos fijos por bien específico y documentos por cobrar o pagar por instrumento. La lógica en todos los casos es la misma: llevar el detalle que la cuenta de mayor no puede mostrar por sí sola.
Cómo se registra una cuenta auxiliar paso a paso
Registrar una operación en una cuenta auxiliar no es un proceso separado del registro contable normal. Es un paso simultáneo que ocurre cada vez que se contabiliza una transacción que afecta a una cuenta de control. La diferencia es que, además de anotar el movimiento en el libro mayor general, debes registrarlo también en el auxiliar específico del cliente, proveedor o banco involucrado.
En los sistemas contables modernos, gran parte de este proceso es automático. Cuando registras una factura de venta, el software carga el mayor y el auxiliar del cliente de forma simultánea. Aun así, comprender la lógica detrás del registro manual te ayuda a detectar errores que el sistema no siempre identifica solo, especialmente cuando hay ajustes, notas de crédito o pagos parciales involucrados.
Diferencia entre cuentas auxiliares y libro mayor
La diferencia central está en el nivel de detalle y en la función que cumple cada registro. El libro mayor muestra saldos acumulados por cuenta, lo que da una visión consolidada y de alto nivel del estado financiero. Los auxiliares, en cambio, muestran el desglose de cada operación individual que forma ese saldo total.
Otra diferencia importante es el enfoque operativo. El libro mayor se usa principalmente para preparar estados financieros y reportes globales. Los auxiliares se consultan en el día a día para gestionar cobros, planificar pagos, conciliar bancos y responder preguntas concretas sobre terceros o transacciones específicas. Ambos son necesarios y se complementan entre sí dentro del conjunto de cuentas contables de la empresa.
Ventajas de llevar cuentas auxiliares en tu empresa
Llevar cuentas auxiliares de forma ordenada no solo mejora la calidad de la información contable: también reduce los tiempos de cierre, facilita las auditorías y permite tomar decisiones con datos concretos. Las ventajas son claras desde el primer mes en que se implementan correctamente, y se vuelven todavía más evidentes cuando el volumen de operaciones crece.
- Control individual de terceros: Puedes saber en segundos cuánto debe cada cliente o cuánto se le adeuda a cada proveedor, sin necesidad de revisar documentos físicos.
- Detección temprana de errores: Cuando los saldos auxiliares no cuadran con la cuenta de control, el problema se localiza de inmediato, antes de que afecte los estados financieros.
- Conciliaciones más rápidas: Los auxiliares de bancos hacen que la conciliación bancaria sea un proceso ordenado y verificable, con cada movimiento documentado por separado.
- Soporte ante auditorías: Proporcionan el respaldo documental que cualquier auditor o autoridad fiscal necesita para verificar la exactitud de los registros contables.
- Gestión del flujo de caja: Con el auxiliar de cuentas por cobrar y por pagar actualizado, puedes anticipar cuándo entra y cuándo sale dinero con mucha más precisión.
- Escalabilidad contable: A medida que la empresa crece y aumenta el número de clientes o proveedores, los auxiliares permiten mantener el orden sin modificar la estructura del libro mayor.
Estas ventajas cobran especial relevancia cuando se considera que las cuentas auxiliares son independientes de las cuentas estadísticas, que registran información de control interno sin afectar los saldos contables formales. Cada tipo de cuenta cumple una función distinta dentro del sistema contable de la organización.
Preguntas frecuentes
¿Qué diferencia hay entre una cuenta auxiliar y una cuenta de mayor?
La cuenta de mayor agrupa el saldo total de un concepto contable amplio, como «Clientes» o «Proveedores», sin distinguir entre los distintos terceros que lo integran. La cuenta auxiliar desglosa ese saldo total en registros individuales, uno por cada cliente, proveedor o banco. La relación entre ambas es jerárquica: la suma de todos los auxiliares debe coincidir siempre con el saldo de la cuenta de mayor correspondiente. Sin esa coincidencia, existe un error que debe identificarse y corregirse.
¿Las cuentas auxiliares son obligatorias por ley?
En términos formales, la mayoría de las regulaciones contables no mencionan las cuentas auxiliares como un libro obligatorio por su nombre. Sin embargo, sí exigen que la contabilidad cuente con detalle verificable y soporte documental suficiente para respaldar cada transacción. En la práctica, las cuentas auxiliares son la forma más directa de cumplir con ese requisito. Además, en muchos países las autoridades fiscales pueden solicitar el detalle de las operaciones durante una revisión, lo que hace que llevarlas sea una necesidad real más que una opción.
¿Cómo se concilian las cuentas auxiliares con el libro mayor?
El proceso de conciliación consiste en sumar todos los saldos de los auxiliares asociados a una cuenta de control y comparar ese total con el saldo que muestra la cuenta en el libro mayor. Si ambos coinciden, la contabilidad está cuadrada en ese rubro. Si existe una diferencia, hay que revisar cada auxiliar en busca de registros duplicados, omisiones, pagos mal aplicados o notas de crédito que no se contabilizaron correctamente. Este proceso se recomienda realizarlo al cierre de cada periodo contable.
¿Qué pasa si los saldos auxiliares no cuadran con la cuenta de control?
Cuando existe una diferencia entre la suma de los auxiliares y el saldo de la cuenta de control, significa que se registró algo en el libro mayor sin la contrapartida correspondiente en el auxiliar, o viceversa. Las causas más comunes incluyen registros duplicados, movimientos omitidos en el auxiliar, pagos aplicados a la cuenta equivocada o asientos contabilizados directamente en el mayor sin abrir el auxiliar. Identificar la causa exacta requiere revisar cada transacción del periodo en que aparece la diferencia.
¿Cuántas cuentas auxiliares puede tener una empresa?
No hay un límite establecido. Una empresa puede tener tantas cuentas auxiliares como clientes, proveedores, bancos o conceptos individuales necesite controlar. Una microempresa con cinco clientes puede tener cinco auxiliares de cuentas por cobrar. Una corporación con miles de clientes tendrá miles de auxiliares. La estructura es completamente flexible y se adapta al tamaño y complejidad de la organización. Lo que sí es obligatorio es que todos esos auxiliares sumen exactamente lo que muestra la cuenta de control del mayor.
¿Cuál es la diferencia entre cuentas auxiliares y libros auxiliares?
Son dos conceptos relacionados pero distintos. Las cuentas auxiliares son los registros individuales de cada cliente, proveedor o banco, es decir, el contenido. Los libros auxiliares son el medio físico o digital donde esas cuentas se anotan y agrupan. Dicho de otro modo, el libro auxiliar de clientes es el contenedor; las cuentas auxiliares de cada cliente son el contenido que se registra dentro de ese libro. En los sistemas contables actuales, esta distinción tiene menos relevancia práctica porque todo se gestiona en la misma plataforma.
¿Las cuentas auxiliares aparecen en los estados financieros?
No de forma directa. Los estados financieros muestran los saldos de las cuentas de mayor, no el detalle de cada auxiliar. Sin embargo, las cuentas auxiliares son el respaldo que sustenta esos saldos. Si un auditor o analista necesita verificar el origen de una cifra en el balance o en el estado de resultados, acude a los auxiliares para obtener el detalle operación por operación. Por eso, aunque no aparecen en los informes formales, son indispensables para garantizar su precisión. Puedes ampliar este contexto revisando las diferentes cuentas contables que conforman los estados financieros de una empresa.
Conclusión
Las cuentas auxiliares son el nivel de detalle que hace que la contabilidad deje de ser solo un conjunto de números globales y se convierta en una herramienta con la que puedes tomar decisiones concretas. Desglosar los saldos del libro mayor en registros individuales por cliente, proveedor o banco es lo que transforma la información contable en algo accionable y verificable.
Ahora que entiendes qué son, para qué sirven y cuáles son los tipos más comunes, puedes aplicar este conocimiento de forma práctica: identifica qué cuentas de tu sistema necesitan auxiliares, mantén los registros actualizados y concilia los saldos al cierre de cada periodo. Esos tres pasos, aplicados con constancia, marcan una diferencia notable en la calidad de cualquier contabilidad.
Si quieres seguir construyendo una base contable sólida, este sitio web tiene más contenido sobre estructura de cuentas, catálogos y registros contables que te ayudarán a avanzar paso a paso con claridad y seguridad.
Sigue aprendiendo:
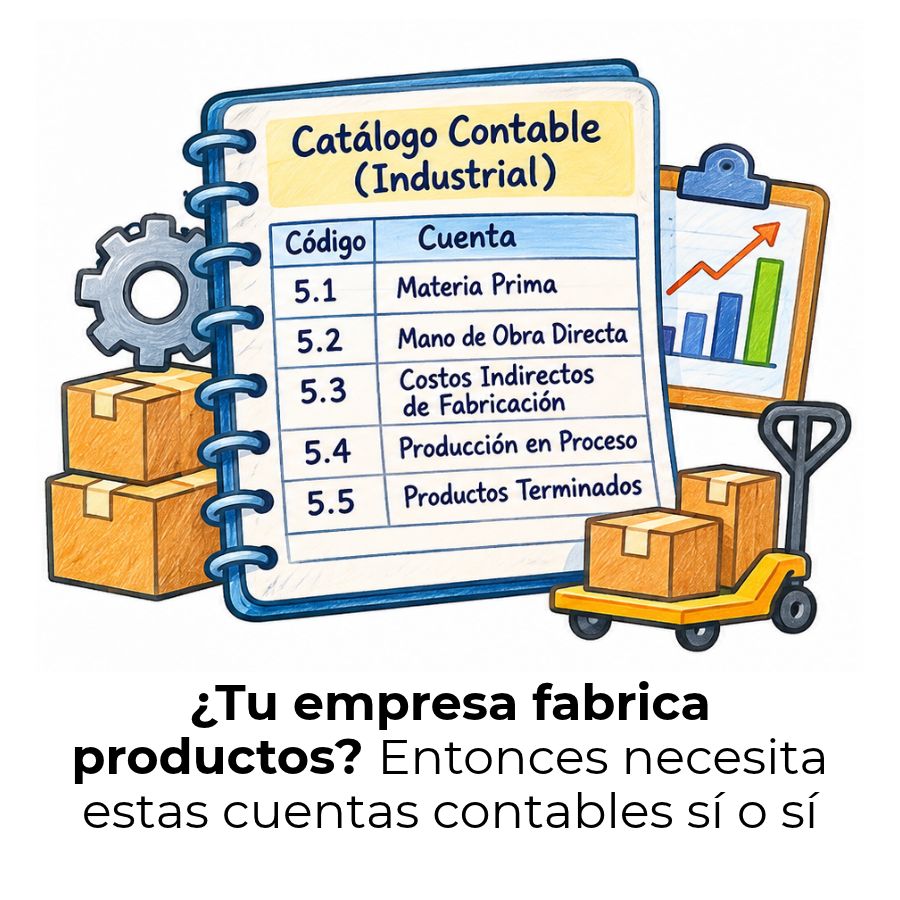
Plan de cuentas para una empresa industrial
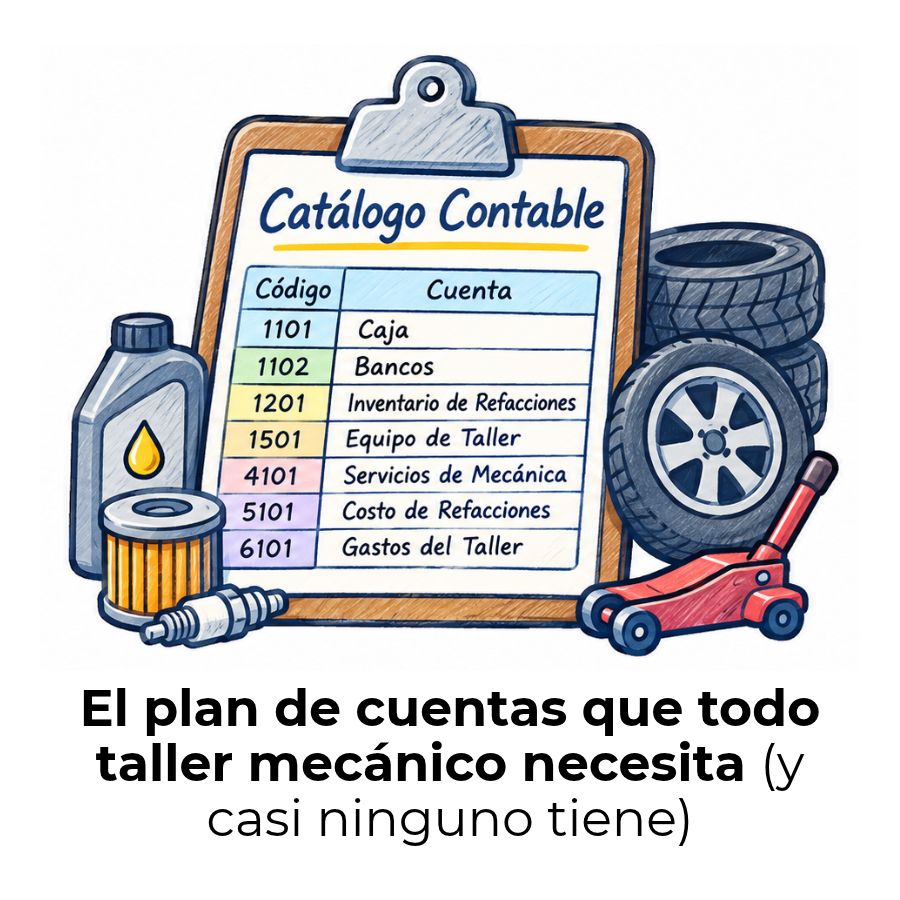
Plan de cuentas para un taller mecánico
Diferencias entre el PGC, el PUC y el PCGE
Segregación de funciones: El secreto que cuida tus cuentas
Errores comunes al diseñar un plan de cuentas
¿Cómo crear una cuenta nueva en el plan de cuentas?
Cuentas predeterminadas: Ahorra tiempo y evita errores contables ✅
¿Cómo hacer un plan de cuentas?
