
Diversificar las fuentes de financiamiento de una ONG significa dejar de depender de un solo ingreso y construir un modelo en el que varias fuentes —donaciones, subvenciones, alianzas, entre otras— sostengan la operación de forma simultánea. A continuación, encontrarás cuáles son esas fuentes, cómo combinarlas y qué implican contablemente.
¿Qué es la diversificación de fuentes de financiamiento en una ONG?
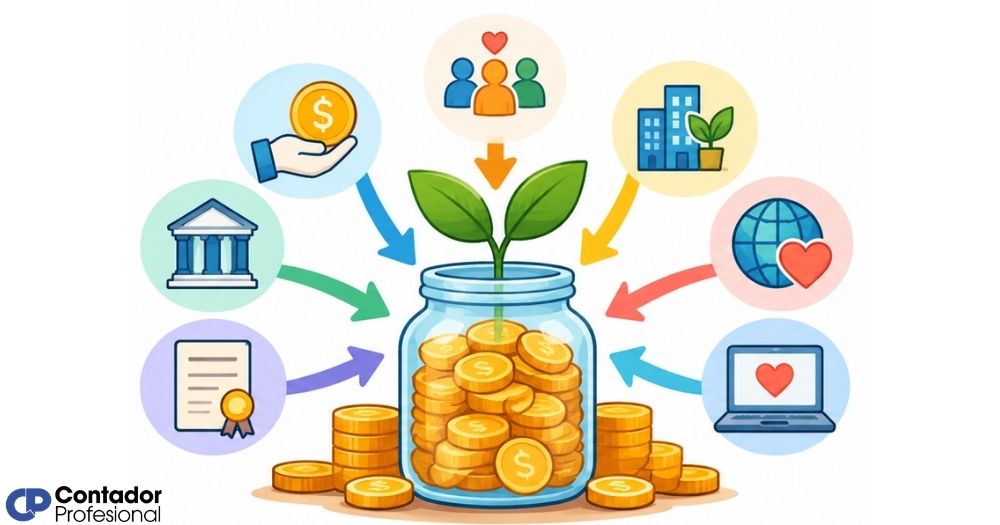
Cuando una organización sin fines de lucro recibe ingresos de más de una fuente de manera simultánea, se dice que ha diversificado su financiamiento. Diversificar significa distribuir los ingresos entre distintos orígenes —donaciones, subvenciones, alianzas con empresas, ingresos propios— para que ninguno de ellos represente el total ni la mayoría aplastante del presupuesto. Es una decisión estratégica que protege la continuidad operativa de la organización ante cualquier cambio externo.
Este concepto no se limita a tener varios donantes. Implica también contar con fuentes de naturaleza distinta: algunas más predecibles, como las cuotas de socios; otras más variables, como los proyectos con financiamiento externo. La combinación equilibrada de esas fuentes es lo que determina la solidez financiera real de una ONG, más allá del volumen total de ingresos que pueda alcanzar en un momento determinado.
¿Por qué depender de una sola fuente pone en riesgo tu organización?
Cuando una ONG concentra la mayoría de sus ingresos en un solo origen —por ejemplo, una subvención gubernamental o el apoyo de una gran fundación—, queda expuesta a un riesgo que puede materializarse en cualquier momento: la cancelación o reducción de esa fuente puede paralizar la operación completa. No se trata de un escenario poco probable; muchas organizaciones han tenido que cerrar programas enteros por exactamente esa razón.
Más allá del riesgo de interrupción, la dependencia de una sola fuente también limita la autonomía organizacional. Cuando un único financiador representa el grueso del presupuesto, sus prioridades terminan condicionando las decisiones internas de la ONG, a veces en detrimento de su misión original. Diversificar es, entonces, también una forma de preservar la independencia estratégica.
La relación entre diversificación y sostenibilidad financiera
La sostenibilidad financiera de una ONG no se mide por el tamaño de su presupuesto, sino por la capacidad de mantener sus operaciones a lo largo del tiempo con independencia de los ciclos externos. Una organización con cinco fuentes de ingreso activas es más resiliente que otra con un presupuesto mayor pero concentrado en una sola, porque si una fuente falla, las demás pueden sostener la operación mientras se busca una alternativa.
Esta relación entre diversificación y sostenibilidad es reconocida ampliamente en la gestión de organizaciones sin fines de lucro. Puedes profundizar en este tema en el artículo sobre cómo lograr la sostenibilidad financiera de una ONG, donde se abordan las bases para construir un modelo financiero duradero que acompañe la misión de la organización.
Principales fuentes de financiamiento para una ONG
No todas las fuentes de financiamiento funcionan igual ni se adaptan a cualquier tipo de organización. Antes de activar nuevas vías de ingreso, es necesario conocer qué ofrece cada una, qué exige y qué riesgos implica. A continuación se describen las más utilizadas en el sector sin fines de lucro.
Donaciones individuales y campañas de recaudación
Las donaciones de personas físicas son una de las fuentes más antiguas y más flexibles con las que puede contar una ONG. A diferencia de las subvenciones, las donaciones individuales generalmente no están sujetas a condiciones específicas de uso, lo que le otorga a la organización mayor libertad para asignarlas según sus necesidades operativas más urgentes.
Las campañas de recaudación —ya sean presenciales, por correo electrónico o en redes sociales— son el mecanismo más común para activar esta fuente. Su efectividad depende en gran medida de la capacidad de la ONG para comunicar su impacto de forma concreta y emocional. Los donantes individuales responden mejor a historias reales que a estadísticas abstractas, por lo que la narrativa de la organización juega un papel clave en esta fuente.
Subvenciones públicas y fondos gubernamentales
Los gobiernos locales, nacionales e internacionales destinan recursos a organizaciones que trabajan en áreas de interés público: salud, educación, medio ambiente, inclusión social, entre otras. Las subvenciones públicas suelen ser de mayor cuantía que las donaciones individuales, pero implican procesos de postulación formales, rendición de cuentas detallada y, en muchos casos, restricciones sobre el uso de los fondos.
Esta fuente es valiosa, pero no debe ser la única. Los cambios de prioridades gubernamentales o los recortes presupuestarios pueden afectar la disponibilidad de estos fondos de un período a otro. Tratarla como un componente del mix financiero y no como el pilar único del presupuesto es la forma más prudente de gestionarla dentro de una estrategia de diversificación.
Alianzas con empresas privadas y responsabilidad social
Las empresas con programas de responsabilidad social empresarial (RSE) buscan activamente aliarse con organizaciones cuya misión se alinee con sus valores corporativos. Estas alianzas pueden tomar distintas formas: donaciones en efectivo, aportaciones en especie, voluntariado corporativo o patrocinios de proyectos específicos. Cada modalidad tiene implicaciones distintas desde el punto de vista contable y operativo.
Para acceder a esta fuente, la ONG debe desarrollar una propuesta de valor clara para la empresa: qué beneficios concretos —visibilidad, impacto medible, alineación de imagen— obtiene el sector privado a cambio de su apoyo. Las alianzas bien estructuradas pueden convertirse en fuentes recurrentes y de mediano plazo, lo que las hace especialmente atractivas para la planificación financiera.
Tipos de alianza con el sector privado
Donación en efectivo
Aporte monetario directo, registrado como ingreso no restringido o restringido según acuerdo.
Aportación en especie
Bienes o servicios cedidos: equipos, tecnología, espacios o materiales sin costo para la ONG.
Patrocinio de proyecto
La empresa financia una iniciativa específica a cambio de visibilidad y vinculación con su marca.
Voluntariado corporativo
Empleados de la empresa dedican horas de trabajo a actividades de la ONG sin costo directo.
Financiamiento de fundaciones e instituciones internacionales
Las fundaciones privadas —creadas por familias, individuos o corporaciones— y los organismos internacionales destinan fondos a proyectos sociales a través de convocatorias específicas. Esta fuente suele tener criterios de elegibilidad claros y procesos de selección competitivos, por lo que la ONG debe preparar propuestas bien documentadas que demuestren capacidad de ejecución e impacto medible.
Algunas fundaciones operan a escala local o regional; otras, como las vinculadas a organismos multilaterales, financian proyectos en múltiples países. Identificar cuáles se alinean con la misión y el alcance geográfico de la ONG es el primer paso para aprovechar este tipo de financiamiento sin invertir esfuerzo en postulaciones que no tendrán resultado.
Ingresos propios por venta de servicios o productos
Algunas ONG generan ingresos propios a través de actividades relacionadas con su misión: consultorías especializadas, formación, publicaciones, certificaciones o venta de productos creados por las comunidades que atienden. Estos ingresos tienen la ventaja de no depender de terceros y de poder reinvertirse libremente, ya que no están sujetos a restricciones externas de uso.
Sin embargo, esta fuente requiere planificación cuidadosa: la actividad comercial de una ONG debe estar claramente diferenciada de su actividad misional para evitar problemas legales o fiscales. El registro contable separado de los ingresos propios respecto a las donaciones y subvenciones es una práctica indispensable desde el inicio de la actividad.
¿Cómo diversificar el financiamiento de una ONG?
Diversificar no ocurre de forma espontánea ni por agregar fuentes de manera aleatoria. Requiere un proceso estructurado que parte del diagnóstico y avanza hacia la implementación y el seguimiento. Las organizaciones que logran una diversificación real lo hacen con planificación, no con improvisación.
Diagnóstico financiero: el punto de partida
El primer paso es entender con exactitud de dónde provienen los ingresos actuales y qué porcentaje representa cada fuente sobre el total. Una organización que concentra más del 60 % de sus ingresos en una sola fuente opera con un nivel de riesgo financiero elevado, independientemente de cuán estable parezca esa fuente en el momento del análisis.
El diagnóstico también incluye revisar la regularidad de cada fuente: algunas son recurrentes (cuotas de socios, contratos de largo plazo), mientras que otras son puntuales (proyectos con fecha de cierre, donaciones de campaña). Conocer el perfil de estabilidad de cada ingreso permite identificar qué tipo de fuentes nuevas hace más falta incorporar para equilibrar el mix.
Preguntas clave para el diagnóstico financiero
- ¿Qué porcentaje representa cada fuente? Identifica si alguna supera el 50 % del presupuesto total.
- ¿Qué fuentes son recurrentes y cuáles son puntuales? Diferencia ingresos estables de ingresos de una sola vez.
- ¿Cuántas fuentes activas tiene la organización? Menos de tres es una señal clara de alta concentración de riesgo.
- ¿Qué capacidad administrativa tiene la ONG? Cada fuente requiere gestión, reportes y cumplimiento específicos.
- ¿Qué fuentes se alinean con la misión? No todo financiamiento es compatible con los valores de la organización.
Selección de fuentes compatibles con tu misión
No todas las fuentes disponibles son adecuadas para todas las organizaciones. Una ONG de derechos humanos puede tener restricciones éticas para recibir financiamiento de ciertas industrias, mientras que una organización ambiental puede comprometer su credibilidad si acepta apoyo de empresas con historial contaminante. La compatibilidad entre la fuente de financiamiento y los valores de la organización no es opcional; es un criterio de selección tan importante como el monto disponible.
Además de la compatibilidad ética, hay que evaluar la capacidad operativa para gestionar cada fuente. Las subvenciones de organismos internacionales, por ejemplo, exigen reportes financieros en formatos específicos y auditorías externas. Asumir una fuente que supera la capacidad administrativa actual de la ONG puede generar más problemas que beneficios, por lo que la selección debe ser realista.
Plan de captación y gestión por fuente
Una vez identificadas las fuentes prioritarias, la ONG debe definir un plan de acción para cada una: quién se encarga de la relación con ese financiador, qué materiales se necesitan (propuestas, informes, comunicaciones), en qué plazos se trabaja y cómo se medirá el resultado. Sin un responsable claro y un plan de seguimiento, las fuentes potenciales raramente se concretan.
Este plan también debe contemplar la gestión continua una vez que la fuente está activa. Mantener la relación con un financiador requiere comunicación regular, transparencia en el uso de los fondos y demostración de impacto. Las organizaciones que descuidan esta etapa suelen perder fuentes que podrían haberse renovado o ampliado con el tiempo.
Errores comunes al diversificar el financiamiento de una ONG
Muchas organizaciones inician un proceso de diversificación con buenas intenciones, pero cometen errores que terminan generando más carga operativa sin fortalecer realmente la base financiera. Conocer estos errores de antemano permite evitarlos desde el diseño de la estrategia, sin necesidad de aprenderlos a partir de consecuencias costosas.
Errores frecuentes y cómo evitarlos
Diversificar sin capacidad
Activar muchas fuentes simultáneamente sin el equipo ni los sistemas para gestionarlas puede agotar los recursos internos más que fortalecerlos.
Aceptar cualquier financiamiento
Recibir fondos de fuentes que no se alinean con la misión puede dañar la credibilidad de la organización y comprometer su autonomía de decisión.
No llevar registros separados
Mezclar ingresos de distintas fuentes sin clasificarlos correctamente dificulta la rendición de cuentas y puede derivar en incumplimientos con los financiadores.
Ignorar los costos de captación
Cada fuente tiene un costo asociado en tiempo y recursos. Si el costo de obtener un fondo supera su valor, la fuente no es eficiente para la organización.
Depender solo del corto plazo
Priorizar únicamente fuentes inmediatas sin construir relaciones a largo plazo deja a la organización siempre en modo de urgencia financiera.
No comunicar resultados
Los financiadores que no reciben información sobre el impacto de su aporte difícilmente renuevan su apoyo o lo amplían en el futuro.
Crowdfunding y financiamiento digital para ONG
El crowdfunding —o financiamiento colectivo— consiste en recaudar pequeñas aportaciones de un gran número de personas a través de plataformas digitales. Para las ONG, representa una oportunidad concreta de acceder a donantes que de otro modo nunca habrían conocido la organización. Su alcance potencial es mucho mayor que el de las campañas presenciales o por correo, especialmente cuando se combina con una estrategia activa en redes sociales.
Existen plataformas especializadas en organizaciones sin fines de lucro —como GlobalGiving o Donadora, entre otras según el país— que ofrecen condiciones adaptadas a este tipo de entidades. La clave del éxito en una campaña de crowdfunding es la claridad del objetivo: los donantes responden mejor cuando saben exactamente a qué se destina su aporte y cuál es el resultado concreto que se espera lograr.
Una consideración importante: el crowdfunding genera ingresos que deben registrarse contablemente de forma correcta desde el momento en que se reciben. Si los donantes aportaron para un fin específico, esos fondos son ingresos restringidos y deben gestionarse y reportarse de acuerdo con ese destino. No hacerlo puede afectar la confianza de la comunidad de donantes y comprometer futuras campañas.
¿Cómo registrar contablemente las distintas fuentes de ingreso?
Cada fuente de financiamiento genera un tipo de ingreso con características contables distintas. Registrar todos los ingresos de la misma manera, sin importar su origen ni sus condiciones, es uno de los errores contables más frecuentes en las ONG y puede llevar a presentar información financiera inexacta a los financiadores, a los órganos de control o a las autoridades fiscales.
La contabilidad para organizaciones sin fines de lucro tiene características particulares que la distinguen de la contabilidad empresarial convencional, especialmente en el tratamiento de los ingresos según su tipo y restricción. Entender estas diferencias desde el principio evita correcciones costosas más adelante.
Clasificación contable de ingresos restringidos y no restringidos
En contabilidad para ONG, los ingresos se clasifican según si el financiador impuso condiciones sobre su uso o no. Los ingresos no restringidos son aquellos que la organización puede utilizar libremente para cualquier fin dentro de su misión: generalmente provienen de donaciones sin condiciones específicas o de ingresos propios por servicios. Su registro es más sencillo y ofrecen mayor flexibilidad operativa.
Los ingresos restringidos, en cambio, solo pueden usarse para el propósito que el financiador indicó: un programa específico, una zona geográfica determinada, un período concreto. Deben registrarse en cuentas separadas y, al momento de gastarlos, el egreso debe coincidir con la restricción acordada. Si al cierre del período quedan fondos sin utilizar, generalmente deben devolverse o reclasificarse según el contrato con el financiador.
| Tipo de ingreso | Fuente habitual | ¿Tiene restricción de uso? | Registro contable clave |
|---|---|---|---|
| No restringido | Donaciones sin condición, ingresos propios | No | Se registra en el período en que se recibe |
| Restringido temporalmente | Subvenciones de proyecto, campañas de crowdfunding | Sí, por período o propósito | Se libera cuando se cumple la condición |
| Restringido permanentemente | Fondos de dotación | Sí, indefinidamente | Solo se usan los rendimientos, no el capital |
| En especie | Aportaciones de bienes o servicios | Depende del acuerdo | Se valora a precio de mercado y se registra |
Importancia del control presupuestario por fuente
Llevar un presupuesto por fuente de financiamiento permite saber, en cualquier momento, cuánto se ha recibido de cada origen, cuánto se ha gastado y cuánto queda disponible. Este control es imprescindible cuando la organización maneja fondos con restricciones de uso, ya que cualquier desvío puede derivar en incumplimientos contractuales con consecuencias legales o reputacionales.
Además, el control por fuente genera información de gestión valiosa: permite comparar el costo de captación de cada tipo de financiamiento, identificar cuáles son más eficientes y tomar decisiones sobre hacia dónde enfocar los esfuerzos de recaudación. Una ONG que conoce el rendimiento de cada fuente puede priorizar con criterio, en lugar de dispersar energía en todas las opciones disponibles al mismo tiempo.
Preguntas frecuentes
¿Qué fuentes de financiamiento puede tener una ONG?
Una ONG puede financiarse a través de donaciones individuales, subvenciones públicas (municipales, nacionales o internacionales), alianzas con empresas privadas bajo esquemas de responsabilidad social, fondos de fundaciones, ingresos propios por venta de servicios o productos relacionados con su misión y campañas de crowdfunding en plataformas digitales. La combinación de estas fuentes es lo que determina la resiliencia financiera de la organización. No existe una mezcla única válida para todas las ONG; depende de la misión, el tamaño y la capacidad de gestión de cada una.
¿Cuántas fuentes de financiamiento debe tener una ONG?
No existe un número exacto, pero la recomendación general en la gestión financiera de organizaciones sin fines de lucro es que ninguna fuente concentre más del 40 % al 50 % del presupuesto total. Tener al menos tres fuentes activas de naturaleza diferente reduce de forma significativa el riesgo de interrupción operativa ante la pérdida de una de ellas. Lo más importante no es la cantidad de fuentes, sino la diversidad en su naturaleza: unas estables y recurrentes, otras complementarias y de mayor volumen.
¿Qué es un ingreso restringido en una organización sin fines de lucro?
Un ingreso restringido es aquel que el financiador entregó con condiciones específicas sobre su uso: puede estar limitado a un programa particular, a una zona geográfica, a un período determinado o a un tipo de gasto concreto. La organización no puede utilizar estos fondos para fines distintos a los acordados, aunque tenga necesidades urgentes en otras áreas. Desde el punto de vista contable, los ingresos restringidos se registran y reportan de forma separada para garantizar el cumplimiento de las condiciones del financiador.
¿Cómo afecta la diversificación financiera a la contabilidad de una ONG?
Diversificar las fuentes de financiamiento aumenta la complejidad contable de la organización, porque cada tipo de ingreso tiene reglas de registro y reporte distintas. Las donaciones sin restricción se reconocen cuando se reciben; las subvenciones de proyecto se liberan cuando se cumplen las condiciones; los ingresos propios siguen criterios similares a los de una empresa. Contar con un sistema contable ordenado y clasificado por fuente desde el inicio es indispensable para mantener la transparencia y cumplir con los requisitos de cada financiador sin incurrir en errores que puedan afectar futuras relaciones de financiamiento.
¿Cuál es la diferencia entre subvención y donación en una ONG?
Aunque ambos representan ingresos para la organización, tienen características distintas. Una donación es un aporte voluntario que generalmente no impone condiciones sobre el uso de los fondos, especialmente cuando proviene de personas físicas o empresas sin un contrato formal. Una subvención, en cambio, es un financiamiento formal —generalmente de un gobierno, fundación u organismo internacional— que sí establece condiciones de uso, plazos, obligaciones de reporte y, en muchos casos, auditorías externas. Desde el punto de vista contable y operativo, ambas se gestionan de manera diferente.
¿Qué es el crowdfunding y cómo lo puede usar una ONG?
El crowdfunding es una modalidad de recaudación de fondos que consiste en solicitar aportaciones pequeñas a un número grande de personas a través de plataformas digitales especializadas. Una ONG puede usar el crowdfunding para financiar proyectos específicos, adquirir equipamiento, responder a emergencias o ampliar programas existentes. Su efectividad depende de la claridad del objetivo comunicado y de la capacidad de la organización para movilizar a su comunidad en torno a la campaña. Los fondos recibidos por esta vía deben registrarse como ingresos restringidos si los donantes aportaron para un fin específico.
¿Cómo se registran los ingresos por alianzas empresariales en una ONG?
Los ingresos provenientes de alianzas con empresas pueden adoptar distintas formas contables según el acuerdo. Si la empresa transfiere dinero sin condiciones de uso, se registra como donación no restringida. Si el aporte es con un fin específico, se trata como ingreso restringido. Las aportaciones en especie —bienes, servicios, tecnología— deben valorarse a precio de mercado y registrarse tanto como ingreso como gasto en la misma proporción, para que el estado financiero refleje correctamente la operación. Es importante documentar cada alianza con un convenio escrito que detalle las condiciones del aporte.
Conclusión
Diversificar las fuentes de financiamiento de tu ONG no es una medida de emergencia que se activa cuando los ingresos escasean; es una decisión estratégica que se construye de forma progresiva y que protege la capacidad de tu organización para seguir cumpliendo su misión a lo largo del tiempo. Cuanto más variado y equilibrado sea el origen de tus ingresos, menor será la vulnerabilidad ante cambios externos que están fuera de tu control.
A lo largo de este artículo revisaste cuáles son las principales fuentes disponibles —donaciones, subvenciones, alianzas, crowdfunding e ingresos propios—, cómo diagnosticar tu situación actual, qué errores evitar en el proceso y cómo registrar contablemente cada tipo de ingreso. Puedes aplicar estos conceptos comenzando por un diagnóstico simple de tu presupuesto actual: identifica qué porcentaje representa cada fuente y desde ahí traza un plan realista de diversificación.
Si quieres seguir fortaleciendo tu conocimiento sobre la gestión financiera de organizaciones sin fines de lucro, en este sitio web encontrarás más contenido práctico pensado para quienes están construyendo organizaciones con impacto real y sostenido.
Sigue aprendiendo:
Auditoría de ONGs: Transparencia que genera más donaciones
¿Qué pasa con el patrimonio al disolver una fundación?
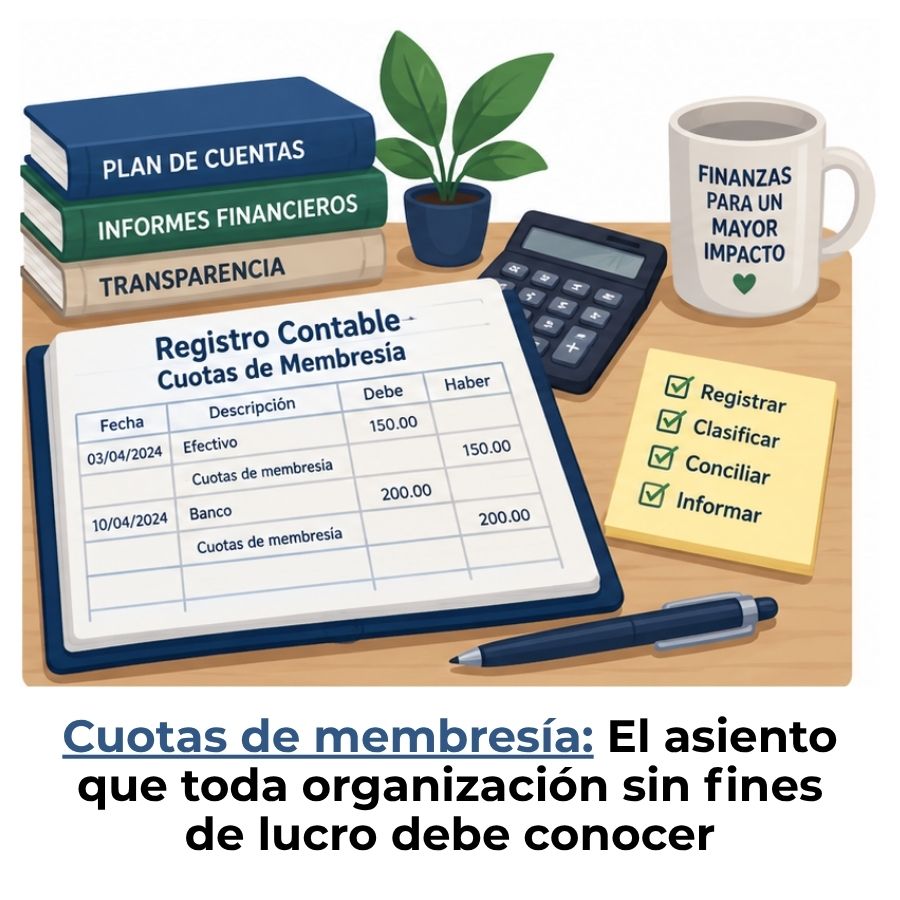
Registro contable de las cuotas de membresía
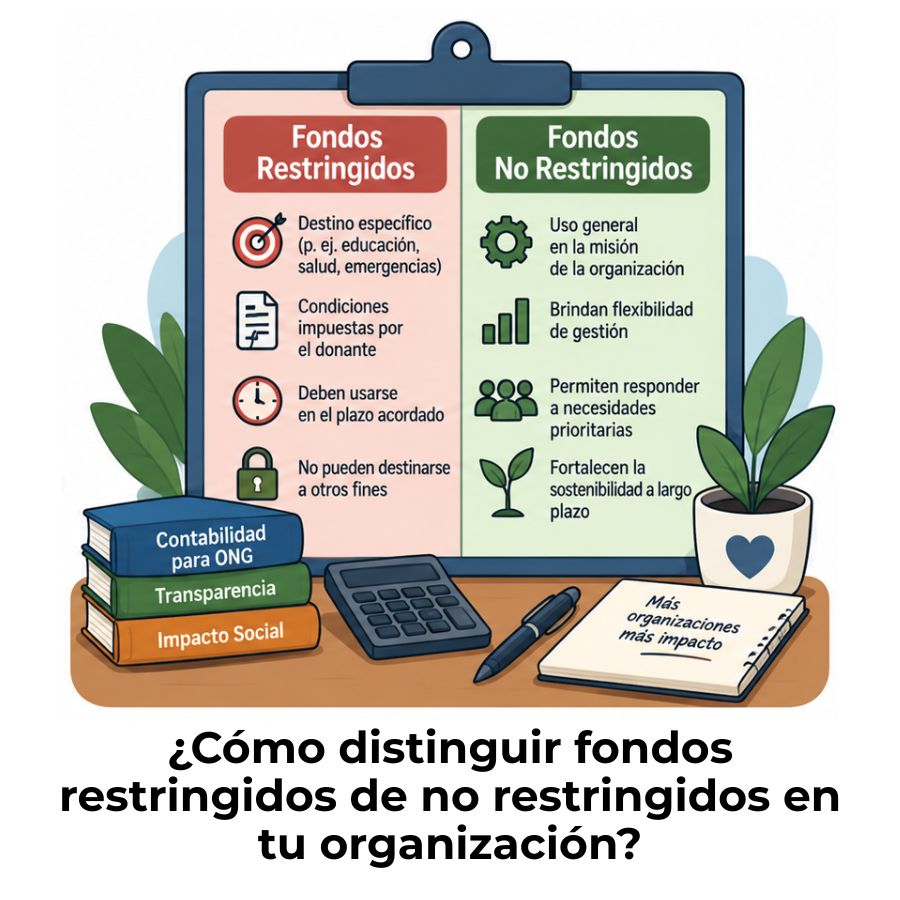
Diferencia entre fondos restringidos y no restringidos
¿Cómo asignar gastos compartidos entre los programas de una ONG?
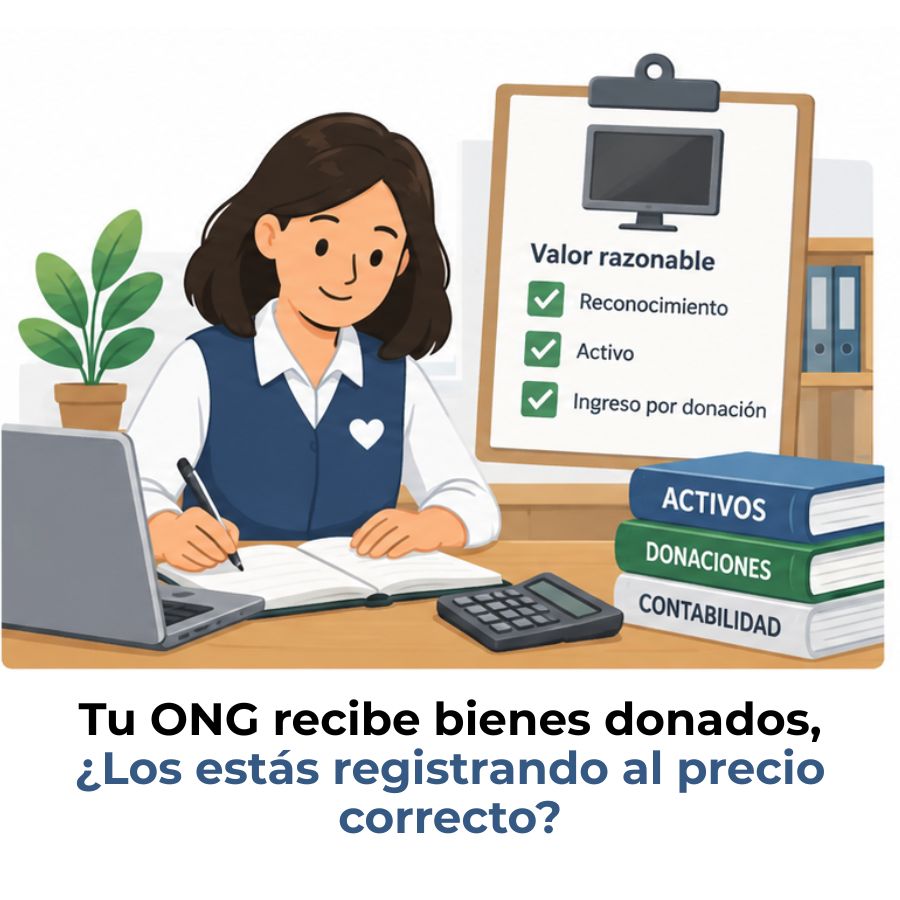
Valoración contable de un bien donado
¿Cómo se contabilizan los gastos de recaudación de fondos?
Fondos restringidos en organizaciones sin fines de lucro
