
Gestionar las finanzas de una ONG parece sencillo hasta que llega la primera auditoría o el primer donante que pide un informe detallado. Muchas organizaciones descubren entonces que han acumulado errores contables que, aunque pequeños en apariencia, comprometen su credibilidad y su capacidad de recibir financiamiento. Conocerlos con tiempo marca la diferencia.
¿Qué hace diferente la contabilidad de una ONG?
La contabilidad de una organización sin fines de lucro no opera bajo la misma lógica que la de una empresa. Mientras que una empresa mide su éxito en términos de beneficio neto, una ONG debe demostrar que cada peso o euro recibido se usó exactamente para lo que fue destinado. Esa responsabilidad frente a donantes, instituciones y la sociedad convierte la precisión contable en algo más que un requisito formal.
Además, las ONGs reciben recursos de fuentes muy distintas: donaciones individuales, subvenciones públicas, cuotas de socios o fondos de cooperación internacional. Cada una de estas fuentes puede tener condiciones específicas sobre cómo debe usarse el dinero, lo que obliga a llevar un control mucho más detallado que en una contabilidad empresarial convencional.
A esto se suma que muchas ONGs asignan la gestión contable a personas voluntarias o a coordinadores de proyectos sin formación financiera específica. No porque lo hagan mal intencionadamente, sino porque los recursos humanos son escasos y las prioridades operativas se imponen. El resultado, sin embargo, puede ser el mismo: registros incompletos, clasificaciones erróneas y, eventualmente, problemas ante una auditoría o ante un organismo financiador.
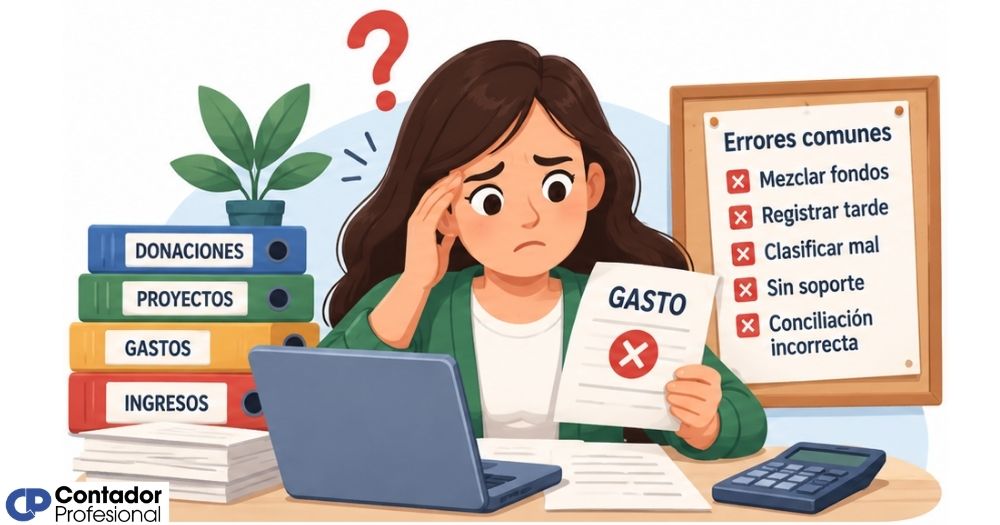
Los errores contables más frecuentes en una ONG
Estos errores no siempre son producto de negligencia. Muchos surgen de procesos informales que se instalan desde los primeros años de vida de la organización y que, con el tiempo, se vuelven difíciles de corregir. Reconocerlos es el primer paso para construir una base contable más sólida.
No separar fondos restringidos de fondos no restringidos
Cuando un donante o institución transfiere recursos con una condición específica —financiar un programa de educación, adquirir equipos médicos o ejecutar un proyecto en una región determinada—, ese dinero queda clasificado como fondo restringido. Usarlo para cubrir gastos operativos generales, aunque sea de forma temporal, constituye un incumplimiento que puede acarrear la devolución de los fondos y el cierre de futuros accesos a esa fuente de financiamiento.
La contabilidad de una ONG debe registrar por separado cada categoría de fondo. Mezclar fondos restringidos con los recursos generales de la organización es uno de los errores que más deteriora la confianza de los donantes institucionales y que más dificulta la rendición de cuentas cuando llega el momento del informe final de proyecto.
| Tipo de fondo | Definición | Ejemplo práctico |
|---|---|---|
| Fondo restringido | Recursos con uso definido por el donante o la subvención | Subvención para construir un aula en una comunidad rural |
| Fondo no restringido | Recursos de uso libre para cualquier necesidad operativa | Donación general de un particular sin condiciones específicas |
| Fondo temporalmente restringido | Recursos con restricción que vence al cumplirse una condición | Donación para usar únicamente durante el ejercicio actual |
Mezclar finanzas de la organización con gastos personales
Aunque parece un error difícil de cometer, ocurre con más frecuencia de la que se reconoce, especialmente en ONGs pequeñas donde el director o fundador opera con una única cuenta bancaria. Pagar un gasto personal con la tarjeta de la organización, aunque se devuelva después, genera un registro contable que complica la lectura de los estados financieros y puede levantar señales de alerta en una auditoría.
La solución más sencilla es abrir cuentas bancarias separadas desde el primer día de operación y establecer una política interna clara sobre el uso de los fondos institucionales. Parece obvio, pero muchas organizaciones que llevan años activas nunca lo formalizaron.
Registrar donaciones sin clasificar su naturaleza
No todas las donaciones son iguales. Una donación en efectivo sin condiciones no se registra igual que una donación en especie (materiales, equipos, servicios), ni tampoco igual que una promesa de donación futura sujeta a condiciones. Registrar todas las entradas bajo una misma categoría genérica como «ingresos por donaciones» puede distorsionar completamente el estado financiero de la organización y dificultar la planificación presupuestaria.
Además, las donaciones en especie deben valorarse a precio de mercado en el momento de la recepción para poder reflejarlas correctamente en los libros. Omitir este paso deja fuera del registro activos reales que la organización recibió y usó.
Omitir transacciones o registrarlas en cuentas incorrectas
Una transacción no registrada es, contablemente, una transacción que no existió. Si un pago a un proveedor no aparece en los libros, el gasto real no se refleja en el estado de resultados, lo que genera una imagen financiera más positiva de lo que es la realidad. La omisión de transacciones afecta la fiabilidad de los estados financieros y puede convertirse en un problema de cumplimiento legal si los auditores la detectan.
Por otro lado, registrar una transacción en la cuenta equivocada —por ejemplo, contabilizar como gasto operativo un desembolso que debería ir a un proyecto específico— distorsiona tanto el reporte de ese proyecto como el estado general de la organización. Este error es especialmente delicado cuando el gasto pertenece a una subvención con rendición de cuentas obligatoria.
No realizar conciliaciones bancarias periódicas
La conciliación bancaria consiste en comparar el saldo que refleja la contabilidad de la ONG con el saldo real que muestra el extracto bancario. Si los dos no coinciden, hay un error en algún punto: un cargo no registrado, un ingreso duplicado o una transferencia contabilizada en la fecha equivocada. No hacer esta comparación de forma regular es uno de los errores que más tiempo tarda en detectarse y más distorsión acumula con el paso de los meses.
Para una ONG que puede recibir ingresos irregulares en momentos del año muy distintos, la conciliación bancaria mensual no es opcional. Es la manera más directa de verificar que los registros reflejan la realidad de las cuentas y de detectar a tiempo cualquier anomalía, incluso aquellas que no tienen origen en un error humano.
Clasificar mal los gastos según el proyecto o la subvención
Cuando una ONG ejecuta varios proyectos simultáneamente —cada uno con su propio presupuesto y su propia fuente de financiamiento—, la clasificación de cada gasto debe ser precisa. Imputar un gasto al proyecto equivocado puede parecer un error menor, pero en la práctica distorsiona el presupuesto ejecutado de ambos proyectos y puede provocar que uno aparezca sobreejecutado mientras el otro queda con saldo positivo irreal.
Este error se vuelve crítico cuando los proyectos son financiados por diferentes instituciones que exigen informes independientes. Un gasto mal clasificado puede ser rechazado en la rendición de cuentas, lo que obliga a la ONG a devolver fondos o a justificar el error ante el financiador. Aquí puedes aprender más sobre cómo abordar correctamente la rendición de cuentas a donantes para evitar que un error de clasificación se convierta en un conflicto mayor.
No conservar los justificantes de cada operación
Cada gasto registrado en la contabilidad debe tener un soporte documental: factura, recibo, contrato, transferencia bancaria o cualquier documento que acredite que la operación ocurrió tal como se registró. Sin ese justificante, el gasto existe en los libros, pero no puede demostrarse ante una auditoría ni ante el financiador que lo exija.
La falta de documentación también puede volverse un problema cuando hay cambios en el equipo de la organización. Si quien gestionaba los pagos sale de la ONG sin entregar los archivos, los registros quedan huérfanos de respaldo. Digitalizar los justificantes desde el momento en que se reciben reduce ese riesgo de forma significativa y facilita el acceso a la información en cualquier momento.
¿Cuánto tiempo debes conservar los justificantes?
El plazo varía según el país y el tipo de documento, pero como referencia general, la mayoría de las legislaciones exige conservar los soportes contables entre 5 y 10 años. En el caso de proyectos financiados con fondos públicos o de cooperación, el financiador puede exigir plazos adicionales que deben respetarse aunque la ONG haya cerrado el proyecto.
Presentar los estados financieros fuera de plazo
Las ONGs tienen obligaciones legales de presentación de cuentas que varían según el país, la forma jurídica y el volumen de actividad. Presentar los estados financieros fuera del plazo establecido puede acarrear sanciones, la suspensión de beneficios fiscales o el rechazo de solicitudes de subvenciones futuras, ya que muchos organismos financiadores verifican que la organización esté al día con sus obligaciones formales antes de conceder fondos.
Este error suele producirse no por desconocimiento del plazo, sino porque la contabilidad del ejercicio anterior no está cerrada a tiempo. Un calendario contable interno, con fechas límite claras para cada cierre mensual y anual, es la herramienta más sencilla para evitar que los plazos legales tomen por sorpresa al equipo de gestión.
¿Qué consecuencias tienen estos errores para una ONG?
Los errores contables en una organización sin fines de lucro no se quedan en el plano técnico. Sus efectos se extienden hacia la confianza que la organización ha construido con sus donantes, hacia su capacidad de acceder a nuevas fuentes de financiamiento y, en casos extremos, hacia su propia continuidad. Una ONG que no puede demostrar con claridad cómo usa sus recursos pierde credibilidad y, sin credibilidad, pierde donantes.
En el plano legal y regulatorio, las consecuencias pueden incluir sanciones económicas, la pérdida de la condición de entidad sin fines de lucro o la obligación de devolver subvenciones ya recibidas. Algunos organismos financiadores, tanto públicos como privados, solicitan un historial de cumplimiento contable antes de aprobar cualquier nuevo proyecto, por lo que un error pasado puede bloquear oportunidades futuras.
Pérdida de confianza
Los donantes y financiadores dejan de renovar su apoyo si detectan inconsistencias en los reportes financieros.
Devolución de fondos
Un gasto no justificado o mal clasificado puede obligar a reintegrar dinero ya ejecutado, generando una crisis de tesorería.
Sanciones legales
La presentación tardía de cuentas o el incumplimiento de normas contables puede derivar en multas o la cancelación de beneficios fiscales.
Bloqueo de nuevos proyectos
Muchos financiadores revisan el historial contable de una ONG antes de aprobar un proyecto; un error pasado puede cerrar esa puerta.
También hay un impacto interno que se suele subestimar: cuando los registros contables no son confiables, las decisiones de gestión se toman sobre una base incorrecta. El equipo directivo puede creer que hay más liquidez de la que realmente existe, o puede comprometer recursos que ya están asignados a otro proyecto. Ese tipo de desalineación entre la realidad financiera y la información contable disponible es una fuente frecuente de crisis en organizaciones que, en apariencia, funcionaban bien.
¿Cómo prevenir los errores contables en tu organización?
Prevenir estos errores no requiere necesariamente contar con un departamento contable grande. Requiere establecer procesos claros, asignar responsabilidades concretas y usar las herramientas adecuadas para el volumen de operaciones de tu ONG. La contabilidad para organizaciones sin fines de lucro tiene sus propias particularidades, y conocerlas desde el inicio marca una diferencia real en la calidad de los registros.
- Establece un plan de cuentas adaptado a ONGs: No uses el mismo esquema contable de una empresa comercial. Un plan de cuentas específico para organizaciones sin fines de lucro te permite clasificar fondos, proyectos y tipos de ingreso desde el primer registro.
- Designa a una persona responsable de la contabilidad: Aunque sea con dedicación parcial, alguien con formación contable debe supervisar los registros. Dejar esta tarea exclusivamente en manos de voluntarios sin experiencia financiera multiplica el riesgo de errores acumulados.
- Implementa un software contable específico para ONGs: Existen herramientas diseñadas para gestionar fondos restringidos, generar reportes por proyecto y facilitar la rendición de cuentas. Usar hojas de cálculo para organizaciones con múltiples proyectos activos es una fuente constante de errores.
- Realiza cierres mensuales, no solo anuales: Un cierre mensual te permite detectar inconsistencias antes de que se acumulen. Si esperas al cierre anual para revisar los registros, los errores del primer trimestre ya habrán afectado el resto del ejercicio.
- Formaliza la política de gestión documental: Define cómo se recopilan, nombran, archivan y custodian los justificantes de cada operación. Incluye plazos de conservación según la normativa vigente en tu país.
- Programa auditorías internas periódicas: No es necesario esperar a que un auditor externo encuentre los problemas. Una revisión interna trimestral, realizada por alguien distinto a quien lleva la contabilidad diaria, puede detectar errores antes de que se conviertan en problemas formales.
Si tu organización trabaja con subvenciones públicas o fondos de cooperación internacional, la auditoría de ONGs es un proceso que debes conocer y preparar desde el inicio del proyecto, no cuando el financiador la solicita. Las organizaciones que trabajan con registros ordenados y políticas documentales claras atraviesan las auditorías sin sobresaltos.
Preguntas frecuentes
¿Qué normas contables debe aplicar una ONG?
Depende del país donde opere la organización. En general, las ONGs deben seguir las normas contables nacionales adaptadas a entidades sin fines de lucro, que suelen basarse en principios similares a los de las Normas Internacionales de Información Financiera (NIIF), pero con adaptaciones específicas para este tipo de entidades. En muchos países existe un Plan General de Contabilidad para entidades sin fines lucrativos o una normativa sectorial equivalente que regula cómo deben presentarse los estados financieros, cómo clasificarse los fondos y qué información debe incluirse en la memoria anual.
¿Una ONG está obligada a llevar contabilidad formal?
En la mayoría de los países, sí. Incluso las organizaciones más pequeñas tienen obligaciones contables mínimas, que incluyen llevar un libro de ingresos y gastos, presentar cuentas anuales ante el registro correspondiente y, en algunos casos, someter sus finanzas a auditoría externa. La obligatoriedad depende del volumen de ingresos, del origen de los fondos y de la forma jurídica adoptada. Una ONG que recibe subvenciones públicas o fondos de cooperación siempre estará sujeta a exigencias contables formales, independientemente de su tamaño.
¿Qué pasa si una ONG mezcla fondos restringidos con los generales?
Las consecuencias pueden ser graves. Si un financiador detecta que sus fondos se usaron para un fin distinto al acordado, puede exigir la devolución total o parcial de los recursos, incluso si ya fueron ejecutados. Además, la organización puede quedar inhabilitada para recibir nuevas subvenciones de esa misma fuente. En casos más extremos, si la mezcla de fondos se interpreta como una mala práctica sistemática, puede derivar en una investigación formal sobre la gestión de la ONG. Separar los fondos desde el momento en que se reciben es la única manera de evitar este riesgo.
¿Con qué frecuencia debe hacer una ONG la conciliación bancaria?
La práctica recomendada es realizarla mensualmente. Una conciliación mensual permite detectar discrepancias antes de que se acumulen y facilita el cierre contable de cada período. Para organizaciones con un volumen alto de transacciones o con múltiples cuentas bancarias asociadas a proyectos distintos, incluso una revisión quincenal puede ser conveniente. Dejar la conciliación para el cierre anual es uno de los errores más frecuentes, ya que los problemas detectados a esa altura son mucho más difíciles y costosos de corregir.
¿Cuándo es obligatoria la auditoría externa en una ONG?
La obligatoriedad de la auditoría externa depende de factores como el volumen de ingresos anuales, el número de empleados, el origen de los fondos y la forma jurídica de la organización. En muchos países, las fundaciones y asociaciones declaradas de utilidad pública que superan ciertos umbrales económicos están obligadas a auditar sus cuentas. Además, prácticamente todos los financiadores institucionales —públicos o privados— exigen auditoría como condición para otorgar subvenciones de cierta cuantía. Aunque no exista obligación legal, realizarla de forma voluntaria aporta credibilidad y facilita el acceso a fuentes de financiamiento más exigentes.
¿Qué diferencia hay entre gastos subvencionables y no subvencionables?
Los gastos subvencionables son aquellos que el financiador acepta como válidos dentro del presupuesto aprobado para un proyecto. Cada convocatoria o contrato de subvención define cuáles son, y suelen incluir gastos de personal, materiales, viajes relacionados con el proyecto o costes de comunicación directamente vinculados a la actividad financiada. Los gastos no subvencionables son los que el financiador excluye explícitamente, como ciertos impuestos, gastos de representación o costes que no puedan justificarse como directamente relacionados con el proyecto. Registrar un gasto no subvencionable dentro del presupuesto de la subvención es uno de los errores que más frecuentemente provocan devoluciones de fondos.
¿Puede un voluntario llevar la contabilidad de una ONG?
Técnicamente sí, pero con condiciones. Un voluntario sin formación contable puede registrar movimientos simples si la organización tiene un volumen muy reducido de operaciones y un sistema de control claro. Sin embargo, cuando la ONG gestiona múltiples proyectos, recibe fondos de distintas fuentes o está sujeta a auditorías, la contabilidad debe estar a cargo de alguien con formación específica. Confiar la contabilidad exclusivamente a un voluntario no capacitado es uno de los factores que más contribuye a la acumulación de errores silenciosos que solo se detectan cuando ya han generado un problema formal.
Conclusión
Los errores contables en una ONG no siempre nacen de la mala intención, sino de procesos informales que se instalan cuando la organización empieza a crecer sin haber formalizado su gestión financiera. Conocer cuáles son esos errores y entender por qué ocurren te da una ventaja real para evitarlos antes de que se conviertan en un problema ante tus donantes o financiadores.
Separar correctamente los fondos, mantener los justificantes en orden, realizar conciliaciones bancarias con regularidad y cerrar los libros cada mes son prácticas que no requieren grandes recursos, pero sí requieren disciplina y claridad de procesos. Cuando las aplicas de forma consistente, tu organización puede afrontar cualquier revisión externa con solidez y transparencia.
Si quieres profundizar en otros aspectos de la gestión financiera de las organizaciones sin fines de lucro, en este sitio web encontrarás más contenido diseñado para acompañarte en ese aprendizaje, desde los fundamentos hasta los procesos más específicos que toda ONG bien gestionada debe dominar.
Sigue aprendiendo:
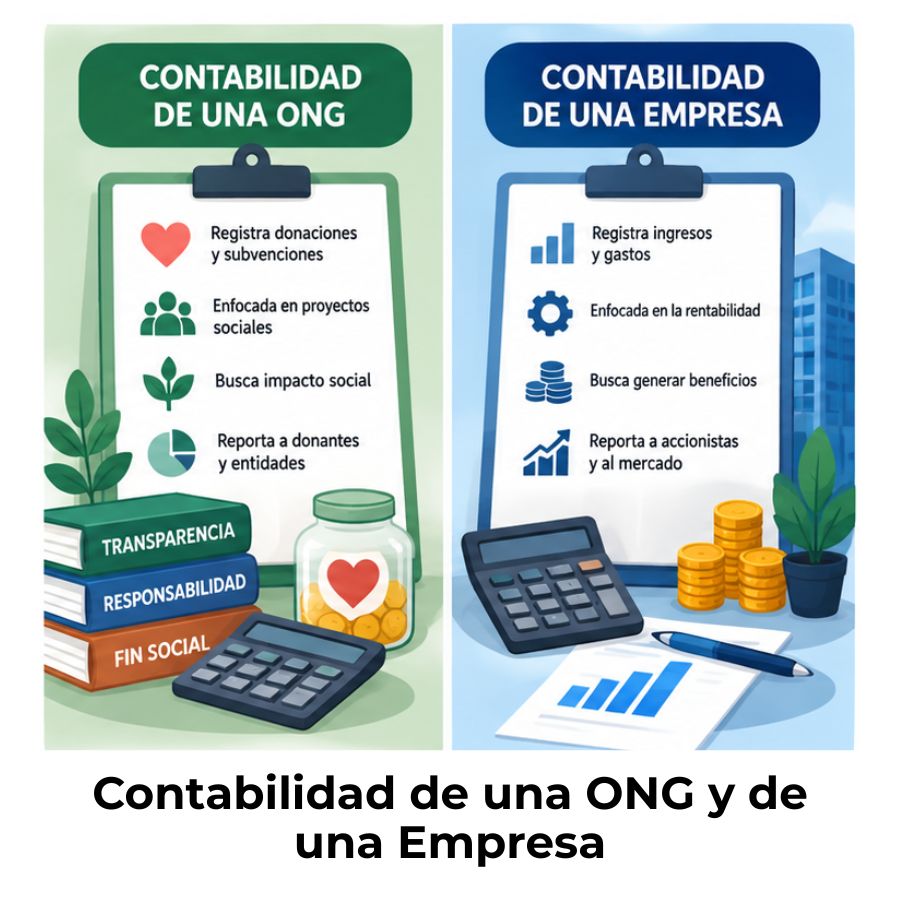
Diferencia entre contabilidad de una ONG y de una empresa
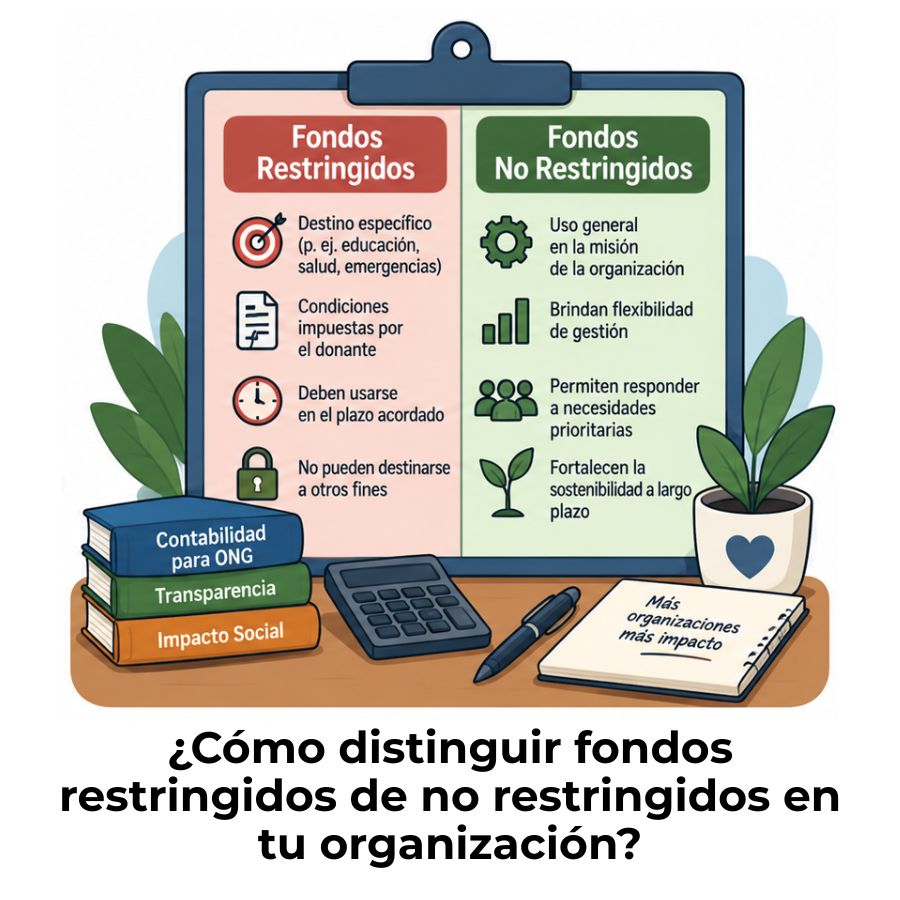
Diferencia entre fondos restringidos y no restringidos
Control interno en organizaciones sin fines de lucro
Contabilidad de una organización religiosa
¿Cómo se contabiliza un convenio de cooperación internacional?
Exención del impuesto a la renta para una ONG
Auditoría externa obligatoria para fundaciones
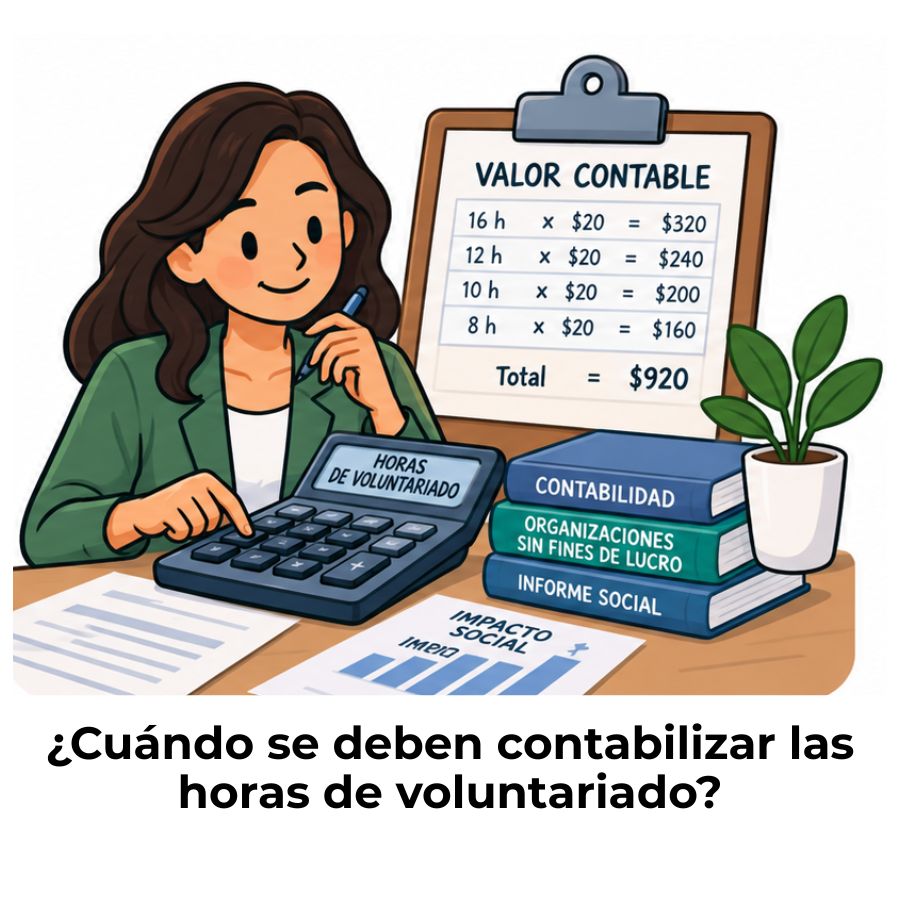
¿Cómo se contabilizan las horas de voluntariado?
