
Gestionar la estacionalidad financiera de un hotel significa planificar los ingresos, los costes y la liquidez teniendo en cuenta que la demanda no es uniforme a lo largo del año. Si tu hotel concentra gran parte de sus ingresos en unos pocos meses, necesitas una estructura financiera que sostenga la operación durante los periodos de menor actividad sin improvisaciones ni sustos de tesorería.
¿Qué es la estacionalidad financiera en un hotel?
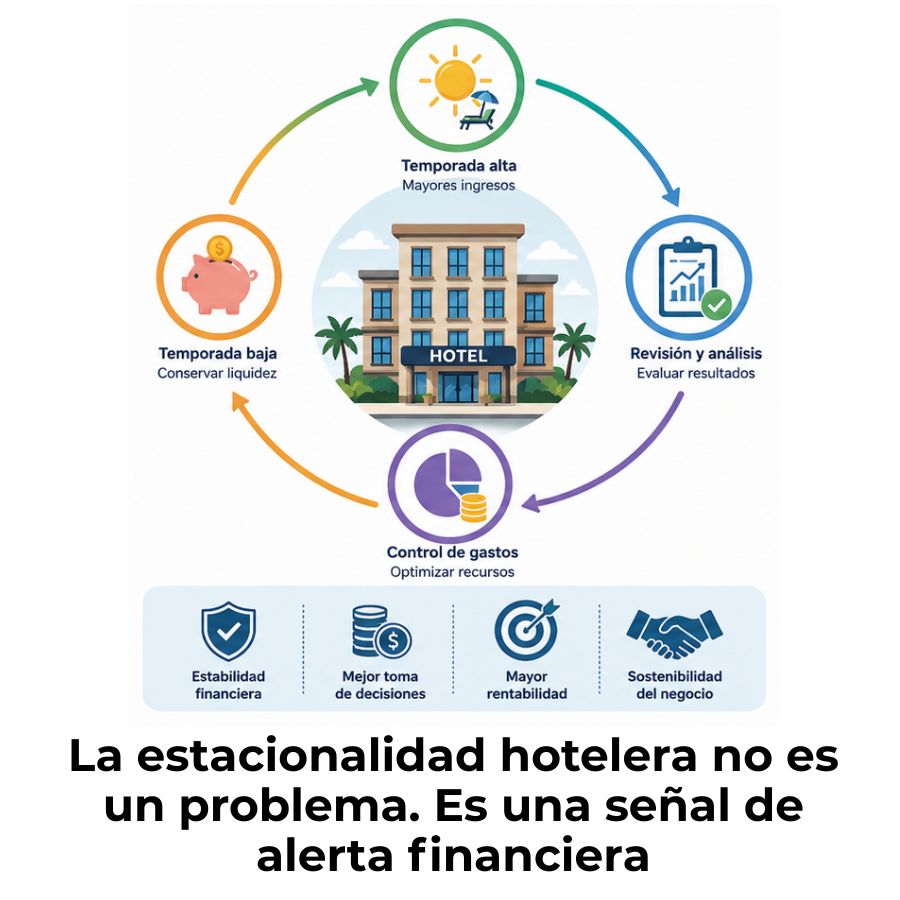
La estacionalidad financiera de un hotel es la variación cíclica y predecible de sus ingresos a lo largo del año, causada por cambios en la demanda turística. No todos los meses generan los mismos ingresos, y esa diferencia puede ser tan pronunciada que ponga en riesgo la estabilidad económica del establecimiento si no se gestiona con anticipación. Comprender este fenómeno es el primer paso para convertirlo en un elemento controlable dentro de tu planificación financiera.
A diferencia de otros sectores donde los ingresos se distribuyen de forma más uniforme, un hotel puede ver cómo su facturación varía drásticamente de un mes a otro. Los costes fijos, en cambio, no desaparecen en temporada baja: las nóminas, los suministros, el mantenimiento y los arrendamientos siguen su curso independientemente de cuántas habitaciones estén ocupadas. Esa brecha entre ingresos variables y costes fijos es el núcleo del problema estacional.
¿Por qué la estacionalidad afecta las finanzas de forma diferente a otros sectores?
En la mayoría de los negocios, una caída temporal de las ventas reduce también los gastos variables en proporción. En la hotelería, esa compensación no existe de la misma manera. Un hotel que opera al 20 % de ocupación sigue pagando casi los mismos costes fijos que cuando opera al 90 %. La estructura de costes del sector hotelero tiene un componente fijo elevado que no se puede reducir de un mes a otro sin tomar decisiones estructurales significativas.
Además, la industria hotelera opera las 24 horas del día durante los 365 días del año, lo que genera un flujo continuo de transacciones que hay que registrar y controlar, aunque la actividad sea mínima. Esa continuidad operativa obliga a mantener una estructura de personal y recursos básicos activa en todo momento, incluso cuando los ingresos apenas cubren esos costes. Por eso la planificación financiera anual debe incorporar los periodos de baja actividad como parte del escenario previsto, no como una eventualidad.
Tipos de temporada y su impacto en los ingresos hoteleros
No todos los periodos de menor actividad son iguales, y entender sus diferencias te ayuda a planificar con más precisión. La temporada alta, la temporada media o verde y la temporada baja tienen comportamientos financieros muy distintos en términos de ocupación, tarifa media diaria y rentabilidad por departamento. Identificar cuáles son en tu establecimiento concreto es el punto de partida de cualquier estrategia financiera estacional.
¿Cómo anticipar los ciclos de demanda con datos históricos?
Anticipar la estacionalidad no requiere adivinar el futuro: requiere leer correctamente el pasado. Los datos históricos de ocupación, ingresos por habitación y consumo por departamento son la base más sólida para construir proyecciones financieras fiables. Cuantos más años de registros comparables tengas, mayor será la precisión de tus previsiones para cada temporada.
El análisis de ciclos pasados te permite identificar patrones recurrentes: qué meses concentran más reservas, en qué semanas cae el RevPAR o cuándo se disparan los consumos en el restaurante. Con esa información puedes diseñar un calendario financiero anual que contemple cada escenario antes de que ocurra, en lugar de reaccionar cuando el flujo de caja ya está bajo presión.
Indicadores clave para identificar tus picos y valles de ingresos
Más allá de los ingresos brutos, existen métricas específicas del sector hotelero que te ofrecen una lectura mucho más precisa de tu comportamiento estacional. Seguir estos indicadores mes a mes te permitirá detectar patrones, comparar temporadas y tomar decisiones financieras fundamentadas en lugar de basarte únicamente en la percepción o en datos globales poco detallados.
RevPAR
Ingresos por habitación disponible. Combina ocupación y tarifa media para dar una visión integrada del rendimiento.
ADR
Tarifa media diaria. Indica el precio promedio al que se vende cada habitación en un periodo determinado.
Ocupación (%)
Habitaciones vendidas entre habitaciones disponibles, multiplicado por cien. Mide la eficiencia comercial del inventario.
TRevPAR
Total de ingresos por habitación disponible, incluyendo todos los departamentos del hotel, no solo habitaciones.
GOP
Beneficio operativo bruto. Muestra cuánto queda después de restar los costes operativos directos a los ingresos totales.
¿Cómo leer el RevPAR y el ADR en contexto estacional?
El RevPAR y el ADR no son solo métricas de rendimiento puntual: son termómetros estacionales cuando se analizan en series temporales. Comparar el RevPAR de un mes concreto con el mismo mes del año anterior te permite detectar si tu temporada está mejorando, empeorando o manteniéndose. Esa comparación interanual es mucho más útil que observar el dato aislado de un mes sin contexto histórico.
El ADR, por su parte, te indica si estás gestionando bien tu política de precios en cada temporada. Un ADR bajo en temporada alta puede señalar que estás dejando dinero sobre la mesa; un ADR alto en temporada baja puede indicar que estás sacrificando ocupación innecesariamente. La lectura conjunta de ambos indicadores, mes a mes, es la base de cualquier estrategia de revenue management bien ejecutada.
Planificación presupuestaria adaptada a la estacionalidad
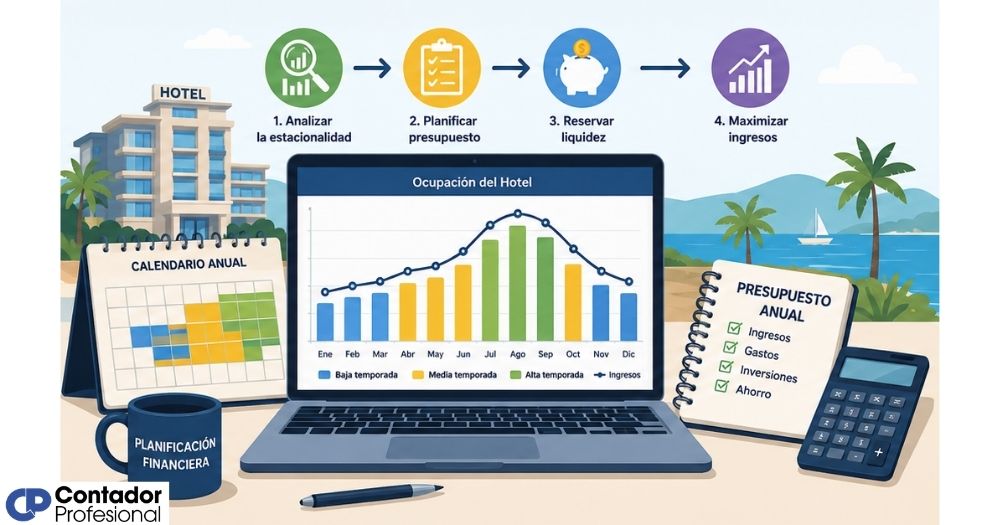
Un presupuesto hotelero que no segmenta la información por temporadas es poco más que una estimación anual que oculta los problemas reales. La planificación financiera adaptada a la estacionalidad divide el año en periodos diferenciados, con objetivos de ingresos, niveles de gasto y metas de liquidez específicos para cada uno. Esa granularidad es lo que permite actuar a tiempo cuando los resultados reales se desvían de lo previsto.
El presupuesto hotelero no es un documento estático que se revisa una vez al año. En un establecimiento con alta estacionalidad, debe funcionar como un instrumento dinámico que se actualiza con cada cierre mensual y que permite comparar permanentemente lo presupuestado con lo ejecutado. Esa comparación continua es lo que transforma el presupuesto en una herramienta de gestión real.
¿Cómo estructurar el presupuesto por temporadas?
La forma más práctica de estructurar un presupuesto estacional es dividir el año fiscal en al menos tres bloques: temporada alta, temporada media y temporada baja. Para cada bloque debes proyectar los ingresos esperados por departamento, los costes variables asociados a esos ingresos y el nivel de costes fijos que no puedes reducir. La diferencia entre esos tres elementos te dará el margen operativo estimado de cada periodo.
El papel del forecast en la gestión estacional
El forecast o pronóstico financiero es la herramienta que conecta el presupuesto original con la realidad cambiante de cada temporada. Mientras que el presupuesto se fija al inicio del año, el forecast se actualiza periódicamente incorporando los datos reales de ocupación, reservas futuras confirmadas y variaciones de coste. Esa actualización constante permite detectar desviaciones antes de que se conviertan en problemas de liquidez.
En la práctica, la mayoría de los hoteles bien gestionados trabajan con un forecast mensual y uno semanal en los periodos de mayor actividad. El forecast semanal durante la temporada alta permite ajustar tarifas, controlar la contratación de personal temporal y gestionar el inventario de manera más eficiente, reduciendo el margen de error en las decisiones operativas de mayor impacto económico.
¿Cómo mantener la liquidez en temporada baja?
La liquidez en temporada baja no se genera en temporada baja: se construye durante la temporada alta. Esa es la lógica financiera fundamental que debe guiar la gestión de tesorería en cualquier hotel con comportamiento estacional marcado. Gastar todos los ingresos de la temporada fuerte sin reservar un colchón para los meses de menor actividad es uno de los errores más comunes y más costosos del sector.
Reservas financieras y fondo de contingencia estacional
Una reserva financiera estacional es un fondo constituido con los excedentes de la temporada alta para cubrir los gastos corrientes durante los meses de menor actividad. La cuantía de esa reserva debe calcularse en función del número de meses de temporada baja multiplicado por los costes fijos mensuales mínimos del establecimiento. Ese cálculo, aunque sencillo, exige disciplina para no consumir el fondo durante la temporada alta con gastos que podrían diferirse.
Además de la reserva operativa, es recomendable constituir un fondo de contingencia separado para imprevistos: averías de gran coste, sustituciones de equipamiento o caídas abruptas de ingresos por causas externas. Separar ambos fondos en cuentas diferenciadas facilita el control y evita que una emergencia puntual vacíe el fondo destinado a cubrir la temporada baja planificada.
Control de costes fijos durante los meses de menor actividad
Durante la temporada baja, el margen de maniobra sobre los costes fijos es limitado, pero no inexistente. Algunas palancas que los hoteles utilizan incluyen el cierre temporal de plantas o alas del edificio, la renegociación de contratos con proveedores de suministros y la planificación de vacaciones del personal para concentrar las ausencias en los periodos de menor demanda.
Otra práctica eficaz es el análisis de los gastos no distribuidos hoteleros, que son aquellos costes que no se asignan directamente a un departamento generador de ingresos, como energía, seguros o costes de administración general. Revisar estos gastos en temporada baja e identificar reducciones sin impacto en la calidad del servicio puede aliviar significativamente la presión sobre la tesorería.
Financiación externa: cuándo y cómo usarla sin comprometer la rentabilidad
Recurrir a financiación externa durante la temporada baja no es una señal de fracaso: es una herramienta válida si se usa con criterio. Las líneas de crédito o pólizas de crédito rotativas son las más habituales en el sector hotelero, porque permiten disponer de fondos cuando los ingresos son bajos y reembolsarlos cuando la tesorería se recupera en temporada alta. La clave está en no utilizarlas para cubrir déficits estructurales, sino como puente temporal y planificado.
Antes de activar cualquier línea de crédito, conviene haber agotado las opciones internas: reducción de gastos diferibles, ajuste del calendario de pagos a proveedores y uso de las reservas acumuladas. La financiación externa tiene un coste financiero que impacta directamente en el resultado del ejercicio, por lo que usarla como primera opción, en lugar de como último recurso, deteriora la rentabilidad del hotel de forma innecesaria.
Estrategias de ingresos para reducir la dependencia estacional
Gestionar la estacionalidad no significa solo sobrevivir a la temporada baja: también significa trabajar activamente para reducirla. Los hoteles que logran distribuir mejor sus ingresos a lo largo del año son más rentables, más estables financieramente y tienen mayor capacidad para invertir en mejoras sin depender del comportamiento de un solo trimestre.
Revenue management y tarifas dinámicas por temporada
El revenue management es la práctica de ajustar el precio de venta de las habitaciones en función de la demanda prevista, el inventario disponible y el comportamiento del mercado. Aplicado a la estacionalidad, permite maximizar los ingresos en temporada alta fijando tarifas más altas cuando la demanda lo soporta, y mantener la ocupación en temporada baja con tarifas más competitivas sin destruir el valor percibido de la marca.
La clave de las tarifas dinámicas no está en bajar los precios indiscriminadamente en temporada baja, sino en segmentar correctamente. Ofrecer tarifas especiales a segmentos concretos —viajeros de larga estancia, grupos, clientes corporativos o residentes locales— permite mantener una tarifa base saludable mientras se incrementa la ocupación. Esa combinación de ocupación y precio es la que sostiene el RevPAR en los meses de menor demanda turística.
Diversificación de ingresos: spa, eventos y turismo de negocios
La diversificación de fuentes de ingreso es una de las estrategias más efectivas para reducir el impacto financiero de la estacionalidad. Un hotel que depende exclusivamente de los ingresos por habitación es mucho más vulnerable a las caídas de ocupación que uno que también genera ingresos por alimentos y bebidas, eventos, bienestar o servicios al segmento corporativo.
El segmento de turismo de negocios, en particular, tiene un comportamiento menos estacional que el turismo vacacional. Los viajes corporativos, los congresos y los eventos de empresa suelen concentrarse en periodos que no coinciden con la temporada alta tradicional, lo que los convierte en una fuente de ingresos complementaria muy valiosa. La contabilidad de spas hoteleros es otro ejemplo: los servicios de bienestar pueden atraer clientes locales durante todo el año, independientemente de la ocupación hotelera.
¿Cómo los gastos no distribuidos impactan en la rentabilidad estacional?
Los gastos no distribuidos son aquellos costes que sostienen la operación general del hotel, pero que no pueden asignarse directamente a un departamento específico generador de ingresos. En temporada baja, estos gastos representan una proporción mucho mayor sobre los ingresos totales, lo que comprime el margen operativo bruto de forma significativa. Por eso es fundamental conocer su peso exacto dentro de la estructura de costes del establecimiento.
Controlar estos gastos requiere primero identificarlos con precisión. Conceptos como la energía, los seguros, los gastos de administración y los costes de mantenimiento preventivo deben estar correctamente registrados y asignados para poder evaluarlos con rigor. Un análisis detallado de los gastos no distribuidos en temporada baja puede revelar oportunidades de ahorro que no son visibles si solo se analiza el resultado global del mes.
Reportes financieros y KPIs para seguimiento estacional
La gestión de la estacionalidad financiera requiere información precisa y oportuna. Sin un sistema de reporting bien estructurado, es imposible saber si el hotel está cumpliendo sus objetivos estacionales o si las desviaciones detectadas requieren una respuesta inmediata. Los estados financieros y los indicadores operativos deben revisarse de forma regular, no solo a cierre de año.
¿Qué estados financieros revisar en cada temporada?
Cada temporada exige una lectura diferente de los estados financieros del hotel. En temporada alta, el estado de resultados es el más relevante porque refleja si la concentración de ingresos está generando el margen esperado. En temporada baja, el estado de flujo de caja se convierte en el documento prioritario, porque lo que más importa en ese periodo es garantizar que el hotel puede cubrir sus obligaciones de pago sin interrupciones.
¿Cómo el USALI facilita el análisis por periodos?
El USALI (Uniform System of Accounts for the Lodging Industry) es el estándar contable internacional más utilizado en la industria hotelera. Su principal aportación para la gestión estacional es la organización de los estados financieros por departamentos operativos y centros de responsabilidad, lo que permite identificar con precisión qué áreas del hotel son rentables en cada temporada y cuáles generan pérdidas que se compensan con otras.
Gracias a la estructura del USALI, puedes comparar el rendimiento de cada departamento en distintos periodos del año con una base común y estandarizada. Eso facilita detectar, por ejemplo, si el departamento de restauración es rentable en temporada baja o si el spa compensa el descenso de ingresos por habitaciones durante los meses de menor ocupación. Sin esa granularidad, las decisiones de gestión se toman sobre datos agregados que ocultan la realidad de cada centro de coste.
Herramientas y buenas prácticas para una gestión estacional eficiente
Contar con las herramientas adecuadas marca la diferencia entre una gestión estacional reactiva y una verdaderamente planificada. El software de gestión hotelera integrado con módulos contables permite automatizar el registro de transacciones, generar reportes financieros en tiempo real y comparar los resultados actuales con los históricos sin procesos manuales. Esa automatización reduce errores y libera tiempo para el análisis.
Más allá de las herramientas tecnológicas, hay prácticas de gestión que tienen un impacto directo en la solidez financiera estacional. El cierre contable mensual riguroso, la conciliación bancaria periódica y la revisión sistemática de desviaciones presupuestarias son hábitos que deben mantenerse durante todo el año, no solo en los meses de mayor actividad. Es en la temporada baja cuando estos controles resultan más valiosos.
- Software PMS con módulo contable: Permite registrar automáticamente todas las transacciones del hotel y generar informes financieros integrados por departamento.
- Herramientas de revenue management: Analizan la demanda en tiempo real y sugieren ajustes de tarifa para maximizar los ingresos en cada periodo del año.
- Cuadros de mando financieros: Centralizan los KPIs más relevantes —RevPAR, ADR, ocupación, GOP— para una lectura rápida del estado financiero en cada temporada.
- Planificación de cierres parciales: Permite reducir costes operativos en los periodos de menor demanda sin afectar la operatividad del establecimiento a largo plazo.
- Análisis comparativo interanual: Comparar los resultados de cada mes con el mismo mes del año anterior permite identificar tendencias y anticipar necesidades de liquidez futuras.
- Revisión mensual del forecast: Actualizar las proyecciones financieras con los datos reales de cada cierre mensual mantiene el plan financiero alineado con la realidad operativa.
La contabilidad hotelera y turística ofrece el marco técnico necesario para aplicar estas prácticas con rigor. Un sistema contable bien estructurado no solo cumple con las obligaciones legales: es la base sobre la que se construye cualquier decisión financiera estratégica relacionada con la estacionalidad.
Preguntas frecuentes
¿Qué es la estacionalidad en un hotel y por qué afecta sus finanzas?
La estacionalidad en un hotel es la variación cíclica y predecible de la demanda turística a lo largo del año, que se traduce en diferencias significativas de ocupación e ingresos entre temporadas. Afecta a las finanzas porque los costes fijos del establecimiento no se reducen en la misma proporción que los ingresos durante los periodos de menor actividad, generando una brecha que puede comprometer la liquidez si no se anticipa con una planificación financiera adecuada.
¿Cómo se planifica el presupuesto de un hotel con alta estacionalidad?
La planificación presupuestaria en un hotel con alta estacionalidad debe dividir el año en bloques diferenciados —temporada alta, media y baja— con objetivos de ingresos, niveles de gasto y metas de liquidez específicos para cada uno. El presupuesto debe actualizarse mensualmente mediante el forecast, que incorpora los datos reales de ocupación y reservas confirmadas para ajustar las proyecciones antes de que las desviaciones se conviertan en problemas de tesorería.
¿Qué indicadores financieros son más útiles para gestionar la temporada baja?
Durante la temporada baja, los indicadores más relevantes son el estado de flujo de caja —para garantizar la cobertura de los pagos corrientes—, el RevPAR —para monitorizar el rendimiento conjunto de precio y ocupación— y la comparativa presupuesto versus real por departamento. Estos tres elementos juntos ofrecen una visión completa de la salud financiera del establecimiento en los periodos de menor actividad y permiten detectar a tiempo cualquier desviación que requiera una respuesta inmediata.
¿Cómo pueden los hoteles generar ingresos en temporada baja?
Los hoteles pueden generar ingresos en temporada baja a través de varias vías complementarias: tarifas dinámicas orientadas a segmentos con menor sensibilidad estacional, captación del turismo de negocios y eventos corporativos, apertura de servicios como spa o restaurante a clientes locales externos al hotel y diseño de paquetes temáticos específicos para el periodo. La clave está en no depender de un único segmento de cliente, sino en diversificar la propuesta de valor para llegar a perfiles de viajero que viajan de forma regular independientemente de la temporada.
¿Qué es el RevPAR y cómo se usa para gestionar la estacionalidad?
El RevPAR (Revenue Per Available Room) es el ingreso generado por cada habitación disponible en el establecimiento, independientemente de si está ocupada o no. Se calcula multiplicando la tasa de ocupación por la tarifa media diaria. En el contexto estacional, comparar el RevPAR mensual con el mismo periodo del año anterior permite identificar si la gestión de precios y ocupación está mejorando o deteriorándose respecto a temporadas equivalentes, lo que convierte este indicador en una herramienta de seguimiento continuo y no solo puntual.
¿Cuándo conviene recurrir a financiación externa por estacionalidad?
La financiación externa por estacionalidad está justificada cuando las reservas de liquidez acumuladas en temporada alta resultan insuficientes para cubrir los costes fijos previstos durante la temporada baja, y siempre que se trate de una necesidad temporal y planificada, no de un déficit estructural recurrente. La forma más habitual es la póliza de crédito rotativa, que permite disponer de fondos en los meses de menor actividad y reembolsarlos cuando la tesorería se recupera en la siguiente temporada alta. Usarla como primera opción, antes de agotar las medidas internas, aumenta innecesariamente el coste financiero del ejercicio.
¿Cómo ayuda el USALI a controlar la estacionalidad financiera?
El USALI organiza los estados financieros del hotel por departamentos operativos y centros de responsabilidad, lo que permite comparar el rendimiento de cada área en distintos periodos del año con una base común y estandarizada. Esa estructura facilita identificar qué departamentos son rentables en temporada baja, cuáles generan pérdidas que deben cubrirse con el margen de otros periodos y dónde existen oportunidades de mejora de eficiencia que no serían visibles si solo se analizase el resultado global del establecimiento.
Conclusión
La estacionalidad financiera de un hotel no es un problema sin solución: es un patrón predecible que, una vez comprendido, puede gestionarse con herramientas concretas. El punto de partida siempre es el mismo: conocer tus propios ciclos de demanda, entender cómo impactan en cada línea de tu cuenta de resultados y construir un plan financiero que contemple todos los escenarios del año antes de que lleguen.
Lo que has visto en estas páginas —presupuestación por temporadas, gestión activa del flujo de caja, diversificación de ingresos, control de costes fijos y reporting periódico— son palancas que funcionan cuando se aplican de forma coordinada y constante, no como acciones aisladas de emergencia. Empieza por identificar tus indicadores clave, compáralos con el histórico de tu establecimiento y ajusta tu plan financiero en consecuencia.
Si quieres seguir profundizando en la gestión financiera del sector turístico, este sitio web cuenta con más contenidos sobre contabilidad hotelera, análisis de estados financieros y herramientas de control de gestión que te ayudarán a consolidar lo aprendido y a aplicarlo con mayor seguridad en tu día a día profesional.
Sigue aprendiendo:
Impuesto sobre pernoctaciones turísticas
¿Cómo contabilizar los resort fees de un hotel?
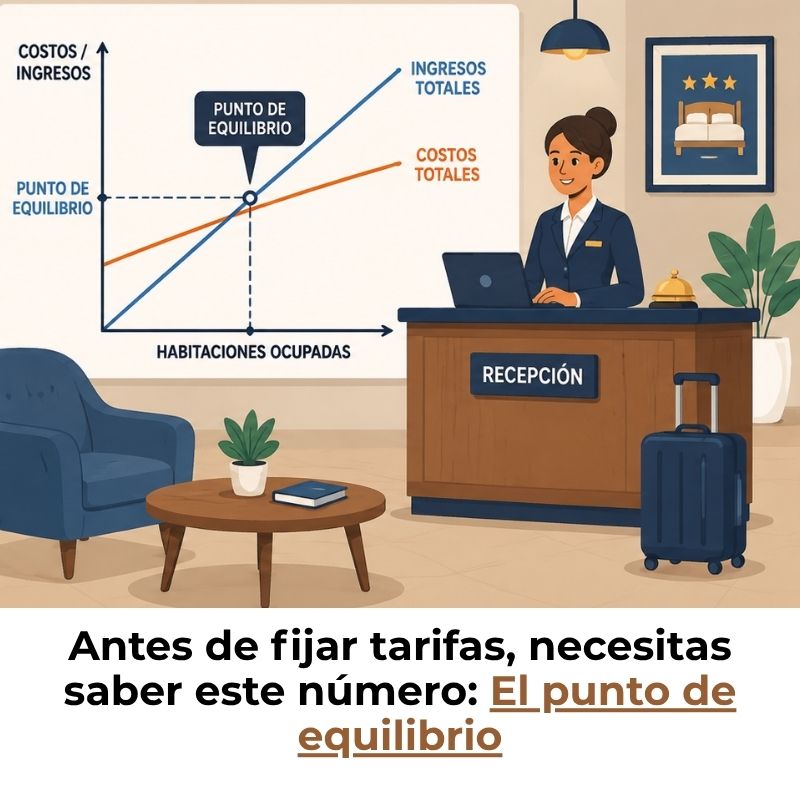
¿Cómo calcular el punto de equilibrio de un hotel?
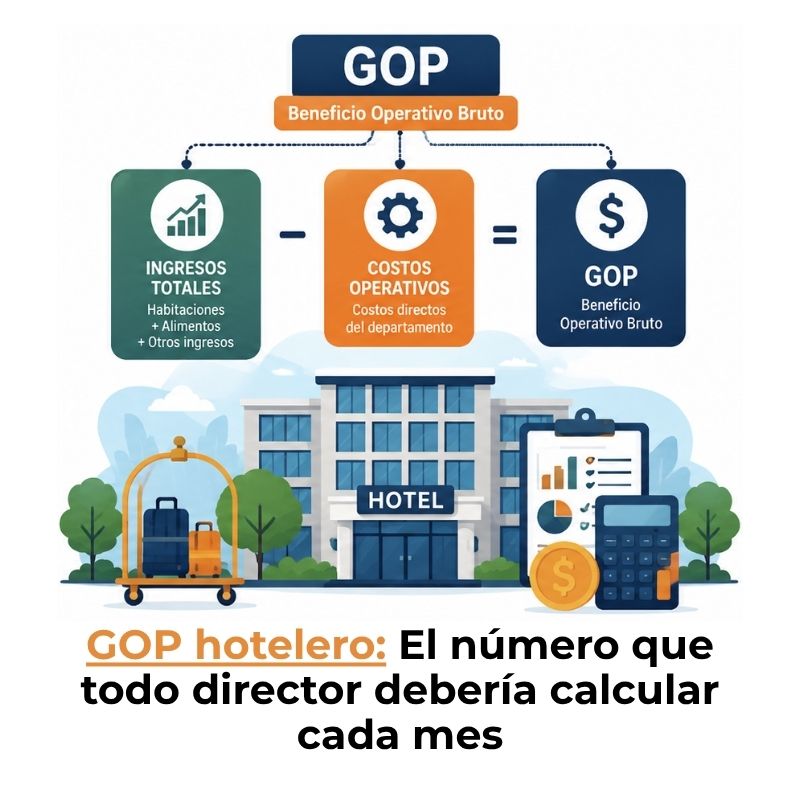
¿Cómo calcular el GOP de un hotel?
¿Qué es la contabilidad turística y cómo funciona?
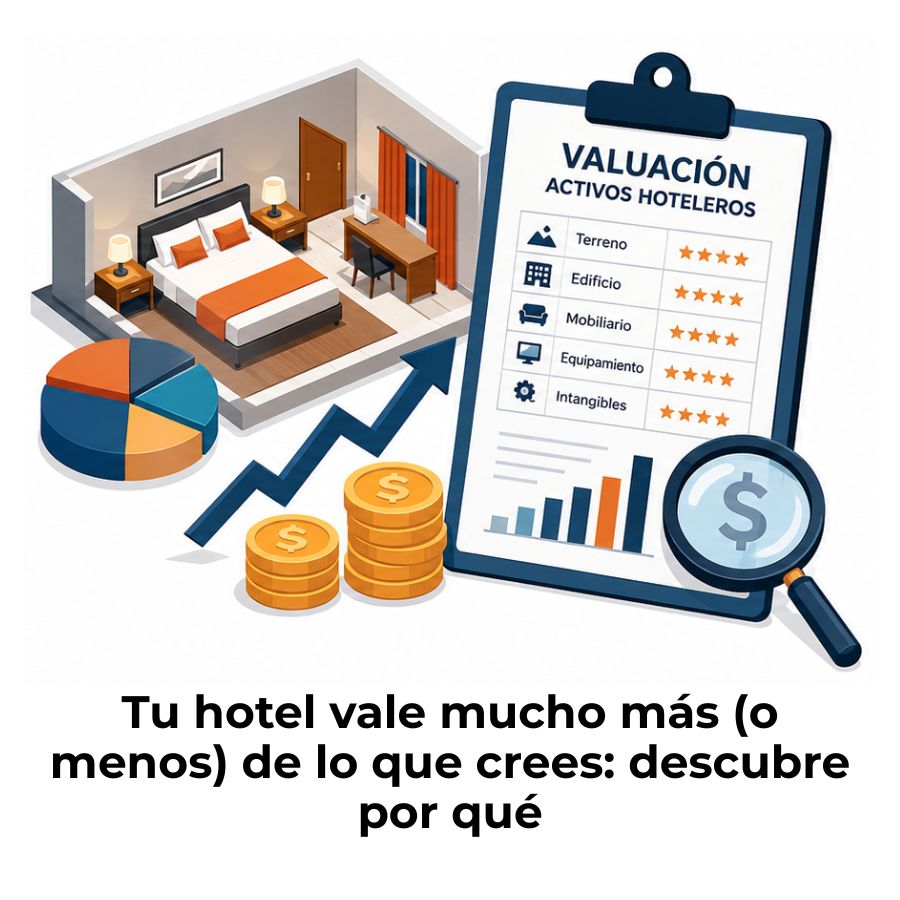
Valoración de activos hoteleros: Métodos y claves
¿Cómo controlar el inventario de bebidas en un hotel?
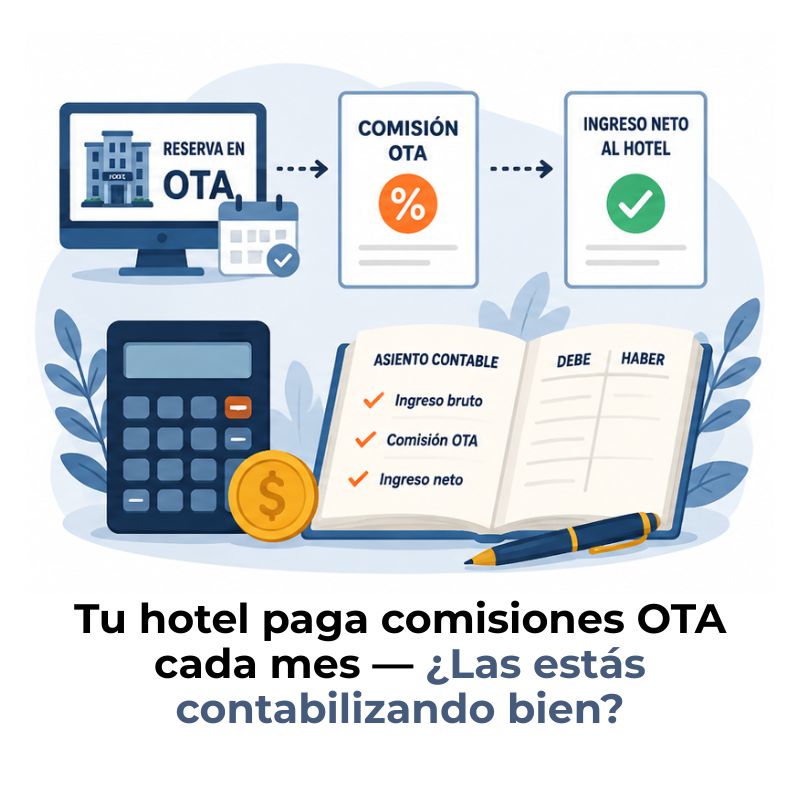
¿Cómo se contabilizan las comisiones OTA de un hotel?
