
La contabilidad hotelera es el sistema especializado que registra, clasifica y controla todas las operaciones financieras de un hotel. A diferencia de la contabilidad general, este sistema se organiza por departamentos —habitaciones, restauración, eventos y servicios auxiliares— para medir la rentabilidad de cada área de forma independiente.
¿Qué es la contabilidad hotelera?
La contabilidad hotelera es el sistema especializado que registra, clasifica y controla todas las operaciones financieras de un establecimiento hotelero. Su objetivo principal es proporcionar información precisa para tomar decisiones estratégicas y mantener la rentabilidad del negocio, algo que no puede lograrse con un sistema contable genérico. Cada transacción —desde un cobro en recepción hasta el pago a un proveedor de alimentos— tiene un lugar definido dentro de esta estructura.
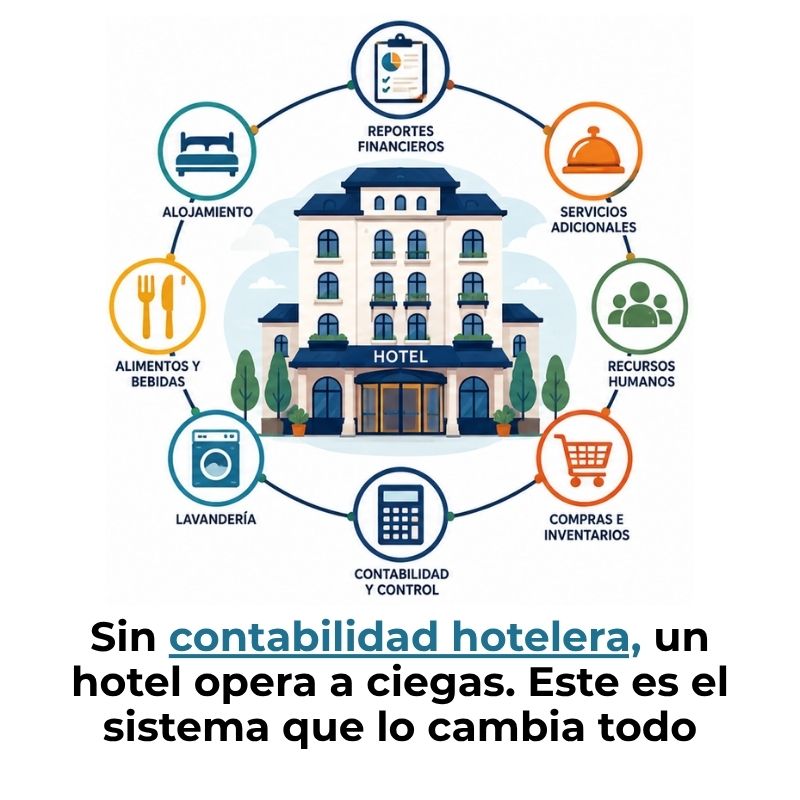
Lo que distingue a este sistema de la contabilidad tradicional es su organización interna. Un hotel funciona como varias unidades de negocio dentro de un mismo edificio: habitaciones, restaurante, bar, spa, eventos y servicios auxiliares generan ingresos de forma simultánea. La contabilidad hotelera registra y analiza cada una de esas fuentes por separado, lo que permite saber con exactitud qué área da ganancias y cuál necesita ajustes.
Diferencias con la contabilidad general
La contabilidad general registra las operaciones de cualquier empresa sin distinción de sector. La contabilidad hotelera, en cambio, adapta esos principios a una realidad muy específica. El hotel opera las 24 horas del día, los 365 días del año, lo que genera un flujo constante de transacciones que no puede gestionarse con plantillas genéricas. Además, sus ingresos provienen de múltiples servicios simultáneos, no de una sola línea de producto.
Otra diferencia clave es el tratamiento de ciertas partidas exclusivas del sector. Por ejemplo, los depósitos recibidos por reservas no se registran como ingresos, sino como pasivos a corto plazo, porque el servicio todavía no se ha prestado. Esta distinción afecta directamente al cálculo del impuesto sobre el valor añadido y a la presentación de los estados financieros.
¿Por qué un hotel necesita su propio sistema contable?
Un hotel no es solo un lugar donde se duerme. Dentro de sus instalaciones conviven un negocio de alojamiento, un restaurante, un bar, posiblemente un spa y varios servicios auxiliares. Cada una de esas unidades tiene sus propios costes, sus propios ingresos y su propio margen de beneficio. Sin un sistema diseñado para separar y analizar cada parte, resulta imposible saber cuál de todas es rentable y cuál consume recursos sin retorno.
Además, la industria hotelera tiene una característica que la diferencia de casi cualquier otro negocio: la estacionalidad. Los ingresos pueden triplicarse en temporada alta y desplomarse en los meses de menor demanda. Un buen sistema contable permite anticipar esas variaciones, gestionar la tesorería con criterio y tomar decisiones de inversión con datos reales, no con intuición.
Estructura departamental del hotel en la contabilidad
Uno de los principios más importantes de la contabilidad hotelera es que cada departamento funciona como una unidad de negocio independiente dentro de la misma organización. Esto significa que cada área tiene su propio presupuesto, registra sus propios ingresos y gastos, y genera informes que muestran su contribución al resultado global del hotel. Esta estructura permite comparar el rendimiento entre departamentos y tomar decisiones específicas para cada uno.
🏨 Estructura departamental típica de un hotel
Habitaciones
Mayor fuente de ingresos del hotel. Incluye tarifa de alojamiento, upgrades y servicios de habitación.
Alimentos y bebidas (A&B)
Restaurante, bar y banquetes. Sus costes de materia prima son elevados y requieren control específico.
Eventos y convenciones
Alquiler de salas, catering y servicios audiovisuales. Fuente de ingresos de alto margen en temporada baja.
Servicios auxiliares
Lavandería, parking, peluquería, spa y telecomunicaciones. Complementan la estancia del huésped.
Departamentos de soporte
Administración, mantenimiento y recursos humanos. No generan ingresos directos, pero son indispensables.
Gastos generales no distribuidos
Seguros, arrendamientos y costes financieros que afectan al resultado global del hotel.
Departamentos operativos que generan ingresos
Los departamentos operativos son aquellos que facturan directamente al cliente. El más relevante en casi todos los hoteles es el de habitaciones, que concentra la mayor parte de los ingresos. A partir de la ocupación de habitaciones, el resto de los departamentos puede proyectar sus propios ingresos, ya que el número de huéspedes alojados condiciona la demanda de restaurante, bar y otros servicios internos.
El departamento de alimentos y bebidas merece atención especial porque combina ingresos altos con costes de materia prima elevados. Su margen neto depende directamente del control sobre el inventario, las mermas y el coste por cubierto. Un restaurante de hotel puede ser muy rentable o convertirse en un centro de pérdidas si no se gestiona con la misma rigurosidad que el área de habitaciones.
Departamentos de soporte y gastos indirectos
Los departamentos de soporte —como administración, mantenimiento o recursos humanos— no generan ingresos propios, pero son indispensables para que los departamentos operativos funcionen. En la contabilidad hotelera, sus costes se tratan como gastos no distribuidos, lo que significa que no se imputan directamente a ningún departamento operativo, sino que se restan del resultado conjunto del hotel al final del período.
Esta forma de tratar los costes indirectos es una de las características más específicas del sistema contable hotelero y es la que adopta el estándar USALI, que se explica más adelante. Separar lo que genera ingresos de lo que los consume de forma transversal es el punto de partida para entender la rentabilidad real de un hotel.
Principales ingresos y gastos en un hotel
Para que la contabilidad hotelera sea útil, lo primero es tener claridad sobre de dónde viene el dinero y hacia dónde sale. Los ingresos de un hotel son variados y no siempre evidentes a primera vista, mientras que los gastos se dividen entre costes que varían con la ocupación y costes que se mantienen fijos independientemente de cuántos huéspedes haya.
Fuentes de ingreso más comunes
El alojamiento es la fuente de ingresos más importante en la mayoría de los hoteles, pero está lejos de ser la única. Los hoteles que diversifican sus fuentes de ingreso son más resistentes a las caídas de ocupación, ya que pueden compensar con restauración, eventos o servicios auxiliares los períodos en que las habitaciones no se llenan al máximo.
- Alojamiento: Tarifa por noche, suplementos por tipo de habitación, upgrades y early check-in o late check-out.
- Restauración: Desayunos, almuerzos, cenas, servicio de habitaciones y menús especiales.
- Bar y bebidas: Consumiciones en el bar del hotel, minibar de habitación y cócteles en eventos.
- Eventos y reuniones: Alquiler de salas de conferencias, equipamiento audiovisual y catering corporativo.
- Servicios auxiliares: Lavandería, parking, spa, peluquería y alquiler de equipamiento deportivo.
- Comisiones y acuerdos comerciales: Ingresos por derivar clientes a servicios externos como tours o traslados.
Tipos de gastos operativos
Los gastos de un hotel se dividen en dos grandes categorías según su comportamiento. Los costes variables aumentan o disminuyen en proporción directa a la ocupación: el consumo de lencería, los productos de limpieza, la materia prima del restaurante o el consumo energético por habitación ocupada. Los costes fijos, en cambio, permanecen constantes: el arrendamiento del edificio, los seguros, las nóminas de plantilla fija y los gastos financieros.
El sistema USALI: el estándar contable hotelero
La industria hotelera cuenta con su propio estándar contable internacional, conocido como USALI (Uniform System of Accounts for the Lodging Industry). Este sistema nació en Nueva York en 1926 con el nombre de USAH y ha pasado por varias revisiones hasta su undécima edición, publicada en 2014. Su propósito es establecer un plan de cuentas uniforme que cualquier hotel del mundo pueda adoptar, independientemente de su tamaño o estructura.
El USALI fue concebido como una presentación uniforme de cuentas con el objetivo de establecer un plan sistemático en materia de contabilidad para la industria hotelera, adaptable a todo tipo de establecimientos.
Una de las ventajas más prácticas del USALI es que permite comparar los resultados de diferentes hoteles utilizando las mismas métricas y los mismos criterios contables. Grandes consultoras especializadas en hostelería publican estadísticas del sector respetando este formato, lo que lo convierte en una herramienta de referencia tanto para la gestión interna como para el análisis externo de la rentabilidad.
✅ Ventajas del sistema USALI en la contabilidad hotelera
- Uniformidad: Permite aplicar los mismos criterios contables en cualquier tipo de hotel, grande o pequeño.
- Comparabilidad: Facilita el análisis comparativo entre hoteles de la competencia o de la misma cadena.
- Claridad departamental: Separa con precisión los costes directos de cada área de los gastos generales no distribuidos.
- Información ágil: Proporciona datos financieros rápidos y estructurados para la toma de decisiones de la gerencia.
- Referencia sectorial: Al ser el estándar global, sus informes son comparables con los del mercado hotelero internacional.
Desde el punto de vista metodológico, el USALI propone un enfoque semianalítico: los costes directos se imputan a cada departamento operativo, mientras que los gastos generales e indirectos no se distribuyen entre los centros de ingreso, sino que se restan del resultado global. Esta distinción es lo que da a cada departamento una imagen fiel de su rentabilidad real, sin que los gastos de administración general distorsionen el análisis.
Si quieres profundizar en los fundamentos de este campo, encontrarás más contexto y recursos sobre contabilidad hotelera y turística que complementan lo que se aborda en este artículo.
¿Cómo se mide la rentabilidad en un hotel?
Medir la rentabilidad de un hotel no es tan directo como comparar ingresos totales con gastos totales. La industria hotelera utiliza indicadores específicos, llamados KPIs, que permiten analizar el rendimiento desde distintos ángulos. Estos indicadores son el lenguaje financiero del sector y aparecen en todos los informes de gestión, comparativas de mercado y análisis de inversión del ámbito hotelero.
RevPAR: ingresos por habitación disponible
El RevPAR (Revenue Per Available Room) es el indicador más utilizado en el sector hotelero. Mide los ingresos medios generados por cada habitación disponible, independientemente de si está ocupada o no. Se calcula multiplicando la tarifa media diaria (ADR) por la tasa de ocupación del período. Por ejemplo, si un hotel tiene una ADR de 100 € y una ocupación del 75 %, su RevPAR es de 75 €.
Este indicador resulta muy útil para comparar el rendimiento de un hotel con su competencia directa o con el promedio del mercado. Sin embargo, tiene una limitación: solo considera los ingresos por habitación, por lo que no refleja lo que generan el restaurante, el spa u otros departamentos del establecimiento.
GOPPAR y TRevPAR: una visión más completa
Para superar las limitaciones del RevPAR, el sector hotelero utiliza indicadores complementarios. El TRevPAR (Total Revenue Per Available Room) tiene en cuenta los ingresos de todos los departamentos del hotel —no solo las habitaciones—, lo que ofrece una imagen más completa del volumen de negocio total por habitación disponible.
El GOPPAR (Gross Operating Profit Per Available Room) va un paso más allá: descuenta los costes operativos de los ingresos totales y divide el resultado entre el número de habitaciones disponibles. Este es el indicador que mejor refleja la rentabilidad real del hotel, ya que muestra cuánto beneficio operativo bruto genera cada habitación después de cubrir todos los gastos de funcionamiento.
Proceso contable paso a paso en un hotel
La contabilidad hotelera no se limita a registrar transacciones al final del mes. Es un proceso continuo que comienza en el momento en que se produce cualquier movimiento financiero dentro del hotel. Conocer sus etapas te ayudará a entender cómo fluye la información desde una simple venta en recepción hasta los estados financieros que analiza la dirección.
Un aspecto que distingue este proceso en los hoteles es la velocidad que exige. Los servicios hoteleros se consumen y registran de forma simultánea, muchas veces en cuestión de minutos: una cena en el restaurante, un cargo al minibar o un servicio de lavandería deben quedar asentados antes del cierre de caja del día. Esta inmediatez es lo que hace que la contabilidad hotelera sea operativamente más exigente que en otros sectores.
Herramientas y software para la contabilidad hotelera
La gestión manual de la contabilidad en un hotel mediano o grande es, en la práctica, inviable. El volumen de transacciones diarias, la diversidad de departamentos y la necesidad de información en tiempo real hacen que el uso de software especializado sea una condición operativa. Las herramientas tecnológicas automatizan el registro, reducen errores humanos y generan informes con un solo clic.
🛠️ Tipos de herramientas en la gestión contable hotelera
PMS (Property Management System)
Gestiona reservas, check-in, check-out y cargos al huésped. Es el núcleo de la operación hotelera y suele integrarse con el sistema contable.
Software de contabilidad hotelera
Registra y clasifica todas las transacciones financieras, genera los estados contables y gestiona el pago a proveedores y nóminas.
Herramientas de revenue management
Analizan la demanda y ayudan a fijar tarifas dinámicas para maximizar el RevPAR en cada período del año.
Sistemas de punto de venta (TPV/POS)
Registran las ventas del restaurante, bar y otros puntos de consumo, y los integran automáticamente con la contabilidad central.
La integración entre el PMS y el software de contabilidad es el punto clave de cualquier sistema moderno. Cuando ambos sistemas están conectados, cada cargo realizado en el PMS se refleja automáticamente en la contabilidad, sin necesidad de intervención manual. Esto elimina la duplicidad de trabajo y garantiza que los datos financieros estén siempre actualizados y sincronizados.
Errores frecuentes en la contabilidad de hoteles
Incluso con un buen sistema en marcha, hay errores que aparecen con frecuencia en la contabilidad hotelera y que, si no se corrigen a tiempo, distorsionan los resultados y dificultan la toma de decisiones. Conocerlos es el primer paso para evitarlos.
- Mezclar ingresos de distintos departamentos: Registrar todos los ingresos en una sola cuenta impide analizar la rentabilidad por área y hace inútil la estructura departamental del sistema contable.
- Registrar depósitos de reservas como ingresos: Un anticipo recibido por una reserva futura es un pasivo, no un ingreso. Contabilizarlo como ingreso adelanta artificialmente los resultados y genera errores fiscales.
- No realizar conciliación bancaria con frecuencia: Dejar la conciliación para el final del mes acumula discrepancias que luego son difíciles de rastrear y puede ocultar errores o irregularidades.
- Ignorar la estacionalidad en el presupuesto: Planificar el año con datos anuales sin distinguir temporada alta de baja lleva a proyecciones de tesorería incorrectas y problemas de liquidez en los meses de menor demanda.
- No controlar el coste de alimentos y bebidas: Sin un seguimiento riguroso del inventario y las mermas en cocina, el coste real de este departamento puede superar con creces el presupuestado.
- Amortizaciones no registradas o incorrectas: Los activos de un hotel —mobiliario, equipamiento, instalaciones— se deprecian con el tiempo. No contabilizar esa depreciación sobrevalora el patrimonio y distorsiona el resultado neto.
Muchos de estos errores tienen un origen común: la falta de formación específica en contabilidad hotelera. Aplicar criterios de contabilidad general sin adaptarlos a las particularidades del sector es la causa más habitual de problemas contables en hoteles pequeños y medianos que no cuentan con un especialista en el área.
Preguntas frecuentes
¿Qué diferencia hay entre contabilidad general y hotelera?
La contabilidad general registra las operaciones financieras de cualquier tipo de empresa sin adaptaciones sectoriales. La contabilidad hotelera, en cambio, organiza esa información por departamentos internos, trata de forma específica partidas como los depósitos de reservas, incorpora indicadores de rentabilidad propios del sector —RevPAR, GOPPAR— y exige un control diario mucho más riguroso debido al volumen y la velocidad de las transacciones en un hotel activo las 24 horas. No se trata de una versión más compleja de la contabilidad general, sino de una adaptación diseñada para responder a una realidad operativa completamente distinta.
¿Qué es el USALI y para qué sirve en un hotel?
El USALI (Uniform System of Accounts for the Lodging Industry) es el estándar contable internacional diseñado específicamente para la industria hotelera. Establece un plan de cuentas uniforme que cualquier hotel puede adoptar, independientemente de su tamaño o categoría. Su principal utilidad es doble: por un lado, permite a la gerencia del hotel analizar el rendimiento de cada departamento con criterios homogéneos; por otro, facilita la comparación de resultados con otros hoteles o con las estadísticas del sector publicadas por consultoras internacionales especializadas en hostelería.
¿Cómo se organiza la contabilidad por departamentos en un hotel?
Cada departamento del hotel funciona como una unidad de negocio con sus propios ingresos y costes directos. Los departamentos operativos —habitaciones, alimentos y bebidas, eventos y servicios auxiliares— registran sus transacciones de forma separada, lo que permite obtener el resultado neto de cada área. Los gastos de los departamentos de soporte, como administración o mantenimiento, se tratan como costes no distribuidos y se descuentan del resultado global del hotel, sin imputarlos a ningún departamento operativo concreto. Esta estructura es el núcleo del sistema USALI y la base de cualquier análisis de rentabilidad hotelera riguroso.
¿Qué es el RevPAR y cómo se calcula?
El RevPAR (Revenue Per Available Room) es un indicador financiero que mide los ingresos medios generados por cada habitación disponible en el hotel, estén ocupadas o no. Se calcula multiplicando la tarifa media diaria (ADR) por la tasa de ocupación del período analizado. Por ejemplo, si un hotel cobra de media 120 € por noche y tiene una ocupación del 80 %, su RevPAR es de 96 €. Es el KPI más utilizado en el sector para comparar el rendimiento entre hoteles y detectar si el problema de rentabilidad proviene de la tarifa, de la ocupación o de ambas variables a la vez.
¿Cuáles son los principales gastos de un hotel?
Los gastos de un hotel se dividen en dos grandes bloques: los costes variables, que aumentan con la ocupación —materia prima de cocina, lencería, amenities, personal eventual y comisiones a agencias—, y los costes fijos, que se mantienen constantes independientemente de cuántos huéspedes haya —arrendamiento, nóminas de plantilla base, seguros, amortizaciones y gastos financieros—. El factor trabajo es el gasto más representativo en la mayoría de los hoteles, ya que la producción hotelera es intensiva en mano de obra. Controlar ambos bloques de forma simultánea es lo que determina el margen de beneficio real del establecimiento.
¿Qué informes financieros debe llevar un hotel?
Los tres informes financieros básicos de cualquier hotel son el balance general, que muestra la situación patrimonial del hotel en un momento determinado con sus activos, pasivos y patrimonio neto; el estado de resultados, que refleja los ingresos, costes y beneficio neto de un período; y el estado de flujo de efectivo, que indica cómo entra y sale el dinero del hotel. Además de estos tres informes obligatorios, los hoteles generan informes de gestión por departamento de forma semanal o mensual, que incluyen el análisis de los KPIs sectoriales y la comparación con el presupuesto.
¿Qué es la estacionalidad y cómo afecta las finanzas hoteleras?
La estacionalidad es la variación cíclica de la demanda hotelera a lo largo del año, provocada por factores como las vacaciones, el clima, los eventos locales o los períodos de baja actividad turística. En temporada alta, los ingresos pueden multiplicarse mientras los costes fijos permanecen iguales, lo que dispara los márgenes. En temporada baja ocurre lo contrario: los ingresos caen, pero los costes fijos no desaparecen. Por eso, la contabilidad hotelera debe incorporar una planificación presupuestaria mensual que anticipe estas variaciones y asegure que el hotel tenga liquidez suficiente durante los períodos de menor demanda.
Conclusión
La contabilidad hotelera es mucho más que un registro de ingresos y gastos. Es el sistema que le da orden a la complejidad financiera de un hotel, organiza la información por departamentos, mide la rentabilidad con indicadores específicos y convierte los datos en decisiones reales. Entender cómo funciona es el punto de partida para cualquier persona que quiera trabajar, gestionar o estudiar la industria del alojamiento.
A lo largo de este artículo has visto cómo se estructura el sistema contable hotelero, qué papel juega el estándar USALI, cuáles son los indicadores clave como el RevPAR y el GOPPAR, y qué errores conviene evitar desde el principio. Con esos fundamentos claros, puedes interpretar los informes financieros de un hotel y entender qué hay detrás de cada número.
Si este tema te genera curiosidad y quieres seguir aprendiendo sobre finanzas aplicadas al turismo, en este sitio web encontrarás más contenidos que amplían cada uno de estos conceptos con el mismo nivel de detalle y claridad.
Sigue aprendiendo:
¿Cómo contabilizar un contrato de gestión hotelera?
¿Cómo calcular el punto de equilibrio de un hotel?
Nómina hotelera: Componentes, cálculo y deducciones

Contabilidad de parques temáticos y atracciones turísticas
Contabilidad IATA para agencias de viajes

Diferencia contable entre agencia de viajes y touroperador
¿Cómo controlar el inventario de bebidas en un hotel?
¿Cómo contabilizar el alquiler vacacional tipo Airbnb?
