
El presupuesto hotelero es el documento financiero que recoge todos los ingresos y gastos previstos de un hotel para un período concreto, generalmente un año. Te permite planificar con anticipación, controlar los recursos disponibles y tomar decisiones con datos reales en lugar de suposiciones. Si estás dando tus primeros pasos en la gestión financiera de un hotel, entender cómo se construye y se usa es uno de los conocimientos más prácticos que puedes adquirir.
¿Qué es un presupuesto hotelero?
El presupuesto hotelero es un documento financiero que registra todos los ingresos y gastos previstos de un establecimiento para un período determinado, habitualmente un ejercicio fiscal anual. No es un simple listado de números: es una proyección estructurada que conecta los objetivos del hotel con los recursos disponibles para alcanzarlos. Cada cifra que aparece en él responde a decisiones previas sobre precios, ocupación esperada, personal necesario y servicios que se van a ofrecer.
Elaborar este documento obliga a pensar el negocio con anticipación. Antes de que empiece el año, el equipo directivo debe preguntarse cuántas habitaciones espera vender, a qué tarifa promedio, qué costos fijos tendrá que asumir sí o sí y cuánto margen quedará al final. Esa reflexión, convertida en números, es lo que da forma al presupuesto.
Diferencia entre presupuesto, forecast y plan de negocio
Estos tres términos suelen confundirse, pero cada uno cumple una función diferente dentro de la gestión financiera de un hotel. El presupuesto es la hoja de ruta financiera fijada al inicio del período, construida con los datos disponibles antes de que empiece el año. El forecast, en cambio, es una actualización periódica de esas proyecciones según cómo evoluciona la realidad: si en febrero el hotel supera lo previsto, el forecast de marzo recoge ese cambio.
El plan de negocio opera en un horizonte más amplio, normalmente de tres a cinco años, y define la dirección estratégica del establecimiento: apertura de nuevos servicios, reformas, posicionamiento en el mercado. El presupuesto anual es, en la práctica, la traducción operativa de ese plan en números concretos para el año en curso.
¿Por qué todo hotel necesita un presupuesto?
Trabajar sin presupuesto obliga al equipo directivo a reaccionar ante los problemas en lugar de anticiparlos. Un hotel puede tener meses de alta ocupación y, aun así, enfrentar problemas de liquidez si los costos no estaban previstos con suficiente detalle. El presupuesto convierte la incertidumbre en un escenario manejable: no elimina los imprevistos, pero da margen para responder ante ellos sin que comprometan la operación.
Más allá del control financiero, el presupuesto es una herramienta de comunicación interna. Cuando cada departamento conoce su asignación de recursos, las decisiones de gasto se toman con criterio y se reduce la improvisación. Esto es especialmente valioso en hoteles con múltiples áreas operativas, donde los gastos de un departamento pueden afectar directamente la rentabilidad del resto.
Componentes del presupuesto hotelero
Todo presupuesto hotelero se construye sobre dos grandes bloques: los ingresos esperados y los costos previstos. Dentro de cada bloque, la información se desglosa por departamento, por período y por categoría de gasto o fuente de ingreso. Cuanto más detallado sea ese desglose, más útil será el presupuesto como herramienta de gestión, porque permite identificar con precisión dónde se generan los beneficios y dónde se concentran los gastos.
Ingresos por departamento
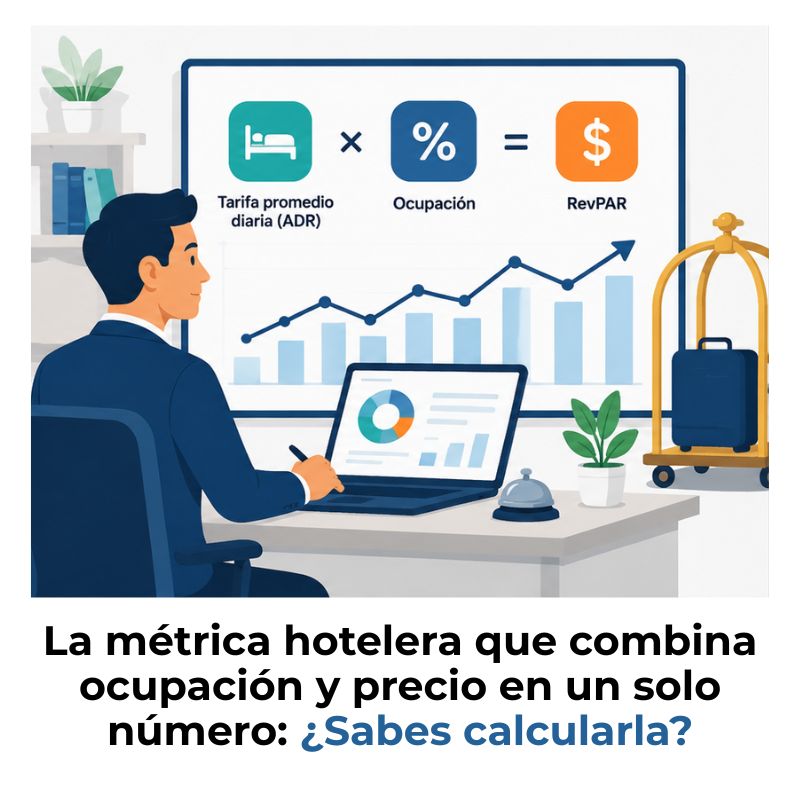
En la mayoría de los hoteles, el departamento de habitaciones representa la principal fuente de ingresos. Su proyección se calcula combinando dos variables: la tarifa media diaria (ADR) y el porcentaje de ocupación esperado para cada mes. Multiplicar ambos factores por los días del período da el ingreso bruto por alojamiento. A esto se suman los ingresos de los departamentos de alimentos y bebidas, eventos, spa y cualquier otro servicio que genere facturación propia.
Proyectar cada departamento por separado es más valioso que trabajar con un total global, porque permite detectar qué áreas del hotel son más rentables y cuáles necesitan ajustes. Para profundizar en cómo se identifican y clasifican estas entradas, resulta útil revisar la estructura de ingresos hoteleros, donde se explican las categorías que habitualmente componen este bloque.
Costos fijos, variables y semivariables
Clasificar bien los costos es uno de los pasos más importantes al elaborar el presupuesto. Los costos fijos no cambian con el nivel de ocupación: el alquiler del edificio, los sueldos del equipo directivo o las primas de seguro se pagan igual aunque el hotel tenga baja ocupación. Los costos variables, en cambio, dependen directamente de cuántas habitaciones se ocupan: los suministros de limpieza, la ropa de cama o los amenities se consumen en proporción a las noches vendidas.
Los costos semivariables combinan un componente fijo y otro variable. La factura de electricidad es el ejemplo más claro: tiene un cargo fijo por la potencia contratada y un componente variable según el consumo real, que sube en temporada alta cuando todas las instalaciones trabajan a plena capacidad. Identificar correctamente a cuál categoría pertenece cada gasto permite hacer proyecciones más precisas y detectar más fácilmente las desviaciones.
Gastos operativos y no operativos
Dentro del bloque de costos, conviene distinguir entre los gastos que se generan en la operación diaria del hotel y los que no están directamente vinculados a la prestación del servicio. Los gastos operativos incluyen todo lo necesario para que el hotel funcione: personal de habitaciones, cocina, recepción, suministros, alimentos y bebidas. Los gastos no operativos abarcan áreas de soporte como administración, marketing, mantenimiento general o seguros.
Esta distinción es relevante porque los gastos operativos tienden a comportarse de forma más predecible y están más sujetos al control departamental, mientras que los no operativos requieren decisiones de nivel directivo para ser ajustados. Un buen presupuesto desglosa ambas categorías con suficiente detalle para que cada responsable de área pueda gestionar los recursos que tiene asignados.
¿Cómo se elabora un presupuesto hotelero paso a paso?
Elaborar el presupuesto hotelero no es una tarea que se improvisa en una tarde. Requiere un proceso ordenado que comienza meses antes del ejercicio al que se refiere, habitualmente entre octubre y diciembre del año anterior. El orden de las etapas importa: primero se analizan los datos que ya se tienen, luego se proyectan los ingresos y, sobre esa base, se estiman los costos que serán necesarios para sostener esa actividad.
Recopilación de datos históricos
El punto de partida de cualquier presupuesto es el análisis de lo que ya ocurrió. Antes de proyectar el año siguiente, conviene revisar los resultados reales de los dos o tres ejercicios anteriores: qué meses tuvieron mayor ocupación, cuál fue la tarifa media aplicada, qué costos superaron lo planeado y cuáles se mantuvieron dentro del rango esperado. Esa revisión evita cometer los mismos errores y permite afinar las proyecciones con más realismo.
También es importante considerar factores externos que condicionaron esos resultados: eventos locales que dispararon la demanda, períodos de baja ocupación relacionados con la estacionalidad o situaciones que alteraron el normal funcionamiento del establecimiento. Todos esos elementos contextuales deben tenerse en cuenta al trasladar los datos históricos al escenario del nuevo año.
Proyección de ingresos
La proyección de ingresos es el paso más estratégico del proceso. Se construye mes a mes, porque la ocupación y la tarifa promedio cambian a lo largo del año. El método más habitual parte de la ocupación esperada y la tarifa media diaria (ADR) para calcular el ingreso por habitación disponible (RevPAR) en cada período. A ese resultado se suman los ingresos esperados de los demás departamentos: restaurante, eventos, spa o cualquier servicio adicional que ofrezca el hotel.
Para que la proyección sea útil, conviene ajustar las cifras considerando factores como festivos, temporada alta, puentes o eventos del entorno que alteren la demanda habitual. Una semana de Pascua que cae en marzo un año y en abril el siguiente puede hacer que la comparación mensual no sea directamente aplicable sin ese ajuste.
Estimación y clasificación de costos
Una vez definidos los ingresos esperados, el siguiente paso es cuantificar los recursos necesarios para sostener esa actividad. Los costos fijos se trasladan del año anterior con los ajustes que correspondan: variaciones en los contratos de alquiler, incrementos salariales acordados o cambios en las primas de seguro. Los costos variables se calculan en proporción a la ocupación proyectada, ya que dependen directamente del volumen de actividad del hotel.
Un área que merece atención especial dentro de este paso es el presupuesto de alimentos y bebidas, donde el control del consumo tiene un impacto directo en el margen operativo. El análisis del food cost en hoteles es una herramienta que ayuda a entender la relación entre el costo de los insumos y el precio de venta de cada plato o servicio de restauración.
Consolidación y revisión del presupuesto
Con los ingresos proyectados y los costos estimados, el equipo directivo integra toda la información en un único documento que muestra el resultado financiero esperado para cada mes y para el año completo. Esta etapa no es solo de cálculo: es también de validación. Cada departamento debe revisar sus cifras, confirmar que las estimaciones son realistas y señalar cualquier supuesto que no refleje la realidad operativa del área.
Antes de dar el presupuesto por cerrado, conviene someterlo a un análisis de sensibilidad básico: ¿qué ocurriría si la ocupación cae un diez por ciento respecto a lo esperado?, ¿el hotel podría cubrir sus costos fijos en ese escenario? Ese ejercicio de previsión no busca ser pesimista, sino asegurar que el plan tiene margen suficiente para absorber variaciones sin comprometer la operación.
Tipos de presupuesto en un hotel
No existe un único modelo de presupuesto hotelero. Según el enfoque y el propósito de la planificación, los hoteles utilizan distintos tipos de presupuesto que pueden complementarse entre sí. Conocer las diferencias entre ellos ayuda a elegir el formato más adecuado para cada establecimiento, dependiendo de su tamaño, estructura y necesidades de gestión.
El presupuesto maestro integra los demás y ofrece una fotografía completa del hotel. En la práctica, los equipos directivos trabajan primero con los presupuestos departamentales, los validan con cada responsable de área y luego los consolidan en el documento final. Este proceso participativo mejora la calidad de las estimaciones y facilita que cada equipo asuma un compromiso real con los objetivos financieros del establecimiento.
¿Cómo controlar y dar seguimiento al presupuesto hotelero?
Elaborar el presupuesto es solo la mitad del trabajo. La otra mitad consiste en comparar periódicamente lo que se planeó con lo que realmente está ocurriendo. Sin seguimiento, el presupuesto pierde su utilidad como herramienta de gestión y se convierte en un documento estático que nadie consulta. El objetivo del control presupuestario no es señalar errores, sino detectar desviaciones a tiempo para corregirlas antes de que afecten el resultado final del período.
Análisis de desviaciones
El análisis de desviaciones compara el resultado real de cada mes con lo que se había presupuestado para ese mismo período. Si el ingreso por habitaciones es inferior al proyectado, la desviación puede deberse a una caída en la ocupación, a una tarifa media más baja de la esperada o a ambas cosas a la vez. Identificar la causa exacta de cada desviación es lo que permite tomar acciones concretas, en lugar de limitarse a registrar el desfase.
Las desviaciones pueden ser favorables —cuando la realidad supera lo presupuestado— o desfavorables. Ambas merecen análisis. Una desviación favorable puede indicar que el presupuesto fue demasiado conservador, lo que afectará a la planificación futura. Una desfavorable requiere determinar si obedece a factores controlables por el hotel o a circunstancias externas que estaban fuera de cualquier previsión razonable.
Revisiones periódicas y ajustes
La revisión del presupuesto debe ser un proceso regular, no una actividad que se realiza solo al cierre del año. Los hoteles con mejor gestión financiera revisan su presupuesto mensualmente, actualizan el forecast con los datos reales acumulados y ajustan las proyecciones de los meses que quedan por delante. Esta práctica mantiene el presupuesto como una referencia viva y útil durante todo el ejercicio, en lugar de un documento que envejece desde enero.
En esta línea, el control de inventarios forma parte del seguimiento operativo que alimenta el presupuesto. Saber con exactitud cuánto se consume en cada área, como en el caso de controlar el inventario de bebidas en un hotel, ayuda a detectar mermas, ajustar pedidos y mantener los costos variables dentro del rango presupuestado.
Errores frecuentes al elaborar un presupuesto hotelero
Conocer los errores más habituales en la elaboración del presupuesto hotelero es tan valioso como saber cómo construirlo correctamente. Muchos de estos errores no son evidentes al momento de elaborar el documento, pero se hacen visibles durante el seguimiento mensual, cuando las cifras reales se alejan de forma sistemática de las proyecciones.
Sobreestimar los ingresos
Proyectar ocupaciones o tarifas demasiado optimistas genera un presupuesto que no refleja la realidad operativa y lleva a decisiones de gasto que el hotel no puede sostener.
Ignorar la estacionalidad
Trabajar con promedios anuales en lugar de proyecciones mes a mes oculta los meses de baja ocupación, que son los que más presionan la liquidez del establecimiento.
No involucrar a los departamentos
Un presupuesto elaborado solo desde dirección general sin participación de las áreas operativas suele ser poco realista y genera resistencia cuando se intenta aplicar.
No revisar el presupuesto durante el año
Tratar el presupuesto como un documento cerrado impide detectar desviaciones a tiempo y convierte un ejercicio de planificación en un simple trámite administrativo.
Mezclar costos fijos y variables
Sin una clasificación clara, resulta imposible calcular el punto de equilibrio ni entender cómo varían los costos cuando cambia el nivel de ocupación del hotel.
Omitir gastos extraordinarios
No reservar una partida para imprevistos como averías, mantenimiento urgente o fluctuaciones en los precios de los suministros puede comprometer la liquidez en cualquier momento del año.
Otro error menos visible, pero igualmente relevante, es elaborar el presupuesto sin conectarlo con el plan de ventas y marketing del hotel. Los objetivos de ingresos deben estar respaldados por acciones concretas que los hagan alcanzables: campañas planificadas, canales de distribución activos y estrategias de tarificación coherentes con el mercado. Sin esa conexión, las cifras del presupuesto quedan en el papel como aspiraciones sin sustento.
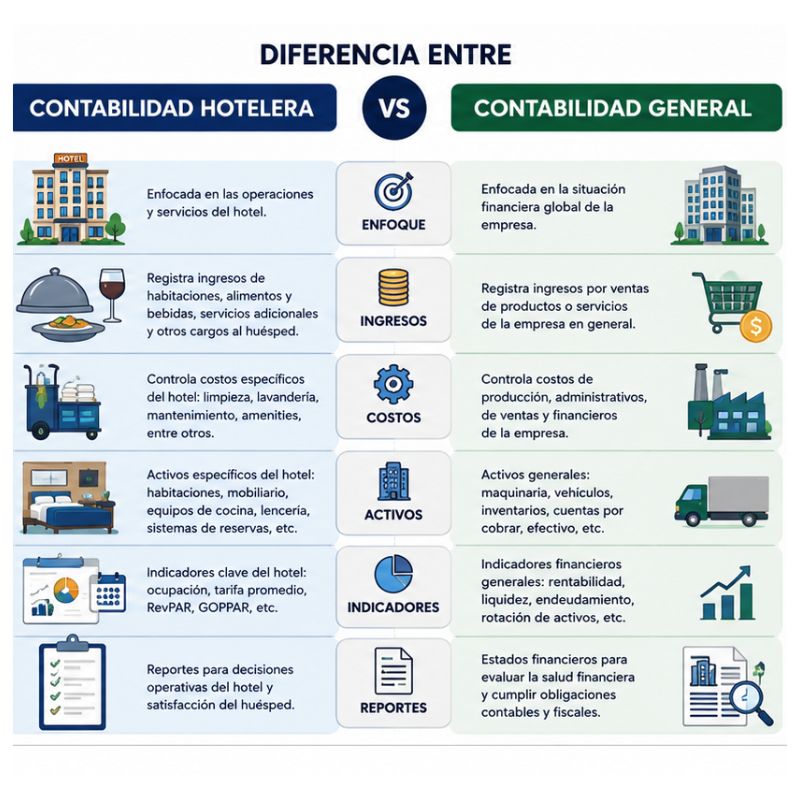
Todo este proceso de planificación financiera se enmarca dentro de la contabilidad hotelera y turística, disciplina que proporciona los fundamentos necesarios para registrar, analizar y proyectar la información financiera de los establecimientos del sector. Entender esa base contable facilita enormemente la elaboración de un presupuesto sólido y bien fundamentado.
Preguntas frecuentes
¿Cuándo se elabora el presupuesto anual de un hotel?
El presupuesto anual de un hotel se elabora habitualmente entre los meses de octubre y diciembre del año en curso, de modo que esté listo antes de que comience el ejercicio al que se refiere. Este calendario permite disponer de los datos reales del año que termina, lo que hace más precisas las proyecciones del período siguiente. En hoteles con mayor complejidad operativa o que forman parte de cadenas, el proceso puede comenzar incluso antes, en septiembre, para garantizar que cada departamento tenga tiempo suficiente de preparar sus propias estimaciones.
¿Qué departamentos participan en el presupuesto hotelero?
En un proceso de presupuestación bien estructurado, todos los departamentos que generan ingresos o gestionan gastos deben participar. Los más habituales son habitaciones, alimentos y bebidas, mantenimiento, ventas y marketing, recursos humanos y administración. Cada responsable de área aporta sus estimaciones de actividad y costos, que luego se integran en el presupuesto consolidado. Esta participación no solo mejora la calidad de las cifras, sino que también genera un mayor compromiso del equipo con los objetivos financieros del hotel.
¿Cuál es la diferencia entre costos fijos y variables en un hotel?
Los costos fijos permanecen constantes independientemente de cuántas habitaciones se vendan: el alquiler del edificio, los sueldos del personal de plantilla o las primas de seguro son ejemplos típicos. Los costos variables, en cambio, aumentan o disminuyen en función de la ocupación: los suministros de limpieza, los amenities de baño o los insumos del restaurante se consumen en mayor cantidad cuando el hotel está lleno. Distinguir entre ambas categorías es fundamental para calcular el punto de equilibrio del establecimiento y para saber cuántas habitaciones hay que vender antes de empezar a generar beneficio.
¿Qué indicadores se usan para proyectar ingresos hoteleros?
Los tres indicadores más utilizados en la proyección de ingresos hoteleros son el ADR (tarifa media diaria por habitación vendida), la tasa de ocupación (porcentaje de habitaciones vendidas sobre el total disponible) y el RevPAR (ingreso por habitación disponible, que combina los dos anteriores). A partir de estos indicadores, y aplicando la proyección mes a mes, se obtiene una estimación razonablemente precisa de los ingresos por alojamiento. A eso se suman las proyecciones de los departamentos complementarios, como restaurante, eventos o servicios auxiliares.
¿Qué es el análisis de desviaciones en un presupuesto hotelero?
El análisis de desviaciones es la comparación entre las cifras presupuestadas y los resultados reales obtenidos en un período determinado. Cuando el ingreso real supera al previsto, la desviación es favorable; cuando es inferior, es desfavorable. Lo más valioso del análisis no es constatar la diferencia, sino entender por qué ocurrió: si se debe a factores internos que el hotel puede corregir o a causas externas que estaban fuera de su control. Esta información alimenta las decisiones de gestión y mejora la precisión de los presupuestos futuros.
¿Se puede hacer un presupuesto hotelero en Excel?
Sí, Excel es una de las herramientas más utilizadas para elaborar presupuestos hoteleros, especialmente en establecimientos independientes o de tamaño mediano. Permite construir tablas por departamento y por mes, calcular automáticamente totales y desviaciones, y visualizar los resultados con gráficos sencillos. La limitación de Excel aparece cuando el hotel crece en complejidad o cuando varios usuarios necesitan trabajar sobre el mismo documento de forma simultánea; en esos casos, los software de gestión hotelera con módulos de presupuestación ofrecen ventajas importantes en términos de integración y control en tiempo real.
¿Cómo afecta la estacionalidad al presupuesto de un hotel?
La estacionalidad es uno de los factores que más condiciona la estructura del presupuesto hotelero, porque genera fluctuaciones importantes en los ingresos a lo largo del año. Un hotel en un destino de playa puede concentrar la mayor parte de su facturación en tres o cuatro meses, mientras que en temporada baja los ingresos apenas cubren los costos fijos. Por eso, el presupuesto debe elaborarse mes a mes y no como un promedio anual, de modo que cada período refleje la actividad real esperada y se puedan planificar con anticipación las necesidades de tesorería en los meses de menor ocupación.
Conclusión
El presupuesto hotelero es mucho más que un documento contable: es la herramienta que te permite gestionar el hotel con datos en lugar de suposiciones. Cuando lo construyes correctamente, con proyecciones por departamento, clasificación clara de costos y una revisión mensual constante, tienes visibilidad real sobre la salud financiera del establecimiento durante todo el año.
Los conceptos que has visto aquí —desde la distinción entre costos fijos y variables hasta el análisis de desviaciones— son aplicables desde el primer presupuesto que elabores, independientemente del tamaño del hotel. La clave no está en la perfección de las cifras iniciales, sino en la disciplina de comparar, entender y ajustar a lo largo del ejercicio. Ese hábito es lo que convierte un presupuesto en una ventaja real de gestión.
Si este tema te genera más dudas o quieres profundizar en otros aspectos de la gestión financiera de establecimientos turísticos, en este sitio web encontrarás más contenidos que complementan lo que has aprendido hoy y que te ayudarán a seguir construyendo una base sólida en contabilidad hotelera.
Sigue aprendiendo:
¿Cómo calcular el RevPAR de un hotel?
Diferencia entre multipropiedad y alquiler vacacional
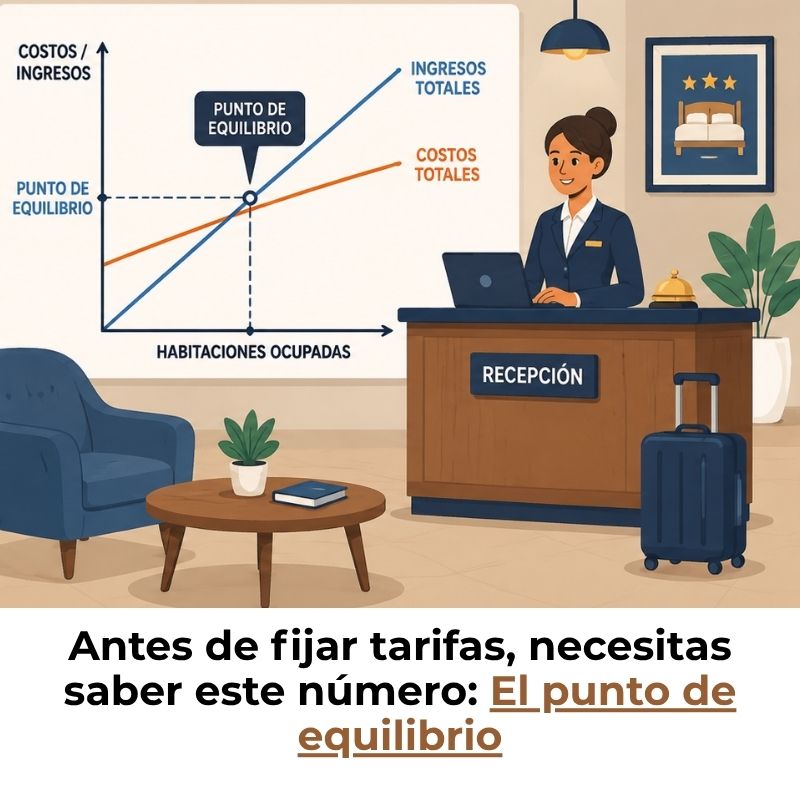
¿Cómo calcular el punto de equilibrio de un hotel?
La contabilidad de alquiler vacacional
¿Cómo contabilizar un contrato de gestión hotelera?
Los mejores software de contabilidad para hoteles
Diferencia entre contabilidad hotelera y general
Depreciación de activos hoteleros
