
Cada reserva que entra por Booking o Expedia trae consigo un dato que muchos hoteles registran mal: la comisión de la OTA. No porque sea complicada, sino porque el modelo de cobro de cada plataforma cambia la forma en que debes anotarla. Y ese detalle, en apariencia menor, puede distorsionar tus ingresos, ocultar costes y complicar la deducción del IVA.
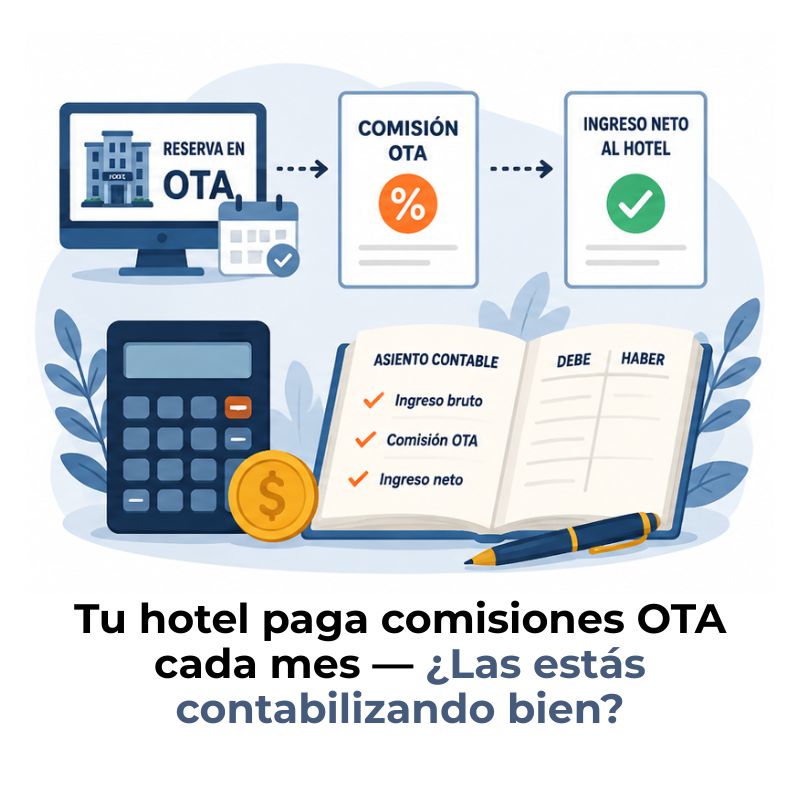
¿Qué son las comisiones OTA y por qué se contabilizan como gasto?
Una OTA (del inglés Online Travel Agency) es una plataforma digital que actúa como intermediaria entre el viajero y el hotel. Booking.com, Expedia y Hotelbeds son algunos de los ejemplos más conocidos. A cambio de incluir el establecimiento en su catálogo y gestionar la reserva, la plataforma cobra una comisión que, según el canal y el acuerdo comercial, suele situarse entre el 15 % y el 25 % del valor de la reserva.
Desde el punto de vista contable, esa comisión es un gasto de distribución que el hotel asume para captar clientes. No se trata de un descuento sobre el ingreso, sino de una contraprestación por el servicio de intermediación que presta la plataforma. Por eso se registra como gasto en la cuenta de resultados, con independencia del modelo de cobro que use la OTA.
Modelos de cobro de las OTA y su efecto contable
Antes de hacer ningún asiento, hay que identificar con qué modelo trabaja cada OTA. El modelo determina quién cobra al huésped y, por tanto, qué flujos de dinero llegan al hotel y cómo deben reflejarse. Confundir los dos modelos es el origen de la mayoría de los errores contables que se producen en este ámbito.
Modelo agencia: El hotel cobra al huésped y paga la comisión
En este modelo, la OTA actúa como un escaparate de reservas, pero el cobro lo realiza el propio hotel en el momento del check-in o check-out. La plataforma emite posteriormente una factura de comisión al hotel por el servicio de intermediación prestado. Booking.com opera habitualmente bajo este esquema cuando el huésped paga en el alojamiento.
El flujo contable es claro: el hotel registra el ingreso íntegro al prestar el servicio y, al recibir la factura de la OTA, reconoce la comisión como gasto. La liquidación de esa comisión se produce cuando el hotel transfiere el importe a la plataforma, generalmente de forma mensual.
Modelo de mercado: la OTA cobra al huésped y liquida al hotel
En el modelo mercado, también llamado modelo comerciante, la OTA cobra al huésped el precio total de la reserva y liquida al hotel únicamente el importe neto, es decir, el precio bruto menos su comisión. Expedia trabaja frecuentemente bajo este modelo para ciertos tipos de reservas prepagadas.
Aquí el riesgo contable más habitual es registrar como ingreso únicamente el importe neto recibido de la OTA. Esa práctica subestima los ingresos reales del hotel y oculta el coste de distribución, lo que distorsiona los márgenes y dificulta el análisis de rentabilidad por canal.
🏨 Modelo agencia
- El hotel cobra al huésped al check-out.
- La OTA factura su comisión al hotel.
- El hotel paga la comisión a la OTA (generalmente mensual).
- Ingreso bruto + gasto por comisión recibida.
🌐 Modelo mercado
- La OTA cobra al huésped el precio completo.
- La OTA liquida al hotel el importe neto.
- El hotel debe reconstruir el ingreso bruto.
- Ingreso bruto + gasto por comisión retenida.
¿Cómo se registra contablemente una comisión OTA?
El registro contable de las comisiones OTA sigue en España las pautas del Plan General Contable (PGC). Tanto si el hotel tributa como persona jurídica como si opera bajo otra forma societaria, los principios de devengo, correlación de ingresos y gastos, y uniformidad determinan el momento y la forma en que cada operación se anota.
Cuentas del Plan General Contable que intervienen
Conocer las cuentas implicadas es el primer paso para construir los asientos correctamente. A continuación se listan las más habituales en la contabilización de comisiones OTA, con una breve descripción de su función en cada operación.
- Cuenta 705 / 706 — Prestaciones de servicios / Descuentos sobre ventas: Recoge el ingreso bruto por la estancia hotelera. Siempre se usa el importe íntegro, sin restar la comisión.
- Cuenta 626 — Servicios bancarios y similares / Otros servicios exteriores: Registra la comisión pagada a la OTA como gasto de distribución. Es la cuenta más utilizada en el sector para este concepto.
- Cuenta 410 — Acreedores por prestaciones de servicios: Refleja la deuda pendiente con la OTA desde el momento en que se devenga la comisión hasta que se paga.
- Cuenta 430 — Clientes: Recoge el derecho de cobro frente al huésped en el modelo agencia, mientras el importe no se ha hecho efectivo.
- Cuenta 477 — Hacienda Pública, IVA repercutido: Registra el IVA devengado en la venta del servicio de alojamiento al huésped.
- Cuenta 472 — Hacienda Pública, IVA soportado: Recoge el IVA que la OTA traslada al hotel en su factura de comisión, cuando es deducible.
- Cuenta 572 — Bancos e instituciones de crédito: Refleja los movimientos de tesorería: cobros del huésped y pagos a la OTA.
Asiento por el modelo agencia paso a paso
Supón que un hotel recibe una reserva a través de una OTA por un importe total de 200 € (IVA del 10 % incluido, precio sin IVA: 181,82 €). La OTA cobra una comisión del 15 % sobre el precio sin IVA (27,27 €) más IVA al 21 % sobre la comisión (5,73 €). El hotel cobra al huésped en el check-out y paga la comisión a la OTA el mes siguiente.
A continuación se desglosan los tres asientos que genera esta operación en el modelo agencia: el reconocimiento del ingreso, el reconocimiento del gasto por comisión y el pago efectivo a la OTA.
| Asiento | Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|---|
| 1. Ingreso por estancia | 430 | Clientes (huésped) | 200,00 | |
| 705 | Prestación de servicios | 181,82 | ||
| 477 | IVA repercutido (10 %) | 18,18 | ||
| 2. Gasto por comisión OTA | 626 | Comisión OTA (gasto) | 27,27 | |
| 472 | IVA soportado (21 %) | 5,73 | ||
| 410 | Acreedores — OTA | 33,00 | ||
| 3. Cobro del huésped | 572 | Bancos | 200,00 | |
| 430 | Clientes (huésped) | 200,00 | ||
| 4. Pago comisión a OTA | 410 | Acreedores — OTA | 33,00 | |
| 572 | Bancos | 33,00 |
Asiento por el modelo mercado paso a paso
Con los mismos importes del ejemplo anterior, pero en el modelo mercado, la OTA cobra al huésped los 200 € y liquida al hotel 167,00 € (precio bruto menos la comisión de 27,27 € y su IVA de 5,73 €). El hotel debe reconstruir el ingreso bruto a partir de la liquidación recibida y del extracto que envía la plataforma.
| Asiento | Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|---|
| 1. Liquidación de la OTA | 572 | Bancos (neto recibido) | 167,00 | |
| 626 | Comisión OTA (gasto) | 27,27 | ||
| 472 | IVA soportado (21 %) | 5,73 | ||
| 705 | Prestación de servicios | 181,82 | ||
| 2. IVA repercutido estancia | 430 / 572 | Derecho de cobro / Bancos | 18,18 | |
| 477 | IVA repercutido (10 %) | 18,18 |
En el modelo mercado, el IVA de la estancia sigue siendo responsabilidad del hotel frente a Hacienda, aunque la OTA haya cobrado al huésped. El hotel debe emitir la factura al huésped o, según el caso, gestionar este IVA a través del extracto de liquidación de la plataforma, con el asesoramiento de un profesional tributario.
Tratamiento del IVA en las comisiones de las OTA
El IVA relacionado con las comisiones OTA tiene dos vertientes que el hotel debe gestionar por separado: el IVA que el hotel repercute al huésped por la estancia y el IVA que la OTA traslada al hotel por su servicio de intermediación. Mezclarlas o ignorarlas provoca declaraciones incorrectas y posibles sanciones.
IVA soportado deducible en la factura de la OTA
Cuando una OTA establecida en España emite su factura de comisión al hotel, incluye un IVA del 21 % sobre el importe de la comisión. Ese IVA tiene la consideración de IVA soportado deducible, siempre que el hotel esté en plena aplicación del régimen general del IVA y que la actividad de alojamiento no esté exenta. El hotel lo registra en la cuenta 472 y lo compensa en su declaración periódica.
Particularidades fiscales de plataformas no establecidas en España
Algunas OTAs, como Booking.com, están establecidas en los Países Bajos y sus facturas de comisión pueden no incluir IVA español de forma explícita. En estos casos puede ser de aplicación la regla de inversión del sujeto pasivo, por la que el hotel receptor del servicio asume la obligación de autorrepercutirse el IVA y, si procede, deducirlo en la misma declaración. La factura de la OTA debe conservarse como documento justificativo y la operación declararse en el modelo 303 y, en algunos casos, en el modelo 349.
Antes de aplicar este tratamiento de forma automática, conviene verificar con un asesor fiscal la situación concreta de cada plataforma, ya que algunas OTAs se han registrado voluntariamente en el sistema de IVA español y emiten facturas con IVA español de forma directa. Los requisitos cambian y la situación fiscal de cada plataforma debe revisarse periódicamente para que los registros de la cuenta 472 sean correctos.
⚠️ Punto clave sobre el IVA en comisiones OTA
- OTA establecida en España: La factura incluye IVA al 21 %. Se deduce directamente en la cuenta 472.
- OTA no establecida en España (ej. Booking.com NL): Puede aplicar inversión del sujeto pasivo. El hotel autorrepercute el 21 % y lo deduce si procede.
- IVA de la estancia: Siempre es responsabilidad del hotel (10 % en alojamiento), con independencia de quién haya cobrado al huésped.
Errores frecuentes al contabilizar comisiones OTA
La mayoría de los errores en este proceso no vienen de desconocer la teoría contable, sino de no identificar correctamente el modelo de la OTA o de automatizar registros sin revisar los extractos de liquidación. Conocerlos de antemano te permite establecer controles antes de que se conviertan en un problema en el cierre del periodo.
- Registrar solo el importe neto como ingreso: El hotel recibe 167 € y anota 167 € como ingreso, ignorando que el ingreso real es 181,82 € y que la diferencia es un gasto. El resultado: márgenes inflados y coste de distribución invisible.
- Contabilizar la comisión dos veces: En el modelo agencia, algunos hoteles anotan la comisión cuando reciben la factura de la OTA y la vuelven a registrar al realizar el pago. El doble apunte infla los gastos y distorsiona el resultado del ejercicio.
- No separar el IVA soportado de la comisión: Anotar el importe bruto de la factura OTA (comisión + IVA) íntegramente en la cuenta 626 impide recuperar el IVA soportado deducible en la declaración trimestral.
- Ignorar la inversión del sujeto pasivo: Cuando la OTA no establece el IVA en su factura por ser una empresa extranjera, no aplicar la autorrepercusión puede generar contingencias fiscales en una inspección posterior.
- Devengar el gasto fuera del periodo correcto: Registrar la comisión cuando se paga en lugar de cuando se presta el servicio de alojamiento rompe el principio de correlación de ingresos y gastos y puede afectar al cierre contable.
Conciliación y control interno de las comisiones OTA
Registrar bien los asientos es necesario, pero no suficiente. La contabilización de comisiones OTA gana solidez cuando se apoya en un proceso periódico de conciliación que conecta los extractos de la plataforma con los apuntes contables y con los movimientos bancarios. Este proceso detecta discrepancias antes de que lleguen al cierre mensual o anual.
Un buen proceso de conciliación compara, para cada periodo, las reservas confirmadas en el PMS (sistema de gestión hotelera) con las liquidaciones que envía cada OTA y con los apuntes en las cuentas 626 y 410. Cuando los tres coinciden, el registro es correcto. Cuando no, hay que identificar si la diferencia responde a una cancelación, a un ajuste de tarifa o a un error de registro.
Pasos para una conciliación eficaz de comisiones OTA
Descarga los extractos de liquidación de cada OTA al cierre de cada mes. Contrasta el número de reservas, las fechas de estancia y los importes con los que figuran en el PMS.
Verifica que cada comisión tiene su factura o documento equivalente. Sin ese justificante no puedes deducir el IVA soportado ni defender el gasto ante una inspección.
Compara el saldo de la cuenta 410 (acreedores OTA) con el importe pendiente de pago según el extracto de la plataforma. La diferencia debe ser cero o explicarse por comisiones del último tramo del periodo.
Identifica y registra los ajustes por cancelaciones, no-shows o cambios de tarifa que la OTA haya aplicado en el periodo, ya que modifican tanto el ingreso como el gasto contabilizado.
Para profundizar en el registro de los anticipos que los huéspedes abonan antes de la estancia, puedes consultar el artículo sobre contabilización de depósitos de reserva hotelera, donde se explica cómo tratar esos importes antes de que se preste el servicio. Y si necesitas entender cómo afectan al registro contable las reservas que no se materializan, el artículo sobre el tratamiento contable de cancelaciones y no shows cubre ese escenario en detalle.
Preguntas frecuentes
¿En qué cuenta contable se registran las comisiones de Booking.com?
Las comisiones que cobra Booking.com al hotel se registran habitualmente en la cuenta 626 del Plan General Contable, que recoge los gastos por servicios exteriores de naturaleza análoga, como los servicios de intermediación comercial. Algunos planes de cuentas específicos del sector hotelero utilizan subcuentas dentro del grupo 62 para separar las comisiones por canal (OTA, agencias tradicionales, portales de empresa), lo que facilita el análisis de rentabilidad por canal de distribución. El IVA que acompañe a la factura se anota en la cuenta 472, siempre que sea deducible.
¿Las comisiones OTA llevan IVA deducible para el hotel?
Depende de la situación fiscal de la OTA. Si la plataforma está establecida en España y aplica el régimen general del IVA, la factura de comisión incluirá IVA al 21 %, que el hotel puede deducir como IVA soportado en su declaración trimestral (modelo 303). Si la OTA está establecida en otro país de la Unión Europea y el servicio se localiza en España, puede ser de aplicación la inversión del sujeto pasivo: el hotel se autorrepercute el IVA y, si su actividad lo permite, lo deduce en el mismo periodo. En ambos casos, el justificante documental es imprescindible para que la deducción sea válida frente a la Agencia Tributaria.
¿Qué diferencia hay entre el modelo agencia y el modelo mercado en una OTA?
En el modelo agencia, la OTA actúa como distribuidora: el hotel cobra al huésped el importe completo de la reserva y posteriormente paga la comisión a la plataforma mediante transferencia. En el modelo mercado (o modelo comerciante), la OTA cobra al huésped el precio íntegro de la reserva y liquida al hotel el importe neto, ya descontada su comisión. Desde el punto de vista contable, ambos modelos exigen registrar el ingreso bruto de la estancia, pero el flujo de caja y la estructura de los asientos son distintos, por lo que identificar el modelo correcto antes de contabilizar es el primer paso que no debes saltarte.
¿Se debe emitir factura al huésped por el importe bruto aunque la OTA retenga la comisión?
Sí. La factura que el hotel emite al huésped debe reflejar el precio total del servicio de alojamiento, con independencia de que la OTA haya cobrado ese importe y retenido su comisión. La comisión es un gasto del hotel frente a la plataforma, no un menor precio del servicio prestado al cliente. Emitir una factura por el importe neto supondría una incorrección fiscal que podría dar lugar a ajustes en el IVA repercutido y en la base imponible declarada. En el modelo mercado, si la OTA ya ha cobrado al huésped, la operación suele documentarse mediante el extracto de liquidación de la plataforma y la factura de comisión que esta emite al hotel, siguiendo las instrucciones del asesor fiscal.
¿Cuándo se devenga el gasto por comisión OTA en contabilidad?
El gasto por comisión OTA se devenga en el momento en que se presta el servicio de alojamiento al huésped, no cuando el hotel paga la factura a la plataforma ni cuando esta la emite. Este criterio se deriva del principio de devengo del Plan General Contable, que obliga a imputar los ingresos y gastos al ejercicio en que se generan, con independencia de cuándo se produzca el cobro o el pago. Registrar la comisión en el periodo de pago en lugar del periodo de estancia desplaza el gasto a un ejercicio diferente y puede distorsionar el resultado contable del hotel, especialmente en los meses de cierre.
¿Cómo afecta la comisión OTA al cálculo del RevPAR y los márgenes del hotel?
El RevPAR (Revenue Per Available Room) mide el ingreso por habitación disponible y, en su cálculo tradicional, utiliza el ingreso bruto por alojamiento sin deducir las comisiones de distribución. Sin embargo, el margen operativo del hotel sí se ve directamente afectado por el importe de esas comisiones, ya que representan un coste variable sobre cada reserva captada por canal OTA. Cuando el hotel registra correctamente el gasto por comisión en la cuenta 626, ese coste queda visible en la cuenta de resultados y permite comparar la rentabilidad real de cada canal de distribución, algo que no es posible si solo se anota el importe neto recibido. Encontrarás más contexto sobre estas métricas dentro de los artículos de contabilidad hotelera y turística de este sitio.
¿Qué documentación justifica el gasto por comisión de una OTA?
El documento principal es la factura de comisión emitida por la OTA, que debe incluir la identificación de la plataforma, la del hotel, el importe de la comisión, el tipo de IVA aplicado (o la mención a la inversión del sujeto pasivo) y el periodo al que corresponde. Además, conviene conservar el extracto de liquidación que detalla cada reserva incluida en la factura, ya que permite vincular cada apunte contable con una estancia concreta. En caso de una comprobación fiscal, estos documentos son los que acreditan la realidad y la necesidad del gasto ante la Administración Tributaria.
Conclusión
Contabilizar las comisiones de las OTA no es un trámite menor: es una pieza clave para que tus cuentas reflejen con exactitud cuánto cuesta distribuir cada reserva. El primer paso siempre es identificar el modelo de la plataforma, porque de él depende toda la estructura del asiento, el flujo de caja y el tratamiento del IVA.
Con los asientos correctos, la separación entre ingreso bruto y gasto por comisión, y un proceso de conciliación mensual, tienes todo lo que necesitas para cerrar cada periodo sin sorpresas y con los márgenes por canal bien visibles. Aplica estos criterios desde la primera reserva y evitarás correcciones que luego cuestan tiempo y dinero.
Si quieres seguir construyendo una base contable sólida para tu establecimiento, en este sitio web encontrarás más artículos sobre contabilidad hotelera que abordan desde los depósitos de reserva hasta el cierre de ejercicio, siempre con ejemplos prácticos y asientos paso a paso.
Sigue aprendiendo:
¿Cómo contabilizar los resort fees de un hotel?
¿Cómo contabilizar la renovación de un hotel?
La contabilidad de alquiler vacacional

Diferencia contable entre agencia de viajes y touroperador
Contabilización de propinas hoteleras
Impuesto sobre pernoctaciones turísticas
Diferencia entre RevPAR y ADR hotelero
Tratamiento contable de cancelaciones y no shows
