
Imagina que al cerrar el mes sabes exactamente cuánto ganó cada rincón de tu hotel: habitaciones, restaurante, spa, eventos. No el resultado global, sino el de cada área por separado. Eso es lo que distingue al USALI de un plan de cuentas convencional, y entender esa diferencia puede cambiar por completo la forma en que analizas la operación de un establecimiento hotelero.
¿Qué es el USALI y para qué sirve en un hotel?
El USALI (Uniform System of Accounts for the Lodging Industry) es un sistema estandarizado de presentación de información contable diseñado específicamente para la industria hotelera. No se trata de una nueva teoría contable ni de un software: es un modelo que define cómo organizar, clasificar y presentar los resultados financieros dentro de un hotel, sin importar su tamaño o categoría.
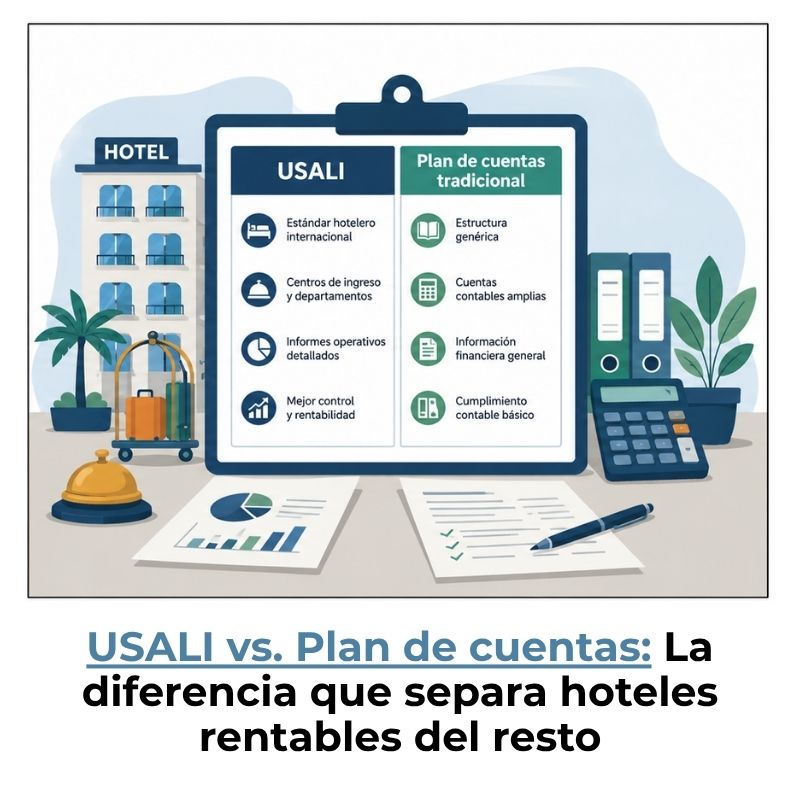
Su objetivo central es que cada área del hotel tenga su propio estado de resultados, con ingresos y costos directos bien diferenciados. Así, en lugar de ver un único resultado global al final del mes, puedes saber con exactitud cuánto aportó el departamento de habitaciones, cuánto generó el restaurante y cuánto costó mantener el área de mantenimiento.
Origen e historia del USALI
El USALI tiene sus raíces en 1926, cuando la Hotel Association of New York City reunió a profesionales de la hotelería y la contabilidad para crear un lenguaje financiero común para el sector. Durante décadas fue conocido como Uniform System of Accounts for Hotels (USAH) y, a partir de 1996, adoptó el nombre actual con su novena edición revisada. Desde entonces, ha sido actualizado periódicamente por la American Hotel & Lodging Association (AHLA) y la organización HFTP.
La undécima edición, publicada en 2014, incorporó cambios relevantes en la clasificación de costos de personal y en la estandarización de reportes para grupos hoteleros multinacionales. Hoy, la contabilidad hotelera y turística de referencia internacional se apoya en este sistema para comparar resultados entre propiedades sin importar el país donde operan.
¿Qué información entrega el USALI que otros sistemas no dan?
La diferencia más notable está en la granularidad del análisis. Un sistema contable convencional te dice cuánto ganó el hotel en total. El USALI te dice cuánto ganó cada departamento, cuáles fueron sus costos directos y cómo contribuye cada área al resultado global de la propiedad. Esa visión departamental es la que permite tomar decisiones operativas con datos concretos, no con estimaciones.
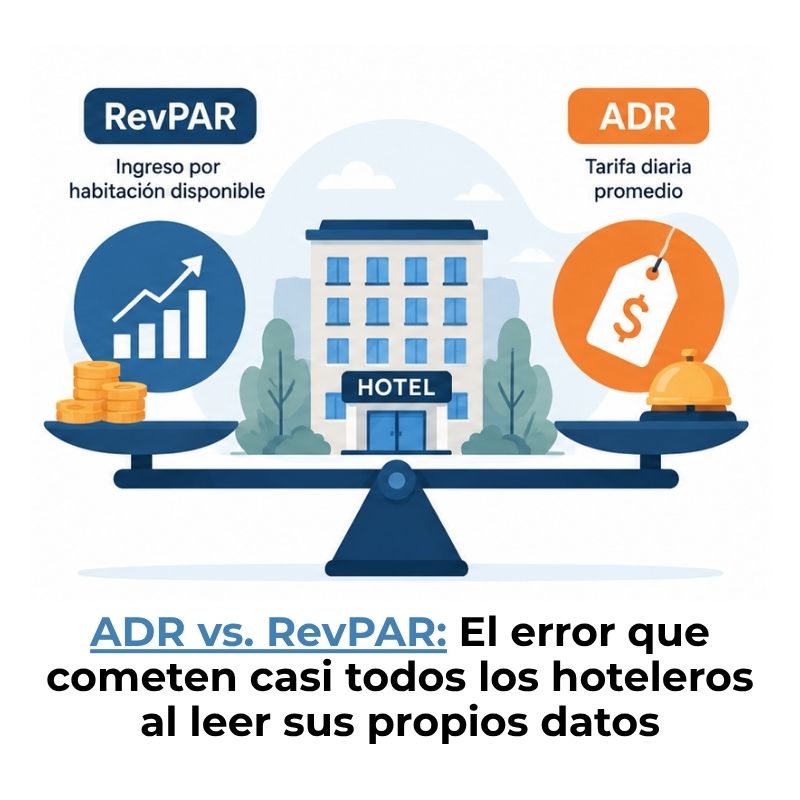
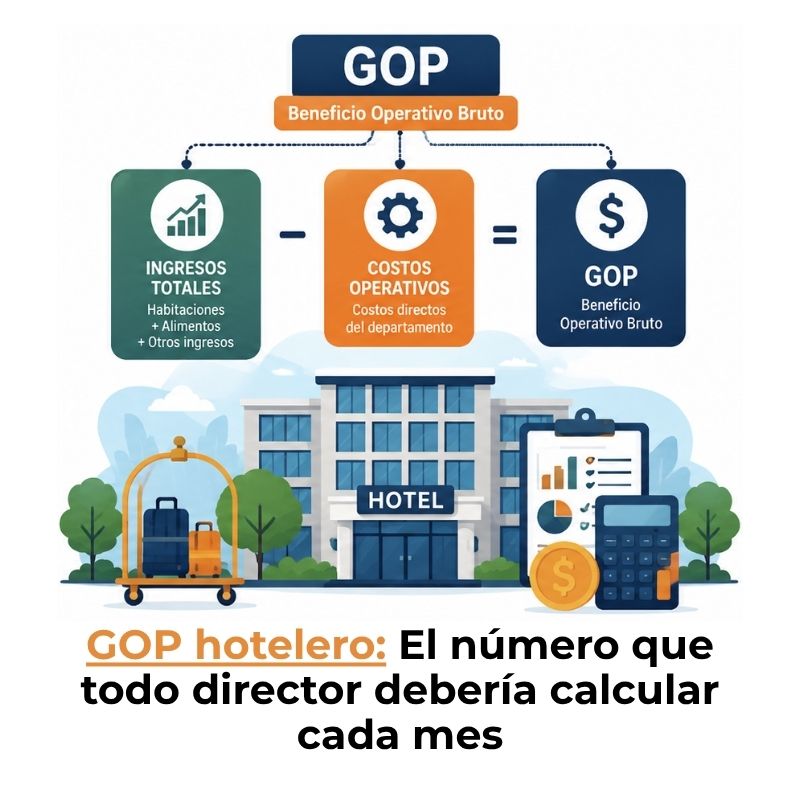
Además, el USALI estandariza ratios de gestión como el RevPAR (ingreso por habitación disponible) o el GOP (Gross Operating Profit), que las cadenas hoteleras, los fondos de inversión y las consultoras del sector usan para evaluar y comparar el rendimiento de distintas propiedades bajo los mismos criterios, algo que un plan de cuentas generalista no está diseñado para facilitar.
¿Qué es un plan de cuentas tradicional?
Un plan de cuentas tradicional es el catálogo normalizado de cuentas contables que establece la legislación de cada país para registrar todas las transacciones económicas de una empresa. Su estructura agrupa las cuentas por naturaleza: activos, pasivos, patrimonio, ingresos y gastos. El objetivo es garantizar que la información financiera sea uniforme, comparable y cumpla con las normas fiscales y legales vigentes.
En España, por ejemplo, este instrumento es el Plan General de Contabilidad (PGC); en muchos países de América Latina existen planes equivalentes adaptados a sus normativas locales. Lo que tienen en común es que parten de una lógica de cumplimiento: están diseñados para que la empresa pueda presentar sus estados financieros ante las autoridades tributarias y los auditores externos.
¿Cómo se organiza un plan de cuentas tradicional?
La estructura habitual divide las cuentas en grupos numerados: el grupo 1 para financiación básica, el 2 para activos no corrientes, el 3 para existencias, y así sucesivamente. Cada cuenta tiene un código específico y registra transacciones sin distinguir en qué área operativa del negocio ocurrieron. Dicho de otro modo, todos los gastos de personal van a la misma cuenta, sin importar si corresponden a recepción, cocina o administración.
Esta uniformidad tiene sentido cuando el objetivo es el cumplimiento contable y fiscal. Pero en un hotel, donde varias áreas generan ingresos y costos con lógicas muy distintas, esa agrupación por naturaleza oculta información valiosa para la gestión diaria del establecimiento.
¿Para qué tipo de empresas está pensado?
El plan de cuentas tradicional está concebido para cualquier tipo de empresa, independientemente de su actividad. Su diseño generalista es precisamente su fortaleza: permite que una fábrica, un comercio o una empresa de servicios usen la misma estructura base. Sin embargo, esa misma generalidad lo hace insuficiente para la complejidad operativa de un hotel, donde la rentabilidad por departamento es un dato tan relevante como el resultado anual.
Diferencia entre el USALI y un plan de cuentas tradicional
Entender esta diferencia es más sencillo si partes de un punto clave: los dos sistemas no compiten entre sí, sino que responden a preguntas distintas. El plan de cuentas responde: «¿Cuál es la situación financiera y fiscal de la empresa?». El USALI responde: «¿Qué departamento del hotel está funcionando bien y cuál necesita ajustes?». Una vez que tienes eso claro, el resto se ordena solo.
Enfoque de presentación: departamental vs. contable general
El USALI presenta la información financiera desde el punto de vista del negocio operativo: cada departamento tiene su propio estado de resultados, con ingresos y costos directos claramente separados. El plan de cuentas tradicional, en cambio, agrupa toda la información por su naturaleza contable, sin distinguir en qué área del hotel se generó cada transacción.
Esto significa que, al leer un informe basado en el plan de cuentas hotelero tradicional, ves cuánto se gastó en sueldos o en suministros en total, pero no puedes saber cuánto le costó al hotel específicamente mantener el departamento de habitaciones frente al de alimentos y bebidas, a menos que crees subcuentas adicionales o centros de costo.
Tratamiento de costos: directos vs. globales
El USALI aplica un sistema de costos directos o direct costing: solo asigna a cada departamento los gastos que puede atribuirle de forma inequívoca. Los costos indirectos, como seguros, energía general o amortizaciones del edificio, se mantienen fuera del resultado departamental y se consolidan al final. Esto permite que la rentabilidad de cada área sea una medida limpia y comparable.
El plan de cuentas tradicional, en cambio, no establece ninguna regla sobre cómo distribuir los costos entre áreas. Puedes crear centros de costo manuales, pero no existe un criterio estandarizado que te indique cómo hacerlo. Sin esa estandarización, comparar tu hotel con otros del sector se vuelve prácticamente imposible, ya que cada uno puede estar usando criterios de imputación distintos.
Objetivo principal: gestión operativa vs. cumplimiento normativo
El propósito del USALI es apoyar la toma de decisiones dentro del hotel: ¿cuál departamento tiene margen negativo?, ¿dónde se disparan los costos de personal?, ¿qué área justifica una inversión adicional? Todo eso emerge de los reportes del USALI de forma natural y estructurada, porque el sistema fue diseñado con ese fin desde su origen.
El plan de cuentas tiene otro propósito: garantizar que la empresa cumpla con sus obligaciones contables, fiscales y legales. Es el lenguaje que entiende la administración tributaria, el auditor externo y el registro mercantil. Por eso, aunque el USALI sea más útil para la gestión interna, el plan de cuentas del país sigue siendo obligatorio y no puede reemplazarse.
¿Cuándo conviene usar el USALI en lugar de un plan de cuentas estándar?
La pregunta correcta no es «¿cuándo usar uno en lugar del otro?», sino «¿cuándo tiene sentido incorporar el USALI además del plan de cuentas obligatorio?». La respuesta depende principalmente del tamaño y la complejidad operativa del establecimiento. Un hotel con varios departamentos que generan ingresos diferenciados —habitaciones, restaurante, spa, eventos— es el candidato natural para implementarlo.
¿Tu hotel debería aplicar el USALI?
- Más de dos departamentos operativos: Si habitaciones y restaurante tienen lógicas de negocio distintas, el USALI te da visibilidad sobre cada una.
- Comparación con competidores: Si necesitas hacer benchmarking con otros hoteles del sector o con datos sectoriales, el USALI es el único lenguaje común.
- Inversores o cadenas hoteleras: Los fondos de inversión y las cadenas internacionales exigen reportes bajo el esquema USALI para evaluar propiedades.
- Control de gestión interno: Si quieres saber cuál área merece más recursos y cuál requiere una revisión de costos, el USALI es la herramienta adecuada.
Por otro lado, un establecimiento pequeño con una operación simple y sin diferenciación departamental clara puede no necesitarlo de forma inmediata. En ese caso, el plan de cuentas con algunos centros de costo bien definidos puede ser suficiente por un tiempo, aunque siempre conviene proyectar hacia el estándar del sector.
¿Se puede usar el USALI junto con el plan de cuentas del país?
Sí, y de hecho esa es la forma en que opera la mayoría de los hoteles que lo aplican. El USALI no sustituye ni modifica el plan de cuentas legal del país: lo complementa. La normativa contable local sigue siendo obligatoria para presentar estados financieros, declarar impuestos y cumplir con los requerimientos del registro mercantil. El USALI actúa en paralelo como un modelo de gestión interna.
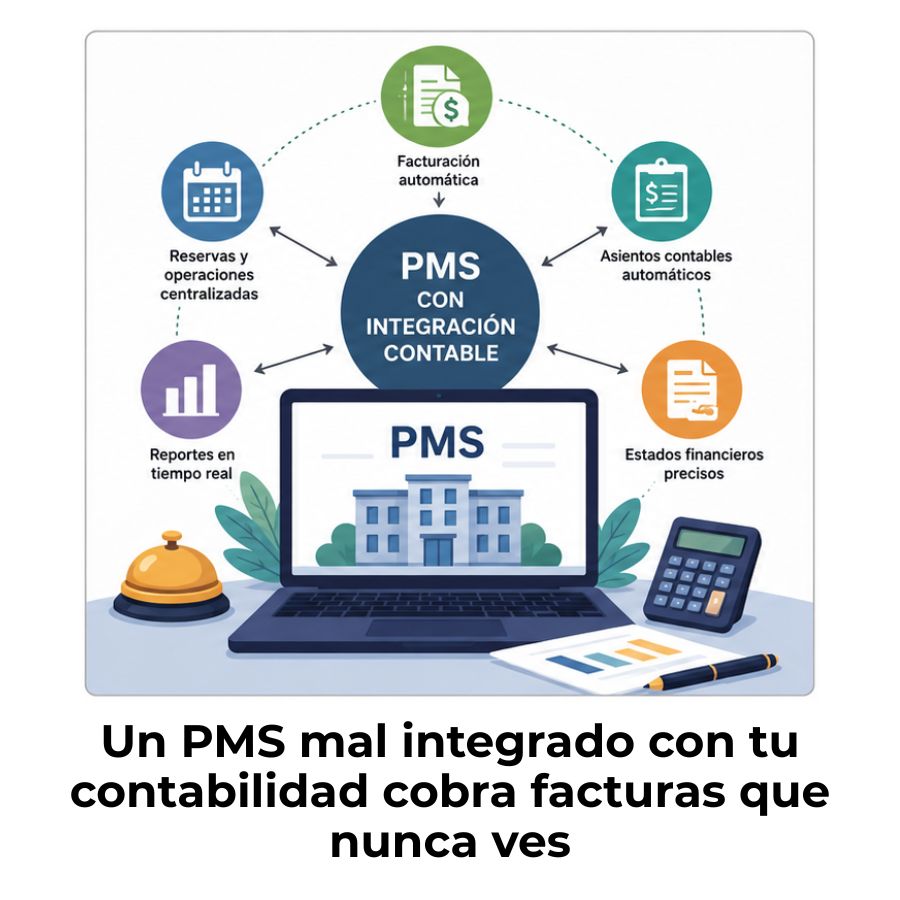
En la práctica, muchos hoteles crean subcuentas dentro de su plan de cuentas nacional que permiten la imputación departamental requerida por el USALI. Un software de contabilidad hotelera bien configurado puede registrar cada transacción en el código del plan general y, al mismo tiempo, imputarla al departamento correspondiente bajo la lógica del USALI, generando los dos tipos de reportes desde una sola entrada de datos.
Si quieres ver cómo los mejores software de contabilidad para hoteles integran estos dos enfoques en una misma plataforma, encontrarás que la mayoría ya están diseñados para generar reportes USALI y estados financieros legales de forma simultánea sin duplicar el trabajo.
Indicadores clave que solo el USALI permite calcular
Una de las razones por las que el sector hotelero adoptó el USALI como estándar es que permite calcular métricas de gestión que no existen en la contabilidad generalista. Estos indicadores son el lenguaje con el que hablan los directores de hotel, los inversores y las cadenas internacionales cuando evalúan el rendimiento de una propiedad.
RevPAR, GOP y otros ratios de gestión hotelera
| Indicador | Qué mide | Por qué lo necesita el USALI |
|---|---|---|
| RevPAR | Ingreso por habitación disponible (ocupadas + vacías) | Requiere separar los ingresos de habitaciones del resto de departamentos |
| GOP | Beneficio bruto operativo antes de costos fijos e impuestos | Solo es calculable con los resultados departamentales del USALI |
| Labor cost % | Porcentaje del ingreso destinado a costos de personal por área | Requiere imputar los sueldos a cada departamento de forma individualizada |
| Flow through | Porcentaje del incremento de ingresos que se convierte en GOP adicional | Solo es calculable con un estado de resultados departamental consistente |
| Covers servidos (A&B) | Número de clientes atendidos en alimentos y bebidas | Requiere la clasificación específica de A&B como departamento independiente |
Ninguno de estos indicadores puede calcularse de forma fiable con un plan de cuentas tradicional, porque este no separa los ingresos ni los costos por departamento. Sin esa separación, los ratios de gestión pierden precisión y dejan de ser comparables con los de otros hoteles del mercado.
Preguntas frecuentes
¿El USALI reemplaza al plan de cuentas general del país?
No. El USALI es un modelo de gestión interna que coexiste con el plan de cuentas legal de cada país, sin sustituirlo. La normativa contable nacional sigue siendo obligatoria para presentar estados financieros ante las autoridades fiscales y los registros mercantiles. El USALI actúa en paralelo como una capa de análisis operativo que no entra en conflicto con las normas locales, sino que las complementa. Muchos hoteles generan ambos tipos de reportes desde el mismo sistema contable, usando subcuentas y centros de costo bien configurados.
¿Es obligatorio aplicar el USALI en los hoteles?
No es obligatorio en ningún país. El USALI es un estándar voluntario adoptado por la industria hotelera internacional, no una exigencia legal. Sin embargo, su uso se ha vuelto casi obligatorio en la práctica para hoteles que trabajan con cadenas internacionales, fondos de inversión o que quieren participar en estudios de benchmarking del sector. Las cadenas y los inversores institucionales suelen exigirlo como condición para evaluar el rendimiento de una propiedad, lo que convierte su adopción en una necesidad competitiva más que en una obligación normativa.
¿Qué departamentos reconoce el USALI dentro de un hotel?
El USALI clasifica los departamentos en dos grandes grupos. Los departamentos operativos son los que generan ingresos directos: habitaciones, alimentos y bebidas, spa, eventos, entre otros. Los departamentos funcionales o de apoyo —administración, marketing, mantenimiento, recursos humanos— solo acumulan costos y no generan ingresos propios. Esta distinción es la base del sistema: los costos directos se asignan al departamento que los origina, mientras que los indirectos se consolidan fuera del resultado departamental.
¿Qué es el GOP y cómo lo calcula el USALI?
El GOP (Gross Operating Profit) es el beneficio bruto operativo del hotel antes de descontar costos fijos como intereses, amortizaciones o impuestos sobre la renta. El USALI lo calcula sumando los resultados de todos los departamentos operativos y restando los gastos de los departamentos funcionales no distribuidos. Es el indicador más usado en la industria para medir la eficiencia operativa de un hotel, y solo es calculable de forma rigurosa cuando la información está organizada bajo la estructura departamental que propone el USALI.
¿Puede un hotel pequeño aplicar el USALI?
En teoría sí, ya que el sistema fue diseñado para adaptarse a establecimientos de cualquier tamaño. En la práctica, un hotel pequeño con una operación poco diferenciada puede encontrar que el USALI agrega complejidad sin aportar suficiente valor. Si el establecimiento tiene un solo departamento que genera ingresos —habitaciones— y no cuenta con restaurante propio ni servicios adicionales relevantes, el plan de cuentas con algunos centros de costo bien definidos puede ser suficiente. La recomendación general es evaluar si la estructura departamental del hotel justifica la implementación del modelo.
¿Qué diferencia hay entre un departamento operativo y uno funcional en el USALI?
Un departamento operativo es el que presta servicios directamente al huésped y genera ingresos facturables: habitaciones, restaurante, bar, spa o salas de eventos. Un departamento funcional, también llamado de apoyo, es el que sostiene la operación del hotel sin generar ingresos propios: administración, recursos humanos, marketing o mantenimiento. Esta distinción define cómo se asignan los costos en el USALI: los directos van al departamento que los origina, y los de los departamentos funcionales se registran como gastos no distribuidos que se restan del resultado global.
¿Cómo afecta el USALI a la comparación entre hoteles de diferentes países?
El USALI es precisamente el instrumento que hace posible esa comparación. Como establece las mismas categorías, los mismos criterios de imputación de costos y los mismos indicadores de gestión para todos los hoteles que lo aplican, un director financiero puede comparar el GOP o el RevPAR de su propiedad en España con el de un hotel en México o en Estados Unidos usando exactamente el mismo lenguaje. Sin ese estándar común, cada hotel podría estar clasificando sus costos de forma diferente, lo que haría las comparaciones poco fiables e incluso engañosas. La nómina hotelera, por ejemplo, se clasifica bajo criterios idénticos en cualquier país que adopte el modelo.
Conclusión
El USALI y el plan de cuentas tradicional no son herramientas rivales: responden a necesidades distintas dentro de la gestión de un hotel. El plan de cuentas te da cumplimiento normativo y claridad fiscal; el USALI te da visibilidad operativa por departamento y un lenguaje financiero compartido con el resto de la industria hotelera mundial. Entender esa diferencia es el primer paso para gestionar un establecimiento con la profundidad que exige el sector.
Lo que aprendiste aquí tiene aplicación directa: si trabajas en un hotel o estudias contabilidad hotelera, ya sabes por qué los estados financieros departamentales del USALI son más útiles para la toma de decisiones que un balance generalista. También sabes cómo se tratan los costos directos, qué indicadores se construyen sobre esa estructura y en qué momento tiene sentido incorporar el modelo a la operación de un establecimiento.
Hay mucho más por explorar dentro de la contabilidad hotelera: desde la estructura completa de los reportes departamentales hasta los softwares que integran ambos sistemas sin duplicar trabajo. Este sitio web tiene recursos sobre cada uno de esos temas, pensados para que puedas avanzar paso a paso con información clara y verificable.
Sigue aprendiendo:
RevPAR: El indicador que todo hotelero debe dominar
Contabilidad IATA para agencias de viajes
Diferencia entre RevPAR y ADR hotelero
¿Cómo calcular el GOP de un hotel?
Franquicia hotelera: El secreto detrás de las grandes marcas
¿Qué es la contabilidad turística y cómo funciona?

Diferencia contable entre agencia de viajes y touroperador
¿Cómo elegir un PMS con integración contable?
