
El impuesto sobre pernoctaciones turísticas es un tributo autonómico que grava cada noche que un viajero pasa en un alojamiento turístico. Lo paga el huésped, pero el establecimiento es responsable de cobrarlo y de liquidarlo ante la administración. En España, su aplicación varía según la comunidad autónoma, y entender bien sus reglas es fundamental para cualquier profesional del sector.
¿Qué es el impuesto sobre pernoctaciones turísticas?
El impuesto sobre pernoctaciones turísticas es un tributo de carácter autonómico que grava las estancias de los viajeros en establecimientos de alojamiento turístico. Su hecho imponible es, precisamente, cada noche —o fracción de día— que una persona física permanece en un alojamiento sujeto a la normativa turística de la comunidad autónoma correspondiente. No se trata de un impuesto nacional uniforme, sino de una figura fiscal descentralizada que cada región regula de forma independiente.
Desde el punto de vista jurídico, el tributo grava la capacidad económica que se pone de manifiesto al consumir servicios de alojamiento turístico. Además, persigue un objetivo de política pública: internalizar las externalidades negativas que el turismo masivo puede generar sobre las infraestructuras, el medio ambiente y la calidad de vida de los residentes en las zonas de alta afluencia turística.
Diferencia entre tasa turística, ecotasa e impuesto de estancias
En la práctica, estos tres términos se refieren al mismo tipo de tributo, aunque con nombres distintos según la comunidad autónoma que lo regule. «Tasa turística» es el término coloquial más extendido, mientras que «ecotasa» es el nombre popular con el que se conoce en Baleares. El término técnico correcto en la mayoría de las normativas autonómicas es «impuesto sobre estancias en establecimientos turísticos». Conocer esta equivalencia evita confusiones cuando se trabaja con normativa de varias comunidades a la vez.
¿Quién paga el impuesto y quién lo recauda?
La ley distingue dos roles fundamentales. El huésped es el contribuyente: sobre él recae la obligación tributaria, porque es quien realiza la estancia. El establecimiento turístico, por su parte, actúa como sustituto del contribuyente: recauda el importe al finalizar la estancia, lo acumula durante el período de liquidación y lo transfiere a la agencia tributaria autonómica correspondiente. Esta separación de roles tiene consecuencias contables importantes que se desarrollan más adelante.
¿Dónde se aplica este impuesto en España?
A diferencia de otros países europeos donde existe un impuesto turístico de ámbito nacional, en España su regulación es una competencia exclusiva de cada comunidad autónoma. Esto significa que no existe una tarifa única ni una normativa común: cada región que ha decidido implantarlo lo ha hecho con sus propias reglas, plazos y tarifas. En 2026, las comunidades con impuesto vigente y de carácter obligatorio son Cataluña, las Islas Baleares, Canarias y Aragón.
Cataluña: el IEET y el recargo de Barcelona
Cataluña fue la primera comunidad autónoma española en implantar este tributo, en 2012. Su denominación oficial es Impost sobre les Estades en Establiments Turístics (IEET) y lo gestiona la Agència Tributària de Catalunya (ATC). Las tarifas autonómicas vigentes desde abril de 2026 oscilan entre 1,10 y 3,50 euros por persona y noche, con un máximo de siete noches por estancia sujetas al impuesto. Barcelona, además, aplica un recargo municipal propio que en 2026 asciende a seis euros adicionales por persona y noche en los establecimientos de mayor categoría.
Islas Baleares: el impuesto de turismo sostenible
En Baleares, el tributo se llama Impuesto de Turismo Sostenible (ITS) y entró en vigor en 2016. Su particularidad más destacada es que las tarifas cambian según la temporada: son más altas entre el 1 de mayo y el 31 de octubre (temporada alta) y más bajas entre el 1 de noviembre y el 30 de abril (temporada baja). En 2026, el importe oscila entre 1 y 4 euros por persona y noche, dependiendo de la categoría del alojamiento, y se aplica a hoteles, apartamentos, viviendas turísticas, campings, albergues y cruceros que hagan escala en un puerto balear.
Canarias y Aragón: regulación vigente en 2026
Canarias inició la implantación progresiva de su impuesto de pernoctación en 2025, con tasas aplicadas a nivel municipal en islas como Tenerife y Lanzarote. Aragón cuenta con su propio impuesto autonómico sobre estancias turísticas, vigente en 2026. Otras comunidades como Valencia, Galicia o Andalucía han planteado su introducción en distintos momentos, pero en el momento de publicación de este artículo no disponen de regulación autonómica aprobada, aunque algunos municipios puedan tener figuras similares a escala local.
¿Cómo se calcula el importe a pagar?
El cálculo del impuesto sigue siempre la misma lógica básica: base imponible multiplicada por la tarifa aplicable. La base imponible es el número de días de estancia del huésped, y la tarifa depende de los factores específicos que regula cada comunidad autónoma. Aunque la estructura es sencilla, los parámetros que determinan qué tarifa corresponde en cada caso sí varían entre regiones.
Factores que determinan la tarifa
No todas las noches de hotel cuestan lo mismo desde el punto de vista fiscal. Los principales elementos que modifican la tarifa aplicable son los siguientes:
- Categoría del establecimiento: Un hotel de cinco estrellas tributa a una tarifa superior a la de un hostal o una pensión. Cuanto mayor sea la categoría, más alto es el impuesto.
- Tipo de alojamiento: Los hoteles, los apartamentos turísticos, las viviendas de uso turístico y los campings pueden tener tarifas distintas entre sí dentro de una misma comunidad.
- Ubicación geográfica: En Cataluña, estar en Barcelona implica un recargo municipal adicional sobre la tarifa autonómica base. En Canarias, la tarifa puede variar según el municipio.
- Temporada: En Baleares, la tarifa de temporada alta es superior a la de temporada baja, lo que obliga al establecimiento a actualizar el importe según el período del año.
- Colectivos con exención o reducción: Menores de cierta edad, personas con discapacidad o huéspedes que pernoctan por motivos de salud pueden quedar exentos o beneficiarse de una tarifa reducida según la normativa autonómica aplicable.
Máximo de noches sujetas al impuesto
Algunas comunidades establecen un límite de noches a partir del cual el impuesto deja de devengarse, aunque la estancia continúe. En Cataluña, el máximo son siete noches por estancia: si un huésped se aloja durante diez noches, solo las siete primeras generan cuota. Este límite tiene una finalidad de equidad: evitar que las estancias de larga duración acumulen un importe desproporcionado. Conviene verificar si la comunidad donde opera el establecimiento aplica este tope antes de realizar los cálculos.
Obligaciones del establecimiento turístico
El establecimiento turístico no es solo un intermediario pasivo: la ley le asigna un conjunto de obligaciones formales y materiales que debe cumplir con independencia de si el huésped paga voluntariamente o no. Incumplir cualquiera de ellas puede derivar en sanciones económicas significativas. Las principales responsabilidades son estas:
- Presentar declaraciones censales: Al iniciar la actividad, al modificar elementos tributarios relevantes y al cesar la explotación, el establecimiento debe comunicarlo a la administración tributaria autonómica.
- Cobrar el impuesto al huésped: El establecimiento está obligado a exigir el pago y, si el huésped se niega, a ingresar igualmente el importe correspondiente en la liquidación periódica.
- Emitir y entregar justificantes: Cada huésped tiene derecho a recibir un documento que acredite el cobro del impuesto. Este justificante debe estar diferenciado del resto de conceptos de la factura.
- Llevar libros y registros específicos: La normativa exige un registro detallado de las estancias sujetas, las exenciones aplicadas y los importes recaudados en cada período de liquidación.
- Presentar autoliquidaciones periódicas: Dependiendo de la comunidad, la liquidación es semestral (Cataluña) o anual, y debe presentarse mediante los modelos oficiales habilitados por la agencia tributaria correspondiente.
Cobro al huésped y emisión de justificante
El impuesto debe aparecer desglosado de forma clara en la factura del cliente, separado del precio del alojamiento y de cualquier otro servicio. Mezclarlo con el precio de la habitación o con el IVA es un error habitual que puede generar discrepancias en la liquidación y complicaciones ante una posible inspección. El justificante de cobro al huésped debe indicar el importe del impuesto, el número de noches computadas y la tarifa aplicada.
Plazos y modelos de autoliquidación
En Cataluña, la autoliquidación del IEET se presenta de forma semestral mediante los modelos 950, 940 o 920, según el tipo de establecimiento, a través del portal telemático de la Agencia Tributaria de Cataluña. En Baleares, dependiendo del régimen de estimación que aplique el establecimiento, la liquidación puede ser anual o semestral, y se gestiona ante la Agencia Tributaria de las Islas Baleares (ATIB). El impuesto no puede aplazarse ni fraccionarse, lo que obliga a mantener una tesorería ordenada para afrontar el pago en los plazos establecidos.
¿Cómo se contabiliza el impuesto sobre pernoctaciones turísticas?
La contabilización de este impuesto genera dudas frecuentes porque el establecimiento recauda un importe que, en realidad, no le pertenece. El Instituto de Contabilidad y Auditoría de Cuentas (ICAC) se pronunció sobre este tratamiento contable al analizar el impuesto turístico balear, y su criterio es aplicable por analogía al resto de tributos autonómicos similares. La clave está en entender si el importe cobrado constituye un ingreso propio del establecimiento o un cobro por cuenta de la administración.
El ICAC considera que el impuesto recaudado por el establecimiento no es un ingreso propio, sino un cobro realizado por cuenta de la Hacienda autonómica, y debe registrarse como un pasivo hasta su liquidación.
Registro cuando se cobra al huésped
Cuando el establecimiento cobra el impuesto al huésped al finalizar la estancia, el importe no se contabiliza como un ingreso de explotación. Se registra directamente en una cuenta de pasivo que refleja la deuda con la administración tributaria. El asiento que se utiliza habitualmente en la contabilidad española es el siguiente:
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 572 / 430 | Tesorería / Clientes | Importe del impuesto cobrado | — |
| 475 | Hacienda Pública acreedora por impuestos turísticos | — | Importe del impuesto cobrado |
La cuenta 475 (Hacienda Pública, acreedora por conceptos fiscales) refleja la deuda que el establecimiento mantiene frente a la administración autonómica. No pasa por la cuenta de ingresos (700 o similares), lo que evita distorsionar la cifra de negocio real del establecimiento y garantiza que el tributo quede correctamente aislado del resto de la actividad económica.
Registro al liquidar ante la administración
En el momento de la autoliquidación, el establecimiento cancela la deuda acumulada en la cuenta de pasivo y transfiere el importe a la administración. El asiento de liquidación queda así:
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 475 | Hacienda Pública acreedora por impuestos turísticos | Importe acumulado del período | — |
| 572 | Bancos c/c | — | Importe acumulado del período |
Con este segundo asiento, el ciclo queda cerrado: el establecimiento ha recaudado el impuesto, lo ha mantenido como pasivo durante el período correspondiente y lo ha entregado a la administración. El resultado neto en la cuenta de pérdidas y ganancias es cero, porque el tributo nunca ha pasado por ninguna cuenta de ingresos ni de gastos propios del negocio.
Criterio del ICAC: ingreso propio o cobro por cuenta de terceros
La consulta del ICAC sobre el impuesto turístico balear aclara que el tratamiento correcto es el de cobro por cuenta de un tercero (la administración autonómica), no el de un ingreso propio del establecimiento. Esto implica que el importe no aumenta la base de cálculo de ciertos ratios financieros ni forma parte de la cifra de negocios a efectos del Plan General de Contabilidad. Si tu contabilidad hotelera y turística no sigue este criterio, conviene revisarla para evitar errores en los estados financieros.
Exenciones y reducciones más habituales
Aunque el impuesto se aplica de forma general a todas las estancias en establecimientos turísticos, la normativa de cada comunidad reconoce una serie de supuestos en los que el huésped queda exento de pagarlo o tiene derecho a una tarifa reducida. El establecimiento debe acreditar estas exenciones en sus registros, porque si la administración las cuestiona en una inspección, la carga de la prueba recae sobre él.
- Menores de edad: La mayoría de las comunidades eximen a los menores de una edad determinada. El límite varía: en unas comunidades son menores de 16 años, en otras el umbral es diferente. Conviene consultar la normativa específica de cada región.
- Personas con discapacidad reconocida: Algunas regulaciones autonómicas permiten que las personas con un grado de discapacidad igual o superior al establecido queden exentas del impuesto durante su estancia.
- Estancias por motivos de salud: Los huéspedes que pernoctan por razones médicas debidamente acreditadas pueden quedar fuera del ámbito de aplicación del impuesto en ciertas comunidades.
- Residentes en la propia comunidad: En algunos casos, las personas empadronadas en la comunidad autónoma que aplica el impuesto pueden estar exentas si pernoctan dentro de la misma región. Esta exención varía considerablemente entre territorios.
- Estancias de larga duración: Cuando una estancia supera el número máximo de noches sujetas al impuesto (como las siete noches de Cataluña), las noches adicionales no generan cuota, lo que actúa como una reducción de facto para estancias prolongadas.
Para garantizar un correcto tratamiento fiscal como el del IVA en el turismo, las exenciones del impuesto de pernoctaciones deben documentarse con el mismo rigor. Sin el justificante adecuado, el establecimiento asume el riesgo de que la administración no reconozca la exención y le exija el ingreso del importe que debería haberse cobrado al huésped.
Preguntas frecuentes
¿El impuesto sobre pernoctaciones turísticas lleva IVA?
Sí, en la mayoría de las comunidades autónomas que lo aplican, el impuesto sobre pernoctaciones turísticas está sujeto a IVA al tipo reducido del 10 %, el mismo que se aplica a los servicios de alojamiento. El IVA se calcula sobre el importe bruto del impuesto, lo que significa que el establecimiento debe añadir el 10 % de IVA al importe base del tributo cuando lo cobra al huésped. Este IVA sí forma parte del IVA repercutido del establecimiento y debe declararse mediante el modelo 303, junto con el IVA del resto de servicios de alojamiento.
¿Qué ocurre si el establecimiento no cobra el impuesto al huésped?
El hecho de que el huésped no pague o se niegue a hacerlo no exime al establecimiento de su obligación de liquidar el tributo ante la administración. El sustituto del contribuyente responde frente a la Hacienda autonómica con independencia de si ha recaudado el importe o no. Además, no cobrar el impuesto cuando corresponde puede ser sancionado como infracción tributaria. La recomendación es incluir el impuesto de forma visible en la factura y explicar al cliente su naturaleza obligatoria antes del check-out.
¿Los menores de edad pagan el impuesto de pernoctación?
Depende de la comunidad autónoma. En términos generales, los menores de cierta edad están exentos del impuesto, pero el límite varía según la normativa autonómica aplicable: en algunas regiones la exención llega hasta los 16 años, en otras el umbral es diferente. El establecimiento debe documentar la exención con los datos del huésped menor (por ejemplo, a través de la información recogida en el registro de viajeros) para poder justificarla ante la administración si es requerido en una comprobación o inspección posterior.
¿Se aplica el impuesto en toda España?
No. En España, el impuesto sobre pernoctaciones turísticas es una competencia autonómica y, en 2026, solo está en vigor en Cataluña, las Islas Baleares, Canarias y Aragón. El resto de comunidades autónomas no lo han implantado a nivel regional, aunque algunas lo han debatido y algunos municipios pueden tener figuras tributarias locales similares. Antes de aplicar o no el impuesto en un establecimiento concreto, siempre conviene verificar la normativa vigente de la comunidad en la que se opera, ya que la situación puede cambiar con nuevas legislaciones.
¿Cuánto tiempo tiene el establecimiento para liquidar el impuesto?
Los plazos de liquidación varían según la comunidad. En Cataluña, la autoliquidación del IEET es semestral: el primer semestre se liquida entre julio y agosto, y el segundo semestre entre enero y febrero del año siguiente. En Baleares, el plazo depende del régimen de estimación: los establecimientos en estimación objetiva realizan un pago anual entre el 1 de mayo y el 30 de junio del ejercicio siguiente, mientras que los de estimación directa presentan un resumen anual en enero. Superar estos plazos genera recargos automáticos y puede derivar en sanciones si la demora es significativa.
¿Cómo afecta el impuesto de pernoctaciones a la factura del cliente?
El impuesto debe aparecer en la factura del cliente como una línea independiente, claramente diferenciada del precio del alojamiento y del IVA. No está permitido incluirlo dentro del precio de la habitación sin desglosarlo, ya que el cliente tiene derecho a saber exactamente cuánto está pagando en concepto de tributo autonómico. La factura debe indicar el importe del impuesto por noche, el número de noches computadas, la tarifa aplicada y, cuando corresponda, el IVA aplicado sobre dicho importe. Un buen software hotelero automatiza este desglose para evitar errores en la facturación.
¿Pueden las plataformas digitales como Airbnb recaudarlo?
Sí. Las plataformas de intermediación turística como Airbnb pueden actuar como asistentes en la recaudación del impuesto en determinadas comunidades autónomas, siempre que exista un acuerdo o habilitación normativa que lo permita. En la práctica, algunas plataformas ya recaudan y liquidan el impuesto de forma automática en nombre del anfitrión en Cataluña y Baleares, lo que simplifica la gestión para el propietario de la vivienda turística. Si tu alojamiento opera a través de estas plataformas, conviene verificar si la plataforma ya gestiona el impuesto en tu nombre o si la obligación sigue recayendo sobre ti directamente.
Conclusión
El impuesto sobre pernoctaciones turísticas es un tributo autonómico que recae sobre el huésped, pero cuya gestión completa —cobro, registro y liquidación— depende del establecimiento turístico. Su correcto tratamiento contable, siguiendo el criterio del ICAC, implica registrarlo como un cobro por cuenta de la administración, nunca como un ingreso propio. Entender esta diferencia es el punto de partida para evitar errores que pueden tener consecuencias fiscales y contables reales.
A lo largo de este artículo has visto dónde se aplica el impuesto en España, qué factores determinan la tarifa, cuáles son las exenciones más comunes y cómo registrar cada uno de los momentos del ciclo: el cobro al huésped y la liquidación ante la agencia tributaria autonómica. Con estos elementos puedes revisar si la contabilidad de tu establecimiento sigue el criterio correcto y, si no es así, corregirlo antes de que llegue la próxima liquidación periódica.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad hotelera y turística que te ayudarán a comprender mejor la fiscalidad y la gestión contable del sector. El conocimiento técnico bien aplicado marca la diferencia entre una gestión solvente y una exposición innecesaria a sanciones evitables.
Sigue aprendiendo:
Depreciación de activos hoteleros
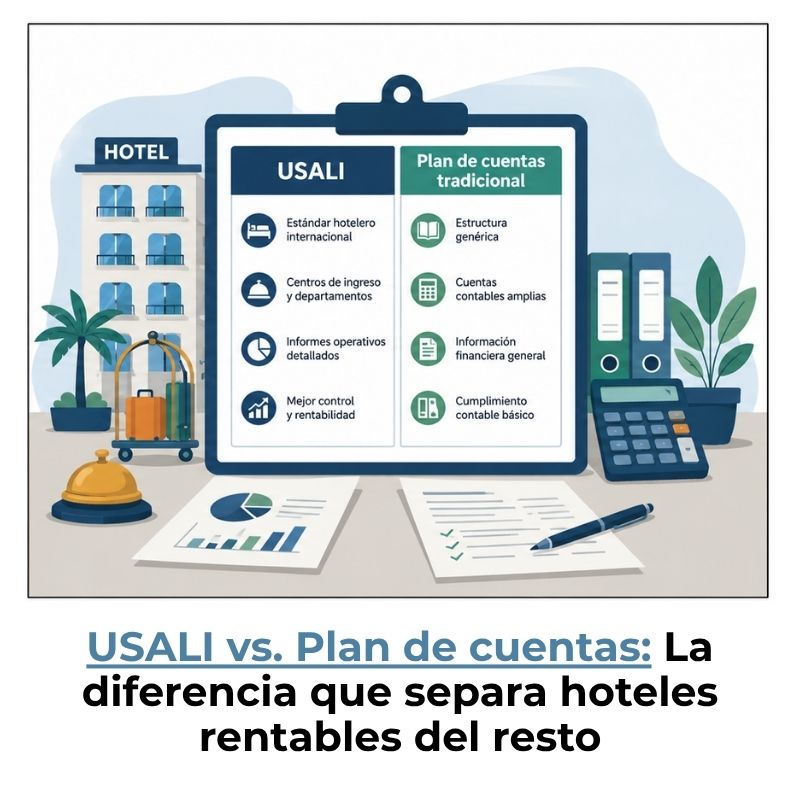
Diferencia entre el USALI y un plan de cuentas tradicional

Contabilidad de eventos y banquetes hoteleros
Digitaliza tu hotel: Elige el mejor software hotelero
Food cost en hoteles: El número que pocos vigilan
GOP hotelero: El indicador que revela la verdad de tu hotel

Diferencia contable entre agencia de viajes y touroperador
¿Cómo contabilizar los resort fees de un hotel?
