
La contabilidad hotelera y turística es la disciplina que permite registrar, organizar y analizar todas las operaciones financieras de un hotel o empresa de turismo. A diferencia de la contabilidad convencional, trabaja por departamentos, usa indicadores propios del sector y sigue estándares internacionales como el USALI. Si estás empezando a explorar este campo, a continuación, encontrarás las bases que necesitas para entenderlo desde cero.
¿Qué es la contabilidad hotelera y turística?
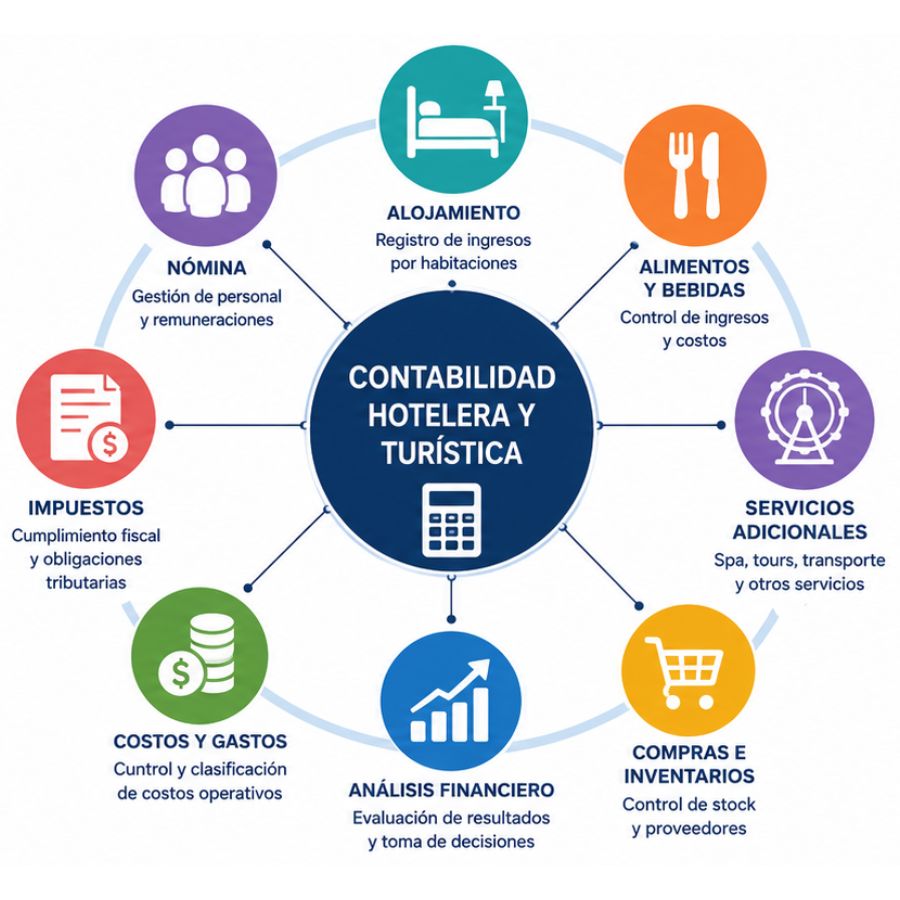
La contabilidad hotelera es la rama especializada de la contabilidad que adapta los principios financieros tradicionales a las particularidades del sector hotelero y turístico. Su función principal es registrar, clasificar y analizar todas las operaciones económicas que ocurren en un establecimiento, desde el ingreso por una habitación ocupada hasta el gasto en mantenimiento de instalaciones, pasando por nóminas, proveedores y servicios complementarios.
Por su parte, la contabilidad turística amplía ese enfoque hacia todo el ecosistema del turismo: agencias de viajes, operadoras, empresas de transporte turístico y destinos. Ambas comparten la misma base conceptual, pero cada una se ajusta al tipo de operación que gestiona. Lo que las une es la necesidad de medir la rentabilidad en un entorno de servicios intangibles, con alta variabilidad de demanda y múltiples fuentes de ingreso simultáneas.
Diferencias con la contabilidad general
La contabilidad convencional registra ingresos y gastos de forma consolidada. En cambio, la contabilidad hotelera trabaja de manera departamental: cada área del hotel —habitaciones, restaurante, spa, eventos— tiene su propio centro de costos e ingresos. Esto permite saber exactamente cuánto aporta o cuánto cuesta cada parte del negocio, algo que una empresa de manufactura o comercio no necesita de la misma manera.
Otra diferencia relevante es la velocidad. Puedes leer más sobre estas particularidades en el artículo sobre la diferencia entre contabilidad hotelera y general, donde se explica con detalle por qué los registros deben completarse en tiempo real, incluso durante la noche, y cómo eso condiciona la estructura del equipo contable en un hotel.
¿Por qué el sector turístico necesita su propia contabilidad?
El turismo combina la venta de servicios intangibles —la experiencia de una noche en un hotel no se puede devolver ni almacenar— con una variabilidad de demanda muy marcada. Un hotel puede tener una ocupación del 95 % en verano y caer al 30 % en temporada baja, y su contabilidad debe reflejar esa realidad con precisión para que la planificación financiera tenga sentido.
Además, la actividad turística mezcla fuentes de ingreso muy distintas: alojamiento, alimentos y bebidas, servicios auxiliares y acuerdos con operadoras. Cada una tiene su estructura de costos, su régimen fiscal y sus indicadores propios. Una contabilidad genérica no basta para gestionar esa complejidad de forma ordenada.
Características de la contabilidad hotelera
La contabilidad hotelera tiene rasgos propios que la hacen única dentro de las contabilidades sectoriales. No se trata solo de aplicar principios contables a un hotel: el entorno operativo del sector obliga a adaptar los métodos de registro, los periodos de análisis y los instrumentos de control. A continuación, se explican las más relevantes.
Operación por departamentos
En un hotel, cada área funciona como un pequeño negocio dentro del negocio. El departamento de habitaciones, el restaurante, el bar, el spa y los salones de eventos generan sus propios ingresos y costos de forma independiente. La contabilidad los registra por separado para que la dirección pueda evaluar cuál área es rentable, cuál necesita ajustes y dónde se están yendo los recursos sin retorno equivalente.
Este enfoque también facilita la asignación de responsabilidades. El jefe de recepción responde por los ingresos de habitaciones, el chef responde por el costo de los alimentos y el director financiero consolida todo en los informes globales. Cada quien conoce su parte del resultado.
Estacionalidad y variabilidad de ingresos
Pocos sectores experimentan una variación de demanda tan pronunciada como el hotelero. Los ingresos pueden multiplicarse por tres o cuatro durante la temporada alta y caer drásticamente en los meses de menor afluencia. La contabilidad hotelera debe capturar esa realidad con precisión, de modo que los presupuestos anuales, la planificación de personal y las decisiones de inversión estén basados en datos reales, no en promedios que distorsionan la situación.
Por eso el presupuesto hotelero se elabora mes a mes, separando temporadas y contemplando escenarios distintos. No tiene sentido comparar agosto con enero como si fueran meses equivalentes.
Registro en tiempo real y rapidez contable
Un hotel opera sin pausa. Cada check-in, cada consumo en el minibar, cada cargo al servicio de habitaciones genera una transacción que debe quedar registrada de inmediato. La rapidez contable no es una preferencia: es una necesidad operativa. Si el registro se retrasa, los informes de cierre diario pierden validez y la dirección toma decisiones con información incompleta.
Por esta razón, los hoteles utilizan sistemas de punto de venta integrados con el software contable, de modo que cada operación queda anotada en el momento en que ocurre, sin esperar al cierre del turno ni al fin de semana.
Áreas que cubre la contabilidad turística
La contabilidad turística va más allá del hotel como establecimiento físico. Abarca toda empresa cuya actividad principal sea facilitar, organizar o complementar el viaje y la experiencia del turista. Agencias de viajes, operadoras mayoristas, empresas de transporte turístico, parques temáticos y destinos gestionados por entidades públicas o privadas forman parte de este universo.
Ingresos principales y secundarios
En cualquier empresa hotelera o turística, los ingresos hoteleros se dividen en dos grandes categorías. Los ingresos principales provienen del núcleo del negocio: alojamiento, restaurante y bar. Los secundarios complementan la oferta sin ser el motivo central de la visita.
Costos operativos y su estructura
Los costos en un hotel se dividen en directos e indirectos. Los directos son los que se pueden asignar claramente a un departamento: el costo del desayuno pertenece a Alimentos y Bebidas, el salario del recepcionista pertenece a Habitaciones. Los costos indirectos —energía, seguros, mantenimiento general— se distribuyen entre todos los departamentos según criterios definidos previamente.
Esta estructura de costos es la que permite calcular el resultado neto de cada área y tomar decisiones con base en datos reales. Sin ella, sería imposible saber, por ejemplo, si el restaurante está generando beneficio o si está siendo subsidiado por los ingresos de habitaciones.
El USALI: el estándar internacional de la hotelería
El USALI (Uniform System of Accounts for the Lodging Industry) es el sistema de contabilidad estandarizado diseñado específicamente para la industria hotelera. Su objetivo es establecer un lenguaje financiero común que permita a los hoteles de cualquier país presentar, comparar y analizar sus resultados bajo los mismos criterios. Inversores, cadenas hoteleras y auditores lo exigen precisamente por esa consistencia.
El USALI no es solo un plan contable: es una herramienta de gestión que permite evaluar de forma comparable los resultados de hoteles dentro y fuera de una misma cadena, facilitando el benchmarking y la toma de decisiones estratégicas.
¿Cómo organiza el USALI los estados financieros?
El USALI organiza la cuenta de resultados del hotel en niveles. Primero presenta los ingresos y costos de cada departamento operado, luego descuenta los gastos indirectos no distribuidos y finalmente llega a los resultados globales del establecimiento. Esta estructura escalonada hace que sea fácil identificar en qué punto del negocio se genera o se pierde valor.
Departamentos operados vs. departamentos de apoyo
El USALI distingue claramente dos tipos de departamentos dentro del hotel. Los departamentos operados son los que generan ingresos directos y tienen costos asignables: habitaciones, alimentos y bebidas, spa y eventos. Los departamentos de apoyo solo generan gastos indirectos: administración, recursos humanos, marketing y mantenimiento.
Esta distinción es fundamental porque permite saber cuál es la aportación real de cada área antes de repartir los gastos comunes. Un hotel puede tener un restaurante que parece rentable hasta que se le asignan los costos de energía, administración y mantenimiento que le corresponden.
¿Qué indicadores financieros usa la contabilidad hotelera?
Los indicadores financieros hoteleros son métricas diseñadas específicamente para medir el rendimiento de un hotel. A diferencia de los ratios contables convencionales, estos indicadores combinan datos operativos —como la ocupación o el número de habitaciones disponibles— con datos financieros, lo que los hace más precisos para el sector.
RevPAR, ADR y GOP: qué miden y para qué sirven
Tres indicadores concentran la mayor parte del análisis financiero hotelero. El RevPAR mide el ingreso por habitación disponible, independientemente de si está ocupada o no. Es el indicador más utilizado para medir la eficiencia global del área de alojamiento, porque combina el precio promedio con la tasa de ocupación en un solo número. El ADR hotelero refleja el precio promedio que pagan los huéspedes por noche, mientras que el GOP hotelero representa el beneficio operativo bruto antes de descontar intereses, impuestos y amortizaciones.
Otros indicadores clave del sector
Más allá del trío principal, la gestión hotelera moderna utiliza un conjunto más amplio de métricas. La tasa de coste de mano de obra mide el porcentaje de los ingresos que se destina a nóminas, lo que resulta muy sensible en el sector por la naturaleza intensiva en personal del servicio hotelero. Otros ratios analizan el coste de los alimentos consumidos respecto a los ingresos de restaurante, o el porcentaje que representa cada departamento sobre el total de ventas.
La nómina hotelera merece especial atención porque en muchos hoteles supone entre el 30 % y el 40 % de los ingresos totales, lo que la convierte en la partida de gasto más relevante después del costo de los alimentos en establecimientos con restaurante.
Documentos y estados financieros del hotel
Todo establecimiento hotelero produce un conjunto de informes financieros periódicos que permiten evaluar su situación económica. Conocer estos documentos es el punto de partida para entender cómo se toman las decisiones financieras en un hotel. Cada uno responde a una pregunta distinta sobre el negocio.
Estado de resultados departamental
El estado de resultados en un hotel no se presenta de forma global, sino por departamentos, siguiendo la lógica del USALI. Esto significa que se puede ver, línea por línea, cuánto ingresó el departamento de habitaciones, cuánto costó operarlo y cuál fue su margen de contribución. Lo mismo aplica para el restaurante, el spa y cualquier otra área que genere ingresos propios.
Este desglose permite comparar periodos, detectar desviaciones respecto al presupuesto y evaluar la gestión de cada responsable de área. Es también el documento que usan los inversores para valorar la rentabilidad operativa del establecimiento antes de considerar la deuda financiera o los impuestos.
Balance general y flujo de efectivo
El balance general muestra la fotografía financiera del hotel en un momento concreto: lo que posee (activos como inmuebles, equipamiento, efectivo y cuentas por cobrar), lo que debe (pasivos a corto y largo plazo) y lo que pertenece a los propietarios (patrimonio). La valoración de activos hoteleros es un proceso delicado porque los inmuebles, el mobiliario y los equipos se deprecian a ritmos distintos y con criterios propios del sector.
El flujo de efectivo, por su parte, responde a una pregunta diferente: ¿tiene el hotel dinero disponible para pagar sus obligaciones del mes? Un hotel puede mostrar beneficios contables y al mismo tiempo tener problemas para pagar a proveedores si el efectivo real no está en caja. Ese es el riesgo de gestionar solo por resultados sin vigilar la liquidez.
Herramientas y software para la contabilidad hotelera
La operación diaria de un hotel genera un volumen de datos que hace prácticamente imposible gestionar la contabilidad de forma manual. El software hotelero moderno integra el sistema de gestión de la propiedad (PMS), el punto de venta del restaurante, los canales de distribución y la contabilidad en una sola plataforma. Esto permite que cada operación quede registrada automáticamente en el sistema contable sin necesidad de introducción manual.
La elección del software depende del tamaño del hotel y del nivel de integración que necesita. Un hotel boutique puede gestionar con soluciones simples, mientras que una cadena necesita plataformas que consoliden la información de múltiples propiedades en tiempo real. Lo que no cambia es la necesidad de que los datos contables fluyan sin interrupciones desde la operación hasta los informes financieros.
El tratamiento del IVA en el turismo es uno de los aspectos donde el software contable marca una diferencia considerable, ya que los tipos impositivos varían según el servicio (alojamiento, restauración, actividades) y deben aplicarse correctamente en cada factura para evitar contingencias fiscales.
Preguntas frecuentes
¿Qué estudia la contabilidad hotelera y turística?
La contabilidad hotelera y turística estudia cómo registrar, clasificar, analizar y presentar la información financiera de las empresas del sector turístico y de alojamiento. Abarca el control de ingresos por departamento, la gestión de costos operativos, la elaboración de estados financieros bajo estándares como el USALI, el cálculo de indicadores propios del sector (RevPAR, ADR, GOP) y el cumplimiento de las obligaciones fiscales específicas del turismo. Es una rama especializada que combina principios contables generales con las particularidades del negocio hotelero.
¿Cuál es la diferencia entre contabilidad hotelera y contabilidad general?
La contabilidad general registra las operaciones de forma consolidada, sin distinguir entre áreas del negocio. La contabilidad hotelera, en cambio, trabaja por centros de responsabilidad: cada departamento tiene su propio estado de resultados. Además, la hotelera usa indicadores exclusivos del sector, como el RevPAR o el GOP, aplica el USALI como sistema de referencia y debe adaptarse a la estacionalidad y a la diversidad de servicios que ofrece un hotel. También maneja tipos de IVA distintos según el servicio facturado, lo que no ocurre en sectores con un solo producto o servicio.
¿Qué es el USALI y para qué sirve en un hotel?
El USALI (Uniform System of Accounts for the Lodging Industry) es el sistema de cuentas estandarizado para la industria hotelera, creado para que todos los hoteles presenten su información financiera bajo los mismos criterios. Su utilidad práctica es doble: por un lado, permite a la dirección del hotel analizar los resultados de cada departamento de forma ordenada y comparable; por otro, facilita que inversores, cadenas y auditores puedan comparar el rendimiento de distintos establecimientos sin que las diferencias en los métodos contables distorsionen el análisis. Puedes explorar en profundidad cómo funciona en el artículo dedicado al USALI.
¿Qué indicadores financieros son los más importantes en un hotel?
Los tres indicadores centrales de la gestión hotelera son el RevPAR, el ADR y el GOP. El RevPAR mide el ingreso generado por cada habitación disponible, combinando precio y ocupación en un solo número. El ADR refleja el precio promedio al que se venden las habitaciones ocupadas. El GOP muestra el beneficio operativo bruto antes de impuestos, intereses y amortizaciones. Además de estos, se usan la tasa de ocupación, el costo de la mano de obra como porcentaje de los ingresos y el costo de alimentos consumidos respecto a la facturación del restaurante.
¿Cómo se registran los ingresos en un hotel?
En la contabilidad hotelera, los ingresos se reconocen en el momento en que el servicio se presta, no cuando se recibe el pago. Si un huésped ocupa una habitación durante tres noches, el ingreso se registra noche a noche, aunque haya pagado por adelantado al reservar o todavía no haya pagado al salir. Este principio del devengo es fundamental para que los estados financieros reflejen con precisión lo que el hotel realmente generó en cada periodo, independientemente de los flujos de caja.
¿Qué documentos contables necesita un hotel?
Un hotel necesita al menos cuatro documentos financieros periódicos: el balance general (fotografía de activos, pasivos y patrimonio), el estado de resultados departamental (rentabilidad de cada área), el flujo de efectivo (movimientos reales de caja) y el presupuesto hotelero (proyección de ingresos y gastos para el periodo). Además, debe llevar libros auxiliares de cuentas por cobrar a huéspedes y agencias, registros de inventario y el plan de cuentas hotelero adaptado a su operación. La auditoría hotelera revisa periódicamente que todos estos documentos sean fiables y estén correctamente elaborados.
¿Por qué la estacionalidad afecta la contabilidad de un hotel?
La estacionalidad implica que los ingresos de un hotel no se distribuyen de forma uniforme a lo largo del año. Un establecimiento de playa puede generar en julio y agosto lo que el resto del año no alcanza. Esto obliga a la contabilidad hotelera a planificar con mucho detalle los meses de menor actividad, reservar fondos durante la temporada alta para cubrir los gastos fijos de la baja y elaborar presupuestos que reflejen esa curva de demanda real. Sin esa planificación, un hotel puede cerrar un año con beneficios contables y aun así no tener liquidez para hacer frente a sus compromisos en temporada baja.
Conclusión
La contabilidad hotelera y turística es una disciplina especializada que va mucho más allá de registrar ingresos y gastos. Organiza la información financiera por departamentos, utiliza estándares internacionales como el USALI y emplea indicadores propios del sector que permiten medir la rentabilidad con una precisión que la contabilidad convencional no puede ofrecer en este entorno.
Ahora que conoces sus bases —la gestión por centros de responsabilidad, los indicadores clave como el RevPAR y el GOP, la estructura de los estados financieros y el papel del software— tienes los cimientos para profundizar en cualquiera de sus ramas. Puedes aplicar este conocimiento tanto si gestionas un establecimiento como si estudias administración hotelera o te preparas para trabajar en el sector.
En este sitio web encontrarás artículos dedicados a cada uno de los temas que aparecen aquí: desde el plan de cuentas hotelero hasta la franquicia hotelera, pasando por los indicadores financieros y la auditoría. Cada pieza te acerca un poco más a dominar las finanzas de uno de los sectores más dinámicos del mundo.
Sigue aprendiendo:
Los ingresos hoteleros: ¿Cómo se clasifican?
Depreciación de activos hoteleros
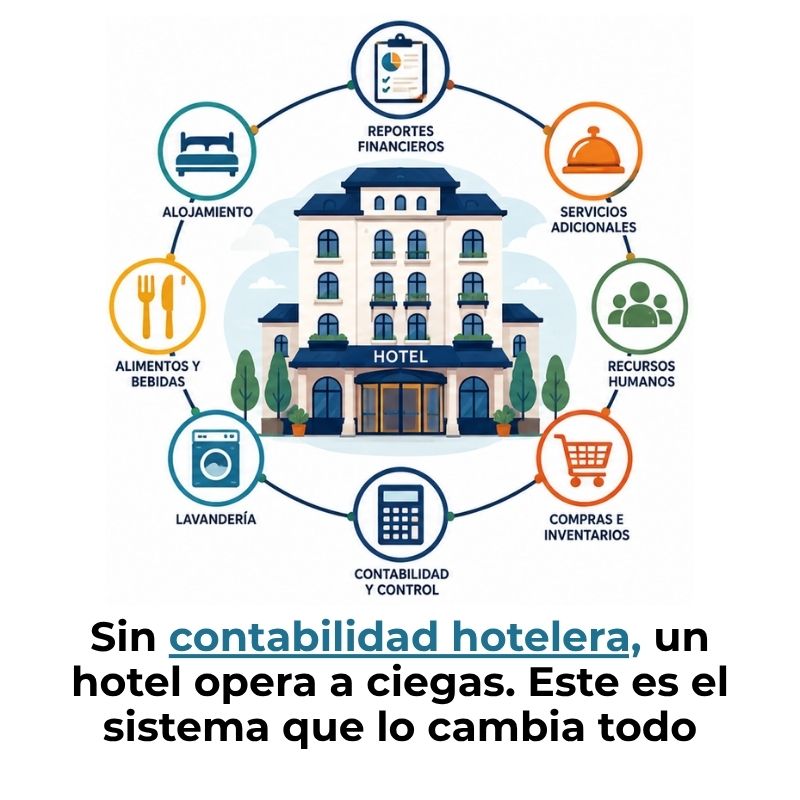
Contabilidad hotelera: El secreto financiero de los hoteles
¿Cómo controlar el inventario de bebidas en un hotel?

¿Qué debe saber un contador para trabajar en hoteles?
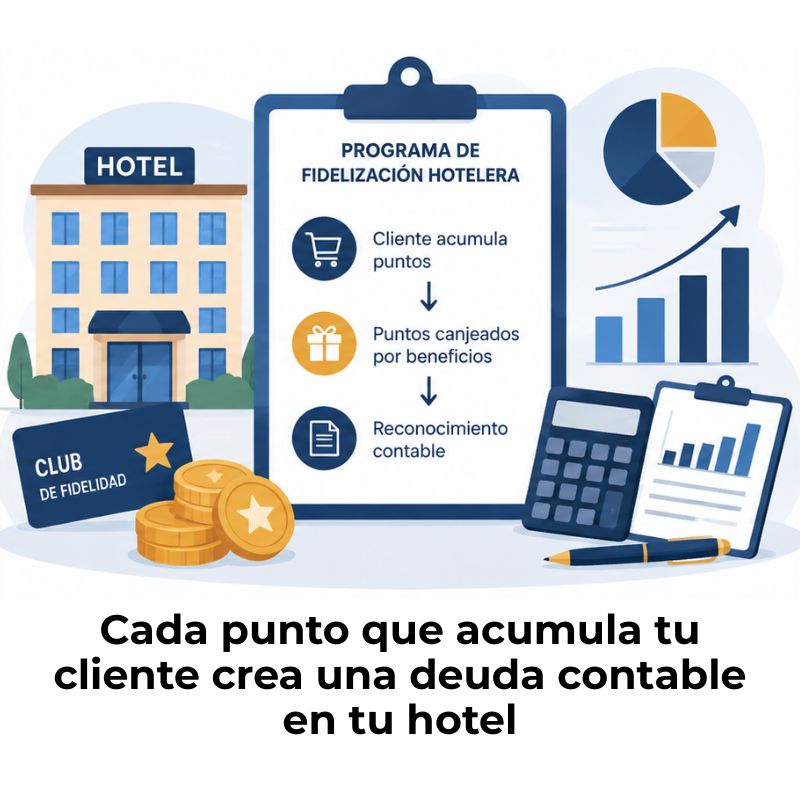
¿Cómo se contabiliza un programa de fidelización hotelera?
Consolidación de cadenas hoteleras
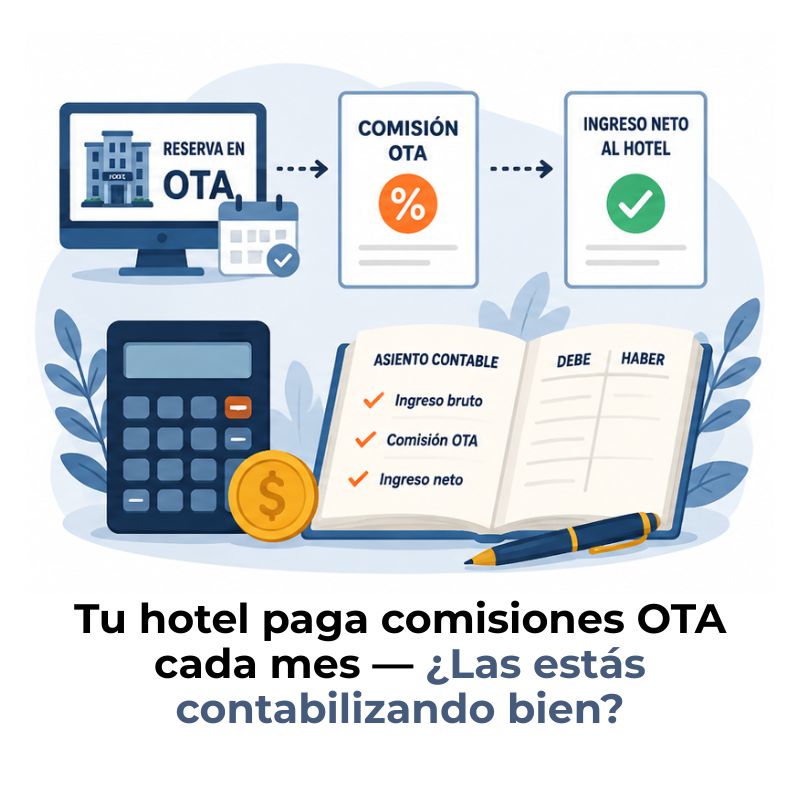
¿Cómo se contabilizan las comisiones OTA de un hotel?
