
Cuando revisas la cuenta de explotación de un hotel, llega un momento en que aparece una sección que no está bajo el nombre de habitaciones, ni de restaurante, ni de spa. Son costes que el hotel genera cada mes sin importar cuántos huéspedes tenga. Entender qué son, cómo se clasifican y por qué afectan directamente al beneficio operativo es una de las piezas que separa a quien lee un balance hotelero de quien realmente lo comprende.
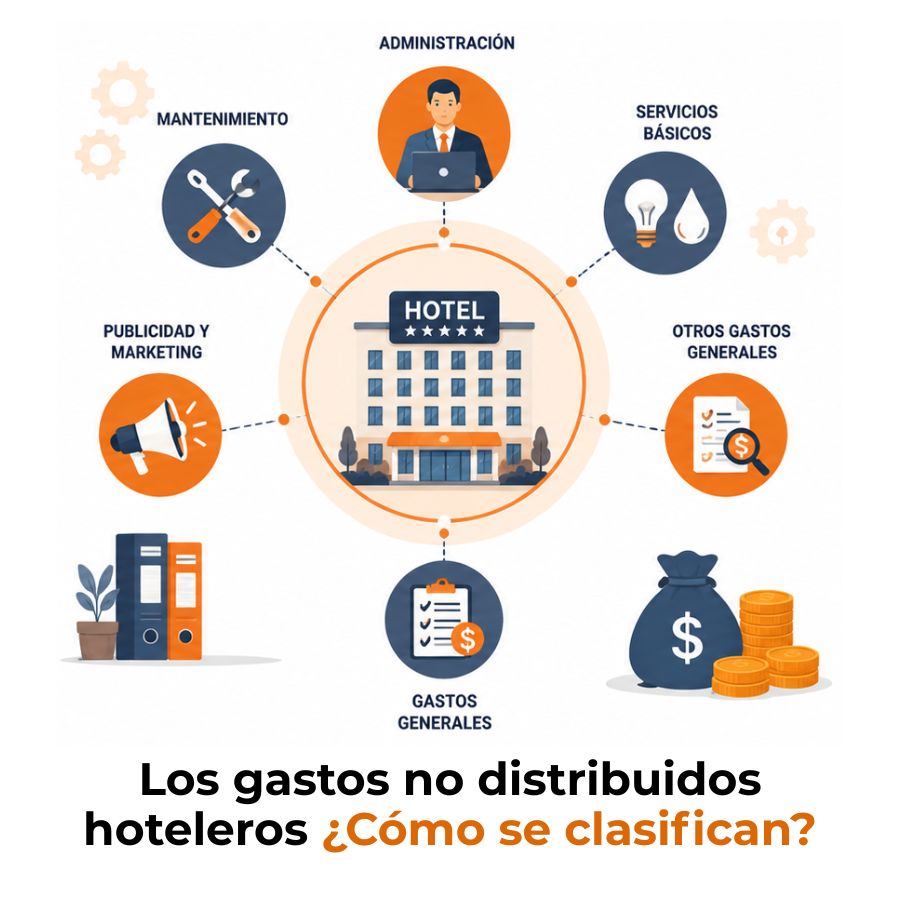
¿Qué son los gastos no distribuidos hoteleros?
En la contabilidad de un hotel coexisten dos grandes categorías de costes: los que pertenecen a un departamento concreto que genera ingresos, y los que no pueden asignarse a ninguno de ellos de forma directa. Estos últimos son los gastos no distribuidos hoteleros, también llamados costes funcionales o costes indistribuibles.
Su lógica es sencilla: el hotel necesita un equipo de administración, una estrategia de marketing, sistemas informáticos, personal de mantenimiento y suministros de energía para funcionar, pero ninguno de esos recursos genera ingresos de forma directa. Se consumen de forma transversal por todos los departamentos operativos.
Los gastos no distribuidos son costes de explotación comunes a varias actividades operativas que se agrupan en centros de coste independientes y no se imputan a ningún departamento generador de ingresos.
Gastos operativos vs. gastos no distribuidos
Antes de profundizar en cada departamento, conviene fijar esta distinción clave. Los gastos operativos o departamentales son aquellos que se asignan directamente a un centro de ingresos: el coste de amenities en habitaciones, el coste de alimentos en restauración o los sueldos del equipo de spa. Los gastos no distribuidos, por el contrario, son compartidos y no imputables a un solo área.
El sistema USALI y los departamentos funcionales
El marco de referencia que organiza los gastos no distribuidos hoteleros es el USALI (Uniform System of Accounts for the Lodging Industry), un sistema estandarizado de contabilidad desarrollado específicamente para el sector hotelero. Su propósito es que cualquier hotel del mundo pueda presentar sus resultados financieros bajo una misma estructura, facilitando la comparación entre propiedades.
Dentro del USALI, los departamentos del hotel se dividen en dos grandes grupos: los departamentos operativos, que generan ingresos, y los departamentos funcionales, que acumulan los costes no distribuidos. Estos últimos no tienen línea de ingresos en su cuenta de explotación: solo registran costes de personal y otros costes propios de su actividad.
¿Por qué el USALI no asigna estos costes a un solo departamento?
La razón es conceptual y práctica al mismo tiempo. Repartir un coste compartido entre varios departamentos siempre implica criterios arbitrarios que distorsionan el resultado de cada área. Si el gasto de electricidad se divide entre habitaciones y restauración según algún porcentaje estimado, los resultados departamentales dejan de ser objetivos y comparables.
Al mantener esos costes en departamentos funcionales independientes, cada área operativa muestra su resultado real sin distorsiones. El total de esos gastos funcionales se deduce en bloque del beneficio operativo conjunto para obtener el Gross Operating Profit (GOP), que es el indicador de rentabilidad más utilizado en la industria hotelera.
Estructura simplificada de la cuenta de explotación hotelera (USALI)
Departamento de administración y gastos generales
Este es el departamento funcional de mayor peso en la mayoría de los hoteles. Agrupa todos los costes vinculados a la dirección general, la administración contable, los recursos humanos, la seguridad y el transporte interno del establecimiento. Es el soporte organizativo que permite que el resto de departamentos funcione.
A diferencia de habitaciones o restauración, aquí no existe ninguna línea de ingresos. Todo son costes: nóminas del personal administrativo y directivo, honorarios profesionales externos, seguros de responsabilidad, material de oficina, costes de selección de personal y gastos de formación interna, entre otros.
Un dato relevante: en este departamento sí existe partida de costes de personal, a diferencia del departamento de suministros. La nómina del equipo administrativo, el personal de RRHH y los responsables de seguridad se registran aquí, no en habitaciones ni en ningún otro departamento operativo.
Departamento de marketing hotelero
El departamento de marketing agrupa todos los costes relacionados con la captación de clientes, la gestión de la reputación online, las acciones de publicidad y las comisiones pagadas a intermediarios cuando estas no se registran como descuento en ingresos. Su función es llenar el hotel, pero su coste no se asigna a ningún departamento generador de ingresos.
Esto puede resultar contraintuitivo al principio: si el marketing genera reservas de habitaciones y comidas en el restaurante, ¿por qué su coste no se atribuye a esos departamentos? La respuesta está en la lógica del USALI: el marketing beneficia a todo el hotel por igual, y repartirlo de forma arbitraria distorsionaría los resultados departamentales.
Ejemplo práctico — Departamento de marketing
Un hotel de ciudad registra en el mes de octubre los siguientes costes en su departamento de marketing:
| Concepto | Importe |
|---|---|
| Publicidad online (Google Ads, Meta) | 3.200 € |
| Gestión de redes sociales | 900 € |
| Material promocional impreso | 420 € |
| Fotografía y contenido visual | 600 € |
| Nómina del responsable de marketing | 2.100 € |
| Total gasto de marketing (no distribuido) | 7.220 € |
Este importe se deduce del beneficio departamental total al calcular el GOP, sin asignarse a habitaciones ni a restauración.
Dentro de sus otros costes habituales se incluyen la gestión de la reputación en plataformas como TripAdvisor, las tarifas de agencias de viajes online cuando se registran como coste y los proyectos de fidelización de clientes. La línea de marketing es una de las más variables del presupuesto funcional y, por eso, una de las que más se revisa cuando el hotel busca eficiencia.
Departamento de sistemas de información y comunicación
La undécima edición del USALI introdujo este departamento funcional de forma específica para reflejar el peso creciente de la tecnología en la operación hotelera. Antes, estos costes se diluían dentro de administración. Ahora tienen su propio espacio en la cuenta de explotación, lo que permite una gestión y un análisis más precisos.
Aquí se registran los costes del software de gestión hotelera (PMS), los sistemas de reservas, las licencias de herramientas digitales, el hardware (ordenadores, terminales, pantallas), los servicios de soporte técnico y la conectividad a internet del establecimiento. Es el departamento que da soporte tecnológico a todos los demás, desde recepción hasta cocina o spa.
El departamento de IT&S es uno de los que más ha crecido en peso relativo durante la última década. La digitalización de procesos, el uso de plataformas de gestión de ingresos (RMS) y la inversión en ciberseguridad han convertido este centro de costes en una partida estratégica. Un hotel que subestima su presupuesto tecnológico acaba pagando más en ineficiencias operativas.
Departamento de mantenimiento y reparación
Este departamento funcional recoge todos los costes asociados a conservar el edificio, las instalaciones y los equipamientos del hotel en condiciones óptimas de funcionamiento. Incluye tanto el mantenimiento preventivo como el correctivo, y también las reparaciones urgentes que surgen durante la operación diaria.
¿Por qué no se asigna a habitaciones, aunque la mayor parte del mantenimiento se realice en esas zonas? Porque el equipo de mantenimiento también trabaja en restauración, zonas comunes, piscinas, instalaciones de spa y áreas técnicas. Su labor es transversal, y el USALI lo reconoce manteniéndolo como gasto no distribuido.
Ejemplo práctico — Departamento de mantenimiento
Un hotel de playa registra en julio los siguientes costes de mantenimiento y reparación:
| Concepto | Área afectada | Importe |
|---|---|---|
| Revisión y recarga del sistema de climatización | Todo el edificio | 1.800 € |
| Reparación de fontanería | Habitaciones + cocina | 640 € |
| Pintura y pequeñas reparaciones | Zonas comunes | 520 € |
| Mantenimiento de piscina | Instalaciones exteriores | 310 € |
| Nómina del equipo de mantenimiento (3 técnicos) | General | 4.200 € |
| Total mantenimiento (no distribuido) | 7.470 € |
Ninguno de estos costes se imputa a habitaciones ni a restauración, aunque ambos departamentos se beneficien directamente del trabajo realizado.
Dentro de los otros costes de este departamento se encuentran los suministros y herramientas de mantenimiento, los contratos con empresas externas de servicios técnicos, los costes de inspecciones reglamentarias y los repuestos de equipamiento. Un mantenimiento preventivo bien gestionado reduce de forma notable los gastos correctivos imprevistos.
Si quieres entender mejor cómo se estructuran las distintas fuentes de ingreso y gasto en la operación de un hotel, los eventos y banquetes hoteleros son un ejemplo interesante de cómo un mismo espacio puede generar ingresos departamentales mientras el mantenimiento de ese espacio sigue siendo un coste no distribuido.
Departamento de servicios públicos (energía y agua)
Este es el único departamento funcional del USALI que no contempla costes de personal. Agrupa únicamente los consumos de suministros: electricidad, gas, agua, gasoil para calefacción y otros combustibles necesarios para el funcionamiento del edificio y sus instalaciones.
La lógica de su existencia como departamento independiente es idéntica a la del resto: el consumo de energía beneficia a todos los departamentos del hotel. Aislar estos costes en una sola línea facilita el análisis de la eficiencia energética del establecimiento y permite comparar su evolución mes a mes o frente a otros hoteles del sector.
En establecimientos con alto consumo energético, como hoteles con spa, piscina climatizada o grandes superficies de zonas comunes, este departamento puede representar una parte muy significativa del total de gastos no distribuidos. Por eso, la eficiencia energética no es solo una cuestión medioambiental: es una palanca directa de rentabilidad que impacta en el GOP del hotel.
La gestión de esta área conecta también con la comprensión de otros ingresos atípicos del hotel, como los que analizamos al hablar de contabilizar los resort fees de un hotel, donde la asignación correcta de costes de suministros puede condicionar la presentación del margen real de esa línea de ingreso.
¿Cómo afectan los gastos no distribuidos al GOP del hotel?
El Gross Operating Profit (GOP) es el resultado operativo del hotel antes de descontar honorarios de gestión, intereses, amortizaciones e impuestos. Es el indicador más utilizado en la industria hotelera para medir la eficiencia de la gestión, y los gastos no distribuidos son el principal elemento que separa el beneficio departamental bruto del GOP real.
La mecánica es directa: cuanto mayor sea el peso de los gastos no distribuidos sobre el total de ingresos, menor será el GOP resultante. Un hotel puede tener unos departamentos operativos muy rentables y, aun así, ver deteriorado su GOP si los costes funcionales no están bajo control. Gestionar bien los gastos no distribuidos es tan importante como maximizar los ingresos departamentales.
Ejemplo práctico de cálculo del GOP con gastos no distribuidos
Ejemplo: Hotel Miramar — Estado de resultados operativos (octubre)
| Concepto | Importe |
|---|---|
| INGRESOS DEPARTAMENTALES | |
| Departamento de habitaciones | 84.200 € |
| Departamento de alimentos y bebidas | 28.600 € |
| Otros departamentos operativos (spa, parking) | 9.400 € |
| Beneficio departamental total | 122.200 € |
| GASTOS NO DISTRIBUIDOS | |
| Administración y gastos generales | − 18.400 € |
| Marketing | − 7.220 € |
| Sistemas de información y comunicación | − 4.100 € |
| Mantenimiento y reparación | − 7.470 € |
| Servicios públicos (energía y agua) | − 8.900 € |
| Total gastos no distribuidos | − 46.090 € |
| GOP (Gross Operating Profit) | 76.110 € |
| Margen GOP sobre ingresos totales | 62,3 % |
El margen GOP se calcula dividiendo el GOP (76.110 €) entre el total de ingresos brutos del hotel. Los ingresos brutos en este ejemplo equivalen al sumatorio de ingresos de los departamentos operativos antes de deducir costes departamentales.
Este ejemplo muestra cómo los gastos no distribuidos representan una proporción relevante del resultado operativo. Controlar cada una de esas cinco líneas sin sacrificar la calidad del servicio es uno de los principales desafíos del director financiero hotelero. Si quieres entender mejor el ecosistema contable en el que se mueve todo esto, te recomendamos explorar los contenidos de contabilidad hotelera y turística, donde se abordan otras áreas clave del sector.
Preguntas frecuentes
¿Qué diferencia hay entre departamento operativo y funcional en un hotel?
Un departamento operativo es aquel que genera ingresos directos para el hotel, como habitaciones, restauración, spa o parking. Tiene tanto ingresos como costes en su cuenta de explotación. Un departamento funcional, por el contrario, solo acumula costes: administración, marketing, mantenimiento, tecnología y suministros son los principales ejemplos. Ninguno de ellos genera ingresos por sí mismo, pero todos son necesarios para que los departamentos operativos puedan funcionar correctamente.
¿Los gastos no distribuidos incluyen costes de personal?
Sí, con una excepción. Cuatro de los cinco departamentos funcionales del USALI incluyen partida de costes de personal: administración (personal directivo y administrativo), marketing (responsable de marketing y equipo comercial), sistemas de información (técnicos IT) y mantenimiento (técnicos de mantenimiento). El único departamento funcional que no contempla costes de personal es el de servicios públicos, ya que solo registra consumos de suministros como electricidad, gas y agua.
¿Cómo se controlan los gastos no distribuidos en la gestión hotelera?
El control de los gastos no distribuidos se realiza principalmente mediante el seguimiento mensual de cada departamento funcional frente al presupuesto anual aprobado, y también frente a los datos del mismo mes del año anterior. Herramientas como el análisis de variaciones, los ratios de gasto por habitación disponible (PAR) y las comparativas sectoriales (benchmarking con datos de STR o similares) permiten detectar desviaciones. El objetivo no es minimizar estos gastos a cualquier precio, sino optimizarlos sin comprometer la operación.
¿Qué es el GOP y cómo se relaciona con los gastos no distribuidos?
El GOP (Gross Operating Profit) es el beneficio operativo bruto del hotel, calculado restando los gastos no distribuidos al beneficio departamental total. Representa el resultado de la operación hotelera antes de honorarios de gestión, seguros de estructura, alquileres, amortizaciones e impuestos. Es el indicador más utilizado en la industria para medir la eficiencia de la dirección del hotel, precisamente porque refleja lo que el equipo gestor puede controlar directamente, incluyendo la contención de los gastos funcionales.
¿Puede un hotel asignar los gastos no distribuidos a departamentos operativos?
El USALI no recomienda hacerlo como práctica habitual porque cualquier criterio de reparto es, en cierta medida, arbitrario. Sin embargo, algunos hoteles realizan esta distribución de forma adicional con fines analíticos o de planificación estratégica, por ejemplo, para calcular el coste total por departamento o para fijar tarifas internas de servicios. Este proceso siempre debe tratarse como un ejercicio complementario, nunca como sustitución del método de costeo directo que propone el USALI.
¿Qué departamentos forman los gastos no distribuidos según el USALI?
Según la undécima edición del USALI, los gastos no distribuidos hoteleros se agrupan en cinco departamentos funcionales: Administración y gastos generales, que incluye dirección, contabilidad, RRHH y seguridad; Marketing, con publicidad, ventas y gestión de reputación; Sistemas de información y comunicación, con tecnología, software y conectividad; Mantenimiento y reparación, con conservación de instalaciones y edificio; y Servicios públicos, con electricidad, gas, agua y otros suministros energéticos.
¿Los gastos de energía se consideran gastos no distribuidos en un hotel?
Sí. El consumo de electricidad, gas, agua, gasoil y otros suministros energéticos se registra íntegramente en el departamento funcional de servicios públicos, que forma parte de los gastos no distribuidos del hotel. La razón es que el edificio consume energía de forma global y resulta inviable asignar con precisión qué parte corresponde a cada departamento operativo. Este enfoque permite analizar la eficiencia energética del hotel como un todo y tomar decisiones de ahorro sin distorsionar los resultados departamentales.
Conclusión
Los gastos no distribuidos hoteleros son una pieza central de la contabilidad de gestión en el sector hostelero. Lejos de ser una categoría residual, representan el conjunto de costes que hacen posible la operación del hotel en su totalidad, y su correcta clasificación según el sistema USALI es lo que permite obtener un GOP real, comparable y útil para la toma de decisiones.
Ya sea que te hayas acercado al tema por primera vez o que estés asentando conceptos, ahora tienes una visión clara de los cinco departamentos funcionales, su contenido y cómo cada uno de ellos reduce el beneficio departamental hasta llegar al GOP. Aplica esta estructura cuando revises una cuenta de explotación hotelera y verás cómo los números cobran un significado mucho más concreto.
Si este contenido te ha resultado útil, en este sitio web encontrarás muchos más recursos sobre contabilidad hotelera, gestión financiera en hostelería y otros aspectos del sector turístico que te ayudarán a seguir ampliando tu conocimiento con la misma claridad y profundidad.
Sigue aprendiendo:
Costeo de paquetes turísticos
Contabilidad para touroperadores: ¿Cómo funciona?
¿Cómo contabilizar la renovación de un hotel?

¿Qué debe saber un contador para trabajar en hoteles?
Los mejores software de contabilidad para hoteles
Food cost en hoteles: El número que pocos vigilan
Nómina hotelera: Componentes, cálculo y deducciones

¿Cómo registrar contablemente un paquete todo incluido?
