
Tienes el hotel lleno, el restaurante trabajando y el spa con reservas. Y aun así, los números al final del mes no cuadran como esperabas. Eso pasa cuando gestionas sin saber qué departamento gana y cuál drena el resultado. El USALI existe para darte esa claridad: saber exactamente de dónde viene cada euro y adónde va.
¿Qué es el USALI y para qué sirve en un hotel?
El USALI (Uniform System of Accounts for the Lodging Industry) es un sistema contable estandarizado diseñado específicamente para la industria hotelera. Su objetivo central es establecer un marco uniforme que permita registrar, clasificar y analizar los ingresos y los costes de un hotel de forma ordenada, coherente y comparable. A diferencia de un plan contable general, el USALI no solo muestra cuánto gana o pierde el hotel en conjunto: muestra el resultado de cada departamento por separado.
Lo que hace tan valioso a este sistema es su enfoque departamental. Cada área del hotel —habitaciones, restaurante, spa— funciona como una unidad de negocio independiente con sus propios ingresos y costes directos. Eso permite al equipo directivo identificar con precisión qué áreas contribuyen al resultado y cuáles lo erosionan, algo imposible de ver en un estado financiero convencional.
Origen e historia del USALI
El sistema nació en 1926, cuando la Hotel Association of New York City identificó un problema serio: cada hotel usaba su propio método contable, lo que hacía imposible comparar resultados entre propiedades o establecer referencias del sector. La primera versión se llamó USAH (Uniform System of Accounts for Hotels) y, tras varias revisiones para adaptarse a la evolución del sector, adoptó en 1998 su nombre actual, USALI, para reflejar que ya no aplica solo a hoteles clásicos, sino a toda la industria del alojamiento.
La edición más reciente es la undécima, publicada en 2014, aunque el sector ya trabaja con actualizaciones posteriores que incorporan nuevas categorías de alojamiento y modelos de negocio como los condo-hoteles. Lo sustancial del sistema, sin embargo, permanece intacto desde sus primeras versiones: la organización por departamentos y la separación entre costes directos e indirectos.
Diferencia entre el USALI y un plan contable tradicional
Un plan contable general —como el Plan General de Contabilidad español— clasifica las cuentas por naturaleza: gastos de personal, suministros, amortizaciones. El USALI, en cambio, clasifica la información por origen y por departamento. El mismo gasto de personal puede pertenecer a habitaciones, al restaurante o a administración, y el sistema lo asigna de forma específica a cada área. Eso cambia completamente la lectura del resultado.
El USALI no es un plan contable propiamente dicho: va más allá, porque permite obtener los resultados de explotación por ramas de actividad mediante la imputación de sus costes directos a cada departamento generador de ingresos.
Además, el USALI deja fuera del resultado operativo ciertos gastos que no pertenecen a la gestión del hotel en sí —como las amortizaciones, los intereses o los cánones de gestión— lo que permite comparar el desempeño operativo puro entre propiedades con estructuras de propiedad muy distintas. Puedes profundizar en estas diferencias en el artículo sobre la diferencia entre contabilidad hotelera y general.
Estructura departamental del USALI
El corazón del sistema es su división en tres tipos de departamentos: operativos, funcionales y no operativos. Esta clasificación determina cómo se asignan los ingresos y los costes, y cómo se construye el estado de resultados del hotel. Entenderla bien es el primer requisito para aplicar el USALI correctamente.
Departamentos operativos: los centros de beneficio
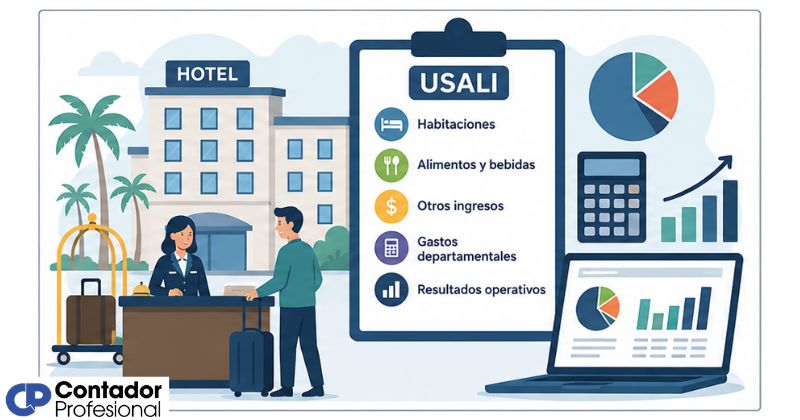
Los departamentos operativos son aquellos que generan ingresos directamente facturables al cliente. El USALI los llama centros de beneficio porque tienen tanto ingresos como costes directos asignados, lo que permite calcular su margen por separado. La edición vigente reconoce cuatro categorías principales: habitaciones, alimentos y bebidas, otros departamentos operativos (spa, golf, parking, tiendas) e ingresos varios como el alquiler de salas o comisiones.
Cada uno de estos departamentos reporta sus propios resultados antes de que se sumen los costes compartidos. Eso es lo que permite ver, por ejemplo, que el restaurante de un hotel puede tener un margen positivo mientras el spa trabaja con pérdidas, algo que nunca aparecería en un estado de resultados global.
Departamentos funcionales: los costes no distribuibles
Los departamentos funcionales agrupan costes necesarios para el funcionamiento del hotel que no pueden asignarse a un área operativa específica. Administración general, marketing, mantenimiento, suministros y energía son los principales. Estos gastos se acumulan en lo que el USALI denomina un «pool de costes» y se restan del resultado global una vez calculados todos los márgenes departamentales.
La lógica detrás de esta separación es clara: si el gasto eléctrico del hotel se repartiera entre habitaciones y restaurante de forma arbitraria, distorsionaría el resultado de ambos departamentos. Al mantenerlo en una categoría propia, los márgenes operativos reflejan solo lo que cada área controla directamente.
Departamentos no operativos
Por encima de la operación pura existen gastos que pertenecen a la estructura financiera y patrimonial del hotel, no a su gestión diaria. Las amortizaciones, los intereses de financiación, los cánones de alquiler y los seguros de propiedad se registran en esta categoría y se deducen del resultado operativo bruto (GOP) para llegar al beneficio neto del ejercicio. Separar estos conceptos es lo que permite comparar el rendimiento operativo de dos hoteles, aunque tengan modelos de propiedad completamente distintos.
¿Cómo se aplica el USALI en un hotel paso a paso?
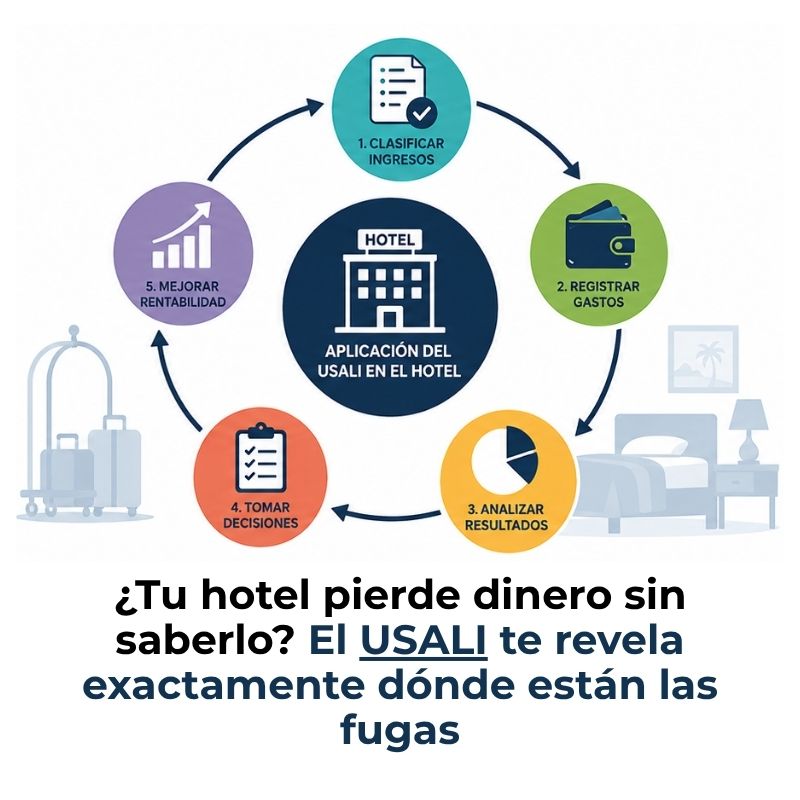
Aplicar el USALI no requiere cambiar todo el sistema contable del hotel de un día para otro. Sí requiere reorganizar la forma en que se registran y clasifican los datos financieros, adoptando la lógica departamental que el sistema propone. A continuación encontrarás el proceso ordenado en cinco pasos que puedes seguir independientemente del tamaño de tu establecimiento.
Identificar y clasificar los departamentos del hotel
Antes de registrar un solo número, hay que mapear todos los centros operativos y funcionales del establecimiento y asignarlos a la categoría correcta del USALI.
Registrar ingresos por departamento operativo
Cada ingreso se imputa al departamento que lo genera. Los ingresos por pernoctación van a habitaciones; los del restaurante, a alimentos y bebidas.
Asignar costes directos a cada departamento
El coste de ventas y el personal propio de cada área se cargan directamente al departamento correspondiente, siguiendo el criterio de direct costing.
Agrupar los costes no distribuibles
Los gastos compartidos —energía, mantenimiento, administración, marketing— se acumulan en los departamentos funcionales y no se reparten entre los operativos.
Calcular el resultado operativo bruto (GOP)
Al total de márgenes departamentales se restan los costes no distribuibles. El resultado es el GOP, el indicador central del USALI.
Paso 1 — Identificar y clasificar los departamentos del hotel
El primer trabajo es levantar un mapa completo de todas las áreas del hotel y decidir a qué categoría del USALI pertenece cada una. Un hotel puede tener más o menos departamentos operativos según sus servicios, pero todos deben quedar clasificados como operativos, funcionales o no operativos antes de comenzar el registro. Este paso también implica definir los centros de coste en el sistema contable o en el software de gestión, de modo que cada apunte futuro tenga una etiqueta departamental clara.
Si el hotel tiene lavandería interna o comedor de personal, el USALI los trata como departamentos auxiliares dentro de los funcionales, y su coste puede usarse como base de reparto entre los operativos sin distorsionar su margen real.
Paso 2 — Registrar ingresos por departamento operativo
Una vez definidos los departamentos, cada ingreso del hotel se imputa al área que lo genera. Los ingresos por venta de habitaciones van íntegramente al departamento de habitaciones, los consumos del restaurante, al de alimentos y bebidas, y los servicios de spa o golf, a su departamento correspondiente. Los ingresos que no tienen departamento asignado —comisiones, alquiler de salas— se recogen bajo «ingresos varios».
Este registro debe hacerse de forma diaria y sistemática, ya que el USALI pierde utilidad si los datos se acumulan de forma global al final del mes. La mayoría de los sistemas de gestión hotelera (PMS) permiten configurar esta clasificación de forma automática desde el proceso de facturación.
Paso 3 — Asignar costes directos a cada departamento
El USALI aplica el criterio de direct costing: cada departamento operativo soporta solo los costes que genera directamente. Para habitaciones, eso incluye el coste de amenities, lencería, suministros de limpieza y el personal de pisos y recepción. Para el restaurante, las materias primas y el personal de cocina y sala. Ningún coste indirecto o compartido se imputa a estos departamentos en esta fase.
Distinguir entre costes fijos —personal de plantilla, mantenimiento base— y costes variables —suministros de habitación, ingredientes— es clave en este paso. Los costes fijos existen aunque el hotel tenga baja ocupación, mientras que los variables crecen en proporción directa con la actividad, lo que afecta directamente al margen de cada área.
Paso 4 — Agrupar los costes no distribuibles
Los gastos de administración, marketing, mantenimiento general y suministros de uso común se recogen en los departamentos funcionales sin asignarse a ningún área operativa. En la práctica, esto significa que cuando el contable registra la factura de la empresa de marketing o el salario del director general, ese apunte va al departamento funcional correspondiente, no a habitaciones ni al restaurante.
Esta separación es la que permite que el margen de cada departamento operativo refleje solo lo que esa área controla. Una vez agrupados, todos los costes no distribuibles se suman y se restan al resultado total para llegar al GOP.
Paso 5 — Calcular el resultado operativo bruto (GOP)
El GOP (Gross Operating Profit) es el resultado que queda después de sumar todos los márgenes departamentales y restar los costes no distribuibles. Es el indicador central del USALI porque mide el rendimiento puro de la operación hotelera, sin interferencia de la estructura financiera o de la propiedad. Por eso es el dato que suelen exigir los inversores y las cadenas hoteleras para evaluar el desempeño de un establecimiento.
Una vez calculado el GOP, se deducen los gastos no operativos —amortizaciones, intereses, seguros de propiedad— para obtener el resultado neto del ejercicio. Pero en la gestión operativa diaria, el GOP es la cifra de referencia.
La cuenta de explotación según el USALI
La cuenta de explotación es el documento central del USALI. Recoge, de forma estructurada y por capas, el recorrido desde los ingresos brutos de cada departamento hasta el resultado neto del hotel. Su lectura de arriba abajo muestra exactamente cómo se va construyendo o destruyendo rentabilidad en cada nivel de la operación. Conocer esta estructura es indispensable para interpretar los informes que genera el sistema.
¿Cómo se construye el estado de resultados departamental?
El estado de resultados según el USALI sigue una secuencia lógica y progresiva. Primero se muestran los ingresos de cada departamento operativo. Luego se restan sus costes de ventas directos para obtener el margen bruto departamental. Después se deduce el gasto de personal propio de cada área para llegar al resultado departamental. La suma de todos esos resultados forma el total operativo, del que se restan los costes no distribuibles para obtener el GOP. Por último, los gastos no operativos dan el resultado neto.
Ejemplo práctico de cuenta de explotación hotelera
El siguiente ejemplo simplificado muestra cómo se estructura la cuenta de explotación de un hotel con dos departamentos operativos principales. Los valores son ilustrativos y sirven para entender la lógica del cálculo, no como referencia de rentabilidad del sector.
| Concepto | Habitaciones | Alimentos y bebidas | Total |
|---|---|---|---|
| Ingresos netos | 120.000 € | 45.000 € | 165.000 € |
| Coste de ventas | −8.000 € | −15.750 € | −23.750 € |
| Margen bruto | 112.000 € | 29.250 € | 141.250 € |
| Gastos de personal directo | −32.000 € | −14.000 € | −46.000 € |
| Otros gastos del departamento | −6.000 € | −4.500 € | −10.500 € |
| Resultado departamental | 74.000 € | 10.750 € | 84.750 € |
| Costes no distribuibles (administración, marketing, mantenimiento, energía) | −38.000 € | ||
| GOP (Resultado operativo bruto) | 46.750 € | ||
| Gastos no operativos (amortizaciones, intereses, seguros) | −18.000 € | ||
| Resultado neto del ejercicio | 28.750 € | ||
Observa cómo el margen del departamento de habitaciones (74.000 €) es muy superior al de alimentos y bebidas (10.750 €). Esa diferencia no aparecería en un estado de resultados global, pero en el USALI es inmediatamente visible. Si el restaurante tuviera un resultado negativo, el equipo directivo podría actuar sobre esa área específica sin afectar a la lectura de habitaciones.
Indicadores clave que genera el USALI
Uno de los mayores beneficios de aplicar el USALI es que, al organizar los datos de forma departamental, genera automáticamente los indicadores de rendimiento (KPI) más utilizados en la gestión hotelera. Estos ratios permiten evaluar el desempeño del hotel, compararlo con otros establecimientos del sector y detectar oportunidades de mejora en áreas concretas.
RevPAR, ADR y GOPPAR: qué mide cada uno
| Indicador | Nombre completo | Qué mide | Cómo se calcula |
|---|---|---|---|
| RevPAR | Revenue per Available Room | Ingreso por habitación disponible | Ingresos habitaciones ÷ habitaciones disponibles |
| ADR | Average Daily Rate | Tarifa media diaria de las habitaciones ocupadas | Ingresos habitaciones ÷ habitaciones ocupadas |
| GOP | Gross Operating Profit | Beneficio operativo bruto del hotel | Resultado departamental total − costes no distribuibles |
| GOPPAR | GOP per Available Room | Rentabilidad operativa por habitación disponible | GOP ÷ habitaciones disponibles |
| CPOR | Cost per Occupied Room | Coste directo por habitación ocupada | Costes directos habitaciones ÷ habitaciones ocupadas |
¿Cómo interpretar los KPI para tomar decisiones?
El RevPAR y el ADR trabajan juntos: si el ADR sube pero el RevPAR no mejora, significa que el hotel está vendiendo a mayor precio pero con menor ocupación. Eso puede ser positivo o negativo según la estrategia, pero sin ambos datos combinados, la lectura es incompleta. El GOPPAR añade una capa más valiosa: no solo mide cuánto ingresa el hotel por habitación, sino cuánto gana operativamente después de todos los costes de gestión.
Comparar el CPOR entre períodos o con hoteles similares permite identificar si los costes directos del área de habitaciones están bajo control. Un CPOR creciente con ocupación estable es una señal de que algo en la gestión operativa de esa área merece revisión. Estos indicadores, además, son los que se utilizan en contabilidad hotelera y turística para el análisis comparativo entre establecimientos.
¿Qué ventajas tiene aplicar el USALI frente a otros sistemas?
El USALI no compite con el plan contable general que el hotel usa para cumplir sus obligaciones fiscales; los complementa. Su ventaja está en la dimensión analítica y de gestión, que ningún sistema de contabilidad general ofrece con la misma profundidad para la industria hotelera. A continuación, las ventajas más concretas que se aprecian al adoptar el sistema.
- Comparabilidad real entre hoteles: Al usar las mismas categorías y denominaciones de cuentas, dos hoteles de distinto tamaño o ubicación pueden comparar su rendimiento con criterios homogéneos. Esto es imposible cuando cada establecimiento diseña su propio sistema.
- Visibilidad departamental inmediata: El USALI muestra el resultado de cada área del hotel de forma separada, lo que permite detectar qué departamento gana y cuál pierde dinero sin necesidad de hacer cálculos adicionales.
- Adaptabilidad a cualquier tamaño: Tanto un hotel boutique de 20 habitaciones como una cadena internacional pueden usar el mismo sistema sin modificar su estructura básica, ajustando únicamente los departamentos que correspondan a su operación real.
- Gestión de costes más precisa: La separación entre costes directos e indirectos impide que los gastos compartidos distorsionen el resultado de los departamentos operativos, lo que da una imagen mucho más fiel del rendimiento de cada área.
- Credibilidad ante inversores y entidades financieras: Los reportes generados bajo el formato USALI son reconocidos y aceptados internacionalmente, lo que facilita las conversaciones con socios, bancos y cadenas hoteleras que operan con estándares globales.
- Base para la presupuestación y el control: Al tener resultados históricos por departamento, el equipo de dirección puede construir presupuestos realistas y comparar periódicamente lo real frente a lo planificado en cada área.
Errores frecuentes al implementar el USALI en un hotel
Conocer los errores más habituales en la implementación del USALI ayuda a evitarlos desde el principio. La mayoría no tienen que ver con la contabilidad en sí, sino con la forma en que se clasifican y asignan los datos desde el primer día. Estos son los tropiezos más comunes que cometen los equipos cuando se acercan al sistema por primera vez.
⚠ Mezclar costes directos e indirectos
Imputar el salario del director de operaciones al departamento de habitaciones, por ejemplo, distorsiona el margen de esa área y hace inútil la comparación departamental.
⚠ No definir los centros de coste en el sistema
Si el software de gestión o el programa contable no está configurado con los departamentos del USALI desde el inicio, luego es muy difícil reclasificar meses de registros acumulados.
⚠ Registrar ingresos de forma global
Agrupar en una sola cuenta todos los ingresos del hotel elimina la posibilidad de obtener el resultado por departamento, que es precisamente el valor diferencial del USALI.
⚠ Incluir amortizaciones en el GOP
Las amortizaciones son gastos no operativos y deben quedar fuera del GOP. Si se incluyen, el indicador pierde su función comparativa, porque distintos hoteles tienen políticas de amortización muy diferentes.
⚠ Aplicar el USALI solo al cierre mensual
El sistema aporta más valor cuando los datos se registran de forma continua. Acumular todo al final del mes reduce la capacidad de detección temprana de desviaciones en cada área.
⚠ Ignorar el plan de cuentas hotelero
El USALI funciona mejor cuando se apoya en una estructura de cuentas adaptada al sector. Un plan de cuentas hotelero bien diseñado es el soporte técnico imprescindible para que el sistema produzca información fiable.
Preguntas frecuentes
¿El USALI es obligatorio para todos los hoteles?
No. El USALI no tiene carácter legal ni obligatorio en ningún país de habla hispana. Es un estándar voluntario adoptado por la industria hotelera a nivel internacional. Cada hotel puede decidir si lo implementa o no, aunque su uso es prácticamente universal entre cadenas internacionales, hoteles de gestión profesionalizada e inversores institucionales del sector, precisamente porque permite hablar el mismo idioma financiero con cualquier interlocutor del sector sin importar su origen.
¿En qué se diferencia el USALI de la contabilidad general?
La contabilidad general clasifica las cuentas por la naturaleza del gasto —personal, suministros, amortizaciones— y cumple una función principalmente fiscal y legal. El USALI, en cambio, organiza la información por departamento y por origen, lo que permite obtener el resultado de cada área operativa de forma separada. Además, el USALI excluye del resultado operativo ciertos gastos financieros y patrimoniales que sí aparecen en la contabilidad general, lo que lo hace especialmente útil para la gestión y la comparación entre establecimientos. Puedes ampliar esta diferencia en el contenido sobre el USALI y sus características específicas.
¿Qué es el GOP en el USALI y cómo se calcula?
El GOP (Gross Operating Profit) o resultado operativo bruto es el indicador principal del USALI. Se calcula sumando el resultado de todos los departamentos operativos del hotel y restando los costes no distribuibles, es decir, los gastos de administración, marketing, mantenimiento y energía que no se asignan a ningún departamento específico. El GOP no incluye amortizaciones, intereses ni gastos de propiedad, lo que lo convierte en la medida más limpia del rendimiento de la operación hotelera pura.
¿Qué departamentos reconoce el USALI en un hotel?
El USALI distingue tres tipos de departamentos. Los operativos —que generan ingresos directamente— incluyen habitaciones, alimentos y bebidas, otros departamentos operativos como spa, golf o parking e ingresos varios. Los funcionales agrupan los costes compartidos: administración general, marketing, mantenimiento y suministros. Por encima de ambos, los departamentos no operativos recogen los gastos financieros y patrimoniales —amortizaciones, intereses, cánones de propiedad, seguros— que se deducen del GOP para llegar al resultado neto.
¿El USALI funciona igual para hoteles pequeños que para grandes cadenas?
Sí. Uno de los principios de diseño del USALI es su adaptabilidad a cualquier tamaño de establecimiento. Un hotel boutique puede aplicarlo con dos o tres departamentos operativos, mientras que una cadena internacional puede tener diez o más. La estructura del sistema es la misma en ambos casos: lo que cambia es la cantidad de departamentos activos, no la lógica de registro ni el formato de la cuenta de explotación. Eso es precisamente lo que permite la comparabilidad entre establecimientos de distinto tamaño.
¿Qué es el RevPAR y por qué es tan importante en el USALI?
El RevPAR (Revenue per Available Room) mide el ingreso medio generado por cada habitación disponible en el hotel, independientemente de si estaba ocupada o no. Se calcula dividiendo los ingresos totales del departamento de habitaciones entre el total de habitaciones disponibles en el período analizado. Es el indicador más utilizado para evaluar el rendimiento del área de alojamiento porque combina en un solo número el efecto de la tarifa media y la ocupación, lo que lo hace mucho más completo que cualquiera de los dos por separado.
¿Cómo se tratan los costes indirectos en el USALI?
Los costes indirectos —aquellos que son comunes a varios departamentos y no pueden asignarse directamente a uno solo— se agrupan en los departamentos funcionales del USALI sin distribuirse entre los operativos. Esto significa que el salario del equipo de mantenimiento, la factura eléctrica general o los gastos de publicidad del hotel se acumulan como un bloque y se restan del resultado total una vez calculados todos los márgenes departamentales. Esta decisión de diseño evita que los repartos arbitrarios de costes distorsionen los resultados de cada área operativa.
Conclusión
El USALI transforma la forma en que un hotel entiende sus propios números. Al organizar los ingresos y los costes por departamento, te da algo que ningún estado financiero convencional puede ofrecerte: ver exactamente qué área de tu hotel gana dinero y cuál necesita atención, sin suposiciones ni estimaciones.
Los cinco pasos que has recorrido en este artículo —clasificar departamentos, registrar ingresos por área, asignar costes directos, agrupar los no distribuibles y calcular el GOP— forman el núcleo de un sistema que puedes empezar a aplicar con independencia del tamaño de tu establecimiento. Cuanto antes lo incorpores a tu rutina de registro, más datos históricos tendrás para tomar mejores decisiones.
La contabilidad hotelera tiene una profundidad que va mucho más allá del cumplimiento fiscal. Si te interesa seguir construyendo ese conocimiento, en este sitio web encontrarás más contenidos sobre gestión financiera, análisis de resultados y herramientas prácticas para el sector del alojamiento.
Sigue aprendiendo:
¿Cómo controlar el inventario de bebidas en un hotel?
Franquicia hotelera: El secreto detrás de las grandes marcas

¿Cómo registrar contablemente un paquete todo incluido?
Food cost en hoteles: El número que pocos vigilan
¿Cómo calcular el punto de equilibrio de un hotel?
Diferencia entre multipropiedad y alquiler vacacional

Contabilidad de parques temáticos y atracciones turísticas

¿Qué debe saber un contador para trabajar en hoteles?
