
Cuando piensas en el spa de un hotel, probablemente imaginas velas, música suave y aceites esenciales. Pero detrás de esa calma hay un departamento con ingresos propios, costos que se miden al detalle y un estado de resultados que el gerente revisa cada mes. Entender cómo funciona esa maquinaria financiera es lo que hace diferente a un contador hotelero del resto.
¿Qué es la contabilidad de un spa hotelero?
La contabilidad de un spa hotelero es el proceso mediante el cual se registran, clasifican y analizan todos los ingresos y gastos que genera el área de spa dentro de un hotel. A diferencia de lo que ocurre en una empresa genérica, aquí cada departamento del hotel funciona como una unidad financiera independiente, con su propio resultado al final del periodo. El spa no es la excepción: tiene su propia cuenta de ingresos y su propia acumulación de costos.
Este enfoque permite que la dirección del hotel tome decisiones con base en datos reales y no en suposiciones. Si el spa genera más gastos que ingresos, esa cifra aparece de forma clara en el estado de resultados departamental, y el gerente puede actuar sobre ello. Sin una contabilidad separada, ese problema quedaría oculto dentro del resultado global del hotel.
El spa como centro de utilidad dentro del hotel
Dentro de la estructura financiera de un hotel, el spa funciona como un centro de utilidad: una unidad que genera ingresos propios y que acumula sus costos de forma independiente. Esto contrasta con otros departamentos, como el de recursos humanos o el de mantenimiento, que solo generan gastos sin facturar directamente al cliente. El spa, al cobrar por sus servicios, tiene la responsabilidad de demostrar que sus ingresos superan sus costos.
Esta clasificación no es arbitraria. Responde a un principio básico de la gestión hotelera: cada área que factura al huésped debe rendir cuentas de su propio resultado. Si el spa no cumple con ese estándar, la dirección tiene la información necesaria para ajustar precios, reducir personal o replantear la oferta de tratamientos.
Diferencia entre centro de beneficio y centro de coste
Un centro de beneficio es cualquier unidad del hotel que genera ingresos facturables al cliente: habitaciones, restaurante, spa, parking o campo de golf. Un centro de coste, en cambio, es una unidad que consume recursos sin generar ingresos directos: el departamento de limpieza, la cocina centralizada o la lavandería interna. Conocer esta diferencia es clave para entender cómo se construye el estado de resultados de un hotel.
Ingresos del spa hotelero: ¿cuáles se registran y cómo?
El spa de un hotel puede generar ingresos por distintas vías, y cada una de ellas requiere un registro contable específico. No es lo mismo cobrar un masaje individual que vender un paquete de tratamientos incluidos en la tarifa de la habitación, o gestionar una membresía mensual de un cliente externo al hotel. La correcta clasificación de estos ingresos es el punto de partida de toda la contabilidad del spa.
Tipos de ingresos que genera un spa hotelero
Desde la perspectiva contable, los ingresos del spa se agrupan según su origen y la forma en que se facturan. Conocer cada categoría permite registrarlos con precisión y evitar mezclas que dificulten el análisis posterior del resultado departamental.
- Ingresos por tratamientos: Son los más frecuentes. Incluyen masajes, envolturas corporales, faciales y otros servicios realizados por los terapeutas. Se registran en el momento en que el servicio se presta.
- Venta de productos cosméticos: Muchos spas hoteleros ofrecen a la venta los productos que utilizan durante los tratamientos. Estos ingresos tienen una naturaleza distinta porque implican un costo de inventario asociado.
- Paquetes wellness: Son combinaciones de servicios que el huésped adquiere como un todo. Su contabilización requiere distribuir el ingreso entre los distintos componentes del paquete.
- Membresías y accesos: Algunos spas ofrecen acceso a sus instalaciones —piscina, sauna, jacuzzi— a huéspedes y clientes externos mediante tarifas periódicas o de día.
- Cargos a la habitación: Cuando el huésped consume un servicio del spa y lo carga a su habitación, el ingreso se registra en el spa, pero el cobro final se realiza en el proceso de check-out.
¿Cómo se clasifican los ingresos según el USALI?
El USALI (Uniform System of Accounts for the Lodging Industry) es el sistema internacional de referencia para la contabilidad hotelera. En su estructura, el spa puede aparecer dentro de «Otros departamentos operativos» o como un departamento propio, dependiendo del tamaño y la política contable del hotel. Lo importante es que todos los ingresos del spa se reportan como ingresos netos, es decir, una vez descontados los descuentos y los ajustes aplicados.
El USALI permite evaluar de forma precisa la rentabilidad por departamentos, incluyendo spa y wellness, con un estándar reconocido a nivel internacional en la industria hotelera.
Costos y gastos del departamento de spa
Una vez identificados los ingresos, el siguiente paso en la contabilidad del spa hotelero es registrar correctamente sus costos y gastos. Esta distinción es importante: los costos están directamente vinculados con la prestación del servicio, mientras que los gastos corresponden a la operación general del departamento, aunque no estén ligados a un tratamiento específico.
Costos directos del spa hotelero
Los costos directos son aquellos que el spa acumula por el simple hecho de prestar sus servicios. Si no hubiera atención al cliente, estos costos no existirían o serían mínimos. Identificarlos con precisión es necesario para calcular el margen bruto real del departamento.
- Nómina de terapistas y personal de spa: Incluye salarios, prestaciones sociales, horas extra y cualquier pago vinculado directamente al equipo del spa. Es el costo más significativo del departamento en la mayoría de los hoteles.
- Productos y suministros cosméticos: Aceites, cremas, exfoliantes, vendas y todo material consumido durante los tratamientos. Se registran como costo de ventas cuando se utilizan.
- Costo de productos vendidos: Cuando el spa vende artículos a los huéspedes, el valor del inventario consumido se registra como costo de venta, separado del costo de los tratamientos.
- Ropa de spa: Toallas, batas, slippers y otros textiles de uso exclusivo del spa que se consumen o desgastan durante la operación.
- Comisiones por reservas: Si el hotel paga comisiones a plataformas o agencias por reservas de spa, ese costo se asigna directamente al departamento.
Gastos no distribuidos que afectan al spa
Más allá de sus costos directos, el spa también recibe una porción de los gastos no distribuidos del hotel: aquellos que no pertenecen a ningún departamento en particular, pero que son necesarios para que todo el establecimiento funcione. Profundizar en este concepto es clave para comprender cómo la contabilidad de gastos no distribuidos hoteleros impacta directamente en el resultado final del spa.
Algunos de esos gastos se distribuyen al spa según una clave de reparto, como el área en metros cuadrados que ocupa el spa dentro del hotel o el número de horas de personal de soporte que consume. La energía eléctrica, el agua caliente, el mantenimiento de instalaciones y la seguridad son ejemplos típicos de gastos no distribuidos que afectan al spa, aunque no se le cobren de forma directa en el mismo periodo.
El estado de resultados del spa hotelero
El estado de resultados del spa es el documento financiero que resume, en un periodo determinado, cuánto ingresó el departamento, cuánto gastó y cuál fue su resultado final. Este informe sigue la misma lógica que el estado de resultados de cualquier empresa, pero se limita estrictamente al spa. Su objetivo es mostrar si el departamento generó un beneficio operativo o si operó con pérdida.
¿Cómo se calcula el GOP del departamento de spa?
El GOP (Gross Operating Profit), o resultado bruto de explotación, es el indicador más importante del estado de resultados departamental. Para el spa, se calcula restando a los ingresos netos todos los costos directos del departamento. Los gastos no distribuidos se descuentan en una etapa posterior, a nivel de hotel, y no forman parte del GOP departamental.
Indicadores clave de rentabilidad en un spa hotelero
Más allá del GOP, la contabilidad del spa hotelero utiliza otros indicadores para medir su desempeño con mayor detalle. Estos ratios permiten comparar el spa con periodos anteriores o con establecimientos similares, y son especialmente útiles cuando el hotel pertenece a una cadena o cuando se aplica el estándar USALI.
- RevPATH (Revenue per Available Treatment Hour): Mide el ingreso generado por cada hora disponible de tratamiento. Es el equivalente del RevPAR de habitaciones aplicado al spa.
- Margen de departamento: Porcentaje que resulta de dividir el GOP del spa entre sus ingresos netos. Indica qué parte de cada unidad monetaria ingresada queda como beneficio.
- Tasa de utilización de cabinas: Mide cuántas horas de las disponibles en cada cabina de tratamiento fueron efectivamente ocupadas. Un valor bajo indica capacidad ociosa.
- Gasto medio por cliente: Ingresos totales divididos entre el número de clientes atendidos. Muestra si los clientes consumen servicios de mayor o menor valor.
- Costo de nómina sobre ingresos: Porcentaje que representa el gasto en personal sobre el total de ingresos del spa. Es el ratio de control más vigilado por la dirección hotelera.
¿Cómo registra contablemente sus operaciones el spa de un hotel?
El registro contable del spa sigue la misma lógica del sistema de partida doble que se usa en cualquier empresa, pero adaptado a la dinámica hotelera. Aquí, cada servicio prestado, cada producto consumido y cada pago recibido genera un asiento que afecta simultáneamente a dos o más cuentas. La clave está en asignar cada movimiento al spa y no mezclarlo con el resultado de otros departamentos.
La contabilidad del spa forma parte del sistema integral del hotel, que suele operar con un software de gestión hotelera (PMS) conectado al módulo contable. Cada cargo al folio del huésped que corresponde al spa queda automáticamente registrado como ingreso del departamento.
Asientos contables frecuentes en el spa hotelero
A continuación se presentan los asientos más habituales en la operación contable de un spa hotelero. Los nombres de las cuentas pueden variar según el plan contable de cada país, pero la lógica de cada asiento es universal.
| Operación | Cuenta debitada | Cuenta acreditada |
|---|---|---|
| Cobro de masaje en efectivo | Caja / Efectivo | Ingresos por servicios — Spa |
| Masaje cargado a folio de habitación | Cuentas por cobrar — Huésped | Ingresos por servicios — Spa |
| Compra de suministros cosméticos | Inventario de suministros — Spa | Cuentas por pagar — Proveedor |
| Consumo de suministros en tratamiento | Costo de ventas — Suministros spa | Inventario de suministros — Spa |
| Venta de producto cosmético al huésped | Caja / Cuentas por cobrar | Ingresos por ventas — Productos spa |
| Registro de nómina del mes | Gastos de personal — Spa | Nóminas por pagar |
Tratamiento de productos cosméticos y suministros
Los productos cosméticos que usa el spa tienen un tratamiento contable particular porque cumplen dos funciones distintas: se consumen durante los tratamientos y también se venden directamente a los huéspedes. Por eso, el spa necesita llevar un control de inventario separado que permita distinguir cuánto se consumió como parte del servicio y cuánto se vendió como producto comercial.
Al ingresar al almacén, los productos se registran como inventario. Cuando se utilizan en un tratamiento, pasan a costo de ventas. Cuando se venden al huésped, también salen del inventario, pero generan un ingreso adicional. Mantener ese control evita desajustes entre el inventario físico y el contable, un error frecuente en spas con poco seguimiento administrativo. Para una visión más amplia de los mecanismos de control en el hotel, la auditoría hotelera es el proceso que verifica que estos registros sean correctos y confiables.
El USALI y la contabilidad del spa hotelero
El USALI (Uniform System of Accounts for the Lodging Industry) es el estándar internacional que establece cómo deben organizarse los ingresos y gastos de un hotel para que los resultados sean comparables entre propiedades de distintos países, tamaños y modelos de gestión. Su primera edición data de 1926 y ha evolucionado hasta su versión más reciente, publicada en 2025 y con vigencia a partir de 2026. Para el spa, el USALI representa la referencia fundamental sobre cómo estructurar su contabilidad departamental.
¿Qué departamentos operativos reconoce el USALI?
El USALI organiza los departamentos de un hotel en dos grandes grupos: los departamentos operativos, que generan ingresos facturables al cliente, y los departamentos funcionales, que acumulan gastos de apoyo sin facturar directamente. El spa pertenece al primer grupo cuando tiene actividad propia, es decir, cuando cobra sus servicios de forma independiente.
- Habitaciones: Departamento principal de ingresos en la mayoría de los hoteles. Incluye alojamiento, minibar y cargos directos de habitación.
- Alimentos y bebidas: Cubre restaurantes, bares y servicio a la habitación. En hoteles que organizan eventos, este departamento también incluye los servicios de eventos y banquetes hoteleros.
- Otros departamentos operativos: Aquí se incluyen el spa, el wellness, el parking, el campo de golf, la piscina y las tiendas. Cada uno con su propia cuenta de ingresos y costos directos.
- Ingresos varios: Comprende ingresos menores que no encajan en ninguno de los departamentos anteriores.
¿Cómo aplica el USALI al spa y al wellness?
Dentro del USALI, el spa y el wellness pueden tratarse como un departamento unificado o como dos unidades separadas, dependiendo de la envergadura del hotel y de si ambas áreas tienen estructuras de costos y equipos distintos. La clave es que el sistema asigna a cada departamento operativo únicamente los costos que le son directamente imputables, sin repartir gastos generales en esa etapa del informe.
El USALI utiliza el criterio de direct costing para construir el estado de resultados departamental: primero se calculan los márgenes brutos de cada área operativa; después, en una capa separada, se deducen los gastos no distribuidos que afectan a todo el hotel. Esto permite que la gerencia evalúe el desempeño del spa de forma aislada, antes de considerar los gastos compartidos. Para entender el conjunto de esos gastos comunes que recaen sobre todo el hotel y cómo se distribuyen, es útil revisar el concepto de gastos no distribuidos hoteleros dentro del marco USALI.
Errores frecuentes en la contabilidad del spa hotelero
Aunque los principios contables del spa son claros, en la práctica aparecen errores recurrentes que distorsionan los resultados y complican la toma de decisiones. Conocerlos de antemano te ayuda a identificarlos cuando los veas en un estado de resultados real o cuando revises los registros de un departamento.
- Mezclar ingresos del spa con los de otros departamentos: Si los cobros por tratamientos se registran en la cuenta general de ingresos del hotel, es imposible conocer el resultado real del spa. Cada fuente de ingreso debe tener su propia cuenta.
- No controlar el inventario de suministros cosméticos: Cuando no existe un control de entradas y salidas, el costo de los productos consumidos se vuelve imposible de calcular con precisión, lo que subestima los costos del departamento.
- Registrar la nómina del spa en la cuenta general de personal: El gasto de personal es el más importante del spa. Si no se asigna directamente a ese departamento, el GOP queda inflado y el análisis pierde sentido.
- Omitir los cargos realizados por el huésped en el check-out: Cuando el huésped carga el masaje a su habitación y la facturación no traslada ese ingreso al spa, el departamento muestra menos ingresos de los reales.
- No distinguir entre venta de producto y consumo en tratamiento: Ambos movimientos reducen el inventario, pero solo la venta genera un ingreso adicional. Confundirlos distorsiona tanto el estado de resultados como el inventario físico.
- Aplicar incorrectamente los gastos no distribuidos: Asignar al spa gastos que corresponden a todo el hotel, o hacerlo sin una clave de reparto objetiva, altera el GOP y hace que el departamento parezca menos rentable de lo que realmente es.
Preguntas frecuentes
¿Qué es un centro de utilidad en la contabilidad de spas hoteleros?
Un centro de utilidad es una unidad dentro del hotel que genera ingresos propios por servicios facturados directamente al cliente y que, al mismo tiempo, acumula sus propios costos de forma separada. En la contabilidad de spas hoteleros, el spa opera como tal porque cobra por sus tratamientos, productos y accesos, lo que permite calcular un resultado independiente al del resto del establecimiento. Esta separación es la base para conocer si el departamento es rentable o no.
¿Cómo se calculan los ingresos netos del spa de un hotel?
Los ingresos netos del spa se obtienen tomando el total de ingresos brutos generados por el departamento —tratamientos, venta de productos, paquetes, membresías y accesos— y restando los descuentos aplicados a clientes, las cortesías y cualquier ajuste que reduzca el importe facturado. El resultado es la cifra que se utiliza como punto de partida en el estado de resultados departamental y en el cálculo del GOP del spa.
¿Qué costos directos tiene el departamento de spa de un hotel?
Los costos directos del spa son aquellos que se generan únicamente como consecuencia de la operación del departamento. Los principales son la nómina de terapistas y personal de atención, los suministros cosméticos consumidos en los tratamientos, el costo de los productos que se venden a los huéspedes, la ropa de spa —toallas, batas y slippers— y las comisiones por reservas que se paguen a plataformas o intermediarios. Todos se asignan directamente al spa sin pasar por una clave de reparto.
¿Qué diferencia hay entre el spa hotelero y otros departamentos operativos?
La diferencia principal está en la naturaleza de los servicios que ofrece y en su estructura de costos. El spa combina servicios intensivos en mano de obra —los tratamientos— con venta de productos físicos, lo que lo hace más complejo que, por ejemplo, el departamento de habitaciones. Además, el spa puede atender tanto a huéspedes del hotel como a clientes externos, lo que amplía sus fuentes de ingreso, pero también complica la gestión de la capacidad disponible y la asignación de costos. La contabilidad hotelera y turística desarrolla los marcos necesarios para gestionar esa complejidad de forma sistemática.
¿Cómo afecta el USALI a la contabilidad del spa hotelero?
El USALI establece qué ingresos y costos pertenecen al spa, cómo se estructuran en el estado de resultados departamental y cómo se diferencia el GOP del departamento de los gastos no distribuidos del hotel. Al seguir este estándar, el spa puede comparar su desempeño con el de propiedades similares en otros países, lo que facilita el análisis de benchmarking. Además, el USALI define la 12.ª edición vigente desde 2026 como el marco actualizado para incluir departamentos como el spa y el wellness dentro de la estructura de información financiera hotelera.
¿Qué indicadores miden la rentabilidad de un spa hotelero?
Los indicadores más utilizados son el RevPATH (ingreso por hora de tratamiento disponible), el GOP del departamento expresado en valor absoluto y como porcentaje sobre ingresos, la tasa de utilización de cabinas, el gasto medio por cliente y el ratio de costo de nómina sobre ingresos totales. Cada uno responde una pregunta diferente sobre el desempeño del spa: algunos miden la capacidad de generar ingresos, otros controlan los costos y otros evalúan la eficiencia operativa general del departamento.
¿Cómo se registran los productos cosméticos usados en un spa hotelero?
Cuando el spa recibe productos cosméticos, se registran como inventario en el activo del departamento. Al utilizarlos en un tratamiento, se transfieren desde el inventario hasta la cuenta de costo de ventas, reduciendo el activo y aumentando el gasto. Si el producto se vende directamente al huésped, el movimiento es similar, pero genera un ingreso adicional que se registra en la cuenta de ventas de productos del spa. Llevar este control por separado es indispensable para conocer el margen real de cada línea de actividad del departamento.
Conclusión
La contabilidad del spa hotelero va mucho más allá de anotar cobros y pagos. Se trata de un sistema que aísla financieramente al departamento, mide su capacidad real de generar beneficio y ofrece a la dirección del hotel una visión clara de si el spa contribuye positivamente al resultado del establecimiento o si requiere ajustes.
Has visto cómo se clasifican los ingresos, qué costos se asignan directamente al spa, cómo funciona el estado de resultados departamental y qué papel juega el USALI como marco de referencia. Con esos fundamentos puedes interpretar un informe financiero de spa, identificar errores de registro y entender qué significan los indicadores que utiliza el sector.
Si este tema despertó tu interés, hay mucho más por explorar. En este sitio web encontrarás otros artículos sobre contabilidad hotelera y turística que te ayudarán a construir una base sólida para entender cómo funcionan las finanzas en uno de los sectores más dinámicos de la economía.
Sigue aprendiendo:

Contabilización de comisiones a agencias de viajes
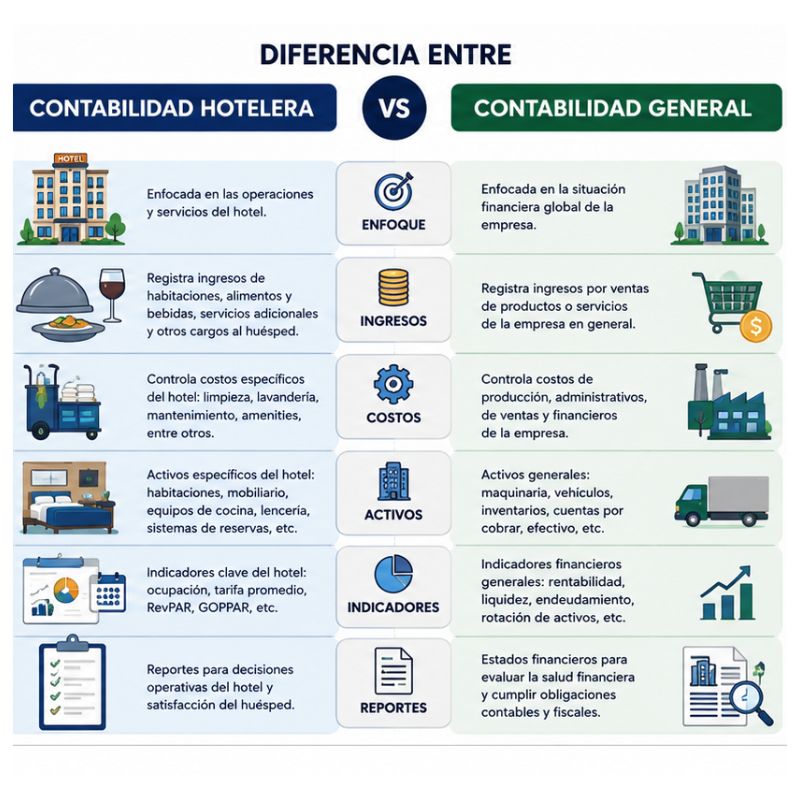
Diferencia entre contabilidad hotelera y general
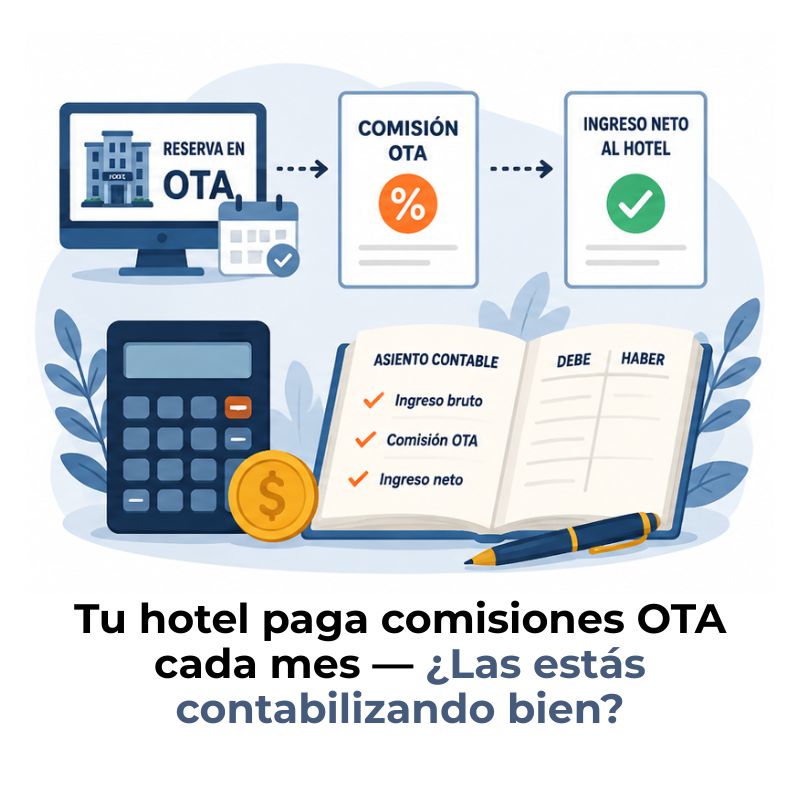
¿Cómo se contabilizan las comisiones OTA de un hotel?
Los indicadores financieros hoteleros
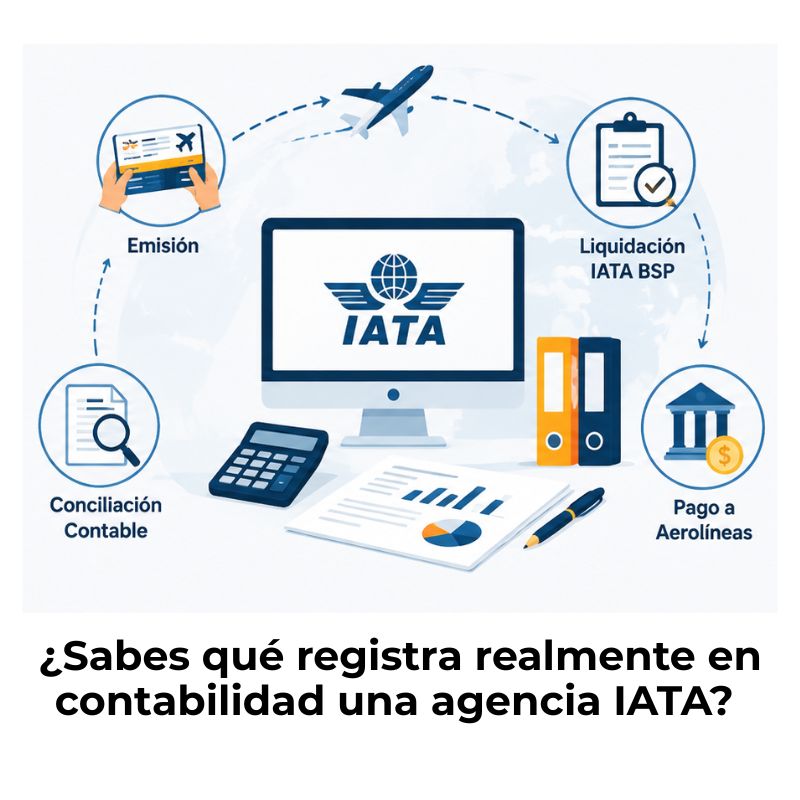
Contabilidad IATA para agencias de viajes
Valoración de activos hoteleros: Métodos y claves
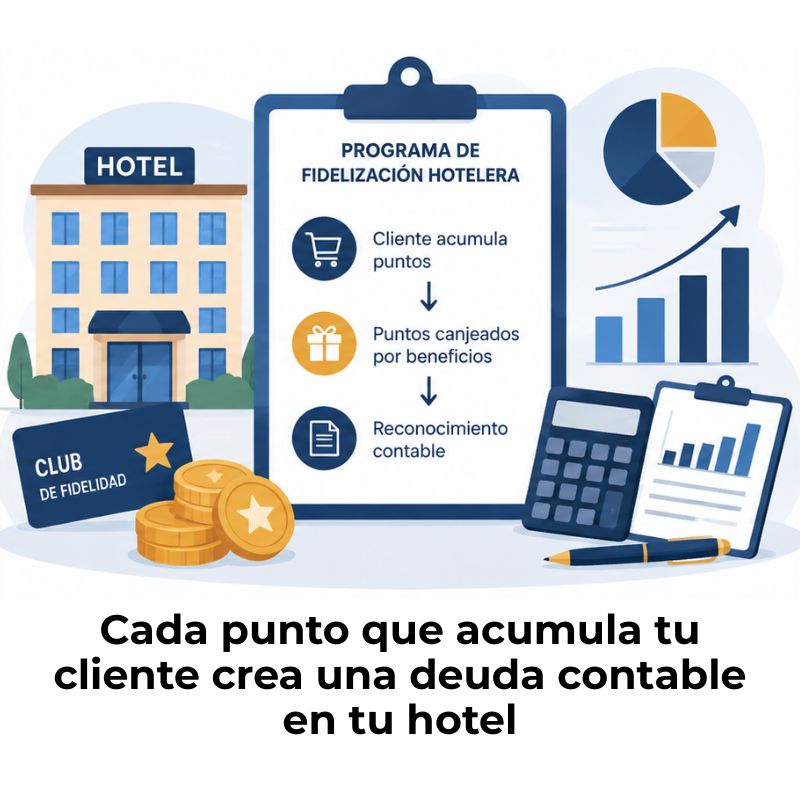
¿Cómo se contabiliza un programa de fidelización hotelera?
Contabilización de propinas hoteleras
