
Si trabajas en un hotel o estudias contabilidad hotelera, seguro que alguna vez te has preguntado qué pasa con ese dinero que los clientes dejan de propina. ¿Va directo al empleado sin más? ¿El hotel tiene que hacer algo? La respuesta tiene más capas de las que imaginas, y entenderlas marca la diferencia entre una contabilidad ordenada y un problema con Hacienda.
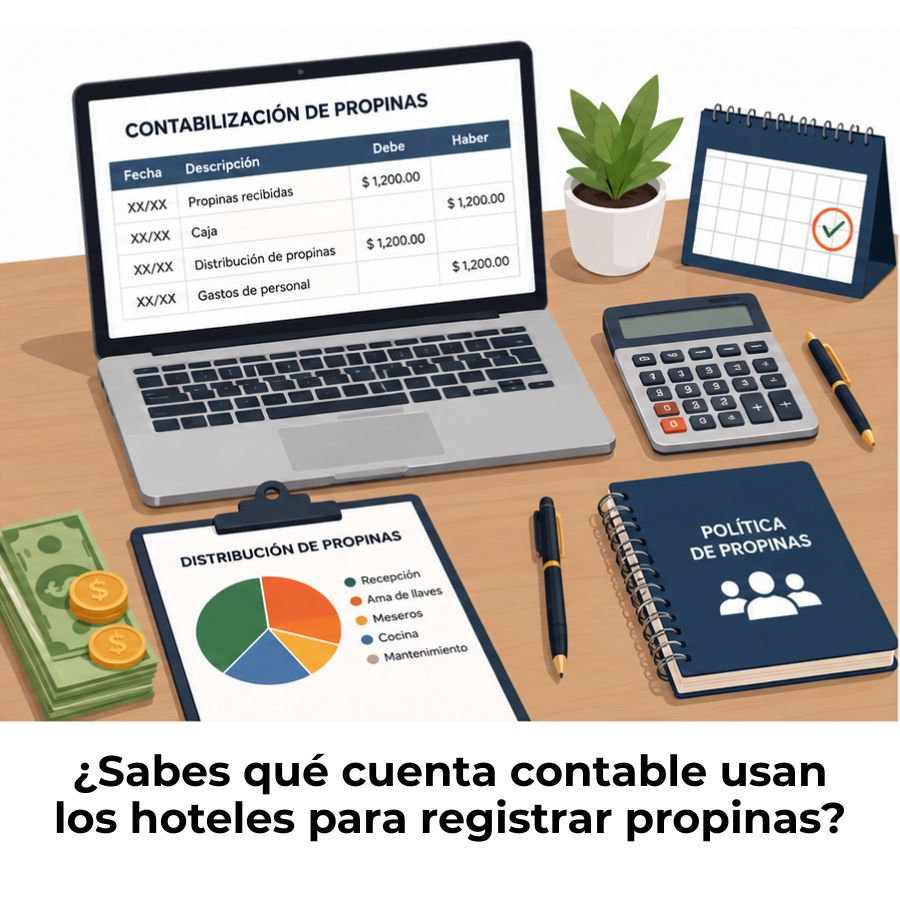
¿Qué es una propina hotelera y cómo se define contablemente?
Una propina hotelera es una cantidad voluntaria que un cliente entrega directamente al personal del hotel como reconocimiento por el servicio recibido. Desde el punto de vista contable, no forma parte del precio del servicio prestado por el establecimiento, lo que la sitúa en una categoría distinta a los ingresos ordinarios. Esta distinción es el punto de partida para entender todo su tratamiento fiscal y contable.
La Dirección General de Tributos (DGT), a través de la consulta vinculante número 2174-03, estableció con claridad que las propinas son una liberalidad otorgada por un tercero, el cliente, y no una contraprestación derivada del contrato entre el hotel y el huésped. Esto tiene consecuencias directas sobre el IVA, el Impuesto sobre Sociedades y el IRPF, como verás más adelante.
Diferencia entre propina voluntaria y servicio incluido
No toda cantidad extra que un cliente paga en un hotel tiene el mismo tratamiento. La propina voluntaria es aquella que el huésped decide libremente añadir, sin que el hotel la solicite ni la exija. El «servicio incluido», en cambio, es un recargo que el establecimiento añade de forma obligatoria a la factura. Esta diferencia no es menor: el servicio incluido se convierte en un ingreso del hotel y está sujeto a IVA, mientras que la propina voluntaria no lo está.
¿Por qué la propina no es un ingreso ordinario del hotel?
El hotel no presta ningún servicio adicional cuando un cliente deja propina: el servicio ya quedó compensado con el pago de la factura. Por eso, la DGT determina que la propina no constituye una contraprestación a efectos fiscales. El establecimiento actúa como mero intermediario entre el cliente y el empleado, lo que tiene una consecuencia directa: la propina no genera ingreso fiscal para el hotel ni tampoco gasto deducible cuando se reparte.
Marco legal y fiscal de las propinas en hostelería
El tratamiento fiscal de las propinas en España está respaldado por normativa clara. Conocer las referencias legales exactas te ayuda a entender de dónde vienen las obligaciones y a aplicarlas con seguridad. Los tres tributos que pueden verse afectados son el IVA, el Impuesto sobre Sociedades (IS) y el IRPF, aunque, como verás, no todos generan obligación en todos los casos.
Artículo 17.1 de la Ley 35/2006 del IRPF y las propinas
El artículo 17.1 de la Ley 35/2006 del IRPF considera las propinas rendimientos del trabajo, porque se obtienen como consecuencia del ejercicio de una actividad laboral, aunque procedan de un tercero ajeno a la empresa.
Esta clasificación obliga al empleado a declarar las propinas en su declaración de la renta, y obliga al hotel, cuando interviene en su gestión, a aplicar la retención correspondiente. No importa si la propina se recibe en efectivo, por tarjeta o a través de un datáfono: la obligación tributaria es la misma en todos los casos, ya que el medio de pago no altera la naturaleza del ingreso para el trabajador.
¿Las propinas llevan IVA en los hoteles?
La respuesta corta es no, siempre que la propina sea estrictamente voluntaria. La DGT, mediante la consulta vinculante 2174-03, determinó que las propinas voluntarias no constituyen la remuneración de una entrega de bienes ni de una prestación de servicios, por lo que no están sujetas al IVA. Esto significa que el hotel no debe repercutir IVA sobre ellas ni incluirlas en la base imponible del Modelo 303.
El escenario cambia si el hotel añade un porcentaje de servicio de forma obligatoria, por ejemplo, en eventos privados o menús de grupo. En ese caso, ese recargo obligatorio se convierte en parte del precio del servicio y tributa al tipo de IVA correspondiente, que en hostelería es del 10 %. La consulta vinculante V1626-19 de la DGT aborda específicamente este supuesto.
Cotización a la Seguridad Social: cuándo sí y cuándo no
La regla general es que las propinas no cotizan a la Seguridad Social, ya que no tienen la consideración de salario ni de complemento salarial. La Seguridad Social las trata como elementos de escasa cuantía derivados de la liberalidad del cliente, sin vínculo directo con la relación laboral. Por eso, con carácter ordinario, no se incluyen en las bases de cotización del trabajador ni generan cuota adicional para la empresa.
Sin embargo, existe una excepción importante: cuando el convenio colectivo aplicable establece expresamente que las propinas forman parte del llamado «tronco de propinas» y deben incluirse en la retribución, esas cantidades sí se integran en la base de cotización. En ese caso, el hotel debe cotizar por ellas como si fueran un complemento salarial más. Consultar el convenio colectivo provincial de hostelería resulta imprescindible antes de decidir cómo actuar.
Resumen: ¿qué impuestos afectan a las propinas hoteleras?
- IRPF: Siempre. Tributan como rendimientos del trabajo (art. 17.1 Ley 35/2006).
- IVA: Solo si la propina es obligatoria. Si es voluntaria, no hay IVA.
- Impuesto sobre Sociedades: La propina no es ingreso ni gasto fiscal del hotel.
- Seguridad Social: Solo si el convenio colectivo lo establece expresamente.
¿Cómo se contabilizan las propinas en un hotel?
La forma de contabilizar las propinas depende de quién las gestiona. Si el empleado las recibe directamente del cliente y el hotel no interviene, el establecimiento no tiene ninguna obligación contable sobre esa cantidad. Pero cuando el hotel centraliza el cobro, el proceso cambia por completo y surgen asientos específicos que debes conocer.
Propinas gestionadas directamente por el empleado
Cuando el cliente entrega la propina en mano al empleado, el hotel no interviene en ningún momento y no tiene que registrar nada en sus libros contables. La obligación recae íntegramente sobre el trabajador, quien debe declarar ese importe en su declaración anual del IRPF como rendimiento del trabajo. En la práctica, este supuesto es el más habitual en propinas en efectivo de pequeño importe.
Propinas centralizadas por el hotel (bote común)
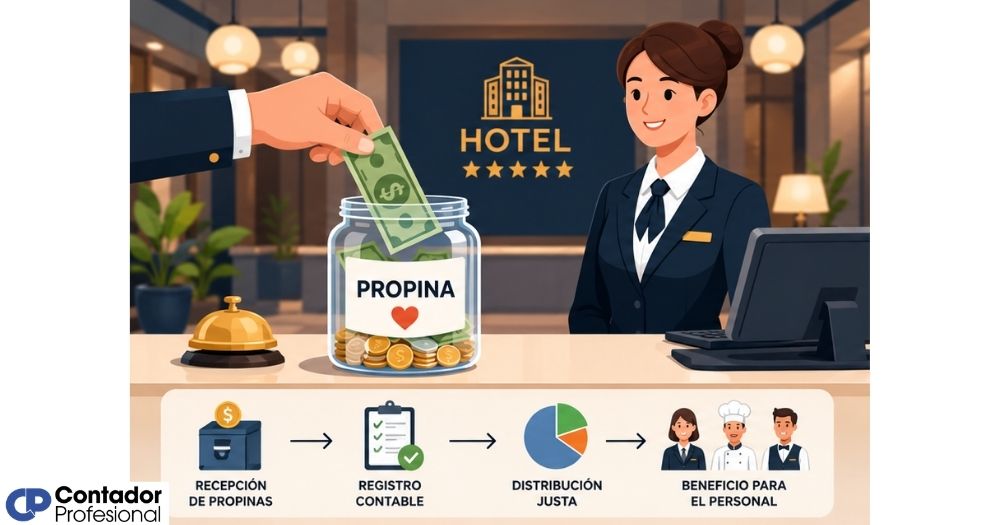
Cuando el hotel recoge las propinas, las acumula en un fondo común —el llamado «bote»— y las reparte periódicamente entre el personal; el establecimiento asume el papel de intermediario y adquiere obligaciones contables y fiscales concretas. En este caso, el hotel debe registrar la entrada de las propinas, aplicar la retención de IRPF correspondiente a cada empleado e ingresar esa retención a Hacienda a través del Modelo 111.
El reparto del bote puede hacerse de forma proporcional entre todos los trabajadores que participaron en el servicio o siguiendo un sistema de puntuación interno. Sea cual sea el método, cada empleado debe ver reflejada su parte de las propinas en la nómina mensual como un concepto extrasalarial, con la retención aplicada y desglosada de forma clara.
Asientos contables paso a paso
Para comprender el registro contable, el mejor camino es un ejemplo numérico. Imagina que durante un mes el hotel centraliza propinas por valor de 600 € y las reparte entre sus empleados, aplicando una retención de IRPF del 15 %. A continuación encontrarás los tres asientos que se generan en ese proceso, con las cuentas del Plan General Contable (PGC) que corresponden a cada movimiento.
Asiento 1: Cobro de las propinas centralizadas por el hotel (entrada de caja)
Nota: La cuenta 757 recoge el ingreso de las propinas en los libros del hotel. Este importe no tributa en el Impuesto sobre Sociedades al actuar el hotel como intermediario.
Asiento 2: Reconocimiento del gasto y la retención de IRPF al repartir las propinas
Asiento 3: Pago efectivo de las propinas a los empleados
La retención de 90 € se liquidará posteriormente a Hacienda mediante el Modelo 111 trimestral.
Propinas digitales y con tarjeta: registro contable
El pago con tarjeta o mediante datáfono (TPV) ha cambiado la forma en que se gestionan las propinas en los hoteles. Cuando un huésped añade propina en el terminal de pago, ese importe queda registrado en el extracto bancario del hotel junto con el cobro de la factura. Esto tiene consecuencias contables que no puedes ignorar.
¿Cómo afecta el pago con TPV a la contabilización?
Cuando la propina se cobra a través del datáfono junto con el servicio, el importe total que abona la entidad bancaria incluye tanto el precio del servicio como la propina. El hotel debe separar ambos conceptos de forma obligatoria en su sistema de registro. Si los mezcla en la misma línea contable, Hacienda podría aplicar IVA sobre el importe completo, incluida la propina, con las consecuencias económicas que eso implica.
La solución práctica es configurar el TPV con un campo diferenciado para las propinas, de modo que el ticket desglose de forma clara el importe del servicio y el importe de la propina. Esa separación desde el origen facilita el cuadre contable y evita discrepancias entre el extracto bancario y los registros del hotel, que en una inspección de la AEAT pueden generar alertas difíciles de justificar.
Diferencias en el extracto bancario y su cuadre
Uno de los problemas más frecuentes en los hoteles que no registran correctamente las propinas digitales es que el extracto bancario refleja un importe superior al que aparece en los libros contables. Esa diferencia, aunque pequeña, es inexplicable en una inspección y puede interpretarse como un ingreso oculto. Registrar cada propina con tarjeta en el momento en que se produce es la única forma de mantener la contabilidad cuadrada.
Puntos clave en la gestión contable de propinas digitales
- Separación en el TPV: Configura el datáfono con un campo exclusivo para propinas, diferenciado del importe de la factura.
- Registro simultáneo: Anota la propina en los libros en el mismo momento en que aparece en el extracto bancario, no después.
- Cuadre mensual: Verifica que la suma de propinas registradas coincide con los importes adicionales del extracto bancario antes de cerrar el periodo.
- Sin IVA en propinas voluntarias: Aunque se cobren por tarjeta, las propinas voluntarias no generan IVA; no las incluyas en el Modelo 303.
Modelos tributarios que debe presentar el hotel
El hotel que centraliza y reparte las propinas no solo tiene obligaciones contables: también debe cumplir con sus compromisos ante la Agencia Tributaria a través de los modelos fiscales correspondientes. Conocer cuáles son y cuándo presentarlos evita sanciones por incumplimiento de obligaciones de retención, que pueden ir del 50 % al 150 % del importe no ingresado.
Modelo 111 y Modelo 190: retenciones sobre propinas
El Modelo 111 es la declaración trimestral de retenciones e ingresos a cuenta sobre rendimientos del trabajo. Cuando el hotel retiene IRPF sobre las propinas que reparte a sus empleados, debe incluir esos importes en el Modelo 111 del trimestre en que se hayan satisfecho las propinas. La presentación y pago es trimestral: en enero, abril, julio y octubre.
El Modelo 190 es el resumen anual de retenciones e ingresos a cuenta. El hotel debe presentarlo cada enero y recoger en él todas las retenciones practicadas sobre propinas durante el ejercicio anterior, desglosadas por empleado. Este modelo es la base sobre la que cada trabajador cuadra su declaración de la renta, por lo que los importes deben coincidir exactamente con los certificados de empresa que el hotel entrega a sus empleados.
¿El hotel debe incluir las propinas en el Impuesto sobre Sociedades?
No. Cuando el hotel actúa exclusivamente como intermediario en la gestión de las propinas, las cantidades recibidas no constituyen ingreso fiscal del establecimiento a efectos del Impuesto sobre Sociedades. Por el mismo motivo, su posterior reparto entre los empleados tampoco tiene la consideración de gasto fiscalmente deducible para el hotel. Es un flujo neutro para la empresa: entra y sale sin impacto en la base imponible del IS.
Distinto es el caso de las propinas incluidas en el precio del servicio o del «servicio incluido» obligatorio, que sí forman parte de los ingresos del hotel y deben integrarse en su base imponible del Impuesto sobre Sociedades. Por eso, la separación contable entre propinas voluntarias y recargos obligatorios es fundamental desde el primer día, tanto para el IS como para el IVA. Para ampliar este contexto, es útil revisar cómo funciona la contabilidad hotelera en su conjunto.
Errores frecuentes al contabilizar propinas hoteleras
Conocer los errores más habituales es tan útil como aprender los procedimientos correctos. En la práctica, los hoteles y establecimientos hoteleros suelen cometer los mismos fallos, que van desde descuidos administrativos hasta prácticas que pueden derivar en sanciones. A continuación encontrarás los más recurrentes y cómo evitarlos.
Uno de los fallos que más consecuencias tiene es repartir el bote de propinas sin incluirlo en la nómina. Si el hotel centraliza las propinas y las distribuye entre los empleados sin registrarlas como remuneración, está generando ingresos del trabajo no declarados. Eso expone al establecimiento a sanciones por incumplimiento de las obligaciones de retención, con importes que pueden ir del 50 % al 150 % de la cantidad no ingresada.
Otro error habitual es tratar las propinas digitales como si no existieran contablemente. Cuando un cliente paga con tarjeta y añade propina en el datáfono, esa cantidad aparece en el extracto bancario del hotel. Si no está registrada en los libros, la diferencia entre el extracto y la contabilidad resulta inexplicable ante una inspección y puede interpretarse como un ingreso oculto. La solución pasa por registrarlas desde el primer momento en que se originan, junto con la factura del servicio. Para profundizar en los aspectos fiscales del sector, también es recomendable consultar las particularidades del IVA en el turismo.
Preguntas frecuentes
¿Las propinas que reciben los empleados del hotel tributan en el IRPF?
Sí, siempre. El artículo 17.1 de la Ley 35/2006 del IRPF clasifica las propinas como rendimientos del trabajo, independientemente de si las recibe el empleado directamente del cliente o a través del hotel. Esto significa que el trabajador debe incluirlas en su declaración de la renta. Cuando el hotel interviene como intermediario y las incorpora a la nómina, la retención ya queda aplicada y el empleado no tiene que hacer ningún cálculo adicional; aparece reflejado en el certificado de retenciones que la empresa le entrega.
¿Puede el hotel desgravar las propinas como gasto deducible?
No, cuando actúa como intermediario. La DGT, a través de la consulta vinculante 2174-03, estableció que las propinas no constituyen un ingreso fiscal para el hotel ni, por tanto, su reparto tiene la consideración de gasto deducible en el Impuesto sobre Sociedades. El hotel recibe las propinas para trasladarlas al empleado, no para enriquecer su patrimonio. Solo si las propinas forman parte de la remuneración fijada en contrato o convenio, podrían integrarse como gasto salarial deducible en el IS. Si tienes dudas sobre cómo afecta esto a tus cuentas, revisar los principios de la contabilidad turística puede ser un buen punto de partida.
¿Qué cuenta contable se usa para registrar las propinas en un hotel?
El Plan General Contable español no tiene una cuenta específica exclusiva para propinas, por lo que los hoteles adaptan las cuentas existentes según la naturaleza de cada movimiento. Para el cobro de las propinas, como intermediario se suele usar la cuenta 757 (Otros ingresos de gestión). Para la deuda con los empleados, la cuenta 465 (Remuneraciones pendientes de pago). Para la retención de IRPF, la cuenta 4751 (H.P. acreedora por retenciones practicadas). El PGC es flexible en este punto, pero la clave es que las cuentas elegidas reflejen fielmente la naturaleza de cada operación. Puedes consultar cómo se organiza el plan de cuentas hotelero para ver cómo adaptar estas cuentas a las necesidades específicas del sector.
¿Las propinas cotizan a la Seguridad Social en hostelería?
Con carácter general, no. La Seguridad Social no computa las propinas como salario ni como complemento salarial, por lo que no entran en la base de cotización del trabajador ni generan cuota adicional para el hotel. Sin embargo, existe una excepción relevante: cuando el convenio colectivo aplicable, ya sea provincial o sectorial, establece expresamente que las propinas forman parte del llamado «tronco de propinas» y deben incluirse en la retribución, esas cantidades sí cotizarán. Por eso, consultar el convenio colectivo de hostelería de la provincia concreta es el primer paso antes de tomar cualquier decisión. También es útil revisar qué otros tributos afectan al sector en el artículo sobre el impuesto sobre pernoctaciones turísticas.
¿Qué ocurre si el hotel reparte el bote de propinas sin incluirlo en nómina?
Cuando el hotel centraliza y reparte las propinas sin reflejarlas en las nóminas de sus empleados, está creando ingresos del trabajo no declarados. Esto supone un incumplimiento de las obligaciones de retención que la normativa fiscal impone al empleador. Las consecuencias pueden incluir sanciones que van del 50 % al 150 % del importe de las retenciones no practicadas, más los intereses de demora correspondientes. Además, los empleados quedan expuestos a regularizaciones en su IRPF si Hacienda detecta ingresos no declarados en sus declaraciones de la renta.
¿Las propinas pagadas con tarjeta tienen un tratamiento contable diferente?
El tratamiento fiscal es idéntico al de las propinas en efectivo: tributan como rendimientos del trabajo en el IRPF del empleado, y el hotel tiene las mismas obligaciones de retención e información. La diferencia está en el registro operativo: las propinas con tarjeta aparecen en el extracto bancario del hotel junto con el cobro de la factura, lo que obliga a separarlas contablemente desde el primer momento. Si no se registran, generan una discrepancia entre el extracto bancario y los libros contables que puede resultar muy difícil de justificar ante la AEAT en una inspección. Una buena práctica en el marco de la contabilidad hotelera y turística es configurar el sistema de cobro para que separe automáticamente ambos conceptos.
¿Cuándo se considera que una propina lleva IVA?
Una propina lleva IVA únicamente cuando deja de ser voluntaria y pasa a ser un recargo obligatorio que el hotel impone al cliente, lo que fiscalmente se convierte en parte del precio del servicio. La consulta vinculante V1626-19 de la DGT aborda específicamente este supuesto: si el establecimiento añade un porcentaje de servicio de forma automática y el cliente no puede suprimirlo, ese importe tributa al tipo de IVA aplicable en hostelería, que es del 10 %. En cambio, si el cliente tiene libertad total para decidir si deja propina y cuánto, esa cantidad no está sujeta a IVA bajo ningún concepto.
Conclusión
La contabilización de las propinas hoteleras no es un tema menor. Detrás de un gesto aparentemente simple del cliente hay obligaciones fiscales concretas que dependen de quién gestiona las propinas, del convenio colectivo aplicable y de si el pago se realiza en efectivo o por medios digitales. Comprender bien esas diferencias te permite actuar con seguridad y sin improvisaciones.
Los puntos que más influyen en la práctica son tres: saber cuándo el hotel actúa como intermediario y qué asientos genera esa situación, conocer los modelos tributarios que hay que presentar y mantener una separación clara entre propinas voluntarias y recargos obligatorios. Aplicar estos criterios desde el inicio de cada ejercicio ahorra correcciones posteriores y elimina el riesgo de sanciones por retenciones no practicadas.
Si este tema te ha resultado útil, en este sitio web encontrarás mucho más contenido sobre contabilidad hotelera y fiscalidad turística tratado con el mismo nivel de detalle y claridad. Cada área de la gestión financiera de un hotel tiene sus particularidades, y entenderlas bien marca la diferencia en el día a día.
Sigue aprendiendo:
Auditoría hotelera: Detecta fallos antes de que cuesten dinero

¿Qué debe saber un contador para trabajar en hoteles?
Contabilidad IATA para agencias de viajes
Plan de cuentas hotelero: Estructura y códigos reales
Contabilidad hotelera: El secreto financiero de los hoteles
¿Cómo elaborar un presupuesto hotelero siguiendo el USALI?
¿Cómo se contabiliza un programa de fidelización hotelera?
Diferencia entre multipropiedad y alquiler vacacional
