
Cada vez que un huésped acumula puntos en un hotel, algo ocurre en la contabilidad que la mayoría no ve: el ingreso no se reconoce completo. La norma lo impide, y con razón. Si alguna vez te has preguntado por qué esos puntos terminan en el pasivo del balance y no en los resultados del período, estás a punto de entenderlo con precisión.
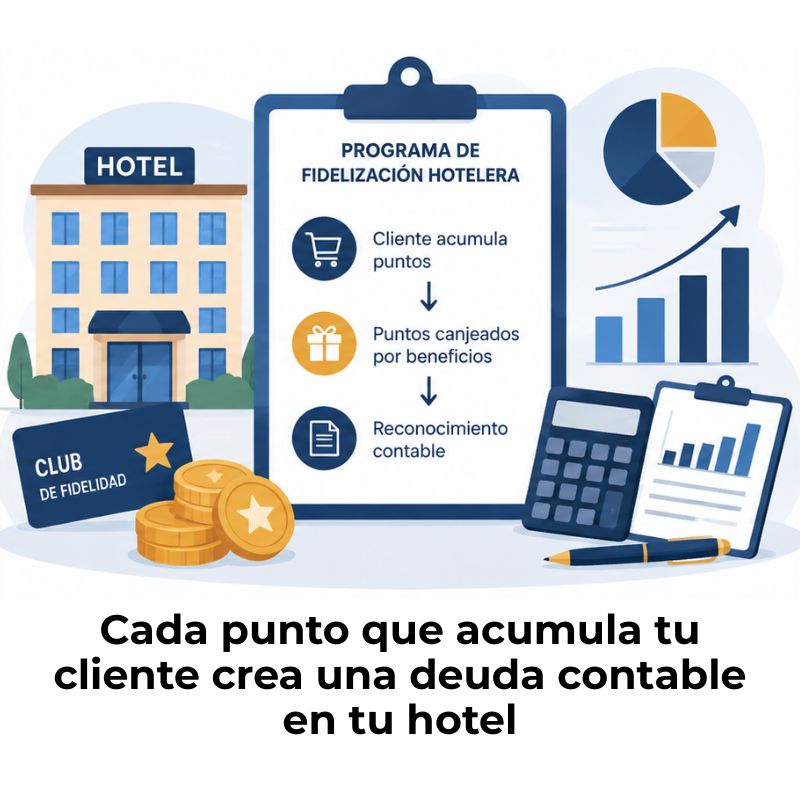
¿Qué es un programa de fidelización hotelera?
Un programa de fidelización hotelera es un sistema mediante el cual el hotel premia a sus huéspedes con puntos, noches gratuitas o créditos cada vez que consumen sus servicios. El objetivo es claro: incentivar la repetición de compra y construir una relación duradera con el cliente. Desde la perspectiva contable, este programa no es solo una herramienta comercial, sino una obligación financiera que debe quedar reflejada correctamente en los estados financieros del hotel.
Lo que hace especial a estos programas es que el cliente recibe una promesa en el momento de la compra: la promesa de obtener algo a cambio en el futuro. Esa promesa tiene valor económico y, por tanto, la contabilidad no puede ignorarla. Cada punto otorgado representa una obligación de desempeño pendiente que el hotel deberá cumplir cuando el cliente decida canjear su recompensa.
Diferencia entre puntos, noches y créditos de fidelización
Aunque los tres tipos de recompensa parecen simples, su valor económico y la forma en que se estima su precio difieren. Los puntos canjeables son los más frecuentes y los que generan mayor complejidad contable, porque el hotel debe estimar cuántos se canjearán realmente. Las noches gratuitas tienen un valor más fácil de cuantificar porque equivalen a la tarifa de referencia de una habitación. Los créditos monetarios se registran por su valor nominal, lo que simplifica el cálculo.
Esta distinción importa porque el precio que se asigna a cada tipo de recompensa en el momento de la venta determinará cuánto ingreso se difiere y cuánto se reconoce de inmediato. Equivocarse en esa asignación afecta directamente los resultados del período y la exactitud del balance.
¿Qué norma contable regula los programas de fidelización?
La norma central que regula el tratamiento contable de los programas de fidelización hotelera es la NIIF 15 — Ingresos de actividades ordinarias procedentes de contratos con clientes. Esta norma establece un modelo de cinco pasos para reconocer ingresos, y los programas de fidelización quedan claramente encuadrados dentro de ese modelo como obligaciones de desempeño separadas dentro del contrato con el cliente.
Bajo la NIIF 15, si un programa de fidelización otorga al cliente la opción de adquirir bienes o servicios adicionales con un descuento significativo, esa opción constituye una obligación de desempeño separada que debe identificarse y medirse de forma independiente.
NIIF 15 y la obligación de desempeño diferida
El concepto clave que introduce la NIIF 15 en este contexto es el de obligación de desempeño separada. Cuando un hotel vende una estadía y, al mismo tiempo, otorga puntos de fidelización, en realidad está ejecutando dos promesas distintas en un solo contrato: la de brindar el alojamiento hoy y la de entregar una recompensa en el futuro. Cada una de esas promesas tiene un valor y debe reconocerse por separado.
El ingreso asociado a los puntos no puede reconocerse en el período de la venta porque el servicio correspondiente aún no se ha prestado. Ese ingreso se difiere en el pasivo del balance hasta que el cliente canjee sus puntos o estos caduquen. Solo entonces el hotel puede llevarlo a los resultados del período.
CINIIF 13: El antecedente que sigue siendo relevante
Antes de que la NIIF 15 entrara en vigor, la norma de referencia era la CINIIF 13 — Programas de Fidelización de Clientes, emitida por el IASB. Esta interpretación ya establecía que los créditos-premio debían reconocerse como un componente separado de la transacción de venta y medirse por su valor razonable. La NIIF 15 absorbió y amplió esos principios, por lo que la CINIIF 13 fue derogada, aunque su lógica subyacente permanece vigente en el estándar actual.
Entender este antecedente ayuda a comprender por qué ciertos conceptos como el valor razonable de los puntos y la separación de la transacción inicial son tan centrales en la práctica hotelera actual. No surgieron de la nada: llevan años consolidándose en la normativa internacional.
¿Cómo se contabiliza la venta con acumulación de puntos?
El proceso comienza en el momento exacto en que el huésped paga su estadía y acumula puntos. Aquí es donde entra en juego el modelo de cinco pasos de la NIIF 15, aplicado específicamente a la transacción hotelera. No se trata de reconocer el ingreso completo al cobrar, sino de distribuirlo entre las obligaciones que el hotel ha asumido con ese cliente en ese contrato.
Asignación del precio de transacción entre las obligaciones
Cuando un huésped paga, el precio total de la transacción debe distribuirse entre dos obligaciones de desempeño: el alojamiento ya prestado y los puntos de fidelización que el cliente acaba de ganar. Para hacer esa distribución, la NIIF 15 exige usar los precios de venta independientes (PVI) de cada componente, es decir, el precio al que cada uno se vendería por separado si se ofreciera de forma individual.
El precio de venta independiente del alojamiento suele ser la tarifa de habitación publicada. El precio de venta independiente de los puntos, en cambio, es más difícil de observar directamente, por lo que el hotel debe estimarlo. La estimación habitual considera el valor de canje de cada punto y la probabilidad histórica de que sean efectivamente redimidos.
Los cinco pasos de la NIIF 15 aplicados a fidelización hotelera
- Identificar el contrato: La reserva o el check-in confirman la relación contractual entre el hotel y el huésped.
- Identificar las obligaciones de desempeño: El alojamiento y los puntos otorgados son dos obligaciones distintas dentro del mismo contrato.
- Determinar el precio de la transacción: El total cobrado al huésped, incluidos impuestos y recargos aplicables.
- Asignar el precio a cada obligación: Se distribuye el precio entre el alojamiento y los puntos según sus precios de venta independientes.
- Reconocer el ingreso: El ingreso del alojamiento se reconoce al prestar el servicio; el de los puntos, cuando el cliente los canjea o caducan.
Asiento contable en el momento de la venta
Supón que un huésped paga 300 € por una estadía de dos noches y, al mismo tiempo, acumula puntos cuyo valor estimado de venta independiente es de 18 €. El precio de venta independiente del alojamiento es 300 € y el de los puntos, 18 €. El ingreso se distribuye de forma proporcional entre ambos componentes sobre el total combinado de 318 €.
La parte asignada al alojamiento es: 300 / 318 × 300 = 283,02 €. La parte asignada a los puntos es: 18 / 318 × 300 = 16,98 €. El asiento contable que refleja esta transacción queda así:
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Caja / Bancos | 300,00 | |
| Ingresos por alojamiento | 283,02 | |
| Ingreso diferido — programa de fidelización (pasivo) | 16,98 |
Tratamiento del ingreso diferido en el pasivo
Los 16,98 € que quedan en la cuenta de ingreso diferido son ahora un pasivo del hotel. Representan la obligación de entregar una recompensa futura al huésped. Ese pasivo permanece en el balance hasta que ocurra uno de dos eventos: el cliente redime sus puntos o los puntos caducan. En ningún caso puede trasladarse a resultados antes de que se cumpla alguna de esas dos condiciones.
Si el hotel tiene muchos huéspedes acumulando puntos a lo largo del año, el saldo de esta cuenta de pasivo puede crecer de forma considerable. Por eso es fundamental que el área contable lleve un control riguroso de los movimientos de cada período y que la estimación del valor de los puntos se actualice cuando cambien las condiciones del programa o los patrones de canje.
¿Cómo se registra el canje o redención de los puntos?
Cuando el huésped regresa al hotel y decide utilizar sus puntos acumulados, se produce el evento que la contabilidad estaba esperando: el hotel cumple la obligación de desempeño diferida. En ese momento, el ingreso que estaba guardado en el pasivo se libera y se lleva a los resultados del período. El registro contable de este canje depende de si el cliente usa los puntos como pago parcial o total de su consumo.
Asiento contable en el momento del canje
Siguiendo el ejemplo anterior: el huésped regresa y canjea sus puntos para obtener un desayuno valorado en 16,98 €. En ese momento, el hotel presta el servicio y, a la vez, cancela el pasivo que mantenía por los puntos. El asiento que recoge esta operación es el siguiente:
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Ingreso diferido — programa de fidelización (pasivo) | 16,98 | |
| Ingresos por servicios de restauración | 16,98 |
Este asiento refleja que el hotel ha cumplido su promesa. El pasivo desaparece del balance y el ingreso entra en los resultados del período en el que se prestó el servicio. La obligación de desempeño ha quedado satisfecha y la contabilidad lo refleja de forma clara y trazable.
¿Qué pasa con los puntos que nunca se canjean?
No todos los huéspedes vuelven a canjear sus puntos. Una parte de ellos simplemente caduca o queda inactiva de forma indefinida. A ese fenómeno se le conoce como breakage, y tiene un tratamiento contable específico que el hotel debe anticipar desde el inicio del programa, no esperar a que ocurra.
¿Cómo afecta el breakage a los estados financieros?
El breakage es la fracción de puntos otorgados que, según la mejor estimación del hotel, nunca será canjeada. La NIIF 15 permite reconocer ese ingreso de forma anticipada, siempre que el hotel pueda estimar el porcentaje con un grado de confianza razonable. Si se espera un alto nivel de breakage, el hotel puede reconocer más ingreso en el momento de la venta, reduciendo el saldo del pasivo por ingreso diferido desde el principio.
La estimación del breakage debe basarse en datos históricos del programa: historial de canje por segmento de cliente, antigüedad de los puntos, patrones de reactivación y condiciones de caducidad. Cuanto más robusto sea ese historial, más confiable será la estimación y menor el riesgo de tener que realizar ajustes en períodos posteriores.
Cuando el breakage se reconoce de forma proporcional al patrón de canje, el hotel no espera a que los puntos caduquen formalmente. En cambio, va liberando una pequeña porción del pasivo en cada período, a medida que los demás puntos del mismo lote se van canjeando. Esto da una imagen más fiel de la realidad económica del programa y evita los saltos bruscos en los resultados al llegar la fecha de vencimiento de los puntos.
Caso práctico: Programa de puntos en un hotel
Para que todo lo anterior quede perfectamente claro, a continuación se desarrolla un caso práctico completo que recorre todos los momentos del ciclo contable: venta con acumulación de puntos, estimación del breakage, canje parcial y reconocimiento del breakage pendiente. Los datos son ilustrativos y están diseñados para que puedas seguir cada paso sin necesidad de conocimientos avanzados.
Datos del caso práctico
- El huésped paga 500 € por su estadía.
- Por esa estadía acumula puntos cuyo precio de venta independiente estimado es 30 €.
- El hotel estima que el 80 % de los puntos se canjearán (breakage esperado: 20 %).
- El precio de venta independiente ajustado por breakage: 30 € × 80 % = 24 €.
- Total combinado (PVI ajustado): 500 € + 24 € = 524 €.
Con esos datos, el ingreso asignado al alojamiento es: 500 / 524 × 500 = 476,72 €. El ingreso diferido asignado a los puntos es: 24 / 524 × 500 = 22,90 €. El asiento en el momento de la venta queda así:
| Momento | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| Venta + acumulación | Caja / Bancos | 500,00 | |
| Ingresos por alojamiento | 476,72 | ||
| Ingreso diferido — fidelización (pasivo) | 22,90 | ||
| Canje de puntos (100 % del saldo diferido) | Ingreso diferido — fidelización (pasivo) | 22,90 | |
| Ingresos por servicios canjeados | 22,90 |
Observa que el breakage ya estaba incorporado en el cálculo desde el inicio: el hotel solo difirió el valor de los puntos que esperaba canjear. Si al final el huésped canjea el 100 % del saldo diferido, el hotel habrá reconocido sus ingresos de forma exacta. Si el huésped no canjea nada, el hotel deberá reconocer el saldo restante como ingreso en el período en que los puntos caduquen o en que ya no sea probable el canje, según lo permita la NIIF 15.
Errores frecuentes al contabilizar programas de fidelización
Conocer el tratamiento correcto es solo la mitad del trabajo. La otra mitad consiste en evitar los errores que con mayor frecuencia cometen quienes se aproximan a este tema por primera vez, o quienes aplican criterios de normas anteriores sin actualizar sus procedimientos. A continuación se detallan los más habituales en el sector hotelero:
- Reconocer el ingreso completo en el momento de la venta: El error más común. Registrar la totalidad del pago como ingreso sin separar el valor de los puntos sobreestima los resultados del período y genera un pasivo no declarado.
- No estimar el breakage desde el inicio: Esperar a que los puntos caduquen para reconocer el ingreso acumula pasivos que no reflejan la realidad económica y genera ajustes concentrados en un solo período.
- Usar el costo del premio en lugar del precio de venta independiente: El PVI de los puntos no es lo que cuesta prestar el servicio de canje, sino el precio al que ese servicio se vendería de forma independiente. Confundirlos genera una asignación incorrecta del precio de transacción.
- No actualizar la estimación de redención: Si los patrones de canje cambian con el tiempo y el hotel no ajusta su tasa estimada, el saldo del pasivo puede quedar distorsionado en el balance durante varios períodos consecutivos.
- Mezclar contablemente los puntos gestionados por el hotel y los de terceros: Cuando el programa de fidelización es administrado por una cadena o un tercero, el tratamiento contable cambia significativamente. El hotel puede actuar como agente, no como principal, lo que afecta qué parte del ingreso le corresponde reconocer.
Para una correcta comprensión del contexto más amplio de la contabilidad hotelera, conviene revisar cómo se trata el registro contable de un paquete todo incluido, ya que muchos de estos errores también aparecen al registrar servicios empaquetados con múltiples componentes.
Preguntas frecuentes
¿Qué cuenta contable se usa para registrar los puntos de fidelización?
Los puntos de fidelización se registran en una cuenta de ingreso diferido, clasificada dentro del pasivo del balance. El nombre específico de la cuenta puede variar según el plan de cuentas del país o la cadena hotelera, pero siempre debe reflejar que se trata de una obligación pendiente de cumplir. Algunas empresas la denominan «pasivo por contratos con clientes» u «obligación de programa de fidelización», en línea con la terminología de la NIIF 15.
¿Los puntos de fidelización son un gasto o un pasivo?
Son un pasivo, no un gasto. Bajo la NIIF 15, los puntos de fidelización representan una obligación de desempeño que el hotel asumió con el cliente en el momento de la venta. El valor asignado a esos puntos no se lleva al estado de resultados como gasto en el período de la venta, sino que queda en el balance como ingreso diferido hasta que el cliente los canjee o caduquen. Solo en ese momento se reconoce como ingreso, no como gasto.
¿Cuándo se reconoce el ingreso por los puntos canjeados?
El ingreso por los puntos canjeados se reconoce en el momento en que el hotel presta efectivamente el servicio o entrega el bien que el cliente obtuvo a cambio de sus puntos. Ese es el instante en que la obligación de desempeño queda satisfecha. Si el cliente utiliza sus puntos para obtener una noche gratis, el ingreso diferido se reconoce durante esa estadía, no antes ni después.
¿Qué es el precio de venta independiente en la NIIF 15?
El precio de venta independiente (PVI) es el precio al que el hotel vendería de forma individual cada componente del contrato si lo ofreciera por separado. En el caso de los puntos de fidelización, corresponde al valor de mercado de los bienes o servicios que el cliente puede obtener con esos puntos. Cuando ese precio no puede observarse directamente, la NIIF 15 permite estimarlo usando métodos como el ajuste de mercado evaluado o el costo esperado más un margen. El PVI es la base sobre la que se distribuye el precio total de la transacción entre las distintas obligaciones del contrato.
¿Cómo se estima la tasa de redención de puntos en un hotel?
La tasa de redención se estima a partir de los datos históricos del propio programa de fidelización: porcentaje de puntos canjeados en períodos anteriores, comportamiento por segmento de cliente, antigüedad promedio de los puntos al momento del canje y tasas de caducidad observadas. Si el programa es nuevo y no hay historial disponible, el hotel puede apoyarse en referencias sectoriales o en las estimaciones de la cadena a la que pertenece. La tasa debe revisarse al menos una vez al año y actualizarse si los patrones de comportamiento cambian de forma significativa.
¿Qué diferencia hay entre ingreso diferido y provisión en fidelización?
El ingreso diferido representa el valor del precio de transacción que ya fue cobrado, pero que aún no puede reconocerse como ingreso porque la obligación de desempeño pendiente. La provisión, en cambio, es un pasivo estimado por una obligación cuyo importe o fecha exacta es incierta. En el contexto de los programas de fidelización bajo la NIIF 15, el tratamiento estándar es el de ingreso diferido, no el de provisión, porque el monto diferido proviene directamente del precio cobrado al cliente, no de una estimación externa a la transacción. La confusión entre ambos conceptos puede llevar a clasificaciones incorrectas en el balance.
¿Los puntos vencidos generan un ingreso para el hotel?
Sí. Cuando los puntos caducan sin haber sido canjeados, el saldo de ingreso diferido asociado a esos puntos debe reconocerse como ingreso en el período en que se produce la caducidad o en que ya no sea probable que el cliente los utilice. La NIIF 15 permite reconocer ese breakage de forma proporcional al patrón de canje si el hotel puede estimarlo con suficiente confianza, o bien de forma diferida hasta la fecha formal de vencimiento. En cualquier caso, los puntos vencidos no quedan retenidos indefinidamente en el pasivo: en algún momento deben liberarse hacia los resultados del período.
Si quieres ampliar tu comprensión sobre otros cobros que generan complejidades similares de reconocimiento, el artículo sobre cómo contabilizar los resort fees de un hotel aborda un caso igualmente habitual en la industria.
Conclusión
Contabilizar un programa de fidelización hotelera no es simplemente registrar puntos: es reconocer que cada recompensa otorgada crea una obligación real que debe aparecer en el balance. La NIIF 15 te da el marco para hacerlo con precisión, separando el ingreso del alojamiento del ingreso diferido asociado a los puntos, y estableciendo el momento exacto en que cada uno debe reconocerse.
A lo largo de este recorrido has visto los asientos contables clave, el efecto del breakage, la importancia del precio de venta independiente y los errores más frecuentes que conviene evitar. Todo eso forma parte de un conjunto de conocimientos que puedes aplicar desde el primer día que te encuentres con un programa de fidelización en tu trabajo o en tus estudios.
Si este tema despertó tu curiosidad por la contabilidad del sector turístico, encontrarás más contenido sobre contabilidad hotelera y turística en este sitio web, donde cada artículo está pensado para que entiendas la práctica contable con claridad y sin tecnicismos innecesarios.
Sigue aprendiendo:

Auditoría de caja en la recepción de un hotel
Contabilidad de casinos hoteleros
Diferencia entre contabilidad hotelera y general
Nómina hotelera: Componentes, cálculo y deducciones
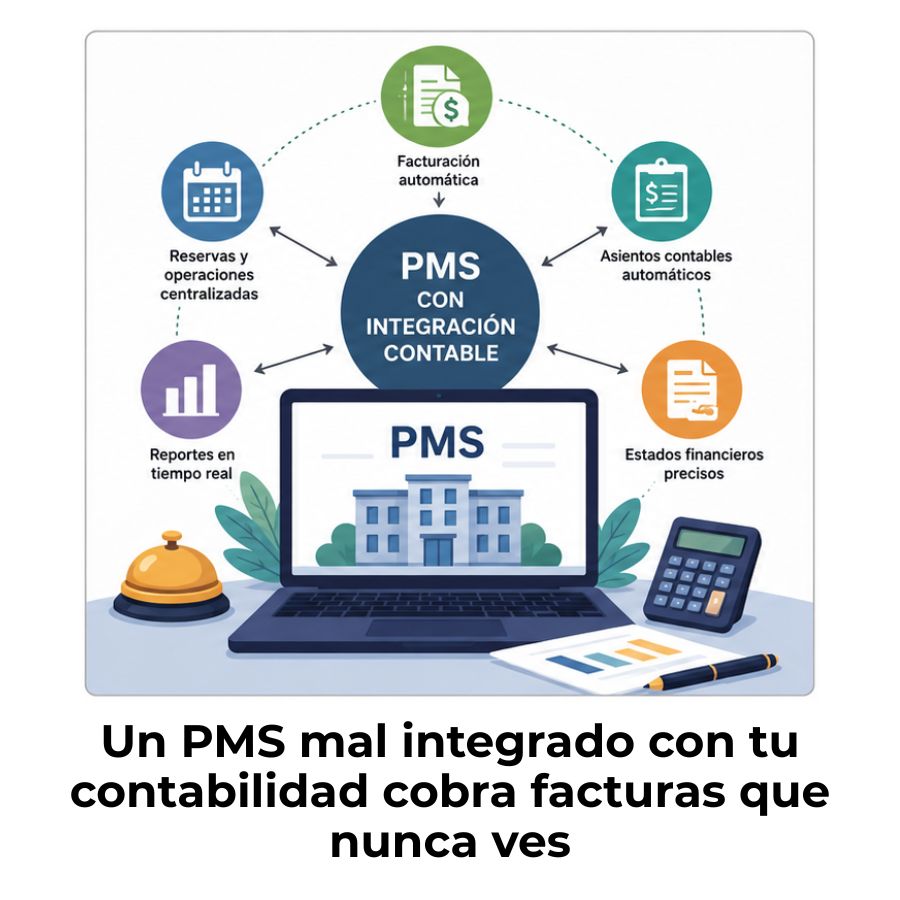
¿Cómo elegir un PMS con integración contable?
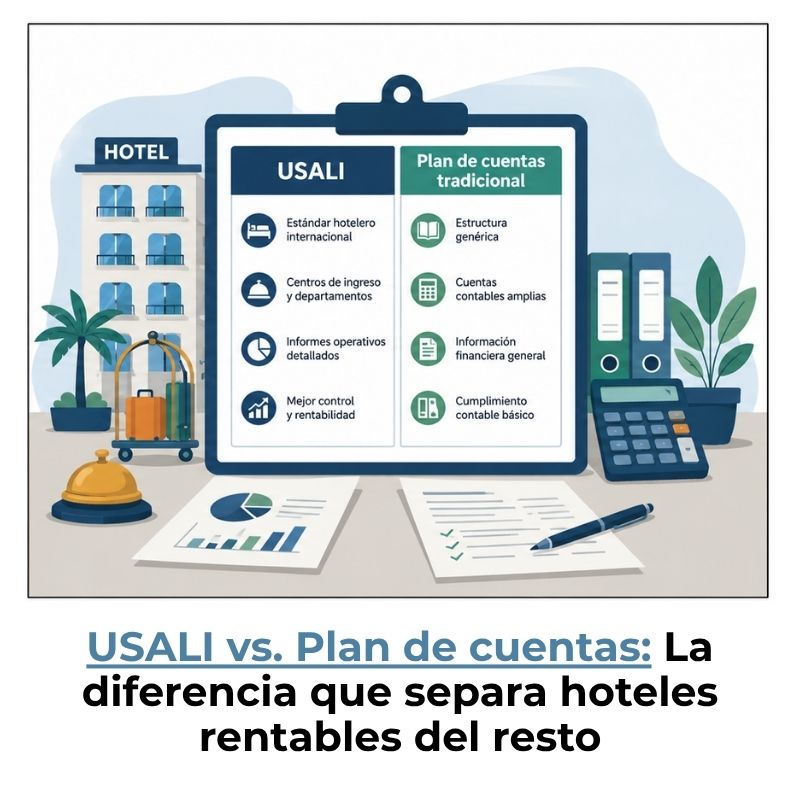
Diferencia entre el USALI y un plan de cuentas tradicional
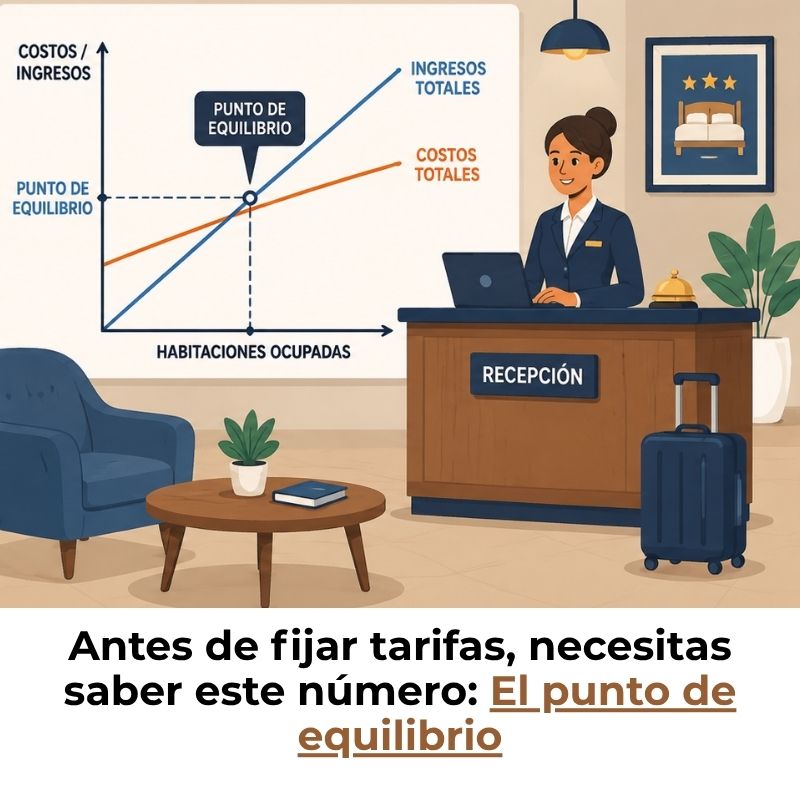
¿Cómo calcular el punto de equilibrio de un hotel?
Contabilidad hotelera: El secreto financiero de los hoteles
